社会保険の壁で手取り逆転?2026年最新改正と損しない働き方
年末が近づくたびにスーパーのレジ打ち現場や飲食チェーンのシフト表を激震させる「働き控え」。パートタイマーとして働く多くの生活者を悩ませ続けてきたのが、いわゆる「社会保険の壁」です。「一生懸命シフトに入って前年より働いたはずなのに、12月の明細を見たら手取りが数万円も減っていた」という理不尽な事態に直面し、労働時間を自ら削らざるを得ない構造が今なお続いています。
2026年を迎え、政府が進める年金制度改革や企業規模要件の撤廃論議、さらには各種税制・社会保険の抜本的な見直しが加速しています。巷で囁かれる「働き損」の正体とは何なのか。手取り逆転現象が起きる数学的なカラクリと最新の法改正動向、そして目先の損得勘定を超えた家計防衛策を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収106万円または130万円のボーダーを超えると社会保険料(約15%)が発生し、年収約125万〜150万円台に達するまで手取り額が激減する「手取り逆転」が発生する。
- 要点2:2026年最新の制度改革論議では、社会保険の企業規模要件撤廃や適用拡大が現実味を帯びており、週20時間以上働くパート層の多くが厚生年金・健康保険への加入対象へとシフトしている。
- 要点3:目先の手取りだけに囚われて105万円以下に抑え続ける働き方は、将来の年金格差や有事の傷病手当金不在といった長期的リスクを抱えるため、年収160万円以上を目指す「突き抜け」を含めた戦略的選択が求められる。
【手取り逆転の真相】パートで多く働くとなぜ手取りが減るのか?
「額面給与が増えたのに手取りが減る」という現象は、直感的には極めて受け入れがたいものです。しかし、現行の日本の社会保険制度において、この逆転現象は冷徹な計算式によって必然的に発生しています。これこそが、多くのパート従事者が「働き損」と憤る最大の真相です。
最大の発火点となるのが、社会保険料の崖(クリフエフェクト)です。所得税や住民税などの税金は、控除額を超えた「超過分」に対してのみ段階的な税率が適用されます。そのため、103万円を超えたとしても、手取りが額面給与を下回るような逆転現象は構造上起きません。一方で、社会保険は全く異なる論理で動いています。基準となる年収(月収換算で8万8,000円など)をわずか1円でも超過した瞬間、「給与の全額」に対して約15%前後の健康保険料および厚生年金保険料が課される仕組みになっているためです。
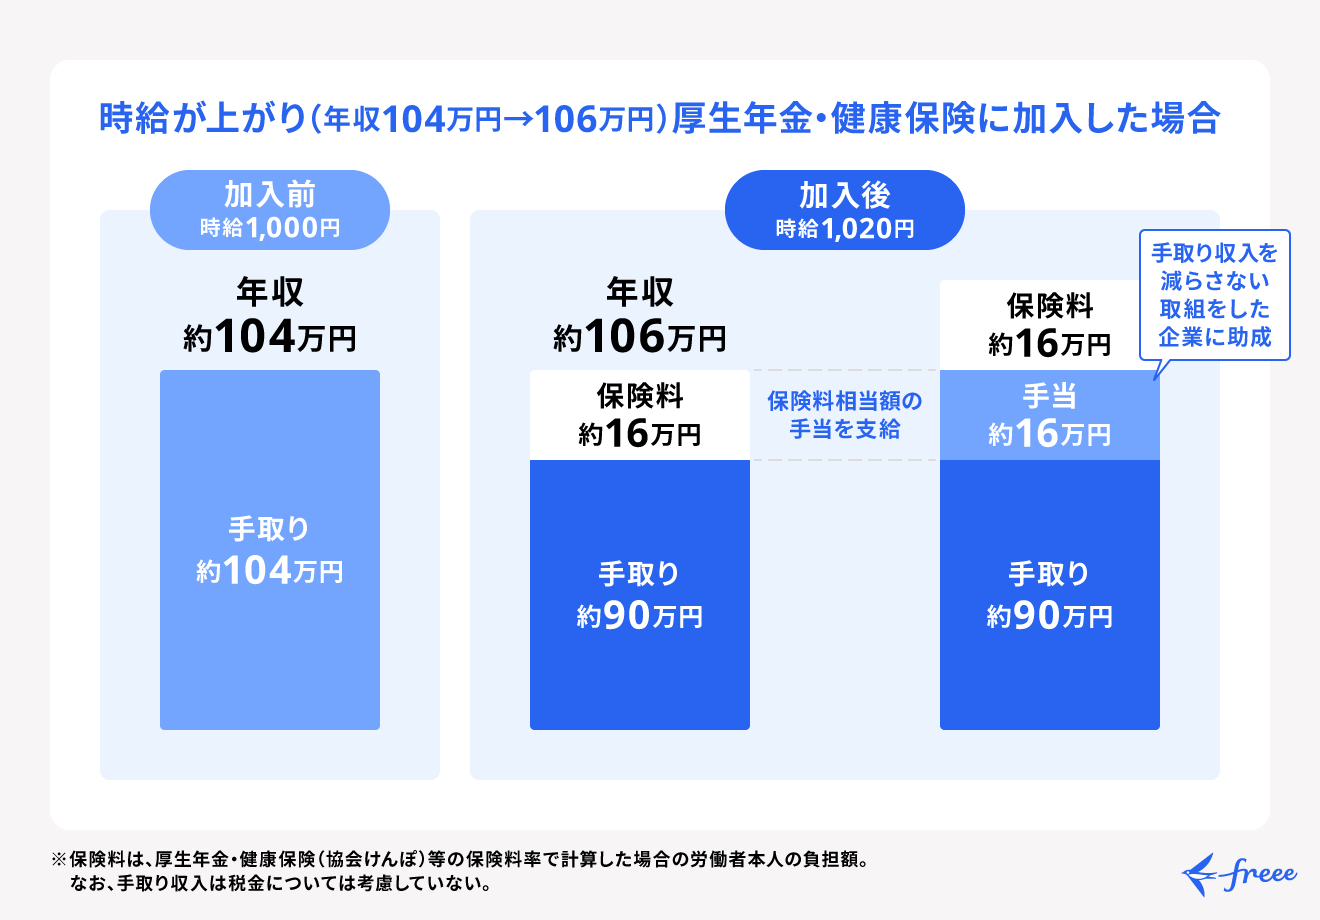
仮に年収105万円で働いていたパート労働者が、人手不足の職場を助けるために残業を重ねて年収110万円になったケースを考えてみます。年収105万円であれば配偶者の扶養内にとどまり、自身で社会保険料を納める必要はありません。しかし、勤務先が一定規模以上で週20時間勤務の要件を満たし、年収110万円に到達して厚生年金・健康保険の適用を受けると、年間でおよそ16万円前後の社会保険料が給与から天引きされます。
その結果、額面年収は5万円増えたにもかかわらず、実際の手取り額は約94万円前後にまで急落します。額面で105万円稼いでいた時(手取り約103万円)よりも、手元に残る現金が約9万円も減ってしまう計算です。一度減ってしまった手取りが、以前の105万円時点と同水準に回復するためには、およそ年収125万円から130万円程度まで稼ぎを増やす必要があります。この約20万〜25万円の「働いても働いても手取りが増えない空白地帯」こそが、社会保険の壁がもたらす手取り逆転の正体です。
【比較検証】106万・130万・103万円の壁は何が違う?制度の違いを完全整理
現場の混乱に拍車をかけているのが、「103万円」「106万円」「130万円」といった複数の数字が飛び交う制度の複雑さです。これらは「税金の壁」と「社会保険の壁」が混在して語られているため、それぞれの適用条件と家計へのインパクトを切り分けて整理することが不可欠です。
まず「103万円の壁」は、所得税が発生するかどうかの境界線であり、同時に配偶者控除の基準として長年定着してきた税制上の枠組みです。これに対し、「106万円」と「130万円」は社会保険(健康保険・厚生年金)の扶養から外れるかどうかの境界線であり、家計に与える影響の桁が全く違います。
| 制度の壁 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 103万円の壁 (税金の壁) | 本人に所得税が発生。 超過分に対して5%課税。 | 手取りへの影響は年間数千円程度と極めて軽微。 | 世論調査でも見直し論議が活発だが、手取り逆転の主犯ではない。 |
| 106万円の壁 (社保の壁・一部企業) | 週20時間以上、月額賃金8.8万円以上。 厚生年金・健康保険に自身で加入。 | 従業員数51人以上の企業(順次拡大中)。年間約16万円の負担増。 | 中規模・大手勤務者の手取り逆転を引き起こす最大の要因。 |
| 130万円の壁 (社保の壁・全企業共通) | 企業規模問わず、配偶者の扶養を完全に外れる。 国民年金・国保または社保へ加入。 | 小規模事業者勤務を含む全員が対象。年間約20万〜28万円の負担増。 | 小規模事業所で働くパートにとっての絶対防衛ラインとなっている。 |
| 手取り回復ライン (突き抜け基準) | 年収150万〜160万円以上。 (106万適用の場合は約125万円〜) | 社保天引き後でも、扶養内(年収105万円)の手取り額を明確に上回る水準。 | 「働くならここまで稼ぐ」という現実的な防衛ボーダーライン。 |
上表が示す通り、最も注意すべきは106万円と130万円という社会保険の二重構造です。勤務先の企業規模が要件を満たしている場合、週20時間以上の労働で月給8万8,000円を超えると、本人の意思に関わらず106万円の壁に到達します。一方、小規模な個人商店や従業員50人以下の零細企業に勤めている場合は106万円の壁は免除されますが、それでも年収130万円に達した段階で配偶者の健康保険被扶養者から完全に除外されます。
130万円を超えて勤務先の社会保険に入れない場合は、自分で国民健康保険と国民年金保険料を支払わなければならず、負担額は年間約25万円前後に跳ね上がります。この時、世帯手取りは凄まじい打撃を受けることになります。
【2026年最新改正】年収の壁撤廃ニュースと社会保険適用拡大の行方
制度疲労が限界に達する中、永田町や霞が関で連日のように報じられているのが「年収の壁の抜本的見直し」と「厚生年金適用拡大」のニュースです。5年ごとに行われる公的年金の財政検証を経て、2026年は日本の社会保険制度が歴史的な転換点を迎えています。
厚生労働省の社会保障審議会などで議論されてきた最大の焦点は、「企業規模要件の完全撤廃」と「労働時間要件の引き下げ」です。これまで段階的に引き下げられてきた企業規模要件(501人以上→101人以上→51人以上)を最終的に撤廃し、従業員数に関係なく全ての法人・個人事業所に厚生年金を適用する方針が現実味を帯びています。これが成立・施行されれば、小規模なクリニックや飲食店で働くパートタイマーであっても、週20時間以上勤務していれば一律で厚生年金の加入対象となります。
政府はこれまで、急激な手取り減少を緩和するための「年収の壁・支援強化パッケージ」を打ち出してきました。事業主が労働者の手取りを減らさないよう賃上げや手当支給を行った場合に助成金(キャリアアップ助成金・社会保険適用時処遇改善コース)を支給する暫定措置です。また、一時的な繁忙で年収が130万円を超えても、事業主が「一時的な増収である」と証明すれば最長2年間は扶養にとどまれる特例も導入されました。
しかし、現場からは「書類手続きが煩雑すぎる」「2年間の特例が終わったら結局どうすればいいのか」という悲鳴が上がっており、あくまで応急処置に過ぎないとの指摘が絶えません。2026年現在、議論の本丸は助成金による延命策から、社会保険の壁そのものを実質的に機能停止させる「全就労者への被用者保険適用」へと舵を切っています。「扶養内に隠れて保険料を免れる」という選択肢そのものが、制度的に消滅しつつあるのが偽らざる現状です。

【実態検証】「損したくない」現場の葛藤とSNS・知恵袋に溢れる悲痛な本音
制度が過渡期にある中、現場で働く当事者たちの心理的負担はピークに達しています。都内大手スーパーで働く40代女性パートは、取材に対して次のような苦渋に満ちた胸中を明かしました。
「最低賃金が毎年のように引き上げられるのは本来ありがたいはずです。でも、時給が上がると、これまでと同じ日数シフトに入っただけであっという間に106万円の枠を突き破ってしまう。10月を過ぎると、店長から『これ以上入ると保険に入ってもらわなきゃいけなくなるから、今月は週2日に減らして』と指示されます。人手不足で売り場は回っていないのに、みんな電卓を叩いて休みを取り合っている。こんなに不毛な働き方があるでしょうか」
SNSやネット掲示板、Q&Aサイトを検証しても、制度への憤りと戸惑いの声が渦巻いています。
「手取りを減らしたくなくて105万円で抑えていたけれど、扶養控除の見直しや年収の壁撤廃のニュースばかりで、結局いくら稼ぐのが正解なのか誰も教えてくれない」
「夫の会社から出る家族手当(月1万5,000円)が、私の年収103万を超えた瞬間にカットされた。社会保険だけでなく、夫の会社の独自ルールにまで怯えなければならないのが一番キツい」
一方で、やむを得ず社会保険に加入した後に見解が一変したという体験談も散見されます。
「数年前に会社の規模拡大で強制的に社会保険に入らされ、当時は手取りが減って大泣きしました。でも昨年に初期の乳がんが見つかり、3ヶ月休職した際に『傷病手当金』として給与の約3分の2が毎月支給されたんです。夫の扶養のままだったら無給でした。さらに将来もらえる厚生年金の通知を見て、目先の数万円に固執して働き控えをしなくて本当に良かったと心から思いました」
目先の手取り減という痛烈な痛覚がある一方で、社会保険が持つ本来のセーフティネット機能に救われた当事者も確実に存在します。この感情の乖離こそが、議論を複雑にしている本質です。
一般に知られていない盲点とネットの誤解
インターネット上でまことしやかに語られる言説の中には、制度の断片的な理解から生まれた危険な誤解が少なくありません。冷静な家計判断を下すために、代表的な2つの盲点を是正しておく必要があります。
第1の誤解は、「社会保険料として引かれたお金は、全て国に取られて掛け捨てになる」という極端な悲観論です。確かに、毎月の手取り現金は減ります。しかし、健康保険料の約半分、そして厚生年金保険料の全額は会社(事業主)が半額を負担(労使折半)しています。天引きされた金額と同額を会社が上乗せして納付してくれている計算です。
自身が厚生年金に加入することで、将来受け取れる「老齢厚生年金」が一生涯にわたって上乗せされます。さらに重要なのは、万が一重い障害を負った場合の「障害厚生年金」や、自身に万が一のことがあった際の「遺族厚生年金」の手厚さです。これらは第3号被保険者(配偶者の扶養)のままでは受給要件が非常に限定されます。社会保険料の支払いは単なる「コスト(損失)」ではなく、会社に半分出資させた極めて割安な民間保険以上の金融商品を購入しているという側面を持っています。
第2の盲点は、「130万円まではどんな働き方をしても安全」という思い込みです。多くの人が「年間の合計収入が130万円未満なら大丈夫」と誤認していますが、社会保険における扶養判定は、確定申告のような過去の実績(1月〜12月)だけで判断されるわけではありません。各健康保険組合の規約に基づき、「向こう1年間の収入見込み」で判断されます。
具体的には、「月収10万8,334円(130万円÷12ヶ月)」を3ヶ月連続で超えた場合、その時点で「年収見込みが130万円を超えた」とみなされ、年度の途中であっても扶養から即座に外されるリスクがあります。「年末にシフトを減らして帳尻を合わせればいい」という計算は、健康保険組合の厳格な審査基準の前では通用しないケースが増加しています。

【専門家分析とプロの結論】昭和型「扶養モデル」の限界と後悔しない選択基準
なぜ日本社会は、これほどまでに社会保険の壁に縛られ続けているのでしょうか。家族社会学の知見に照らし合わせれば、その背景には高度経済成長期に設計された「企業戦士の夫が外で稼ぎ、専業主婦の妻が家庭を守る」という昭和の標準世帯モデルの残像があります。
税制の配偶者控除や年金の第3号被保険者制度は、専業主婦世帯を優遇・保護するために作られた仕組みでした。しかし、共働きが完全に主流となり、平均給与が伸び悩む令和の時代において、この旧来型システムは「女性のキャリア形成を阻害し、労働供給を人為的に絞り込ませる歪み」として牙を剥いています。夫の収入への過度な依存は、離婚や死別、夫の病気・失業といったライフリスクに対して極めて脆弱な世帯構造を生み出します。健全な家計防衛とは、夫婦それぞれが自立した社会保障の権利を持つという「経済的・心理的バウンダリー(境界線)」を確立することに他なりません。
これを踏まえ、私たちはどのように自身の働き方を決定すべきでしょうか。感情論を排したプロの判断基準を提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 徹底して扶養内(年収100万〜105万円以下)にとどまるべき人
- 乳幼児の育児や親の介護が生活の中心にあり、週20時間以上の勤務時間を物理的に確保できない人
- 夫の勤務先から手厚い「家族手当・配偶者手当(月2万円以上など)」が支給されており、扶養を外れた際の手当消失ショックが大きすぎる世帯
- 心身の健康維持を最優先とし、細切れの時間でのみ社会と接点を持ちたい人
▼ 壁を恐れず突き抜けて(年収160万円以上を目指して)働くべき人
- 週25〜30時間以上のシフトに入ることが可能な時間的・体力的な余裕がある人
- 将来受け取る自分の年金を増やし、老後の老後資金や配偶者依存のリスクを根本から解消したい人
- 病気休業時の傷病手当金や失業保険など、手厚い公的セーフティネットを自分名義で手に入れたい人
- 将来的に正社員やフルタイム非正規へのキャリアアップ、昇給を目指している人
中途半端な年収110万〜125万円にとどまることが、時間対手取りの観点から最も効率を落とす「手取り逆転エリア」となります。「抑えるなら105万円で徹底管理する」「稼ぐなら手取り逆転を飛び越えて160万円以上を目指す」。このどちらかのポジションを明確に選び取ることが、後悔しないための絶対原則です。
【社会保険の壁】に関するよくある質問(FAQ)
Q1:月収8万8,000円(106万円基準)を1ヶ月だけ超えてしまったら、即座に社会保険に入らなければなりませんか?
A1:突発的な残業や繁忙期の一時的な手当によって1ヶ月だけ基準を超えたからといって、直ちに強制加入となるわけではありません。社会保険の加入基準となる「月額8万8,000円」は、雇用契約書に定められた所定内賃金(基本給や毎月決まって支払われる諸手当)で判断されます。残業代、休日出勤手当、精皆勤手当、賞与、通勤手当などはこの8万8,000円の計算から除外されます。ただし、契約内容自体が「恒常的に週20時間以上かつ所定内賃金8万8,000円以上」に変更された場合は加入義務が生じます。
Q2:夫の会社の「家族手当(扶養手当)」と「社会保険の壁」は連動していますか?
A2:法律上の社会保険の基準と、夫の会社の社内手当は法的には別物です。しかし、多くの民間企業が就業規則において家族手当の支給基準を「税法上の扶養(103万円以下)」や「社会保険の扶養(130万円未満)」に準拠させています。妻が106万円や130万円を超えて扶養から外れた結果、夫の給与から月1万〜2万円の配偶者手当がカットされ、世帯全体の手取りがさらに減るケースがあります。シフトを増やす前に、必ず配偶者の就業規則(扶養手当の支給停止条件)を確認してください。
Q3:2026年中に手取りを減らさずに働くための具体的なボーダーラインはいくらですか?
A3:従業員数51人以上の企業(順次要件撤廃予定)で週20時間以上働く場合、安全圏は年収105万円以下(月収約8万7,000円以下)です。ここを超えると社会保険料が発生し、年収約125万円に達するまで手取りが前年を下回ります。一方、小規模事業者で106万円の壁が適用されない場合は年収129万円以下が防衛ラインとなります。もし本格的に稼ぐ意欲があるなら、逆転ゾーンを一気に飛び越えて「年収160万円以上」を目指すのが最も手取り実感を高める現実的なゴールです。
まとめ:今後の動向と失敗しないための判断基準
社会保険の壁を巡る環境は、もはや「制度の抜け穴を探して上手に働き控える」という旧来のやり方が通用しない局面を迎えています。人口減少と少子高齢化が進む日本において、厚生年金の適用拡大と全労働者の保険加入は国家的な既定路線であり、2026年以降その包囲網はさらに狭まることは確実です。
重要なのは、目先の給与明細から天引きされる金額だけに目を奪われない視点です。数万円の手取り減という「目に見える痛み」の裏側には、会社負担による厚生年金の積立や有事の傷病手当金といった「目に見えにくい強力な資産形成」が存在します。現在のライフステージにおいて、時間を守るために徹底して扶養内に留まるのか、それとも長期的な自立と生涯手取りの最大化を見据えて壁を突き破るのか。制度の仕組みを正しく把握した上で、世帯の将来設計に合致した主体的な選択を下してください。 (出典: 社会 保険 の 壁(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
