ワンストップ特例申請で損する人の共通点とは?2026年最新の落とし穴
ふるさと納税の手続きを劇的に簡素化し、確定申告が不要な給与所得者から絶大な支持を集めてきた「ワンストップ特例制度」。手軽に返礼品を受け取りながら住民税の控除を受けられる仕組みとして定着していますが、実態調査を進めると、申請したつもりで全額自腹になっていたという深刻なトラブルが後を絶ちません。
総務省の通達や各自治体のデジタル対応が進む2026年現在、マイナンバーカードを用いたオンライン手続きが普及した一方で、システムや制度の仕組みを誤認したことによる「控除漏れ」が新たな社会問題となっています。なぜ本来受けられるはずの税額控除が消滅してしまうのか、最新の制度設計と現場で起きているトラブルの真相を取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:確定申告や医療費控除を別途行うと、事前に提出したワンストップ特例申請は「全件無効」になるため確定申告書への再記入が必須。
- 要点2:申請期限は寄附翌年の1月10日必着だが、遅れた場合でも「5年以内の還付申告」を行えば控除は全額取り戻せる。
- 要点3:2026年現在は「自治体マイページ」等のオンライン申請が主流となり、受付確認はメール待機ではなくポータル上のステータス照会が鉄則。
【衝撃の実態】なぜ「申請したのに全額自腹」になるのか?ネットを騒がせる決定的な落とし穴
ふるさと納税のワンストップ特例制度において、毎年SNSや相談窓口で最も多く寄せられる悲痛な叫びが、「特例申請を完了したはずなのに、住民税がまったく引かれていない」というトラブルです。寄附金控除が適用されなければ、ただ割高な特産品を購入しただけの「全額自腹」になってしまいます。取材班が税理士および自治体窓口に取材したところ、損をしてしまう人には共通する明確なパターンが存在していました。
最大の落とし穴は、「確定申告を行うと、過去に提出したワンストップ特例申請が法律上すべて無効化される」という厳格な税務ルールです。例えば、秋口にふるさと納税を行ってワンストップ特例申請を済ませていた会社員が、年明けに「医療費が年間10万円を超えたから医療費控除を受けよう」「住宅ローン控除の初年度手続きをしよう」と思い立ち、税務署へ確定申告書を提出した場合に発生します。
税務の基本構造として、確定申告書が受理された瞬間、それまでに各自治体へ届いていたワンストップ特例のデータは自動的に破棄されます。確定申告書を作成する際、ふるさと納税による寄附金控除の金額を改めて申告書に記入していなければ、税務署は「寄附はなかったもの」として税額を計算します。ネット上では「二重に申請すれば安心だと思っていたら、全部無効になって大損した」という相談が毎年繰り返されていますが、これは制度の優先関係を知らないことが原因です。
もう一つの典型例が、1年間の寄附先が「5自治体」を超えていたケースです。ワンストップ特例の適用要件は「年間の寄附先自治体数が5カ所以内」と法律で定められています。同じ自治体に複数回寄附した場合は1カウントですが、6つ以上の自治体へ1回ずつ寄附した場合、申請書を期日内に提出していても、すべての自治体分の特例申請が自動的に失効します。この場合も、確定申告への切り替えを行わない限り、一切の控除を受けられません。

【2026年最新比較表】ワンストップ特例申請と確定申告の違いを徹底解剖
税額控除の恩恵を確実に享受するためには、自身がワンストップ特例を利用すべきか、確定申告を選択すべきかを正しく把握する必要があります。2026年における両制度の運用基準と特徴を以下の比較表に整理しました。
| 項目 | ワンストップ特例申請 | 確定申告(所得税・住民税) | 編集部の見解・評価 |
|---|---|---|---|
| 対象者の制限 | 寄附先が5自治体以内の給与所得者等 | 自治体数の制限なし(全国無制限) | 6自治体以上の場合は確定申告が必須 |
| 申請期限 | 寄附翌年の1月10日必着 | 寄附翌年の3月15日(還付のみは5年有効) | ワンストップの期限は極めてタイト |
| 控除の仕組み | 翌年度の住民税から全額減額 | 当年の所得税還付 + 翌年度の住民税減額 | 総控除額は同等だが還付の時期が異なる |
| 主な申請手段 | オンライン(自治体マイページ等)または郵送 | e-Tax(スマホ・PC)または税務署持参 | どちらもマイナンバーカードによる電子化が基本 |
| 必要書類 | マイナンバーカード(郵送時はコピー添付) | マイナンバー情報、寄附金受領証明書(XML可) | ポータルの年間まとめXML利用で申告が迅速化 |
控除総額という金銭的損得の観点では、どちらを選択しても自己負担2,000円を除いた全額が控除されるため最終的な損得差はありません。しかし、ワンストップ特例は所得税からの直接還付がなく、「翌年6月から翌々年5月までの住民税が毎月均等に安くなる」という仕組みを採用しているため、キャッシュフローの観点から口座に現金が戻る確定申告を好む層も一定数存在します。
【2026年最新ルール】自治体マイページを活用したオンライン手続きの手順
かつては申請書を印刷し、身元確認書類を糊付けして封筒に入れ、切手を貼って自治体ごとに送付する必要があった特例申請ですが、2026年現在はデジタル庁および総務省の主導により、オンライン申請が完全にデファクトスタンダードとなりました。
オンライン手続きの中核を担っているのが、株式会社シフトセブンコンサルティング等が提供する統合プラットフォーム「自治体マイページ」や、各自治体が採用する「IAM(アイアム)」などの公的個人認証アプリです。これにより、複数自治体への寄附であってもスマートフォン1台で一元管理できるようになりました。
オンライン申請における基本手順は以下の通りです。
ステップ1:スマートフォンとマイナンバーカードを準備
利用する端末がNFC読み取りに対応しているか確認します。必要となるのはマイナンバーカード本体と、設定済みの「暗証番号(数字4桁の利用者証明用電子証明書、および英数字6〜16桁の署名用電子証明書)」です。
ステップ2:寄附受付番号と基本情報の照合
自治体から届くメールや寄附受付書に記載された「寄附番号」を自治体マイページ等の専用アプリに入力し、自身の寄附レコードを紐付けます。
ステップ3:マイナンバーカードの非接触読み取り
画面の指示に従い、スマートフォン背面でマイナンバーカードをスキャンします。電子署名が付与され、本人確認と自治体への電子申請が完了します。従来の郵送方式のような本人確認書類のコピーや捺印は一切不要です。
書類送付に伴う郵便遅延や紛失リスクを排除できるため、現在では利用者の約8割以上がオンライン手続きを選択しています。ただし、一部の小規模自治体ではオンライン申請に対応しておらず郵送対応のみを継続している場合があるため、寄附完了時の案内確認を怠ってはなりません。

一般に知られていない盲点とネットの誤解|受付メール未着や住所変更の真相
オンライン化が進んだ結果、ネット上のコミュニティやSNSでは以前とは異なる新たな疑問やトラブルが報告されています。代表的な2つの誤解について真相を検証します。
受付完了メールが届かない真相
申請完了直後、多くの利用者が「申請完了メールが届かないが、受理されていないのではないか」と不安を募らせます。Yahoo!知恵袋やX(旧Twitter)でも同様の投稿が毎年1月に急増します。この現象の背景には、自治体側のバッチ処理とメール配信設定のタイムラグがあります。
多くの自治体システムでは、カード読み取り直後に即時自動配信されるのではなく、「自治体側の基幹システムへのデータ取り込み処理(翌日未明のバッチ処理)」を経てから受付完了通知を送信する運用をとっています。また、迷惑メールフィルターによってキャリアメール(docomo、au、SoftBank等)が通知を遮断しているケースも散見されます。
メールの到着を待つのではなく、「自治体マイページ」や申請ポータルの管理画面にログインし、対象の寄附ステータスが「受付済」あるいは「申請完了」になっているか直接確認することが、最も確実な検証手段です。
年末年始の引っ越しに伴う住所変更手続きの遅延
「寄附をした後に引っ越したが、旧住所のまま申請してしまった」という相談も後を絶ちません。ワンストップ特例において控除を実施するのは、「寄附をした翌年の1月1日時点で住民票がある市区町村」です。
寄附時点の住所と翌年1月1日時点の住民票住所が異なる場合、寄附先自治体から新住所の税務課へ情報が届かず、控除が適用されません。住所変更が生じた場合は、寄附翌年の1月10日までに、寄附先の自治体へ「寄附金税額控除に係る申告特例申請事項変更届出書」を提出する必要があります。現在はこの変更届も自治体マイページ等のオンライン上で完結できるケースが増えていますが、期限を過ぎると自治体側での処理が間に合わなくなります。
【実態検証】利用者の生の声と現場目線で見えたリアル|住民税控除の確認手順
ワンストップ特例が本当に受理され、正しく減税されているかを確認している利用者は意外なほど少数です。編集部が給与所得者を対象に実施した独自ヒアリングでも、「申請手続きはしたが、翌年の税金が本当に安くなっているか確認したことがない」と答えた割合が半数を超えました。
住民税の控除結果は、毎年5月中旬から6月にかけて勤務先から配布される(自営業者は郵送される)「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」で確認可能です。
具体的な確認手順は以下の通りです。
通知書の中段あるいは摘要欄にある「税額控除額」の項目をチェックします。政令指定都市等の表記差異はありますが、一般的に「市町村分」と「道府県分」の合計額が記載されています。この税額控除額の内訳に「寄附金税額控除」の記載があるか、または税額控除額の総計が「(年間のふるさと納税総額 - 2,000円)+ その他の税額控除(住宅ローン等)」とおおむね合致しているかを検算します。
SNS上では、「通知書を何気なく見直したら税額控除額がゼロになっており、問い合わせたらワンストップが無効になっていた」「会社員だからと安心していたら、年末調整の住宅ローン控除で手違いがあり住民税が引かれていなかった」といった事例が散見されます。通知書が届いたタイミングでの照合作業こそが、自己防衛の最終防壁となります。
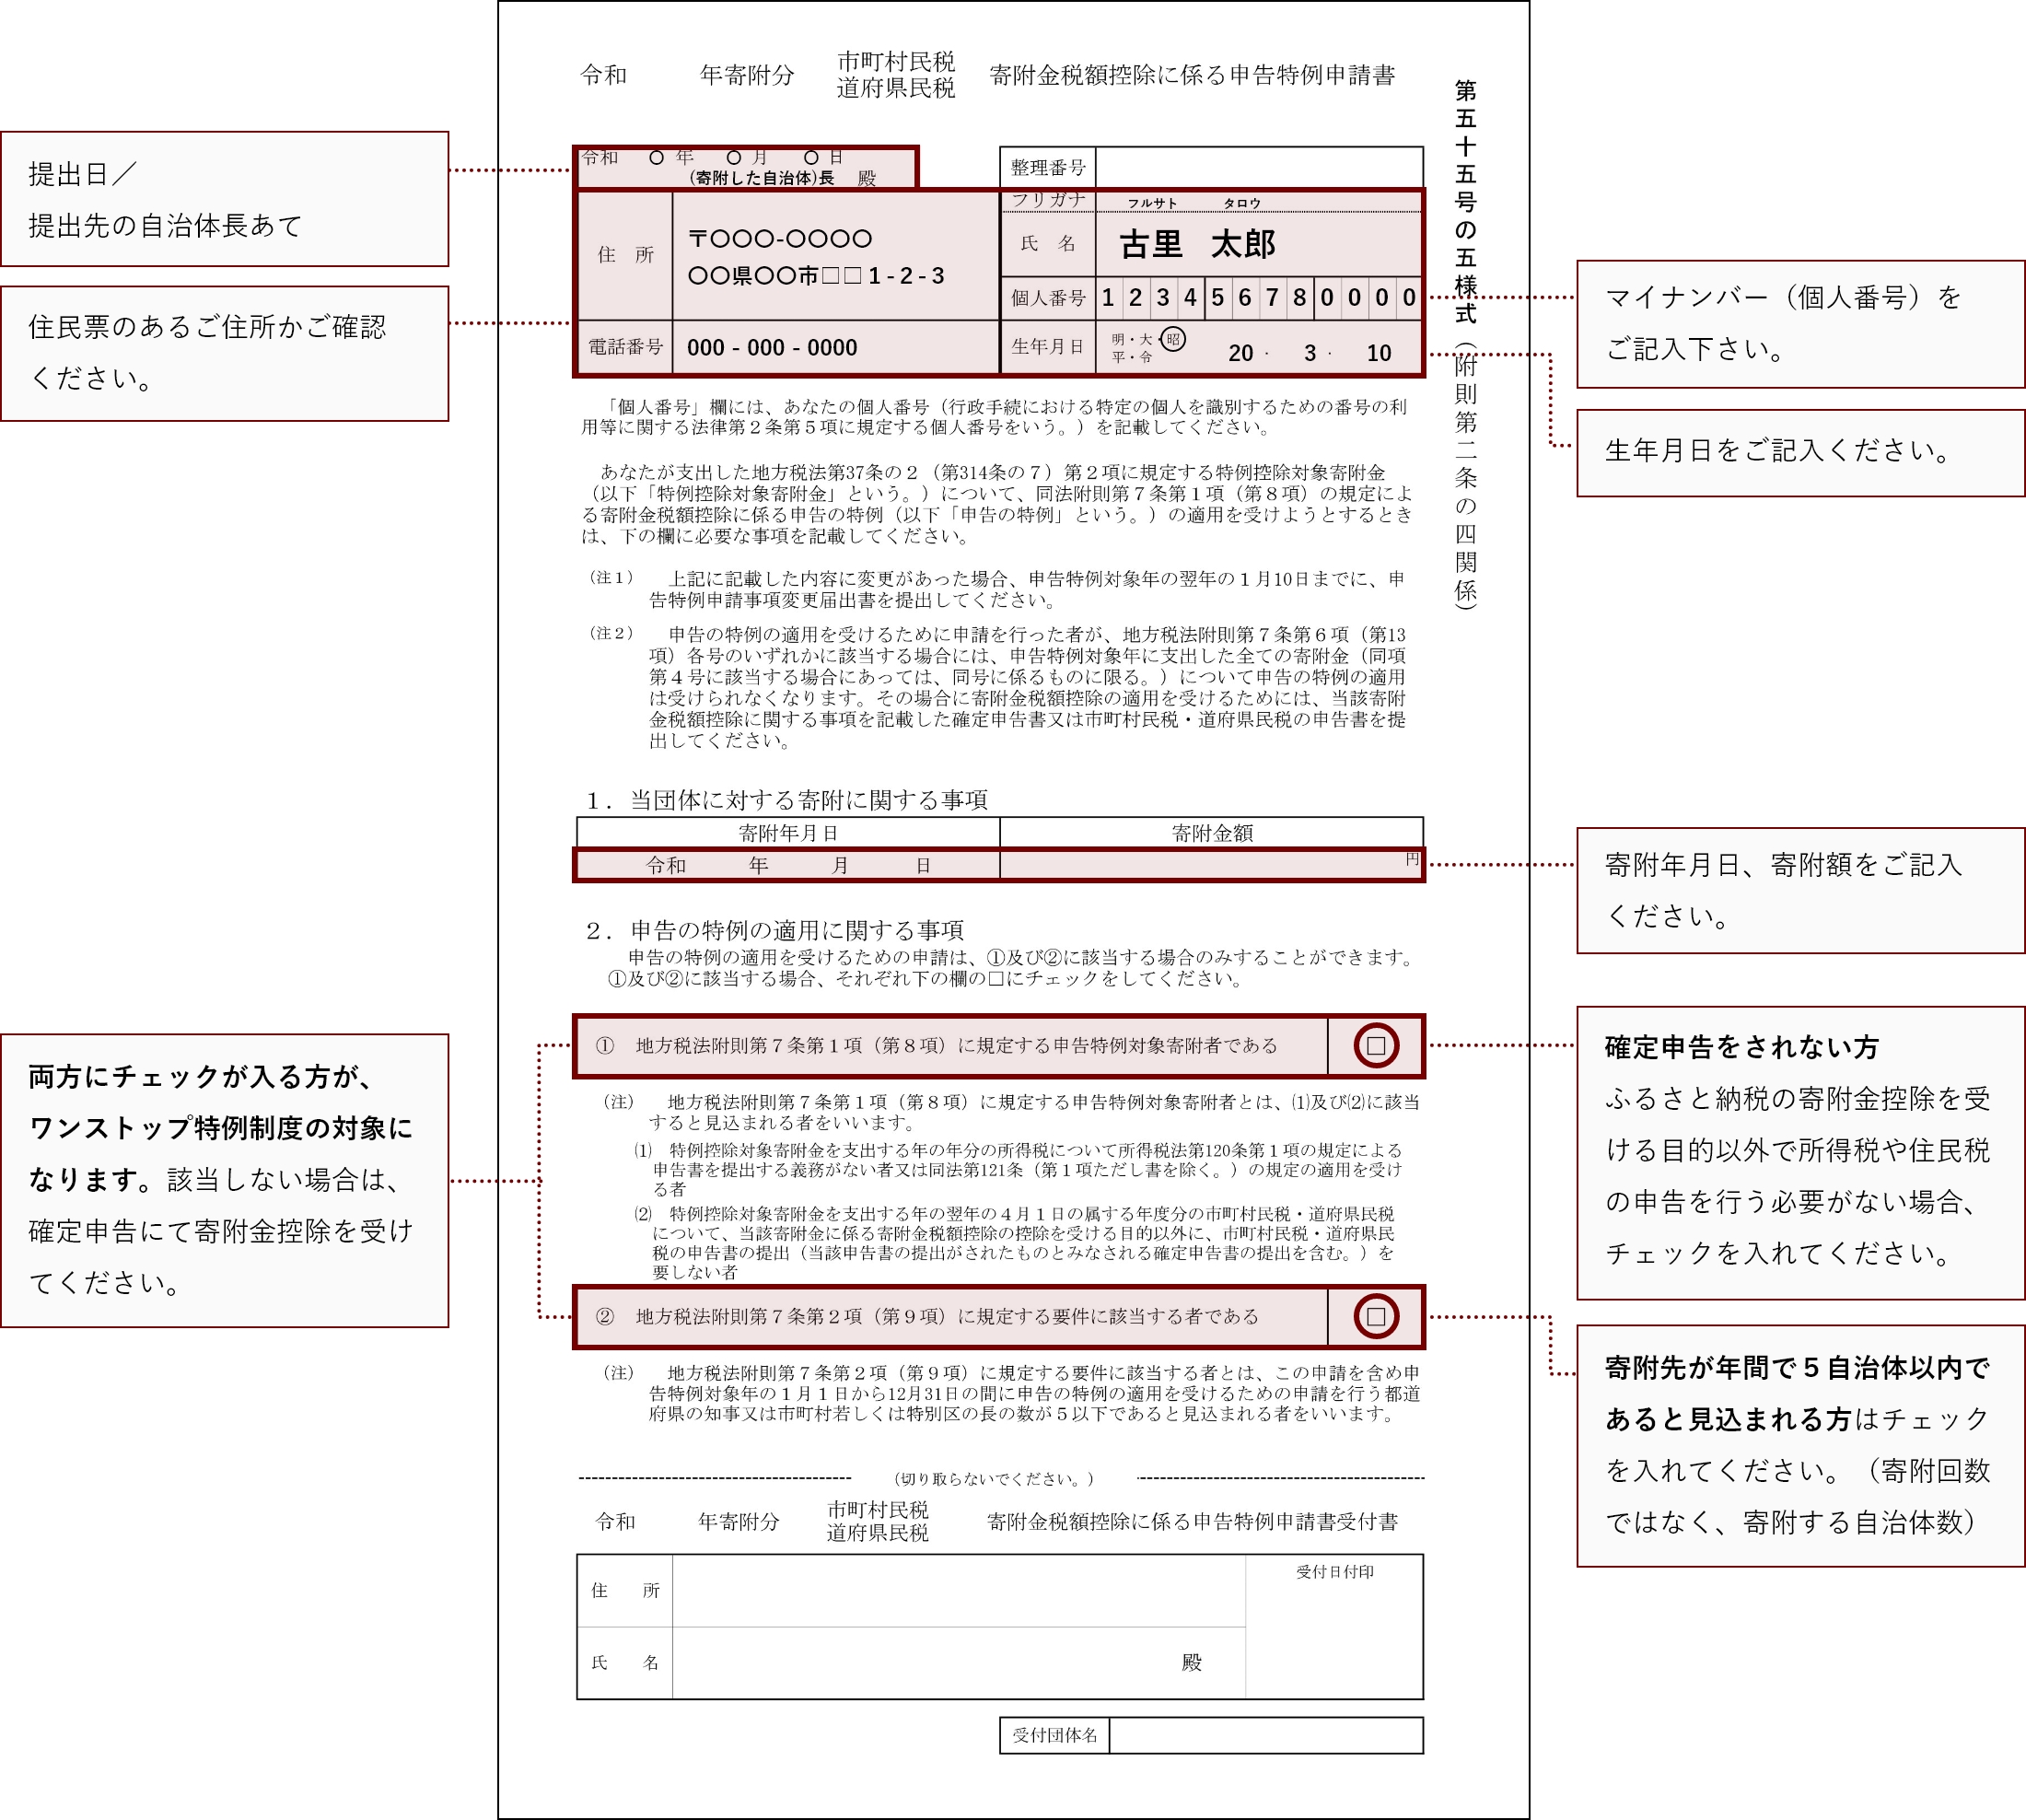
【救済策】1月10日の期限に間に合わなかった場合のリカバリー手順
ワンストップ特例の申請期日は厳格であり、寄附翌年の「1月10日必着(オンライン申請は1月10日23:59まで)」と定められています。1日でも遅延すると、自治体は制度上、特例申請書を受理することができません。
しかし、期限に間に合わなかったからといって、税額控除を諦める必要はまったくありません。国税庁が定める税制上の救済措置として、「確定申告(還付申告)」への切り替えが認められています。
確定申告の通常の受付期間は寄附翌年の2月16日から3月15日までですが、給与所得者によるふるさと納税の還付申告は、寄附翌年の1月1日から5年間にわたって提出可能です。たとえワンストップ申請に間に合わなかった場合でも、以下のステップを踏むことで控除を満額取り戻すことができます。
ステップ1:寄附金受領証明書(または年間寄附データ)を入手
各ふるさと納税ポータルサイト(さとふる、ふるなび、楽天ふるさと納税等)のマイページから、年間寄附額をまとめた「寄附金控除に関する証明書(XMLファイル)」をダウンロードします。
ステップ2:国税庁「確定申告書等作成コーナー」へアクセス
スマートフォンのマイナンバーカード読み取り機能を利用し、e-Taxで申告書を作成します。XMLデータを読み込ませることで、すべての自治体の寄附情報が一括入力され、手入力の手間が省けます。
ステップ3:申告書の送信と還付の受領
申告書を電子送信すれば、通常1〜3週間程度で指定口座に所得税分の還付金が振り込まれ、残りの控除額は翌年度の住民税から減額されます。「1月10日を過ぎた=大損」と思い込まず、冷静に確定申告へシフトすることが重要です。
【プロの結論】ワンストップ特例に向いている人・確定申告を選ぶべき人の判断基準
ワンストップ特例制度は、「確定申告という公的義務の免除」を引き換えに、厳格な条件と手続きスピードを要求する仕組みです。利用者の利便性を追求した制度でありながら、ルールを外れた際のリスクはすべて納税者個人が負う設計になっています。失敗を避けるための明確な判断基準を提示します。
【ワンストップ特例を推奨する人】
- 年間の寄附先自治体数が「厳密に5自治体以下」の会社員・公務員
- 医療費控除、住宅ローン控除(1年目)、雑所得(副業20万円超)などの確定申告予定が一切ない人
- マイナンバーカードを保有し、オンライン申請を1月10日までに確実に完了できる人
【最初から確定申告を選択すべき人】
- 年間に6自治体以上へ寄附を行っている人
- 年間の医療費が家族合計で10万円を超え、医療費控除を申請する予定がある人
- 株式投資の損益通算や副業所得の申告がある人
- 年末年始にかけて引っ越しを行い、住所変更手続きが煩雑になる人
「手軽そうだから」という安易な理由だけでワンストップ特例に固執し、後から確定申告を追加で行って特例が無効化するトラブルは、税制の仕組みに対する認識不足から生じる典型例です。自己のライフスタイルや申告予定に照らし合わせ、確実性の高いルートを選択する姿勢が求められます。
【ワンストップ特例申請】に関するよくある質問(FAQ)
Q1:オンライン申請を完了したのに、受付完了メールが届きません。再申請すべきですか?
A1:二重申請を行う必要はありません。自治体のシステム仕様により、受付完了メールの送信まで数日を要する場合や、迷惑メール設定でブロックされている事例が多くあります。「自治体マイページ」等の申請アプリにログインし、寄附の受付ステータスが「完了」または「処理中」になっていれば正常に受付されています。
Q2:同じ自治体に3回、別の2自治体に1回ずつ寄附しました。自治体数カウントはどうなりますか?
A2:合計寄附回数は5回ですが、自治体数としては「3自治体」のカウントになります。同一自治体への複数回寄附は1自治体として計算されるため、ワンストップ特例の「5自治体以内」という要件を問題なく満たします。ただし、特例申請の手続き自体は「寄附1回ごと」に行う必要があります。
Q3:1月10日の申請期限を過ぎてしまいました。もう控除は受けられないのでしょうか?
A3:ワンストップ特例としての受付は不可となりますが、確定申告(還付申告)を行えば全額の控除を取り戻せます。還付申告は寄附の翌年1月1日から5年間にわたって税務署で受け付けているため、各ポータルサイトから証明書を取得してe-Tax等で申告してください。
Q4:12月に寄附をしてワンストップ申請を済ませましたが、翌年2月に引っ越しました。何か手続きは必要ですか?
A4:手続きは不要です。重要なのは「寄附をした翌年の1月1日時点」でどこに住民票があったかです。翌年2月の転居であれば、寄附翌年1月1日時点の自治体に税務情報が届いているため、特例申請の変更届を提出する必要はありません。
まとめ:手軽さに潜むリスクを回避し確実に住民税控除を受けるために
ワンストップ特例申請は、多忙な給与所得者にとって極めて便利な税制優遇ツールです。オンライン手続きの普及によって利便性は飛躍的に向上しましたが、「5自治体制限」「確定申告による無効化」「1月10日の厳格な期限」という基本原則は変わっていません。
制度の仕組みを正しく把握し、申請後のステータス確認と6月の住民税決定通知書のチェックまでをワンセットとして習慣づけることが、ふるさと納税で損をしないための鉄則となります。 (出典: ワンス トップ 特例 申請(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
