年末調整の保険料控除で損しない書き方と計算の盲点【2026年最新版】
秋風が立ち始め、職場の総務や人事から「年末調整」のアナウンスが届く時期になると、多くの給与所得者の手元に各保険会社から届く「保険料控除証明書」。毎年の恒例行事でありながら、書類の複雑な計算式や細かな記入欄を前に、思わずため息をつく方も少なくないはずです。国税庁の「給与所得者の保険料控除の申告」に基づくこの手続きは、私たちが1年間で支払った保険料に応じて所得税や住民税の負担を軽減できる貴重な権利です。
しかし現場の実態を取材すると、「上限額を超えて保険料を支払っているからこれ以上の提出は無駄」「妻名義の保険は夫の年末調整では申告できないと思い込んで放置していた」といった誤解から、本来戻ってくるはずの還付金を取りこぼしているケースが後を絶ちません。手取り収入の最大化がこれまで以上に切実な課題となるなか、保険料控除の正しい仕組みと計算の盲点を把握しておくことは、極めて現実的な自己防衛策といえます。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除の合計上限額は最大12万円。「上限を超えた保険料の申告が無駄」とは限らず、妻名義の契約でも要件を満たせば夫の控除として適用可能です。
- 要点2:新旧制度の併用ルールや「介護医療保険料控除」「個人年金保険料控除の税制適格特約」など、枠ごとの特性を正しく把握することで控除枠を無駄なく使い切ることができます。
- 要点3:申告書の提出を忘れたり証明書を紛失したりしても、翌年1月以降の確定申告(還付申告)で最大5年間さかのぼって税金を取り戻す救済策が整っています。
【疑問を徹底解明】上限額を超えると無駄?配偶者名義の保険料は控除できるのか
年末調整の時期になると、SNSやマネー相談の現場で必ずといっていいほど交わされるのが「上限を超えて払っている保険料の証明書は、わざわざ提出しなくても同じなのか」という疑問です。生命保険料控除には、一般生命保険料、介護医療保険料、個人年金保険料の3つの枠があり、それぞれに控除限度額(新制度で各4万円、旧制度で各5万円、全体で上限額12万円)が設定されています。例えば、一般生命保険料枠ですでに年額8万円超を支払っていれば、その枠の控除額は上限の4万円に達するため、それ以上の一般枠証明書を出しても計算結果の控除額そのものは変わりません。
ただし、ここで安易に「提出は無駄」と判断するのは早計です。万が一、提出したメインの保険契約に解約や記載ミスなどの不備があった場合、予備の証明書を添付しておけば控除枠を満額キープできる防衛策になります。また、新旧制度の双方に加入している場合、どの契約を組み合わせて申告するかによって控除額に差が出るケースがあるため、上限付近の証明書もすべて手元で試算した上で提出するのが最も堅実な選択です。
さらに盲点となりやすいのが、「配偶者名義の保険契約」の扱いです。国税庁の基本通達によれば、生命保険料控除の対象となる基準は「契約者が誰であるか」ではなく、「実際にその保険料を支払ったのが誰であるか」にあります。つまり、専業主婦の妻名義で加入している医療保険や生命保険であっても、その保険料を夫の給与口座から支払っている(または夫が生活費の中から実質的に負担している)実態があれば、年末調整で配偶者名義の保険料を夫側の控除として申告することが法律上認められています。この事実を知らずに「契約者が妻だから」と諦めている世帯は多く、非常にもったいない機会損失が生じています。

【制度の全貌】新旧制度の違いと控除枠の仕組み|知っておくべき上限12万円の構造
現在の生命保険料控除は、契約締結日に応じて「旧制度(2011年12月31日以前の契約)」と「新制度(2012年1月1日以降の契約)」に二分されています。この2つの制度が混在していることが、年末調整の書類作成をややこしくしている主たる要因です。両者の最も大きな違いは、保障内容に応じた枠組みの数と、それぞれの枠に設定された上限額にあります。
旧制度では「一般生命保険料控除」と「個人年金保険料控除」の2枠(各上限5万円・合計上限10万円)でしたが、新制度では医療費増大の社会的背景を受けて「介護医療保険料控除」が新設され、計3枠(各上限4万円・合計上限12万円)へと再編されました。過去の契約と近年の契約が混在している場合、枠ごとに新旧の選択または合算が可能ですが、どのような組み合わせであっても全体の合計控除上限額は12万円を超えることはありません。
また、個人年金保険料を申告する際には、保険契約に「個人年金保険料税制適格特約」が付帯されているかどうかが極めて重要になります。この特約が付いていない個人年金保険(例えば一時払いタイプや据置期間が短い商品など)は、商品名に「年金」と入っていても個人年金保険料控除の枠ではなく、「一般生命保険料控除」の枠に放り込まれてしまいます。すでに死亡保険などで一般枠が埋まっている場合、特約のない個人年金保険料は控除の恩恵を一切受けられないという事態に陥るため、契約時の約款や手元の控除証明書の記載区分を必ず確認してください。
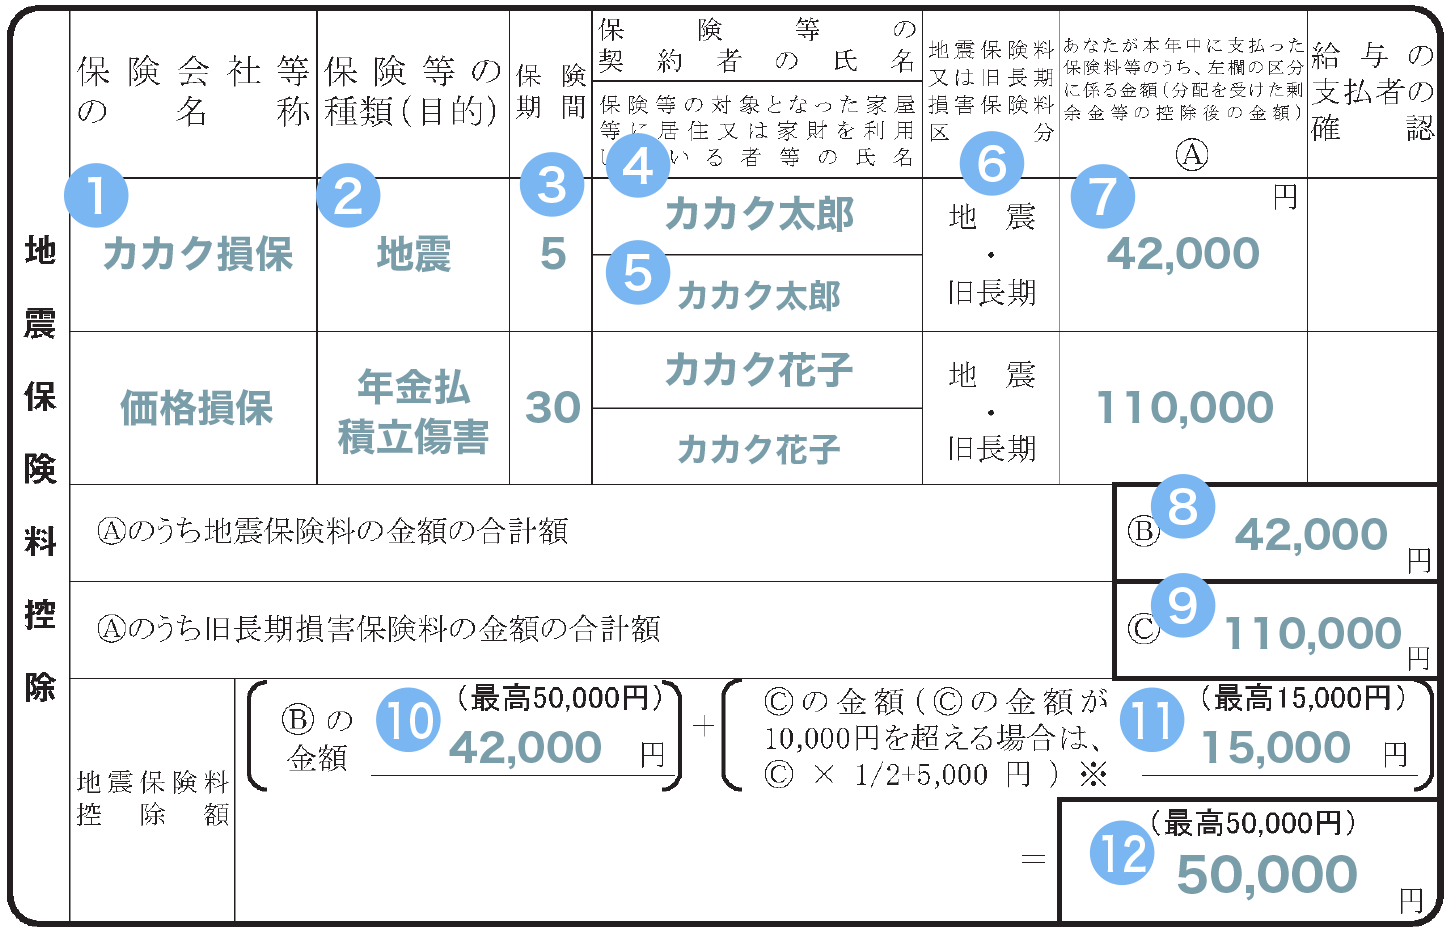
自然災害への備えとして加入者が増えている「地震保険料控除」についても触れておきましょう。地震保険料控除は、所得税で支払保険料の全額(最高5万円)、住民税で支払保険料の半額(最高2万5,000円)が控除されます。火災保険の本体部分は原則として控除対象外(2006年の法改正で旧長期損害保険料控除の経過措置を除き廃止)ですが、付帯する地震保険部分は手堅い節税枠として機能します。
【データ比較検証】所得税・住民税の控除額と還付金の目安シミュレーション
保険料控除によって「実際にいくら税金が安くなり、還付金として戻ってくるのか」を具体的にイメージできている人は意外と多くありません。控除額とは「税金そのものが安くなる金額」ではなく、「課税対象となる所得から差し引かれる金額」を指します。したがって、実際の減税額は、計算された控除額にご自身の適用税率(所得税率+住民税率10%)を掛け合わせた数値となります。
以下に、新旧制度における計算式の違いと、年収モデル別の控除・還付金額の目安を整理しました。
| 制度区分・年収モデル | 年間支払保険料 | 所得控除額(所得税 / 住民税) | 年間減税・還付金目安(編集部試算) |
|---|---|---|---|
| 新制度(1枠のみ上限適用) | 年額80,000円超 | 40,000円 / 28,000円 | 約6,800円〜10,800円(税率に応じる) |
| 新制度(3枠すべて満額適用) | 各枠8万円超(計24万円以上) | 120,000円 / 70,000円(※住民税上限) | 約19,000円〜34,000円 |
| 年収450万円世帯(所得税率5%) | 一般・医療の計2枠で満額 | 80,000円 / 56,000円 | 約9,600円(所得税4,000円+住民税5,600円) |
| 年収700万円世帯(所得税率20%) | 新制度3枠+地震保険(満額) | 170,000円 / 95,000円 | 約43,500円(所得税34,000円+住民税9,500円) |
ここで着目すべきは、戻ってくるお金の時期と仕組みです。「還付金はいつ戻るのか」という点について、所得税分は12月(企業によっては1月)の給与振込時に、年末調整の過不足税額精算として給与明細上で上乗せ還付されます。一方で、住民税分はその場で現金が戻るわけではなく、翌年6月から翌々年5月にかけて毎月天引きされる住民税額が減額される形で反映されます。つまり、年末調整の恩恵は「年末の臨時ボーナス的な還付」と「翌年の手取りアップ」という2つの時間軸で効いてくるわけです。
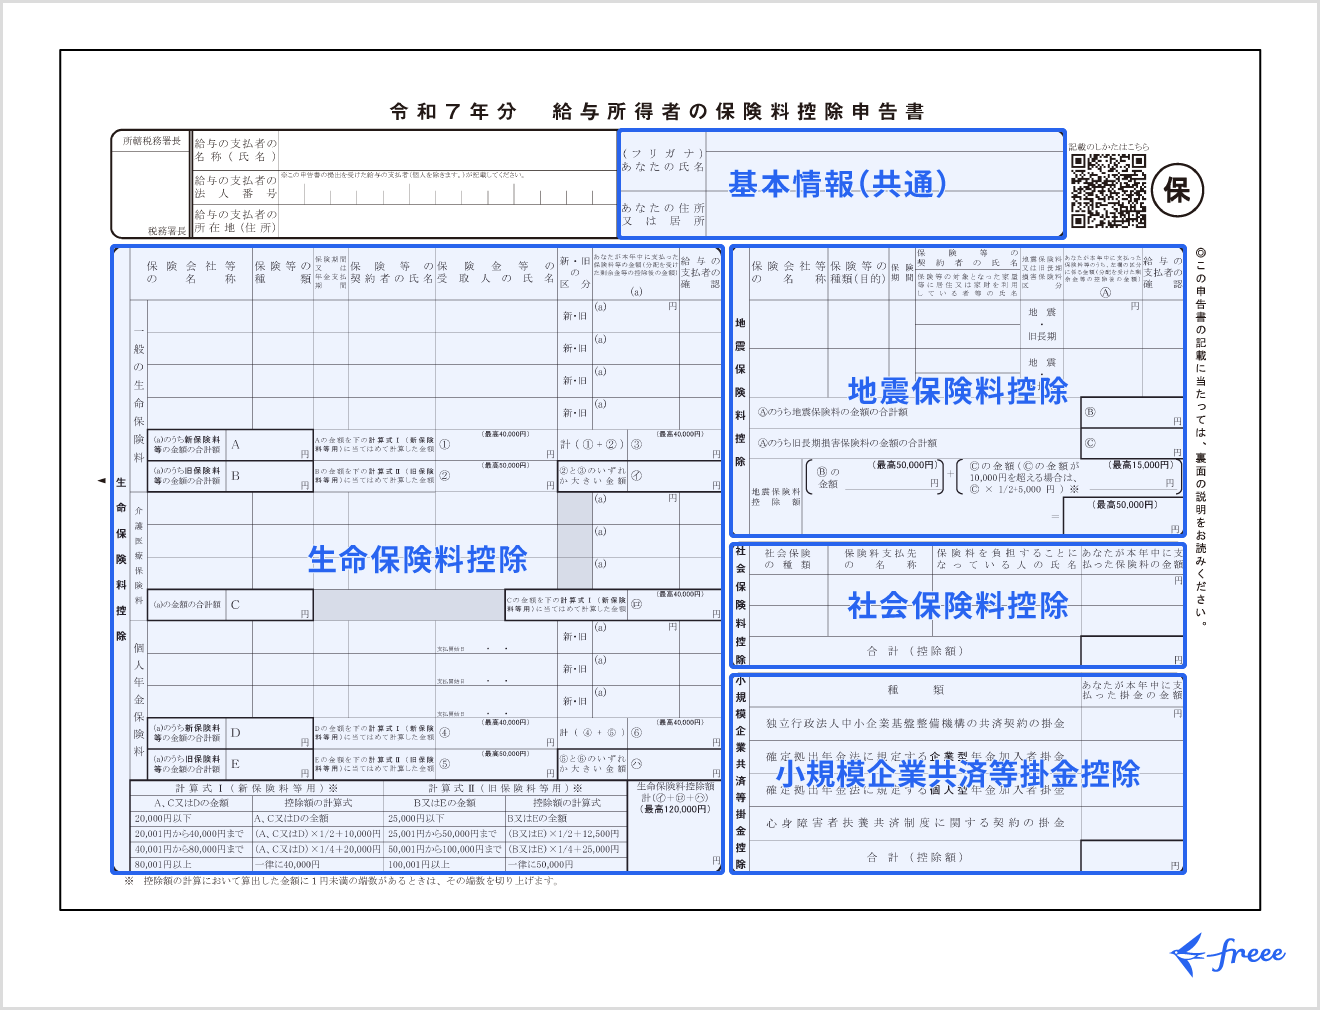
【実践ガイド】保険料控除申告書の書き方と記入例|ネット申請・電子化の現場トレンド
いざ書類を書こうとしたとき、申告書の細かなマス目を見て手が止まってしまう方は多いはずです。給与所得者の保険料控除申告書の作成にあたっては、以下のステップを押さえておけば迷うことはありません。
- 保険会社から届いた「控除証明書」を手元に揃える:証明書面にある「適用制度(新・旧)」「保険種類」「保険契約者名」「受取人名」「証明額(または参考額)」を確認します。なお、年内に支払う見込み額(申告額)が記載されている場合は、その「申告額」を使用します。
- 枠ごとに転記する:一般生命保険料、介護医療保険料、個人年金保険料の各ブロックに、保険会社名、保険種類、保険期間、保険契約者名、受取人名を転記し、「新・旧の区分」にチェックを入れます。
- 計算式に当てはめて控除額を算出する:用紙右側に印刷されている計算式(新制度なら「支払額×1/2+1万円」など)に当てはめて、それぞれの枠の控除額を計算し、合算欄へ記入します。
現在、大手企業を中心に年末調整のネット申請・電子化が標準的な運用になりつつあります。国税庁が推進するマイナポータル連携や、民間労務給与クラウド(SmartHRやマネーフォワード等)の導入が進んだ職場では、保険会社から送付されるXML形式の電子データをアップロードするだけで、控除額の自動計算から申告データの生成までが瞬時に完了します。従来の「紙の証明書をハサミで切り取ってのり付けする」作業から解放されつつある点も、押さえておきたい業務環境の変化です。
【実態検証】現場で頻発するトラブルと盲点|証明書紛失・提出遅れの対処法
年末調整の締め切り間際になると、全国の総務担当者を悩ませる2大トラブルが「控除証明書の紛失」と「書類の提出遅れ・出し忘れ」です。編集部が取材した都内IT企業の人事担当者は、「11月中旬の提出締切日を過ぎてから『証明書を失くした』『自宅の引き出しを探しても見当たらない』と駆け込んでくる社員が毎年一定数存在する」と明かします。
もし保険料控除証明書を紛失してしまった場合でも、決して焦る必要はありません。現在、主要な生命保険・損害保険各社では、契約者専用のマイページ(WEBサイト)から「電子版控除証明書(XMLデータまたはPDF)」を即日ダウンロードできる体制を整えています。紙の再発行郵送を待つと1週間から10日程度を要しますが、WEB再発行であれば最短数分で再取得が可能です。勤務先が紙での原本提出を求めている場合でも、「現在再発行手続き中であり、届き次第差し替える」旨を総務へ相談することで、柔軟に対応してもらえるケースが大半です。
それでも社内締め切りに間に合わず、保険料控除申告書を出し忘れてしまった場合はどうすればよいのでしょうか。答えは極めて明確で、年明けの確定申告(還付申告)を行えば税金は100%取り戻せます。会社員であっても、翌年1月以降にマイナンバーカードとスマートフォンを使って「e-Tax」から申告書を作成・送信すれば、早ければ2〜3週間程度で指定口座に還付金が振り込まれます。さらに、還付申告は対象年の翌年1月1日から「5年間」にわたって遡及して行使できる権利です。「去年も一昨年も出し忘れていた」という保険料があるなら、今からでも税務署への申告で手取りを回復させることが可能です。
【プロの結論】家計防衛と税制活用|保険料控除を使い倒す人・慎重になるべき人の判断基準
家計管理と資産運用の観点から、ファイナンシャルプランナーや税理士などの専門家が一貫して警鐘を鳴らしている心理的落とし穴があります。それが「節税になるからという理由で、不要な民間保険に加入してしまう本末転倒」です。行動経済学でいう「アンカリング効果」や「サンクコスト効果」に引きずられ、年数千円から数万円の税金を取り戻すために、年間十数万円もの不要な特約や積立保険に手を出してしまっては、家計全体で見れば大幅なキャッシュフローの赤字を招きます。
保険料控除を最大限に活用すべき人と、契約内容を見直して慎重になるべき人の基準は、明確に分かれます。
- 保険料控除を使い倒すべき人:
- すでに必要十分な保障(掛け捨ての医療保険・定期死亡保険等)に加入しており、その枠の範囲内で過不足なく控除を適用させている世帯。
- 高所得者層(所得税率が高い人ほど控除による減税インパクトが大きいため、所得控除の恩恵をフルに享受できる)。
- 老後資金の一部として、あらかじめ元本確保と確定年金給付を設計した上で「税制適格特約つき個人年金保険」を計画的に活用している層。
- 慎重になるべき・見直しを検討すべき人:
- 「年末調整で控除枠が余っているから」という理由だけで、セールスされるがままに貯蓄型保険や個人年金を追加契約しようとしている人。
- 現在、新NISAやiDeCoなど、より投資効率や運用益非課税の恩恵が大きい制度の拠出余力を残している人(資金の流動性を拘束される保険より、NISA等の投資信託を優先すべき局面が多い)。
- 新旧制度の上限(12万円)を大幅に超過して毎月数万円単位の保険料を払い続けており、家計の貯蓄率を圧迫している世帯。
制度に踊らされることなく、「真に必要なリスクヘッジとして入っている保険の副産物として、年末調整控除をきっちり回収する」というスタンスこそが、最も賢明な家計防衛の鉄則です。
【年末調整の保険料控除】に関するよくある質問(FAQ)
Q1:妻がパート(年収100万円以下)で働いている場合、妻名義の生命保険料は夫の年末調整で申告できますか?
A1:はい、申告可能です。前述の通り、控除の対象となるか否かの判定基準は「契約者」ではなく「誰が保険料を実質的に支払っているか」です。妻に納税義務が発生しない非課税枠内や低所得である場合、生計を一にする夫が保険料を負担している実態があれば、夫の年末調整で配偶者名義の保険料控除として申請し、夫の税率で税金を取り戻すことができます。
Q2:年の途中で解約した保険や、失効してしまった保険の証明書は申告に使えますか?
A2:その年の1月1日から解約日(失効日)までに実際に支払った保険料があれば、その金額分については控除の対象になります。保険会社から送付される控除証明書にも、その年に払い込みが完了した実績額が記載されていれば申告可能です。ただし、解約返戻金を受け取ったことで一時所得が発生する場合などは、別途確定申告が必要になるケースがあるため留意してください。
Q3:保険料控除の電子化(マイナポータル連携)を使うメリットとデメリットは何ですか?
A3:最大のメリットは、紙の証明書の収集・保管・貼り付けの手間がゼロになり、計算ミスによる書類の差し戻しが防げる点です。一方のデメリットは、契約している保険会社が電子交付に対応している必要があり、かつマイナポータルや専用民間アプリの初期認証設定に一定のITリテラシーが求められる点です。とはいえ、一度連携を完了させれば翌年以降の作業負荷が劇的に軽減されるため、利用可能な環境であれば導入を強くおすすめします。
まとめ:今後の動向と失敗しないための判断基準
給与所得者にとって年末調整は、自らの手で手取り額を守り、過剰に源泉徴収された税金を正当に取り戻すための最も身近な防衛戦線です。生命保険料控除の上限12万円や地震保険料控除の5万円という枠組みは、一つひとつの節税額で見れば年間数千円から数万円の差に見えるかもしれません。しかし、10年、20年という長期スパンで積み重なれば、数十万円単位の可処分所得の格差となって家計に跳ね返ってきます。
「上限を超えているからといって提出を省略しない」「配偶者名義の保険料もしっかり精査する」「万が一の出し忘れは確定申告で即座にリカバリーする」――この3原則を徹底するだけでも、制度の盲点による損失は完全に回避できます。2026年以降のさらなる電子化・ペーパーレス化の波を味方につけながら、ご自身の保険ポートフォリオと控除枠のバランスを今一度総点検し、無駄のないスマートな年末調整を完遂してください。 (出典: 年末 調整 保険 料 控除(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
