金利が上がるとどうなる?30年ぶり利上げで住宅ローンと株価の激変真相
日本経済が四半世紀以上にわたって続いた「超低金利のぬるま湯」から抜け出し、劇的な転換点を迎えました。2026年6月の日本銀行による政策金利1%への引き上げ、そして同年9月に長期金利が1996年以来30年ぶりとなる一時3%台へ突入したという衝撃的なニュースは、金融市場のみならず、日々の生活を営むあらゆる家計に激震を走らせています。
テレビのニュースやネット空間では「住宅ローンの返済額が跳ね上がる」「株価が暴落するのではないか」「預金利息が増えて得をする」など、期待と不安が入り混じった無数の言説が飛び交っています。金利が上がると生活はどうなるのか、現在の実態はどうなっているのでしょうか。大手メディアが報じる表面的な数字の裏側に潜む、私たちの財布とマネーリテラシーを揺さぶる決定的な構造変化を、徹底取材と金融データから解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の政策金利1%引き上げと長期金利3%突破により、預金利息の恩恵を受ける層とローン返済負担が膨らむ層の二極化が急速に進行。
- 要点2:株価は借入過多なグロース株に逆風となる一方、利ざやが拡大する銀行・保険など恩恵を受ける業界が市場を牽引し、為替は日米金利差の縮小から円高ドル安基調へシフト。
- 要点3:「金利上昇=即座に固定金利へ借換・全額繰り上げ返済」は手元資金枯渇を招く危険な罠であり、インフレ率を踏まえた戦略的防衛策が不可欠。
【生活激変の真相】金利が上がるとどうなる?住宅ローン・株価・円相場への意外な影響
「金利が上がる」という現象の本質は、「お金を借りるコスト(資本コスト)が上がり、お金を預ける価値が高まる」という極めてシンプルな力学にあります。しかし、このシンプルな原則が現代の複雑な社会システムを通過するとき、家計やマーケットには予測を超えた連鎖反応が引き起こされます。
背景にあるのは、世界的な物価高と長引いた円安に起因するインフレ圧力です。日本銀行が舵を切った物価上昇インフレ利上げの真相は、急激な物価高騰によって国民の実質賃金が目減りし続ける事態を食い止めるための「劇薬」の投与に他なりません。中央銀行が市場に出回るお金の流通量を引き締め、過熱する需要を冷ますことで、物価の安定を図る狙いがあります。
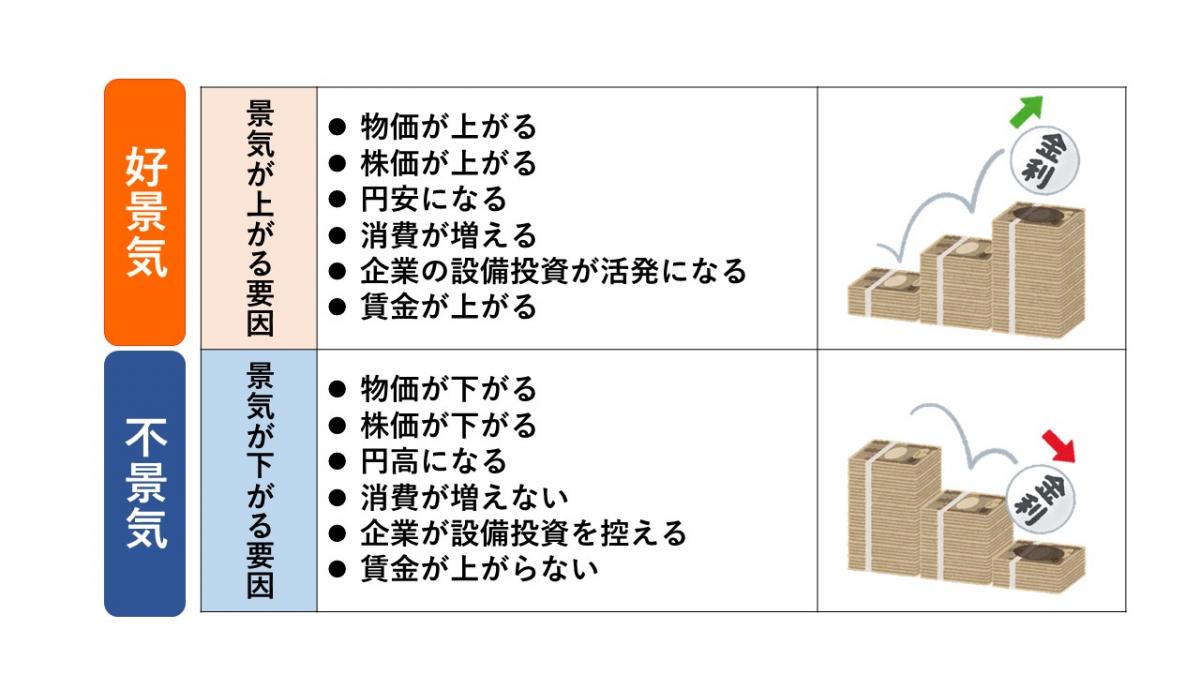
生活への影響として最も直感的なのが為替市場です。これまで「米国の高金利・日本のゼロ金利」という構造によって激しい円安ドル安が放置されてきましたが、日本の利上げによって円高ドル安金利の仕組みがダイレクトに作動し始めました。日米の金利差が縮小することで、投資家がドルを売って円を買い戻す動きが強まり、輸入品価格やエネルギーコストの抑制という形での恩恵が家計にも届き始めています。
一方で、資産運用を行っている層にとって最大の関心事は「株式市場への打撃」でしょう。一般的に金利上昇株価影響理由として語られるのは、企業の資金調達コストが増加し、設備投資や新規事業への支出が鈍化することです。とりわけ借入金に依存して成長を急ぐ新興IT企業やグロース市場の銘柄には強い逆風が吹き荒れます。しかし、全ての企業が沈むわけではありません。金利のある世界への回帰は、日本市場において「持てる企業」と「持たざる企業」を冷徹に選別する契機となっています。
【2026年最新ニュース】日銀利上げの決定打|植田総裁の会見と政策金利1%への軌跡
現在私たちが目の当たりにしている歴史的な金利高水準は、決して一夜にして訪れたものではありません。2024年春のマイナス金利解除から始まった日本銀行の金融正常化プロセスは、2026年に入り一気に加速しました。日銀利上げ2026年最新ニュースとして金融界を揺るがしたのが、2026年6月政策決定会合における政策金利1%への引き上げです。
日本銀行の植田和男総裁が公式発表の経緯を語った定例記者会見は、金融ジャーナリストの間でも極めて緊張感の高いものとして記録されています。会見場に現れた植田総裁は、従来見せていた慎重な言い回しを一変させ、毅然とした口調で次のように語りかけました。
「賃金と物価の好循環が着実に定着し、基調的なインフレ率が目標である2%に沿った形で推移している。経済の自律的な回復を後押ししつつ、過度な円安リスクを是正するためには、金融緩和の度合いを段階的に調整することが妥当であると判断した」
この歴史的決定を受け、債券市場では新発10年物国債の利回り(長期金利)が急騰。2026年9月には一時3%台に乗る事態となり、これは1996年以来実に30年ぶりの高水準を記録しました。その直後、市場はわずかに調整を見せたものの、9月中旬時点でも2.98%前後で推移しており、日本が「金利3%時代」へ不可逆的に突入した事実を裏付けています。
【徹底比較】金利上昇局面における家計とマネー環境の変化一覧
金利が動くと、投資を行っていない人の暮らしさえも根本から書き換わります。預金の利息、住宅ローンの返済額、マイカーローン、さらには保有資産の評価額まで、あらゆる数字が変動の渦に巻き込まれます。かつての超低金利時代(2024年以前)と、利上げが定着した2026年現在の環境を客観的データで比較しました。
| 項目 | 詳細・数値データ(2026年現在) | 一般的な基準・相場(2024年以前) | 編集部の見解・評価 |
|---|---|---|---|
| 政策金利(無担保コール翌日物) | 1.00%(2026年6月引き上げ) | -0.10% 〜 0.10%(異次元緩和期) | 歴史的な金融正常化。超低金利時代の完全終焉を意味する数値。 |
| 長期金利(10年国債利回り) | 一時3.0%台(9月中旬2.984%) | 0.0% 〜 0.8%程度 | 1996年以来30年ぶりの水準。固定金利型ローンの基準値が激変。 |
| 普通預金・定期預金金利 | 普通:0.20%〜0.35% 定期(1年):0.80%〜1.20% | 普通:0.001% 定期:0.002% | 普通預金は改定日から自動反映。1000万円預金で年数万円〜10万円超の利息が発生。 |
| 住宅ローン(変動金利) | 基準金利引き上げ(実行0.7%〜1.1%) | ネット銀行中心に0.3%〜0.4%台 | 返済額見直し期が到来。5年ルール・125%ルールの適用有無で明暗。 |
| 住宅ローン(全期間固定) | 2.3%〜2.8%前後(フラット35等) | 1.2%〜1.5%前後 | 借入当初の返済額負担が重くなり、新規借入者の借入限度額が縮小。 |
| 為替レート(米ドル/円) | 135円〜142円水準(円高方向へ修正) | 155円〜160円台(歴史的円安) | 輸入品や海外エネルギー価格の沈静化に寄与。海外旅行負担も緩和。 |

【実態検証】住宅ローンの現場で起きている異変|繰り上げ返済をめぐるネットの阿鼻叫喚
金利が上がるとどうなる住宅ローンの問題は、今や現役世代の最大の関心事となっています。都市銀行各行が短期プライムレートを引き上げ、変動金利の適用利率が相次いで改定されたことで、住宅ローンの契約者のコミュニティには激しい動揺が広がっています。
SNSや知恵袋、大手掲示板では、住宅ローン繰り上げ返済ネットの反応が連日過熱しています。「毎月の返済額が1万5000円も上がった」「利息ばかり取られて元金が一向に減らない」といった悲鳴が上がる一方で、「退職金や手元の貯金を全額はたいて繰り上げ返済を敢行した」という報告が散見されます。しかし、現場の住宅ローンアドバイザーやFP(ファイナンシャルプランナー)への取材では、全く異なる深刻な現実が浮かび上がっています。
都内のメガバンク相談窓口で対応にあたる融資担当者は、切実な表情でこう明かします。
「『金利が上がって怖いから、手元にある現金をすべて繰り上げ返済に回したい』とパニック状態で駆け込んでくるお客様が目立ちます。しかし、手元の生活防衛資金まで返済に充ててしまい、子どもの教育費や予期せぬ医療費の発生で家計が破綻の危機に瀕するケースが後を絶ちません。手元資金を枯渇させる繰り上げ返済は、金利上昇以上に致命的なリスクです」
多くの契約者が誤解しているのが、いわゆる「5年ルール・125%ルール」の存在です。多くの銀行の変動金利では、金利が上昇しても5年間は毎月の返済額が変わらず、改定時も従来の125%までしか引き上げられない仕組みが採用されています。一見すると家計を守る防波堤に見えますが、返済額の内訳の中で「利息」の占める割合が急増し、元金の減り方が極端に遅くなっている現実に気づいていない人が少なくありません。最悪の場合、満期を迎えても元金が残り、最後に一括返済を求められる「未払利息問題」が潜んでいます。
では、変動金利固定金利どっちおすすめなのか。編集部が複数の住宅ローン専門家を取材した結果導き出した判断基準は明快です。すでに残債が1500万円以下で残期間が10年を切っている世帯や、年間で十分な黒字を出せる世帯は、現状の変動金利を維持しつつ手元資金を運用に回すのが合理的です。一方で、残債が4000万円以上あり借入期間が30年以上残っている世帯、あるいは毎月数万円の金利上昇に耐えられないギリギリの収支で組んでいる家庭は、固定金利への借り換えや段階的な固定特約へのシフトを本気で検討すべき分岐点に来ています。
【勝者と敗者の構造】金利上昇で恩恵を受ける業界・企業と家計の明暗
金利上昇はすべての経済主体に平等な打撃を与えるわけではありません。資本主義の原則通り、そこには明確な「富の再配分」と「勝者と敗者」が存在します。
株式市場において、金利上昇恩恵を受ける業界企業として筆頭に挙げられるのがメガバンクや有力地方銀行を中心とする金融セクターです。日銀がマイナス金利を導入していた時代、銀行は預金を集めても運用先がなく「利ざやの消失」に喘いでいました。しかし、金利が上がったことで預貸金利ざや(貸出金利と預金金利の差)が劇的に改善。さらに大手生命保険や損害保険各社も、保有する国債の運用利回りが跳ね上がるため、業績の大幅な上方修正が相次いでいます。キャッシュリッチで無借金経営を続けてきた優良製造業も、手元資金の利息収入が増加し、財務体質をさらに強固にしています。
対照的に、巨額の負債を抱えてレバレッジを効かせてきた不動産デベロッパーや、利益が出ていない段階で先行投資を繰り返す赤字新興バイオ・テック企業は、金利負担の急増による業績悪化という過酷な試練に直面しています。
個人レベルでの預金金利メリットデメリット詳細まとめに目を向けると、こちらも光と影が交錯しています。大手銀行の普通預金金利は、長年続いた「0.001%」という雀の涙から0.2%〜0.35%へと引き上げられ、定期預金に至っては1%を超えるプランが定着しました。1000万円を1年間定期に預ければ、税引前で10万円以上の利息が振り込まれる計算になります。かつての「銀行にお金を置いても1円にもならない」という常識は完全に覆されました。
しかし、ここに巧妙なマネーの錯覚(インフレの罠)が存在します。預金金利が1%に上がったとしても、世の中の物価が年2%〜3%のペースで上昇していれば、手持ちのお金の「実質的な購買力」は確実に目減りしています。数字上は通帳の残高が増えているように見えても、買えるものの量が減っている以上、預金一本槍の資産形成は「静かな資産喪失」を意味するのです。
一般に知られていない盲点とネットの誤解|家計を守るための実践的防衛策
情報が氾濫する中で、ネット上で定説のように語られている言説の中には、重大な誤解を孕んだものが数多く存在します。取材班が金融リテラシーの観点から暴いた「3大誤解」を検証します。
第1の誤解は、「金利が上がったから、今すぐ固定金利に乗り換えるのが正解」という盲信です。長期金利が3%近辺まで上昇した2026年現在、固定金利の店頭表示金利やすでに優遇幅を引いた実行金利は、変動金利よりも1.5%〜2%近く高い水準に設定されています。今から変動から固定へ借り換えた場合、その瞬間から毎月の返済額が数万円単位で跳ね上がります。金利上昇の恐怖を避けるために、自ら進んで高金利の重荷を背負い込む本末転倒な選択になりかねません。
第2の誤解は、「預金金利が1%を超えたのだから、新NISAや株式投資をやめて貯金に戻るべき」という極論です。行動経済学における「損失回避バイアス」が働き、株価の乱高下に怯えた個人投資家が投資信託を解約して定期預金へ逃避する事例が見られます。しかし前述の通り、インフレ率が金利を上回っている環境下において、リスク資産を全額手放す行為はインフレに対する無防備な敗北宣言に等しいといえます。
政策金利引き上げ家計影響対策として本当に必要なのは、感情的な極端論に走るのではなく、「キャッシュフローの心理的バウンダリー(境界線)」を明確に引くことです。生活費の半年から1年分に相当する現金を普通預金や好利回りの短期定期預金として確保(防衛資金)した上で、残りの資金は世界経済の成長を取り込めるインデックス投資に配分し、住宅ローンは繰り上げ返済ではなく「いつでも返済できる流動性」を確保したまま手元に留めておくのが最も堅実な戦略です。
【プロの結論】金利ある世界で生き残る人・後悔する人の判断基準
日本経済が「金利のある世界」に移行した今、個人のマネー戦略は明確な分岐点に立たされています。どのような人が現在の環境を追い風にでき、どのような人が家計破綻の淵へ追い込まれるのか、判断基準を整理しました。
【金利上昇を味方にできる人の条件】
- 生活防衛資金(生活費6ヶ月〜1年分)を確保した上で、余剰資金を株式や外貨などのインフレ連動資産に分散投資している人。
- 住宅ローンの借入額が年収の5倍〜6倍以内に収まっており、金利が1〜2%上昇しても毎月の家計が黒字を維持できる人。
- 銀行ごとの預金金利キャンペーンやネット銀行の優遇金利をこまめに比較し、預け先を柔軟にシフトできる人。
- 銀行やインフルエンサーの不安を煽る言葉に惑わされず、数字と客観的データに基づいて意思決定できる人。
【今すぐ行動を見直すべき・後悔しやすい人の条件】
- 年収倍率7倍〜8倍超の限界ギリギリのペアローンを変動金利で組み、家計の貯蓄がほとんどない世帯。
- 「金利が上がった」というパニックから、手元の預金を全額住宅ローンの繰り上げ返済に突っ込もうとしている人。
- 通帳の金利表記だけを見て「1%も付くなら投資は不要」と錯覚し、インフレによる実質購買力の低下を放置している人。
- 5年ルール・125%ルールの仕組みを理解せず、「返済額が変わっていないから大丈夫」と明細の利息額を確認していない人。
【金利が上がるとどうなる】に関するよくある質問(FAQ)
Q1:変動金利で住宅ローンを返済中ですが、今すぐ全額繰り上げ返済をすべきでしょうか?
A1:手元にある現金をすべて繰り上げ返済に回すのは絶対に避けるべきです。病気や失職、教育費の突発的な支出に対応するための「生活防衛資金(最低でも半年〜1年分の生活費)」を手元に残すことが鉄則です。また、手元資金を高利回りの運用や預金に置いておき、「いつでも返済できる準備」をしておく方が家計のリスク耐性は高まります。
Q2:預金金利が1%近くまで上がったなら、新NISAでの投資を中止して定期預金に絞るべきですか?
A2:定期預金だけに絞るのはおすすめできません。物価が年2%以上上昇している局面では、1%の預金金利ではインフレに負けて実質的な購買力が低下してしまいます。リスク許容度の範囲内で、新NISAを通じた世界分散投資を継続しつつ、確実に使う予定のある資金を好利回りの定期預金に預ける「ハイブリッド運用」が賢明です。
Q3:金利が上がると株価は必ず大暴落するというのは本当ですか?
A3:決してすべての株が一律に暴落するわけではありません。借入金の多い企業や割高なグロース株には下落圧力がかかりますが、金利上昇によって利ざやが拡大する銀行や保険などの金融株、手元資金が潤沢な優良企業には強い追い風となります。金利上昇の局面では、市場全体を買うだけでなく、恩恵を受けるセクターを見極める視点が重要です。
まとめ:今後の動向と失敗しないための判断基準
2026年、30年ぶりとなる長期金利3%台の到達と日銀の利上げは、日本人が長年忘れていた「金利というコスト」と「資本の価値」を強烈に思い出させる契機となりました。金利が上がる現象は、単なる家計への負担増だけではなく、歪んだ円安の是正や預金利息の復活といった明確な恩恵も同時にもたらしています。
これからの時代を生き抜くために最も危険なのは、メディアのセンセーショナルな見出しに怯えて極端な行動に走ることです。「変動から固定への無謀な借り換え」や「手元資金を枯渇させる無計画な繰り上げ返済」は、家庭の財務基盤を根底から破壊しかねません。冷静に自身の住宅ローンの内訳を把握し、インフレ率を見据えた分散投資を続けながら、金利のある世界の波を乗りこなす賢固な家計を築いていきましょう。 (出典: 金利 が 上がる と どうなる(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
