交際費とは?経費にできる境界線と損金算入の最新ルール徹底解説
企業の決算期や個人事業主の確定申告シーズンを迎えるたび、現場の経営者や経理実務担当者を悩ませる最大の火種が「交際費の線引き」です。「取引先との会食はどこまで経費として認められるのか」「会議費や福利厚生費とどう区別すれば税務調査で指摘されないのか」といった疑問は、実務の現場で日常茶飯事のように飛び交っています。国税庁が公表する法人税関係の調査事績でも、交際費等の仮装・隠蔽や過大計上は、常に申告漏れ所得金額の上位に名を連ねる要注意項目です。
税制改正によって「1人あたり1万円以下の社外飲食費」を交際費から除外できる特例基準が定着した2026年の法制環境下においても、表面的なルールだけを都合よく解釈して追徴課税を受ける企業が後を絶ちません。税務署の調査官が着目するのは、単なる「領収書の金額」ではなく、その支出の背後にある「事業関連性」「相手先の実体」「会食の実態」です。本稿では、租税特別措置法と最新の実務判例を徹底解剖し、税務否認を鉄壁の防御で回避するための実践的な知識を体系的にお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:交際費とは「事業関係者に対する接待・供応・慰安・贈答等の費用」であり、法人は資本金区分によって損金算入限度額が厳格に定められている。
- 要点2:1人あたり1万円以下の飲食費は交際費から除外できるが、参加者氏名や取引関係を記載した書類の保存が絶対条件となる。
- 要点3:会議費(実質的な打ち合わせ)や福利厚生費(全従業員の平等な慰安)との境界線を誤ると、税務調査で否認され重加算税のリスクが生じる。
【2026年最新】交際費とはどこまで経費にできるのか?定義と勘定科目の基礎
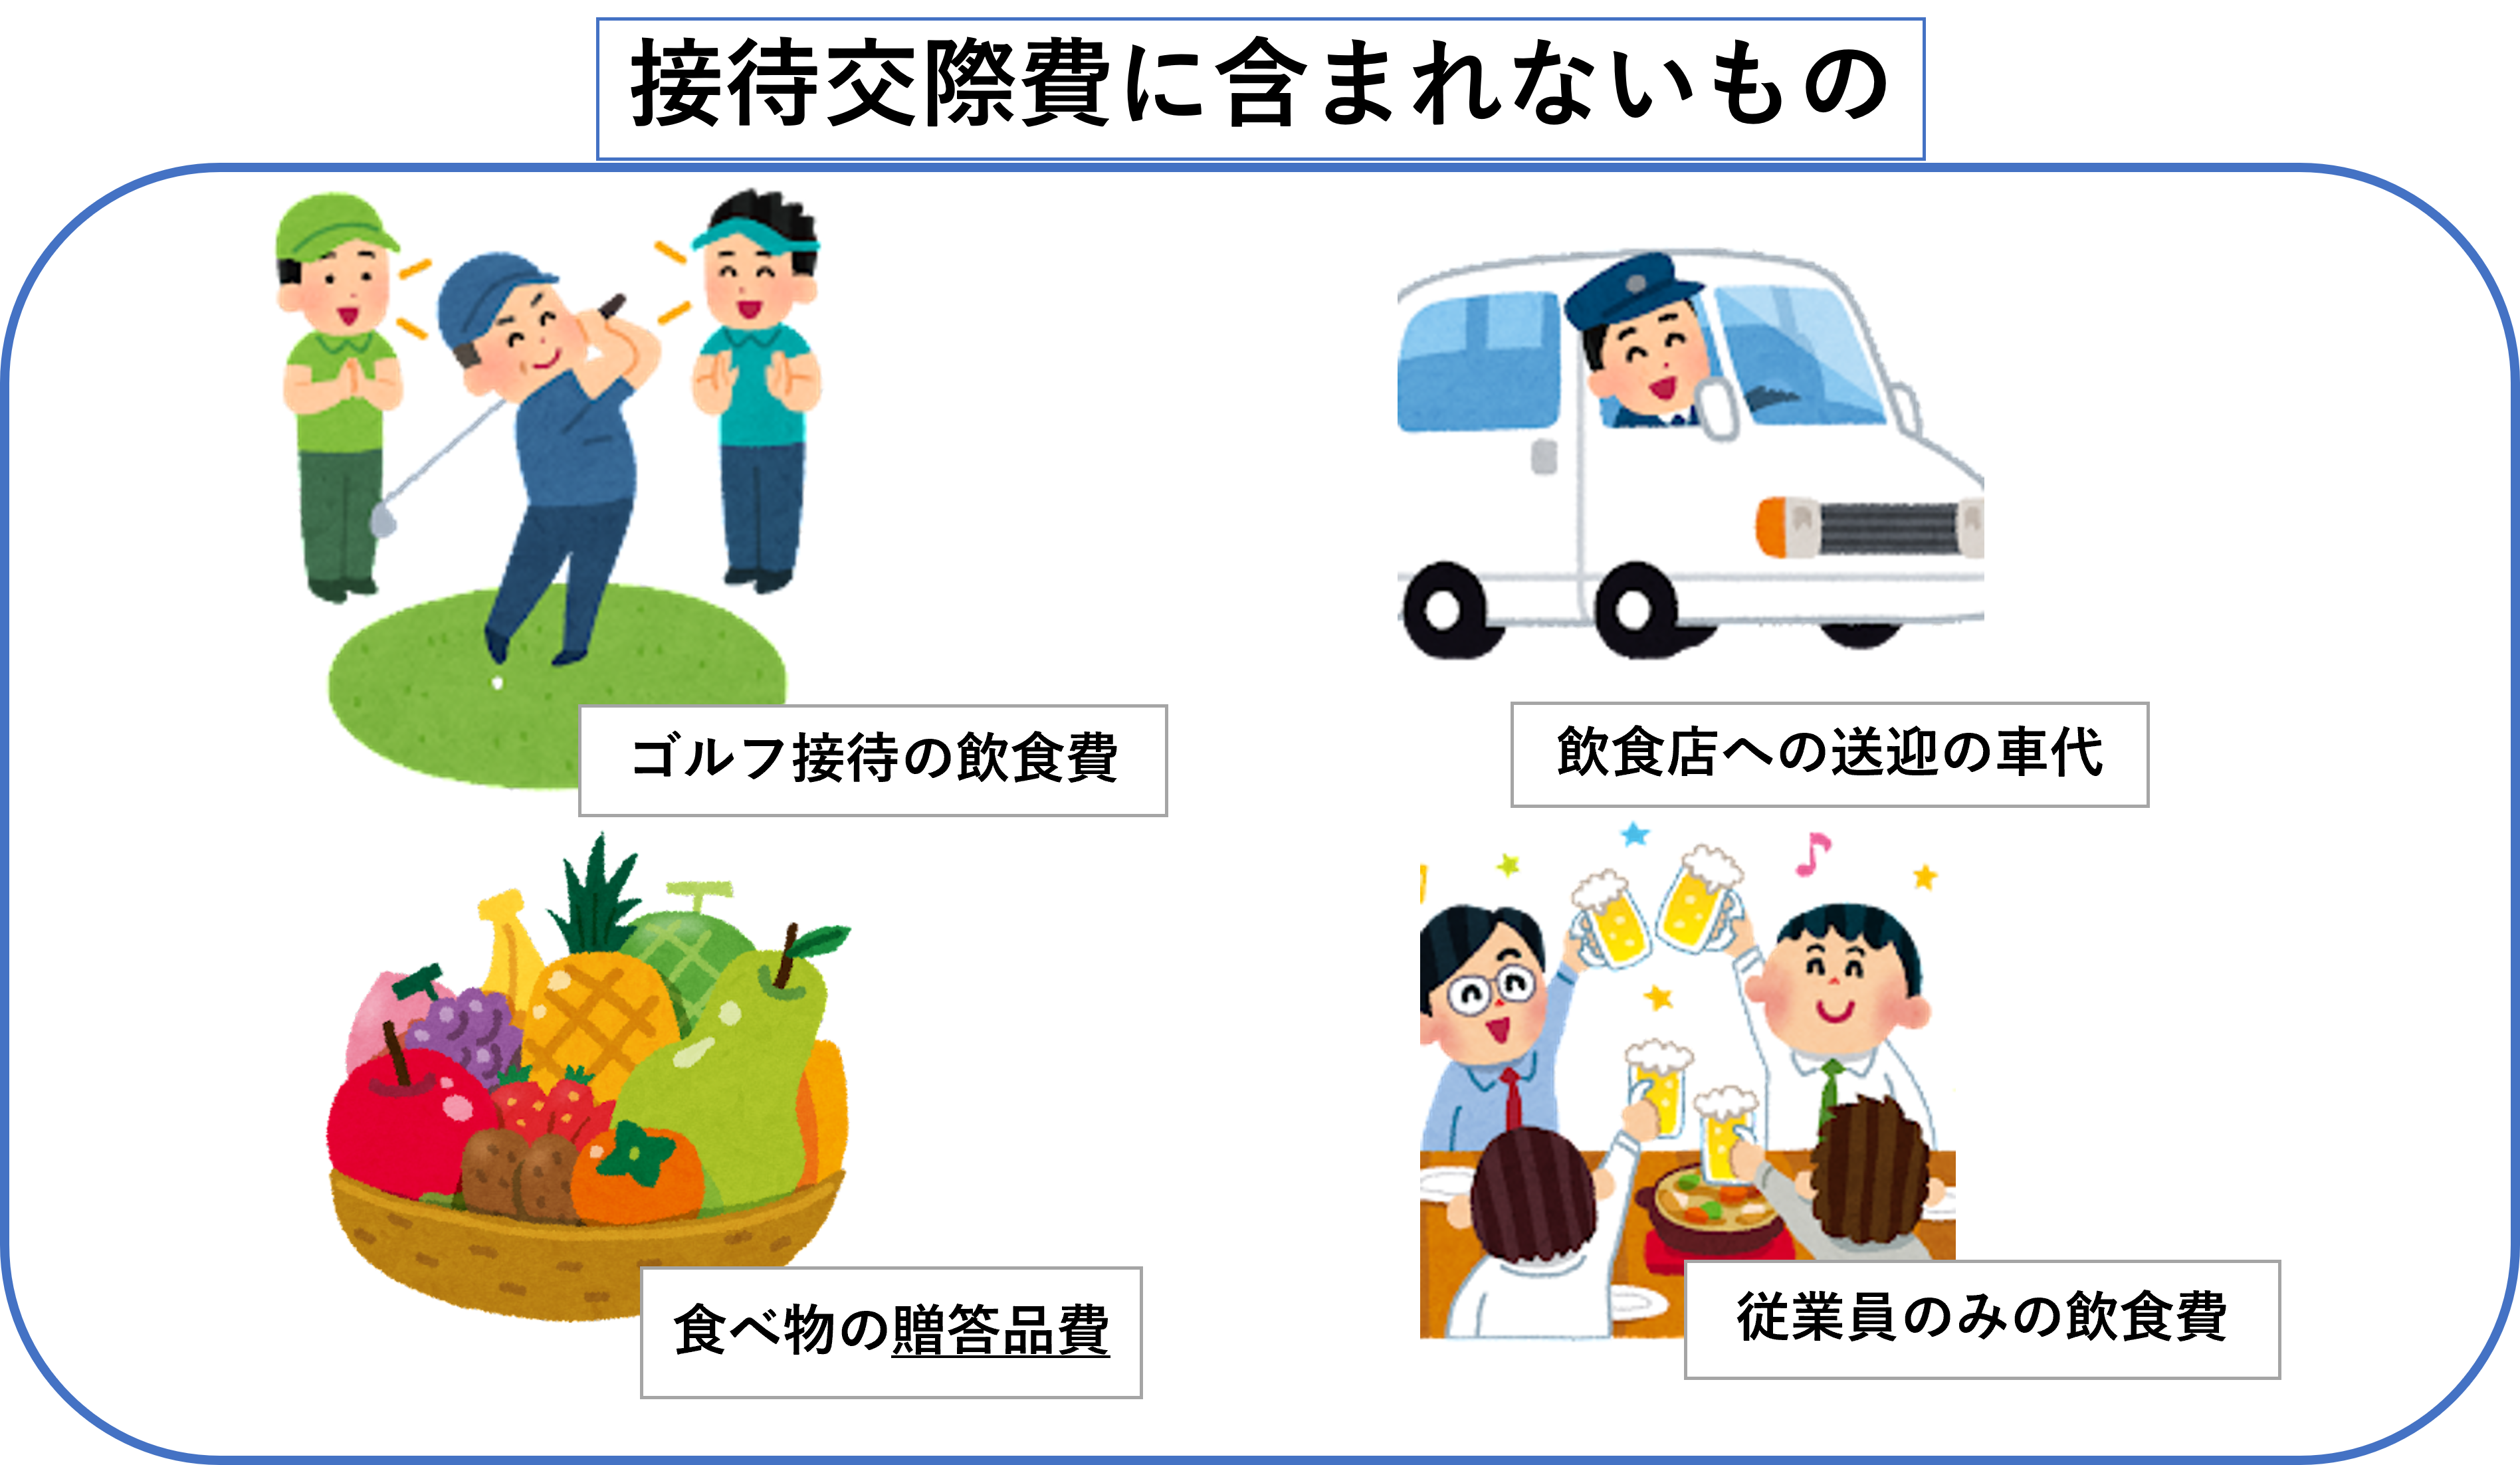
税務上の交際費は、租税特別措置法第61条の4第6項において「交際費、接待費、機密費その他の費用で、法人が、その得意先、仕入先その他事業に関係のある者等に対する接待、供応、慰安、贈答その他これらに類する行為のために支出するもの」と厳密に規定されています。日常会話では「取引先との飲み会代」とひと括りにされがちですが、法的な射程は飲食代にとどまらず、お中元・お歳暮の贈答品、ゴルフコンペの協賛金、慶弔見舞金、さらには取引先を招待した観劇や旅行費用まで極めて広範囲に及びます。
会計上の仕訳で使用される接待交際費という勘定科目は、企業の利益を計算する上では全額が費用(販管費)として計上されます。しかし、税法上の「損金」として無制限に認められるわけではありません。過度な接待による放漫経営や企業間の不公平な税負担を防ぐため、税務上は原則として「損金不算入(経費として認めず課税対象にする)」という厳しいスタンスが採られているのが交際費の根本的な構造です。
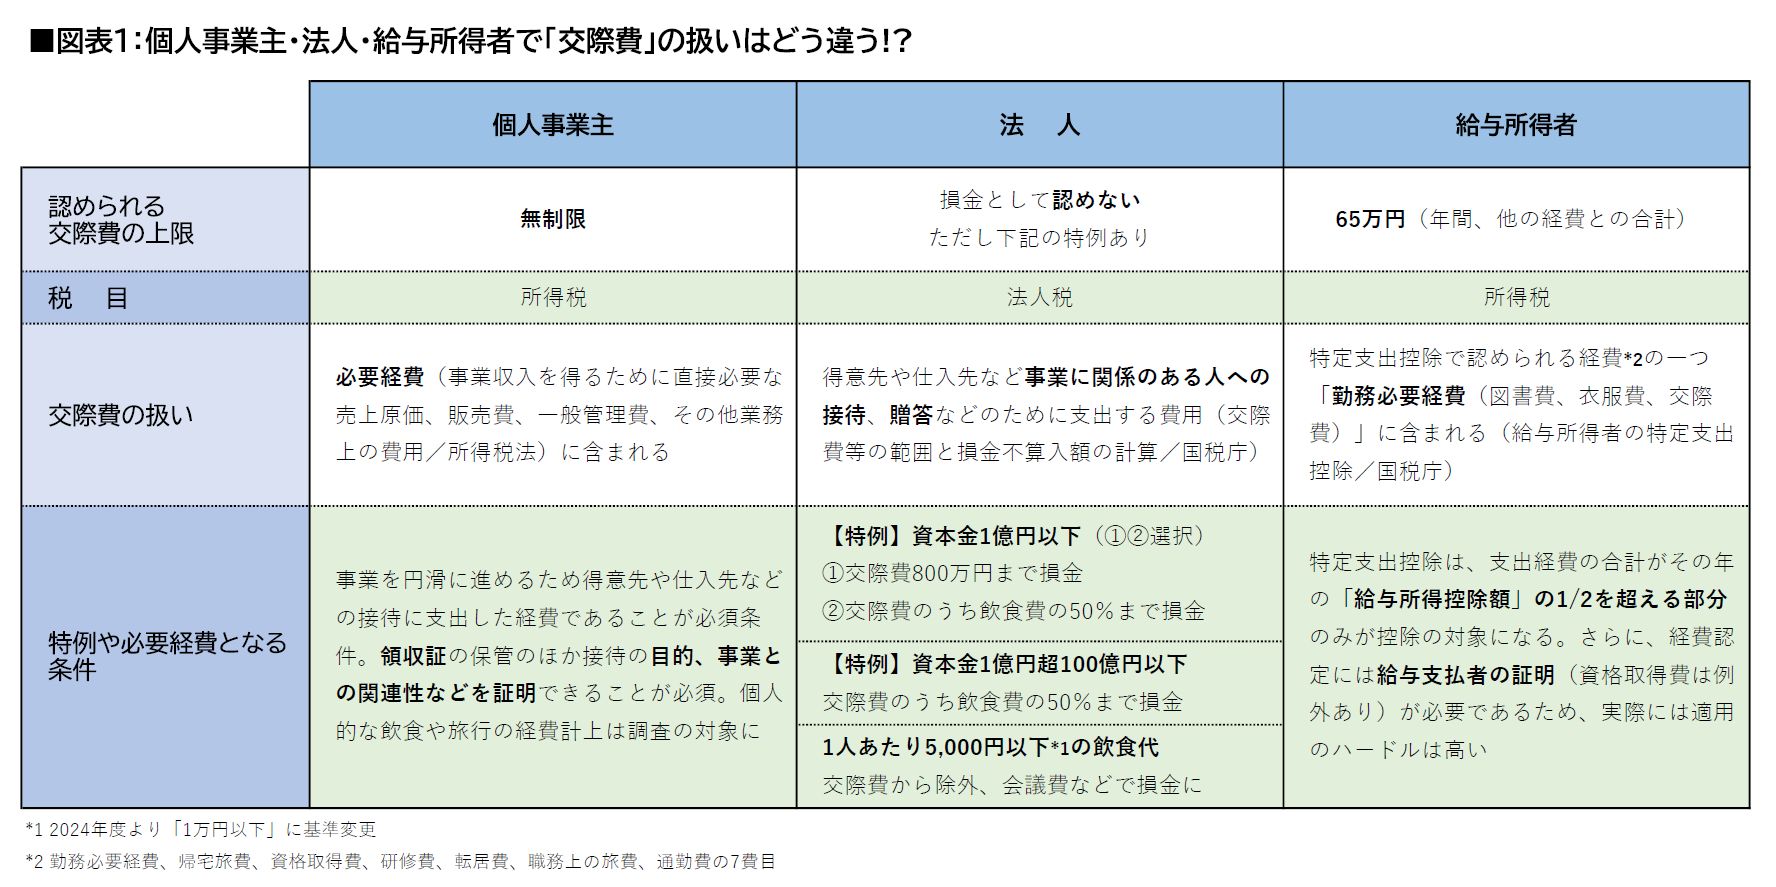
一方、個人事業主における接待交際費の扱いは法人と根本的に異なります。所得税法上、個人事業主には損金算入限度額の上限枠が存在しません。売上を獲得するために直接必要な支出(必要経費)であると客観的に立証できれば、理論上は全額を経費算入できます。ただし、上限がないことの裏返しとして、税務調査では「個人的な私生活の飲み食い(家事費)を紛れ込ませていないか」という私的流用の視点から、法人以上に厳しいメスが入るのが通例です。
会議費・福利厚生費との決定的な違い|判定基準と線引きの境界線
税務調査で最も激しい論争となるのが、「交際費」「会議費」「福利厚生費」の振り分けです。交際費として処理すると損金枠を圧迫したり課税されたりするため、経理担当者は会議費や福利厚生費への計上を検討します。しかし、この3者には明確な法意と判定基準が存在します。
まず会議費とは、取引先や社内の関係者と業務上の具体的な協議、商談、打ち合わせを行う際に供される費用のことです。実務上の目安として、通常提供される喫茶代、昼食弁当代、会議室の使用料などが該当します。実質的に「会議の実態」が伴っていることが大前提であり、アルコールが入って実質的な歓談に流れた場合は、どれほど議題が存在していたと主張しても会議費としての抗弁は困難になります。
次に福利厚生費は、社内の全従業員の慰安や健康増進を目的として平等に支給される支出を指します。忘年会や新年会、歓送迎会、社員旅行などの費用が代表格です。福利厚生費として認められるための絶対基準は、「全社員を対象としていること(公平性)」と「金額が社会通念上妥当であること」の2点です。役員や特定の幹部だけで開かれた高級料亭での会食を福利厚生費に付け替える行為は、税務調査において即座に役員賞与または交際費として否認されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 交際費(接待交際費) | 取引先への接待、慰安、贈答。 1人あたり1万円超の社外飲食費。 | 中小企業は年800万円まで全額損金。 限度額超過分は課税。 | 枠内であれば合法的な節税手段。ただし使途の透明性と書類保存が必須。 |
| 会議費 | 商談・打ち合わせに伴う実費。 1人あたり1万円以下の社外飲食費含む。 | 1回あたり3,000円〜5,000円程度。 全額損金算入が可能。 | 1万円特例の恩恵大。議題や議事録など実質的な打ち合わせの証拠保全が鍵。 |
| 福利厚生費 | 全社員対象の忘年会、新年会、歓送迎会、社員旅行などの費用。 | 1人あたり5,000円〜1万円程度。 社会通念上常識的な範囲。 | 役員限定や一部門限定の会食は否認対象。全員参加可能な機会の周知が必要。 |
資本金別で見る交際費の損金算入限度額と課税ルールの全体像
法人の交際費課税は、企業の規模(資本金額または出資金の額)に応じて3つのカテゴリーに分かれています。この区分を正しく把握していないと、想定外の法人税追徴を招くことになります。
期末時点の資本金が1億円以下の中小法人には、非常に手厚い優遇措置が用意されています。具体的には、次の2つの選択肢からいずれか有利な方を選択して損金算入することができます。
- 定額控除限度額方式:事業年度あたり年間800万円までの交際費支出を全額損金に算入する。
- 飲食費の50%損金算入方式:接待飲食費の総額の50%に相当する金額を損金に算入する(上限なし)。
年間の接待飲食費が1,600万円を超えない限りは、前者の800万円定額控除を選択する方が圧倒的に税制上有利です。大半の中小企業がこの年間800万円枠を活用して日常の営業活動を展開しています。
一方、資本金が1億円超100億円以下の大企業に対しては、定額控除の選択権が与えられず、「接待飲食費の50%損金算入」のみが認められます。贈答品やゴルフなどの飲食を伴わない交際費は全額損金不算入となり、飲食代についても半額は課税対象として跳ね返ってきます。さらに、資本金が100億円を超える巨大企業に至っては、接待飲食費の50%損金算入の特例すら適用されず、支出した交際費の「全額が損金不算入」となる徹底した課税ルールが敷かれています。

【実態検証】税務調査で否認される典型事例と飲食代領収書の必須要件
税務調査の現場において、調査官は飲食代の領収書をどのように検証しているのか。長年の国税OBや税理士の証言、実務判例を精査すると、否認される案件には決まったパターンが存在します。
制度上、社外の取引先との飲食費について1人あたり1万円基準を適用して交際費から除外し、全額損金(会議費等)とするためには、単に領収書を保管しておくだけでは法的に一切通用しません。租税特別措置法施行規則により、以下の事項を記載した証憑書類の保存が義務付けられています。
- 飲食等の行われた年月日
- 飲食等に参加した得意先、仕入先その他事業関係者の氏名または名称、およびその関係性
- 飲食等に参加した者の総人数
- その飲食等に要した費用の金額、店舗の名称および所在地
- その他参考となるべき事項(会議や打ち合わせの概要)
国税庁の指摘事例で頻出するのが、「人数の水増し」と「架空相手の記載」です。たとえば、実際には代表者と取引先キーマンの2名で合計2万8,000円の会食(1人あたり1万4,000円で交際費対象)を行ったにもかかわらず、伝票上に「4名参加」と虚偽記載して1人あたり7,000円に見せかけ、会議費として処理する手口です。調査官は店舗側の予約ログ、注文されたコース数、座席の配置、さらにはクレジットカードの利用明細や当日のスマートフォンのスケジュールデータと照合し、人数の不整合を容易に突き止めます。
悪質な人数の仮装や私的な家族旅行・親族との会食の付け替えが発覚した場合、単に交際費として損金不算入になるだけではありません。「事実の隠蔽または仮装」と判定され、本税に加えて最大40%の重加算税が課され、経営者個人への役員賞与認定(源泉所得税の追徴)という二重の制裁が科されることになります。
一般に知られていない盲点とネットの誤解を暴く
インターネット上の会計解説やSNSの個人発信では、極端な節税テクニックや誤った解釈が拡散されているケースが目立ちます。実務上で致命的なミスにつながる代表的な誤解を是正します。
誤解1:「社内の役員・社員だけの飲み会でも1人1万円以下なら会議費になる」という罠
これは現場で最も多発している誤認です。1人あたり1万円以下の飲食費除外ルールは、あくまで「外部の取引先等をもてなす社外飲食」に限定されています。社内の役員や従業員のみで行われた飲食(いわゆる社内飲食費)は、金額が1人1万円以下であっても特例の対象外です。全社員参加で福利厚生費に該当する場合を除き、社内の特定メンバーによる飲食は原則として全額が「交際費等」に分類されます。
誤解2:「個人事業主は交際費の上限がないから飲み代は全額落とせる」という幻想
「個人事業主には800万円の枠がないから青天井で経費にできる」という言説が散見されますが、これは税務の論理を取り違えています。個人事業主の必要経費算入を規定する所得税法第37条は、「総収入金額を得るため直接に要した費用の額」と定めています。売上との直接的な因果関係が論理的に説明できない飲食費は、すべて「家事関連費(私生活の支出)」とみなされ、否認されます。年間売上が1,000万円のフリーランスが300万円の交際費を計上していれば、税務調査で異常値として抽出されるのは必然です。
【プロの結論】おすすめできる運用・慎重になるべきリスクの判断基準
組織のコンプライアンスと健全なキャッシュフローを両立させるために、企業規模やステージに応じた明確な意思決定基準を持つことが求められます。
- 積極的に活用すべき運用(向いている企業): クラウド型経費精算システムを導入し、飲食直後にスマホでレシートを撮影すると同時に「同席者の氏名・役職・会社名・商談議題」を入力させるワークフローを構築している企業。エビデンスが即時に電子保存され、改ざんの余地がないため、税務調査時の心証が極めて良好になります。
- 今すぐ見直すべき危険な運用(おすすめできない行動): 期末間際に「交際費の枠が余っているから」という理由だけで、事業戦略に基づかない無目的な飲食や高額贈答品を買い漁る企業。利益を圧縮して目先の法人税を減らしたとしても、手元の現預金は支出額の100%流出します。税務リスクを冒して現金を減らす行為は、財務規律の観点から本末転倒と言わざるを得ません。
【交際費とは】に関するよくある質問(FAQ)
Q1:1人あたりの飲食代が1万100円になった場合、超えた100円だけが交際費になりますか?
A1:いいえ、1人あたり1万円を超えた場合は「支出金額の全額(1万100円)」が交際費として扱われます。1万円を超過した差額分だけを交際費にするという按分処理は認められていません。なお、消費税の経理処理において「税抜経理」を採用している企業であれば税抜金額(1万円以下かどうか)で判定し、「税込経理」を採用している企業は税込金額で判定します。
Q2:取引先への贈答品(お中元・お歳暮)は、1人1万円基準の対象になりますか?
A2:対象になりません。1人あたり1万円以下の特例が適用されるのは「飲食その他これに類する行為のために要する費用(飲食代)」に限定されています。商品券、ビール券、カタログギフト、菓子折りなどの物品を贈呈する費用は、金額が1万円以下であってもすべて交際費に該当します。
Q3:1人でカフェに入り、パソコン作業や企画書作成をした代金は交際費になりますか?
A3:交際費にはなりません。交際費はあくまで外部の取引先等との関係を円滑にするための費用です。1人で行ったカフェ代は、打ち合わせや接待相手が存在しないため、業務遂行に必要な作業スペース代として「雑費」または「旅費交通費」として処理するのが適切です。
Q4:個人事業主ですが、売上高に対して接待交際費は何パーセント程度が妥当ですか?
A4:業種や営業スタイルによって異なりますが、一般的なサービス業やBtoB事業の場合、売上高の3%〜5%程度がひとつの適正水準とされています。飲食業やイベント業など人脈が売上に直結する事業であっても、10%を超えると税務調査で業務関連性の詳細な説明を求められるリスクが高まります。
まとめ:今後の動向と失敗しないための判断基準
交際費の本質は、事業を前進させるための「戦略的投資」です。しかし、どれほど営業上の成果をもたらす会食であったとしても、税法が要求する手続き要件を怠れば、後から手痛い追徴課税と信用の失墜を招くことになります。
2026年現在の税務行政では、電子帳簿保存法への対応やインボイス制度の定着に伴い、経費の取引履歴に対するデータ突合技術が格段に高度化しています。調査官は領収書の裏面メモを見るだけでなく、電子データとして集積された取引履歴から不自然な支出パターンを瞬時に割り出す体制を整えています。重要なのは、「いくら使ったか」という金額の多寡ではなく、「誰と、何のために、どのような成果を求めて支出したのか」を客観的に証明できる体制を日常業務の中に定着させることです。
税制のルールを正しく理解し、適正な書類保存と社内ガバナンスを徹底することこそが、攻めの営業活動と守りの財務戦略を両立させる唯一の道です。 (出典: 交際 費 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
