ICカードとは?磁気カード急速廃止の真相と仕組みを徹底解説
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:ICカードは超小型半導体(ICチップ)を搭載し、従来の磁気カードに比べ数十倍から数百倍の情報量と高度な暗号処理能力を誇る。
- 要点2:磁気ストライプカードの廃止が進む最大の理由は「スキミング犯罪の抑止」と「偽造不可能性」であり、2026年現在、決済基準のEMV化が世界的に義務づけられている。
- 要点3:Suicaなどの交通系(FeliCa)やVisaのタッチ決済(Type A/B)は電磁誘導によって電池なしで動作しており、用途に応じた通信規格の使い分けとモバイル端末への統合が決定的な潮流となっている。
【基礎知識】今さら聞けないICカードとは?磁気カードとの決定的な違い
ICカード(Smart Card / Integrated Circuit Card)とは、プラスチックカードの内部にICチップ(集積回路)を埋め込み、情報の記録や演算処理を行えるように設計されたカードの総称です。 ICカードの普及以前、カード社会の主役は1960年に米IBMが開発した「磁気ストライプカード」でした。カード裏面の黒い帯に磁気粉末を塗布し、磁気の並びによってデジタル信号(0と1)を記録する仕組みです。しかし、磁気カードは外部からの強い磁石でデータが簡単に破損するだけでなく、読み取り装置さえあれば誰でも容易に内部データを複製・改ざんできるという致命的な構造的欠陥を抱えていました。 この弱点を打破すべく誕生したのがICカードです。技術史を振り返ると、ドイツでは1968年にヘルムート・グレトルップ(Helmut Gröttrup)とユルゲン・デトロフ(Jürgen Dethloff)が共同で基礎概念の特許を出願し、日本では1970年に発明家の有村國孝氏が特許を申請、1974年にはフランスのローラン・モレノ(Roland Moreno)が実用的な特許を取得しました。半導体技術の微細化に伴い、カード内にコンピューターそのものを埋め込む構想が現実のものとなったのです。 ICカードは内部の構成によって大きく2種類に大別されます。 一つは記憶機能のみを持つ「メモリーカード」、もう一つはメモリーに加えてデータの暗号化や認証計算を自ら行う「CPU内蔵ICカード」です。【ICチップ内部の主要構成要素】 ・CPU(中央演算処理装置):カード内部で高度な暗号化や相互認証の計算を実行。 ・ROM/RAM:OSや一時的な作業領域を保持。 ・EEPROM / フラッシュメモリー:利用履歴、残高、個人認証データなどを安全に不揮発記録。従来の磁気ストライプの記憶容量がわずか数十バイトから数百バイト程度(英数字換算でカード番号や有効期限程度)に過ぎなかったのに対し、ICカードは数キロバイトから数百キロバイト以上のデータを蓄積できます。単に記憶容量が莫大になっただけでなく、内部のCPUが「外部端末が正当なものか」を厳格に照合し、暗号鍵を動的に変化させて通信するため、外部から不正にデータを抜き取ることが原理的に極めて困難な構造を獲得しました。
なぜ磁気カードは消えるのか?急速な廃止が進む決定的な理由とEMV規格
財布の中を見渡すと、かつて当たり前だった「黒い磁気ストライプをスワイプして決済する」光景が急速に失われていることに気づきます。なぜ各国の金融機関やクレジットカード会社は、莫大なコストを投じてまでICカードへの移行を強制したのでしょうか。 その最大の引き金となったのは、世界中で猛威を振るった「磁気スキミング犯罪」の撲滅です。磁気ストライプはデータをそのまま平文(暗号化されていない状態)で保持しているケースが多く、ATMのカード挿入口や飲食店のレジに小型の読み取り機(スキマー)を取り付けるだけで、数秒でカード情報が丸ごと複製される被害が多発しました。 この危機的状況に対し、国際決済ブランドであるEuropay、Mastercard、Visaの3社が共同で策定した統一規格が「EMV規格」です。 EMV対応のICチップを搭載したカードでは、決済端末とカードが通信するたびに、その取引1回限りしか通用しない「ワンタイム暗号コード(動的暗号鍵)」がCPU内部で生成されます。仮に端末とカードの間の通信データを傍受されたとしても、その暗号データを使って別のカードを偽造したり、再利用して不正決済を行ったりすることは不可能です。 経済産業省が主導する「クレジットカード取引におけるセキュリティ対策の強化に向けた実行計画」に基づき、日本国内でも加盟店端末の100% IC化が義務づけられました。国際ブランド各社は2024年から2033年にかけて磁気ストライプの搭載を順次終了するロードマップを公表しており、2026年現在発行される新規クレジットカードの多くで、すでに磁気ストライプの廃止やダミー化が進められています。【技術解剖】非接触型ICカードの仕組み|RFIDとNFCの違いを整理
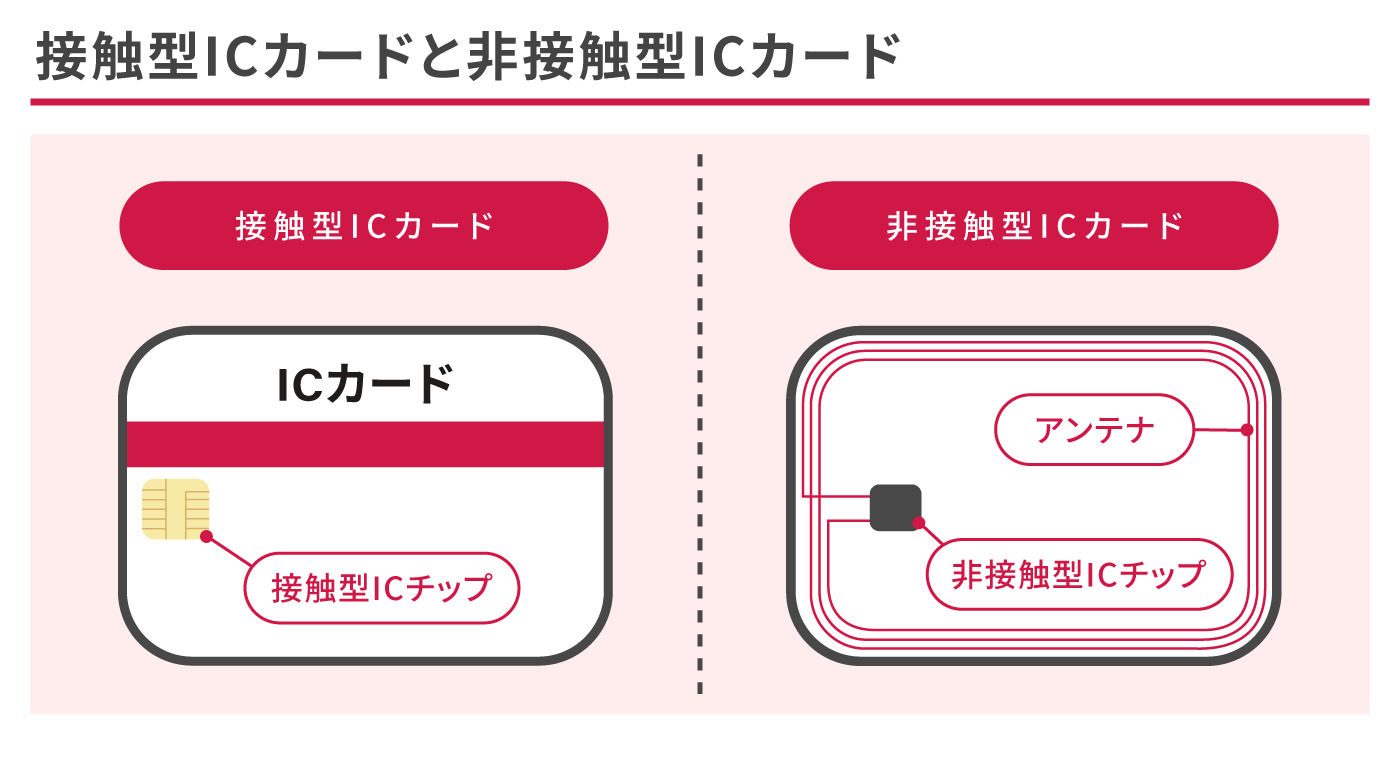
ICカードは、端末との接続方式によって「接触型」と「非接触型」に大別されます。 接触型ICカードは、カード表面に金色の金属端子(コンタクトパッド)が露出しているタイプです。クレジットカードの決済端末への差し込みや、従来のキャッシュカード、確定申告でカードリーダーに挿入するマイナンバーカードがこれに該当します。端末の金属プローブと物理的に接触することで電源供給を受け、ISO/IEC 7816規格に準拠した安定した通信を行います。 一方、改札機やコンビニの決済端末にかざすだけで完了するタイプが「非接触型ICカード」です。カードの中に電池は入っていないにもかかわらず、なぜわずか数ミリ秒で情報のやり取りが完結するのでしょうか。その根幹にあるのが「電磁誘導(Electromagnetic Induction)」の物理法則です。 リーダライタ(読み取り端末)からは、常に微弱な高周波磁界(電波)が放射されています。非接触ICカードのプラスチック層の内部には、カードの外周に沿って薄い銅線のループアンテナが内蔵されています。このアンテナが端末の磁界を通過すると、コイル内に誘導起電力(微弱な電気)が発生します。カードはこの電力をエネルギー源として一瞬で内部のICチップを起動させ、アンテナを介して電波の変調により端末とデータを送受信しているのです。 この非接触技術を語る上で混同されやすいのが「RFID」と「NFC」の定義です。 RFID(Radio Frequency Identifier)は、電波を用いて非接触でタグの情報を読み書きする技術全般を指す包括的な概念です。高速道路のETC(5.8GHz帯)やアパレル店舗の無人レジで使われる商品タグ(UHF帯・約900MHz)など、数メートルの長距離通信を行うものもすべてRFIDに含まれます。 そのRFIDの膨大な枠組みの中で、「周波数帯13.56MHzを用い、通信距離をおおむね10cm以内に限定した近距離無線通信規格」に特化した国際標準がNFC(Near Field Communication:ISO/IEC 18092など)です。通信距離をあえて至近距離に絞ることで、第三者による電波の盗聴リスクを物理的に遮断し、決済や身分証といった高セキュリティ領域での実用性を確立しています。 さらにNFC規格の内部には、用途や地域によって以下の異なる通信プロトコルが存在します。 * Type A(Mifare):オランダのNXPセミコンダクターズが開発。欧米を中心に世界で最も普及しており、タスポ(taspo)や一部の入退室管理カードに採用。 * Type B:米モトローラが提案。高度な暗号処理とセキュリティ堅牢性を誇り、日本のマイナンバーカード、運転免許証、パスポートのICチップに採用。 * Type F(FeliCa):ソニーが開発した日本発の規格。通信速度が約212kbps/424kbpsと極めて高速で、0.1秒以内の処理が求められる日本の鉄道改札や電子マネー(Suica、PASMO、Edy、nanaco、WAONなど)に採用。
【徹底比較】主要なICカード規格と性能スペック一覧
それぞれのカード規格が持つ性能特性、通信距離、用途、セキュリティ強度の違いを比較した実務データが以下の通りです。| 項目・規格 | 通信方式・速度 | 記憶容量と主な用途 | 編集部の見解・安全性評価 |
|---|---|---|---|
| 磁気ストライプカード | 物理スワイプ接触 (数ミリ秒) | 約72〜200バイト 旧型キャッシュカード、会員証 | 危険度高。暗号化がなくスキミングが極めて容易。世界的に廃止が進行。 |
| 接触型ICカード (ISO/IEC 7816) | 端子物理接触 (約9.6〜115kbps) | 32KB〜128KB以上 クレジットカード挿入決済、銀行ICカード | 極めて強固。内部CPUによる動的認証。端子接触不良のリスクのみ留意。 |
| 非接触型 FeliCa (ISO/IEC 18092 / Type F) | 13.56MHz 非接触 (212 / 424kbps・約0.1秒以内) | 4KB〜16KB 交通系ICカード、電子マネー、社員証 | 最高水準の速度。高密度ラッシュを捌く日本独自の圧倒的処理性能。 |
| 非接触型 Type A / B (ISO/IEC 14443) | 13.56MHz 非接触 (106〜848kbps・約0.3〜0.5秒) | 数KB〜100KB超 マイナンバーカード、Visaのタッチ決済等 | 世界標準。EMV Contactless普及と身分証DXの基盤規格。コスト効率に優れる。 |
【全国相互利用対応・主要交通系ICカード一覧】地域ごとに独自のポイント制度や割引を付加した「地域連携ICカード(totra、nolbéなど)」の導入も地方都市で相次ぎ、国内の移動・小額決済のプラットフォームとして確固たる地位を築きました。 しかし、2023年以降の世界的な世界半導体不足とサプライチェーンの混乱により、無記名SuicaやPASMOの新規カード発行が一時的に制限される事態が発生しました。この物理カードの供給危機が、結果として「モバイルICカードへの移行」を一気に加速させる契機となりました。 Apple PayやGoogleウォレットにSuica・PASMO・ICOCAが直接取り込まれ、利用者は券売機に並ぶことなく、スマートフォン上でクレジットカードから即座にチャージを完結させるスタイルが定着しました。スマートフォンの画面を起動することすら不要な「エクスプレスカード設定」により、カードを持ち歩く必然性が薄れつつあります。 さらに、カードの残高や直近の利用履歴を確認する手段も進化しました。かつては駅の券売機にカードを挿入して確認・印字するのが主流でしたが、現代ではスマートフォン背面のNFCリーダー機能を利用し、専用アプリ(「ICカードリーダー」「マルチ残高リーダー」など)にかざすだけで、残高や直近の乗降駅・利用店舗データを数秒で読み取ることが可能です。 また、国家的なデジタルID基盤として普及が進むマイナンバーカードも、最高クラスのセキュリティ仕様を誇るType BのCPU内蔵ICカードです。内部には「公的個人認証サービス(JPKI)」の電子証明書が格納されており、健康保険証利用、確定申告(e-Tax)、さらにはスマートフォンのウォレットへの機能搭載など、行政手続きから民間金融サービスの本人確認までをデジタル空間で結ぶ中核デバイスとして機能しています。
- Kitaca(キタカ):JR北海道
- Suica(スイカ):JR東日本
- PASMO(パスモ):関東私鉄・地下鉄・バス事業者
- TOICA(トイカ):JR東海
- manaca(マナカ):名古屋市交通局・名古屋鉄道など
- ICOCA(イコカ):JR西日本
- SUGOCA(スゴカ):JR九州
- nimoca(ニモカ):西日本鉄道など
- はやかけん:福岡市交通局
- PiTaPa(ピタパ):スルッとKANSAI(※ポストペイ型後払い方式)
【安全性の真相】スキミング犯罪のリアルとネットの噂を科学的に検証
ICカードの普及に伴い、インターネットやSNS上ではセキュリティに関する様々な言説が飛び交っています。中でも代表的なのが、「満員電車で背後から携帯型リーダーを近づけられただけで、ポケット内のカード情報や残高を盗まれるのではないか」という非接触スキミングの恐怖論です。 この噂の真相について、ハードウェアの通信仕様と暗号化アルゴリズムの観点から検証します。 結論から言えば、「すれ違いざまにICチップ内のクレジットカード番号や個人情報を抜き取り、そのまま不正利用する」ことは極めて困難です。 非接触ICカードの有効通信距離はおよそ2〜4cm程度に設計されています。厚手の財布や衣服のポケット越しに電磁誘導を成立させるには、強力な電波出力を備えた大型のアンテナ装置を極めて正確な角度で密着させなければなりません。仮に通信が成立したとしても、カード内部のCPUはEMV仕様に則り、平文のカード情報ではなく一度しか使えない動的暗号トークンを返送します。カード裏面に記載されている「セキュリティコード(CVV/CVC)」はICチップ内部には一切記録されていないため、抜き取った断片データだけで通常のオンライン通販で不正決済を行うことはできません。 では、市販されている「電磁波遮蔽スキミング防止シート」や「スキミング防止財布」は不要なのでしょうか。 金属箔やアルミニウム層を内蔵した遮蔽グッズは、外部からの13.56MHzの電磁波を遮断(シールド)するため、通信自体を物理的に防ぐ効果自体は本物です。「複数の非接触ICカードを同一のパスケースに入れた際、電波が干渉して改札エラーになるのを防止するセパレーター」としては非常に実用的です。 しかし、現代における不正利用犯罪の主戦場は、物理的なスキミングから「フィッシング詐欺」や「偽サイトを通じたワンタイムパスワードの搾取」へと完全に移行しています。ICチップの暗号強度そのものを突破することは国家レベルの計算リソースを用いても不可能に近いため、犯罪組織はカード所有者自身の油断を突いて情報を入力させるソーシャルエンジニアリングへと手口をシフトさせているのが実情です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ICカードを取り巻く環境は劇的な利便性をもたらした一方で、実際の利用現場やSNS・掲示板のコミュニティでは、世代やライフスタイルによる評価の分断も浮き彫りになっています。【リアルな利用者の声・口コミ検証】 ・「スマホのバッテリーが切れた瞬間、電車にも乗れず買い物もできなくなった。やはり物理カードを財布に1枚忍ばせておかないと恐怖を感じる」(30代・会社員) ・「地方のバスや私鉄で、交通系ICが非対応のまま『Visaのタッチ決済(オープンループ)』が直接導入された。わざわざ専用ICカードを買わずに済むので旅行者としては圧倒的に助かる」(40代・出張族) ・「複数のICカードを重ねて入れた定期入れを改札にタッチして『ピピピッ』とエラーが出るストレスが嫌で、結局スマホに統合した。改札通過のレスポンスはFeliCaが世界一だと思う」(20代・学生) ・「マイナンバーカードのICチップ読み取りがスマホの機種によって位置がシビアすぎる。カメラの横なのか中央なのか分かりづらく、確定申告の時期に毎年苛立つ」(50代・自営業)利用現場の観察から見えてくるのは、「物理ICカードの絶対的な信頼感」と「スマートフォンの統合性」のせめぎ合いです。特に災害時や端末故障時において、電池不要で半永久的に動作する物理ICカードのタフネス性能は、デジタルネイティブ世代にとっても見直される場面が増えています。 また、地方交通機関の現場では、数十億円規模の改修費がかかるFeliCa改札システムの更新を見送り、グローバル規格であるクレジットカードのタッチ決済端末(オープンループ)を直接改札機やバス運賃箱に設置する動きが急速に拡大しています。国内専用規格として君臨してきたFeliCaと、世界共通のEMV Contactlessの共存という新たな構造転換が、現場レベルで着実に進行しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
多機能化するICカードおよびモバイル決済において、どのようなユーザーがどの媒体を選択すべきなのか、実用性とリスク管理の観点から明確な判断基準を提示します。【物理ICカードの併用を強く推奨する人】 ・スマートフォンのバッテリー消費が激しいビジネスパーソン:業務で通話やテザリングを多用し、帰宅時に電池残量が数パーセントになるリスクがある場合、物理カードは必須のセーフティネットになります。 ・デジタル機器の操作や認証エラーに不安がある層:アプリのアップデート、OSの不具合、BluetoothやNFCの設定誤作動による決済不能を避けたい人は、シンプルな物理カードが最も確実です。 ・子どもや高齢の家族:スマホを持たせない児童の通学定期や、紛失時の金銭的損害を最小限に抑えたい場合は、チャージ上限を設定した記名式ICカードが最適です。 【完全モバイル・スマホ移行に向いている人】 ・荷物を極限まで減らしたいミニマリスト層:財布を持ち歩かず、カードの紛失リスク自体をデバイスのリモートロック機能で一元管理したい人。 ・残高チャージやオートチャージを日常的に行いたい人:券売機に立ち寄る時間をゼロにし、移動中や決済直前に数タップでチャージを完了させたい効率重視派。 ・複数ブランドのタッチ決済を柔軟に使い分けたい人:ポイント還元率に応じてVisa、Mastercard、交通系電子マネーを同一画面で切り替えたい層。
【2026年最新動向】磁気ゼロ社会とデジタルID統合の未来
2026年現在、ICカードを取り巻くエコシステムは「カードという板の存在そのもの」を再定義するフェーズに到達しています。 第一の潮流は、「磁気ストライプの完全消滅」です。欧州市場をはじめ、米国やアジア太平洋地域でも新規発行カードにおける磁気ストライプの省略が本格化しています。これによりカード製造時のプラスチック素材削減やリサイクル性の向上、さらには磁気読み取り部を持たない超小型・低コスト決済端末の普及が進み、社会全体の不正利用リスクとインフラ維持コストが劇的に低減しています。 第二の潮流は、「デジタルID(公的身分証)と決済の完全統合」です。運転免許証のICチップ情報とマイナンバーカードの一体化、さらにはそれらのスマートフォン内部のセキュアエレメント(耐タンパ性を持つ暗号化半導体領域)への搭載が進められています。物理的なプラスチックカードを提示することなく、スマートフォンを端末にかざすだけで厳格な本人確認(KYC)と電子契約、決済までが一気通貫で完了する社会基盤が整いつつあります。 しかし、どれほど技術がクラウドや生体認証へ進化しようとも、その根底でセキュリティを担保しているのは、半導体チップ内部で暗号計算を自律実行する「IC技術」そのものです。カードという物理形状からスマートフォンの基盤、ウェアラブル端末、さらにはスマートリングへと姿を変えながら、ICチップは社会の信頼を支える見えない要石として進化を続けています。【ic カード と は】に関するよくある質問(FAQ)
Q1:手持ちのカードが「磁気カード」か「ICカード」かを見分ける方法は?
A1:カード表面に金色や銀色の小さな四角い金属端子(コンタクトパッド)が付いているものは「接触型ICカード」です。また、金属端子がなくても、光にかざした際に内部にアンテナ線が透けて見えるものや、電波マーク(リップルマーク)が印字されているものは「非接触型ICカード」です。カード裏面に黒や茶色の太い帯(磁気ストライプ)しか存在しないものは旧来の磁気カードとなります。
Q2:非接触ICカードが急に改札やレジで反応しなくなった原因は何ですか?
A2:主な原因として、①他のICカードと密着していて電波が干渉している(干渉エラー)、②カード内部に張り巡らされている銅線アンテナが、強い折り曲げや圧力によって断線した、③端末側の読み取り不良、の3点が挙げられます。特にズボンの後ろポケットにカードを入れたまま座る習慣があると、目に見えない内部アンテナが金属疲労で断線し、完全に通信不能となるケースが多発します。
Q3:ICカードを長持ちさせるための保管・取り扱いの注意点はありますか?
A3:ICカードは精密な電子部品です。「強い力で折り曲げない」「磁気カード用の強力なマグネット留め具付きスマホケースに密着させない(接触型チップ周辺回路への影響防止)」「直射日光の当たる自動車のダッシュボードなど高温環境に放置しない(プラスチックの熱変形によるチップ剥離防止)」の3点を徹底してください。汚れた場合はアルコールなどの有機溶剤を使わず、乾いた柔らかい布で軽く拭き取るのが安全です。 (出典: ic カード と は(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
「ICカードとは何か」という問いに対する本質的な答えは、単なるプラスチックの板ではなく、「カードの厚みの中に封じ込められた超小型の高セキュリティ・コンピューター」であるといえます。 1960年代の磁気ストライプから始まったカード社会は、スキミング犯罪との壮絶な闘争の歴史を経て、CPUによる高度な暗号処理能力を備えたICカードへと主役を交代させました。さらに日本で磨かれたFeliCaの電磁誘導技術は、世界トップクラスの高速決済インフラを築き上げ、現代のスマートフォン・タッチ決済の礎となっています。 今後、物理的なカードそのものはスマートフォンのウォレットや生体認証デバイスへと統合され、姿を消していくように見えるかもしれません。しかし、その内部で動いているICの認証ロジックと暗号化技術は、未来のデジタル社会においても個人の資産とプライバシーを守る最も確固たる防壁であり続けます。 物理カードの持つ絶対的なオフライン信頼性と、モバイル決済の圧倒的な俊敏性。それぞれの特性を正しく理解し、自身のライフスタイルに応じたセキュアな使い分けを実践していくことが、デジタル化の波に呑まれないための賢明な防衛策となります。

SEOスペシャリスト
井上 大輝 (Daiki Inoue)
プロフィールを見る →
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
