相続税の配偶者控除で大損?1.6億無税に潜む二次相続の罠と対策
残された配偶者の生活基盤を守るためのセーフティネットとして用意されている「配偶者の税額軽減(通称:相続税の配偶者控除)」。遺産総額のうち最大1億6,000万円、あるいは配偶者の法定相続分相当額までなら相続税が一切かからないという破格の優遇措置です。この圧倒的な非課税枠を聞いた多くの家族が、「まずは配偶者に全額相続させておけば税金はゼロ円になるから安心だ」と胸をなでおろします。
しかし、2026年現在の資産税・相続税実務の現場では、この制度を額面通りに利用した結果、次の「二次相続」を迎えた際に数千万円規模の過重な納税負担と資金ショートに直面し、後悔の涙を流す遺族が後を絶ちません。目先の納税をゼロにしたはずが、なぜ最終的に家族の手残り資産を大きく減らしてしまうのか。国税庁の公式見解や最新の税制データを検証しつつ、制度の表と裏に潜む決定的なカラクリを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:配偶者の税額軽減は最大1億6,000万円が無税になるが、税額が0円でも申告期限10ヶ月以内の「相続税申告義務」がある。
- 要点2:一次相続で配偶者に財産を集中させると、基礎控除が減る「二次相続の落とし穴」と累進課税の直撃で子ども世代の税額が跳ね上がる。
- 要点3:小規模宅地等の特例を誰が使うか、2026年最新税制改正(生前贈与加算期間の延長)を踏まえた総合シミュレーションが不可欠となる。
【2026年最新税制】配偶者の税額軽減とは?1億6000万円無税の基本と国税庁公式見解
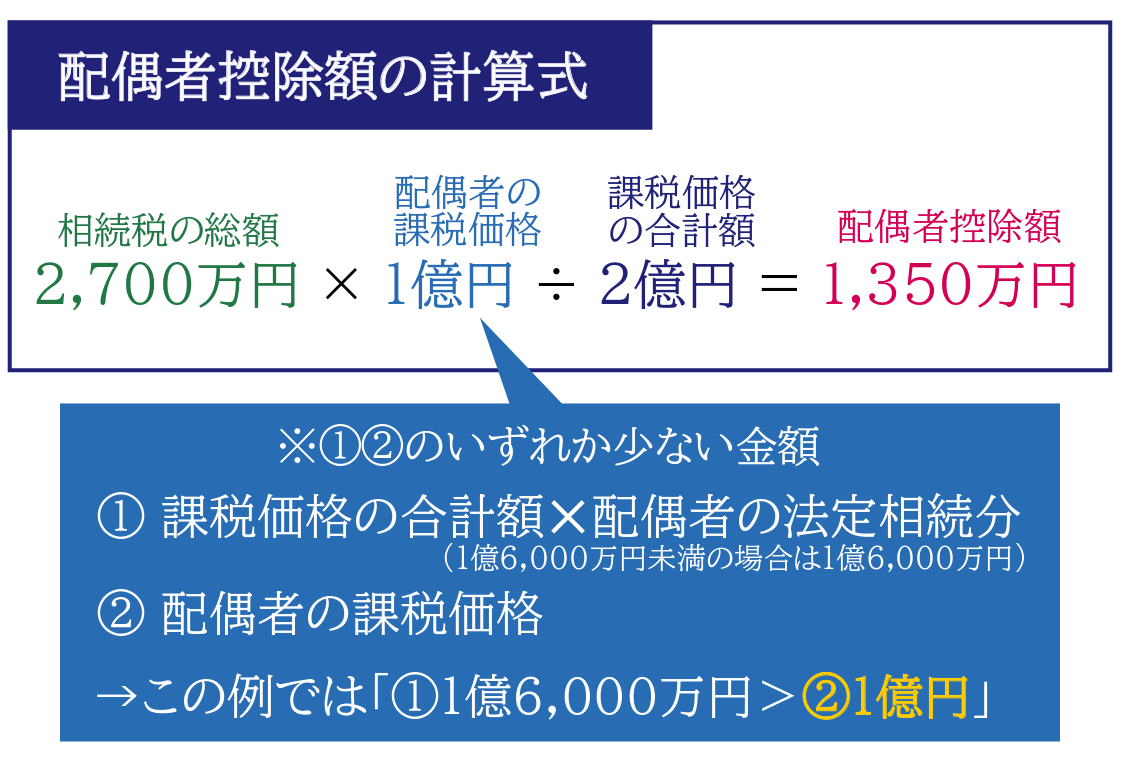
相続税法第19条の2に規定される配偶者の税額軽減は、被相続人(亡くなった方)の配偶者が取得した遺産額が、以下のいずれか多い金額まで相続税が非課税となる制度です。
- 1億6,000万円
- 配偶者の法定相続分相当額(遺産総額が何億円であっても、法定相続分までなら非課税)
長年連れ添った夫婦の財産形成に対する貢献への配慮と、配偶者の今後の生活保障を主目的に創設された制度であり、減税効果としては税法上もっとも強力な特例の一つと言えます。
ただし、国税庁公式見解に基づくと、この絶大なメリットを享受するためには3つの絶対条件を満たす必要があります。
第一に、「戸籍上の配偶者」であること。長年同居し事実上の夫婦生活を営んでいたとしても、内縁の妻適用外であり、住民票上の同一世帯や内縁関係のパートナーには一切適用されません。第二に、申告期限10ヶ月(被相続人が死亡したことを知った日の翌日から10ヶ月以内)までに、遺産分割協議書などによって実際に遺産が分割されていること。そして第三に、適用を受けるための正式な申告書を税務署へ提出することです。
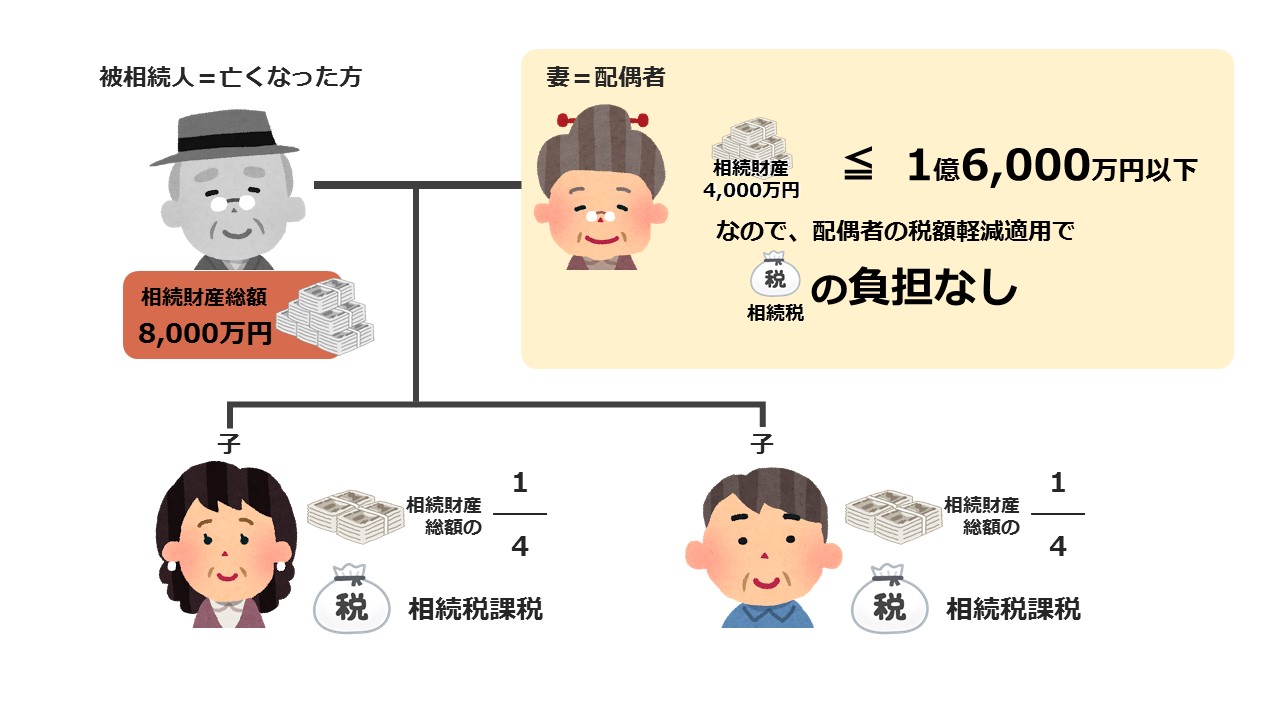
【実態検証】「税金ゼロだから放置」で追徴課税?相続税0円でも申告が必要な理由
「配偶者控除を使えば税金がゼロになるのだから、税務署に申告書を出す必要もないだろう」――相続税の相談現場で税理士が頻繁に耳にする、極めて危険な誤解です。現場のヒアリングでは、次のような痛切な証言が寄せられています。
「父が他界した際、全財産1億2,000万円を母が引き継ぎました。1億6,000万円以下だから非課税枠の範囲内だと思い、役所への手続きだけで済ませていたんです。ところが1年半後、税務署から『相続税についてのお尋ね』が届き、青ざめました」(50代・会社員長男の手記より)
結論から言えば、相続税0円でも申告が必要な理由は、配偶者の税額軽減が「申告書を提出して初めて法的効果が発生する特例」だからです。
基礎控除額(3,000万円+600万円×法定相続人の数)を超える遺産がある場合、たとえ特例の計算結果として納付税額が0円になったとしても、法律上の相続税申告義務が免除されるわけではありません。期限内に申告を怠ると「無申告」とみなされ、特例の適用が認められずに多額の本税、さらには無申告加算税や延滞税といった重いペナルティが課されるリスクが生じます。
使わない方が得するケースの真相|「二次相続の落とし穴」で家族が後悔する決定的要因
では、なぜ「最大1億6,000万円が無税になる特例をあえて使わない方が得する」という事態が起こるのでしょうか。その核心こそが、相続実務において最も警戒される二次相続の落とし穴です。
一次相続(父が亡くなり、母と子が相続)の段階で、目先の税金をゼロにしようと母が財産の大部分を引き継いだとします。その時点では家族全員が「税金がかからなくて良かった」と安堵するでしょう。しかし、数年後から十数年後に母が亡くなる「二次相続」が発生した瞬間、状況は一変します。理由は主に3つ存在します。
1つ目は、二次相続では配偶者控除が一切使えない点です。残された相続人は子どもだけになるため、1億6,000万円という巨大な防波堤は存在しません。
2つ目は、基礎控除枠の縮小です。法定相続人が1人減る(配偶者がいなくなる)ため、基礎控除額が「600万円」ダイレクトに減少します。
3つ目は、日本の相続税が超過累進課税(10%〜55%)を採用している点です。一次相続で引き継いだ父の財産に、母自身が元々持っていた固有財産が合算されるため、子どもたちに課される遺産の総額が膨れ上がり、高い税率区分へと跳ね上がってしまいます。
これら3つの要因が連鎖した結果、「一次相続で支払った税金+二次相続で支払う税金」の合計額が、一次相続の段階で子どもたちに適正な遺産を配分していた場合よりも数百万〜数千万円も高額化してしまうという、深刻な配偶者控除デメリットが生じるのです。
【客観データ比較】一次・二次相続シミュレーションで見る「払う税金」の圧倒的格差
どれほどの税額格差が生じるのか、客観的な数値で比較検証します。具体的な家族構成として「父が他界、相続人は母と子ども2人の計3名」、遺産総額は1億6,000万円(自宅不動産6,000万円+金融資産1億円)、母の固有財産は2,000万円、二次相続発生時まで資産総額の大きな増減がなかったケースを想定した相続税シミュレーションです。
| 分割パターン | 一次相続の税額 | 二次相続の税額(母死亡時) | 親子合計の納税額・分析評価 |
|---|---|---|---|
| パターンA:配偶者全額相続 (母100%、子ども0%) | 0円 (1.6億円控除を全額適用) | 約3,740万円 (母固有財産含め1.8億円が課税対象) | 合計:約3,740万円 目先は0円だが、二次相続で最高税率区分が適用され子どもに莫大な税金が直撃。 |
| パターンB:法定相続分で分割 (母50%、子ども各25%) | 約1,070万円 (母の納税は0円、子ども2名分) | 約1,480万円 (課税対象が1億円に分散) | 合計:約2,550万円 パターンAと比べ約1,190万円の節税。資産の分散により超過累進税率を抑制。 |
| パターンC:二次相続最適化配分 (母30%、子ども各35%) | 約1,498万円 (一時的な支払額は増加) | 約790万円 (母の遺産総額6,800万円) | 合計:約2,288万円 パターンAとの差額は約1,452万円。トータルキャッシュフローで最大の効果。 |
データが雄弁に物語る通り、一次相続で母に集中させたパターンAと、将来を見据えて配分したパターンCでは、家族全体で納める税金に1,400万円以上の差が生じます。「目先の手間や支払いをゼロにしたい」という短期的な判断が、最終的にどれほど巨額の損失を生むかが分かります。
一般に知られていない盲点とネットの誤解|小規模宅地等の特例とのバッティングと最新税制
ネット上のQ&AサイトやSNSでは、「自宅があるなら小規模宅地等の特例も配偶者控除も全部母に使えばいい」というアドバイスが散見されますが、これは税務の構造を理解していない極めて危険な誤解です。
小規模宅地等の特例は、被相続人の自宅敷地(330㎡まで)の評価額を最大80%減額できる非常に強力な制度です。しかし、配偶者はもともと1億6,000万円まで無税であるため、配偶者が自宅を相続してこの特例を適用しても、「無税枠の無駄遣い」になってしまうケースが多々あります。
もし同居している子どもや、いわゆる「家なき子特例」の要件を満たす子どもがいるのであれば、自宅敷地は子どもが相続して小規模宅地等の特例を適用し、配偶者は金融資産を中心に相続して配偶者控除を使う方が、一次相続と二次相続を合算した税負担を劇的に圧縮できます。
さらに注目すべきは、2026年最新税制改正の動向です。生前贈与加算の対象期間が従来の「3年」から段階的に「7年」へと延長される改革が進行しており、一次相続で財産を引き継ぎすぎた配偶者が、慌てて子どもや孫へ生前贈与を始めても、相続発生時に持ち戻されて課税対象とされるリスクが高まっています。「後から贈与すればなんとかなる」という後手の対策は通用しなくなっているのが現実です。
【プロの結論】家族社会学と心理的バウンダリーから導く「後悔しない遺産分割」の条件
なぜ多くの家庭が、合理的な試算を欠いたまま「全額を配偶者へ」という選択に走ってしまうのでしょうか。ここには、日本社会特有の家族心理と構造的な病理が潜んでいます。
昭和・平成の家族観を色濃く残す家庭では、「長年苦労した母親にすべての財産を渡すのが子の務め」「親の存命中に財産分与を主張するのは親不孝でありタブー」という強い同調圧力が働きます。また、親世代の根底にある「配偶者を失った後の経済的孤立への恐怖」と、子ども世代の「遺産争いをしたくないという事なかれ主義」が共依存関係を作り出し、対話を先送りにしてしまうのです。
家族であっても互いの人生と財産を健全に区別する「心理的バウンダリー(境界線)」を保ち、感情論ではなく客観的なライフプランと税金シミュレーションを共有できるかどうかが、後悔を防ぐ決定的な分かれ道となります。
▼ 配偶者控除をフル活用すべき人(向いている条件)
- 遺産総額が基礎控除+数千万円程度であり、二次相続でも基礎控除の範囲内に収まる家庭
- 配偶者が極めて若く、二次相続が発生するまでの期間が20〜30年以上見込めるケース
- 配偶者自身の固有資産が乏しく、今後の医療費・介護費・生活費として遺産全額が必要な状況
▼ 配偶者控除の適用を最小限に抑えるべき人(おすすめできない条件)
- 遺産総額が1億円を超えており、不動産など換金性の低い資産がポートフォリオの大半を占める家庭
- 配偶者自身が先祖代々の土地や多額の預貯金など、相応の固有財産を既に保有しているケース
- 配偶者が高齢または健康に不安があり、一次相続から二次相続までの期間が短いと予想される状況

【配偶者控除 相続税】に関するよくある質問(FAQ)
Q1:申告期限である10ヶ月以内に遺産分割協議がまとまらない場合はどうなりますか?
A1:期限内に遺産分割協議が成立していない場合、原則として配偶者の税額軽減は適用できず、一旦「法定相続分で分けた」と仮定して高額な相続税を納付しなければなりません。ただし、申告期限内に「申告期限後3年以内の分割見込書」を税務署に提出しておけば、期限後3年以内に分割が完了した時点で特例の適用を申請し、納めすぎた税金の還付を受けることが可能です。
Q2:長年連れ添った事実婚(内縁関係)のパートナーでも、配偶者控除は使えますか?
A2:一切使えません。税法上の「配偶者」とは、民法に規定する婚姻の届出を行っている戸籍上の配偶者に厳格に限られています。内縁の妻(夫)には法定相続権もなく、遺言書で遺産を取得させたとしても配偶者控除は適用外となり、さらに相続税が2割加算される点に十分な注意が必要です。
Q3:二次相続対策として、一次相続で母が多めに相続した現金を、直後に子どもへ生前贈与するのは有効ですか?
A3:贈与税の基礎控除(年間110万円)を活用して長期間かけて移転するなら有効ですが、短期間に多額の現金を移転すると贈与税率の方が相続税率より高くなり、かえって大損します。また、税制改正により死亡前7年以内の贈与は相続財産に持ち戻されるため、一次相続の段階で最初から子どもへ配分しておく方が圧倒的に安全かつ確実です。
まとめ:目先の「税金ゼロ」に惑わされずトータル資産を守るロードマップ
相続税の配偶者控除(配偶者の税額軽減)は、最大1億6,000万円という圧倒的なスケールを持つがゆえに、使い方を誤ると家族の将来に大きな爪痕を残す諸刃の剣です。目先の一次相続で「支払う税金を0円にする」ことだけに囚われると、二次相続という出口で子ども世代が巨額の納税に追われ、最悪の場合は住み慣れた実家を手放さざるを得ない事態に陥ります。
真に守るべきは、「今回の税金」ではなく「一次・二次を通じた一族の総資産と家族の平穏」です。2026年現在の税制環境下では、配偶者の生活資金を十分に確保した上で、一次相続の段階から子どもへの資産移転と小規模宅地等の特例の適正配分を進めることが王道とされています。相続が発生した際はもちろん、生前の段階から相続税専門の税理士とともに2世代を見据えた精密なシミュレーションを作成し、家族全員が納得できる最適な遺産分割を描いておくことが極めて重要です。 (出典: 配偶 者 控除 相続 税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
