損益分岐点の計算方法と公式|赤字を脱却する黒字化ライン徹底解説
仕入れ値の高騰や人件費の上昇が続く中、多くの店舗経営者や個人事業主が「いくら売り上げれば利益が出るのか」「赤字から抜け出すための境界線はどこにあるのか」という切実な壁に直面しています。日々の通帳残高に一喜一憂し、がむしゃらに販促を打っても、手元にお金が残らない原因の多くは、自社のコスト構造と利益を生み出すメカニズムを数値として把握できていない点にあります。
経営の羅針盤となるのが「損益分岐点(BEP: Break-Even Point)」です。本稿では、数字が苦手な方でも直感的に理解できるよう、基礎的な公式から実践的な具体例、固定費と変動費のスマートな切り分け方、さらにはエクセルを活用した可視化の手順まで、現場の取材データを交えて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益分岐点売上高は「固定費 ÷ {1 - (変動費 ÷ 売上高)}」で瞬時に算出でき、売上と総費用が完全に釣り合う赤字・黒字の分岐点を表す。
- 要点2:経費を「固定費」と「変動費」に正しく分類し、限界利益率を高めることが、無理な安売り競争から脱却して利益を残す最大のカギとなる。
- 要点3:安全余裕率や損益分岐点比率などの経営指標を定期観測し、目標利益達成売上高を逆算して事業の生存力を高める体制が整う。
【基本公式】損益分岐点の計算方法と赤字を脱却する境界線の正体
事業活動において、赤字と黒字がちょうどゼロで拮抗する売上規模を「損益分岐点売上高」と呼びます。ここを下回れば事業は損失を抱えて自己資金を削り、ここを1円でも上回れば確実に手元へ純利益が積み上がります。大手会計ソフト各社や金融機関の融資審査でも、このラインを正確に把握しているかどうかが経営者の資質を測るリトマス試験紙となっています。
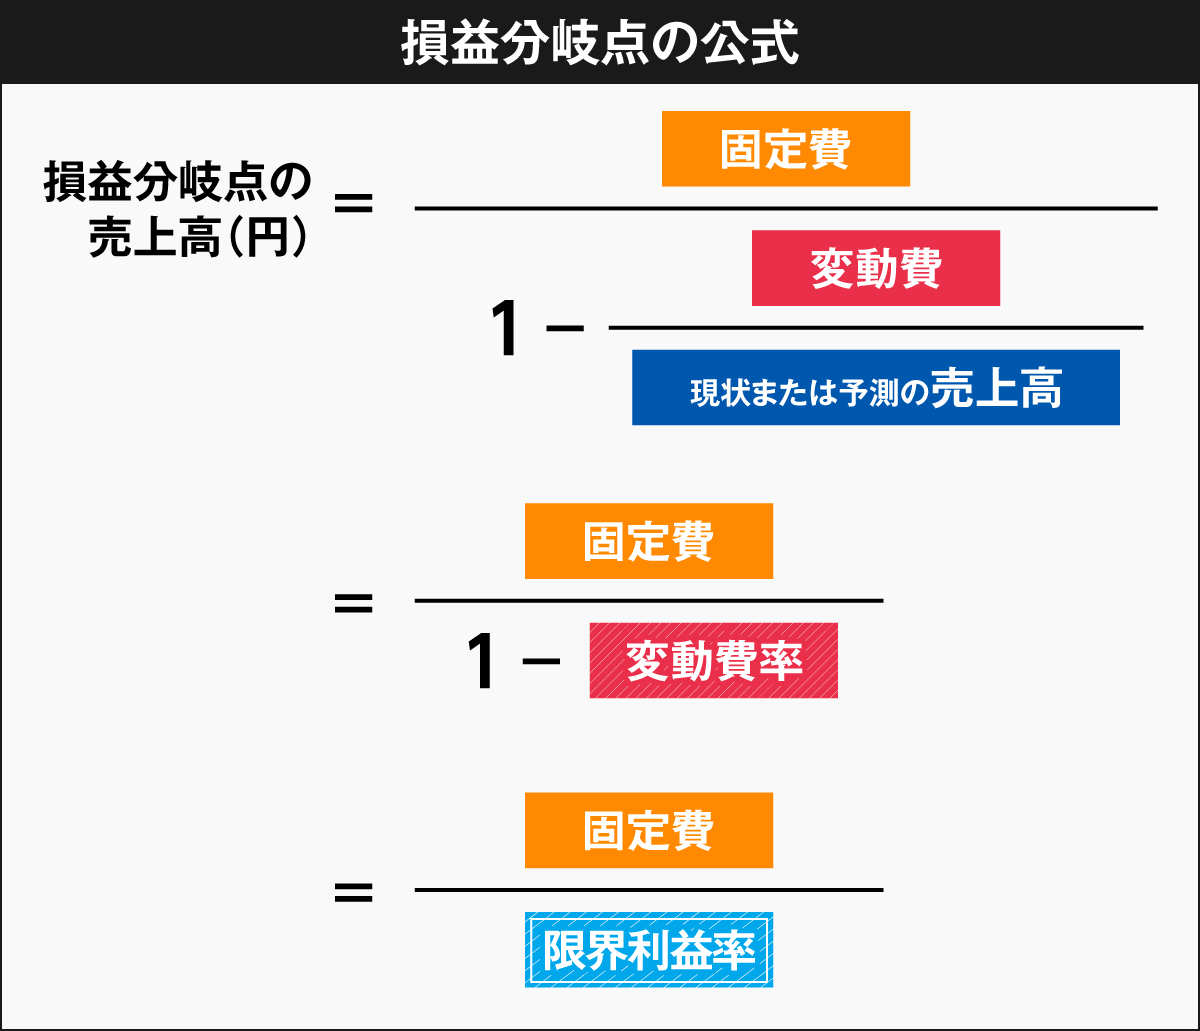
損益分岐点を割り出すための数式は、極めてシンプルです。基本となる計算式は次の通りです。
損益分岐点売上高 = 固定費 ÷ 限界利益率
※ここで言う「限界利益率」とは、「限界利益(売上高 - 変動費) ÷ 売上高」または「1 - 変動費率」で求められます。
これらをひとまとめにした損益分岐点売上高の計算式は以下の形に集約されます。
損益分岐点売上高 = 固定費 ÷ { 1 - ( 変動費 ÷ 売上高 ) }
公式の文字列だけを見ると複雑に思えるかもしれませんが、理屈さえ掴めば難しくありません。ここで損益分岐点わかりやすい具体例として、1個1,000円のオリジナル雑貨を企画・販売するケースを考えてみましょう。
商品の原価や発送代行費などの「変動費」が1個あたり400円かかるとします。この場合、1個売るごとに手元に残る利益(これを「限界利益」と呼びます)は、1,000円 - 400円 = 600円です。売上に対する限界利益の割合である限界利益率の求め方は、「600円 ÷ 1,000円 = 0.6(60%)」となります。
一方で、オフィス家賃やWebサーバー代、人件費などの「固定費」が毎月30万円発生していると仮定します。この固定費30万円を毎月回収するためには、限界利益が何個分、あるいは売上いくら分必要なのかを逆算します。
・必要な販売個数:固定費 300,000円 ÷ 限界利益 600円 = 500個
・損益分岐点売上高:500個 × 販売価格 1,000円 = 500,000円
公式に直接あてはめても、「300,000円 ÷ 0.6 = 500,000円」と一瞬で同じ結論に辿り着きます。つまり、この事業は月間売上が50万円に到達した瞬間にトントンになり、50万1,000円を超えた部分から利益が1個あたり600円ずつ増えていく構造です。この境界線こそが、事業を存続させるための最低防衛ラインとなります。
固定費と変動費の分類法|数字が苦手な人でも迷わない仕分けの基準
損益分岐点の計算で多くの経営者や経理担当者がつまずく最大の関門が、固定費と変動費の分類です。管理会計の現場では「固変分解(こへんぶんかい)」と呼ばれ、この仕分けが曖昧だと算出される分岐点の数値自体が狂ってしまいます。
判断基準の根幹は、「売上や生産・販売数に比例して増減するかどうか」です。売上がゼロでも支払わなければならない費用が固定費、売上に連動して増えていく費用が変動費に分類されます。
・固定費の代表例:店舗や事務所の家賃、正社員の基本給、固定回線の通信費、減価償却費、リース料、各種サブスクリプション利用料、広告宣伝費(月額定額型)など
・変動費の代表例:商品の仕入れ原価、原材料費、商品の配送料・梱包資材費、外部委託加工費、クレジットカード決済手数料、売上比例のインセンティブ給など
実務の現場では、どちらとも解釈できるグレーゾーンの費用が頻繁に発生します。例えば「水道光熱費」や「アルバイトの人件費」です。基本料金部分は固定費でありながら、稼働時間や客数に応じて跳ね上がる部分は変動費の性質を併せ持ちます。このような準変動費の処理について、大手監査法人の元公認会計士は「過度に厳密な統計手法(勘定科目法や回帰分析)に囚われて計算を先送りにするより、実態に即して8対2や7対3のルールを社内で決め、定点観測を続けることの方がはるかに有益」と指摘しています。
特に水道光熱費やパート・アルバイト人件費は、スモールビジネスにおいては「固定費寄り」として保守的に見積もるケースが一般的です。支出を高めに見積もっておくことで、予期せぬ売上減少時にも資金ショートを起こしにくい頑健な体質を作れます。
目標利益を確実に手残しする「逆算の裏ワザ」と黒字化ラインの真実
損益分岐点は「利益ゼロ」のラインを示す指標に過ぎません。しかし、税金の支払いや将来への投資、借入金の元金返済を考慮すると、利益ゼロのままでは事業は衰退します。そこで不可欠となるのが、欲しい利益をあらかじめ組み込んで売上目標を導き出す目標利益達成売上高の計算です。
計算の仕組みは驚くほど明快です。固定費に「確保したい目標利益」を足し込み、それを限界利益率で割るだけで完了します。
目標利益達成売上高 = ( 固定費 + 目標利益 ) ÷ 限界利益率
前述の雑貨販売(固定費30万円、限界利益率60%)の例で、月間20万円の営業利益を確実に残したい場合を計算してみましょう。
( 300,000円 + 200,000円 ) ÷ 0.6 = 約833,333円
損益分岐点の50万円に対し、約83万4,000円を売り上げれば、20万円の利益が手元に残る計算になります。手取り利益から逆算して必要な販売個数(約834個)やアプローチすべき顧客数を割り出すことで、根拠のない売上目標を追うプレッシャーから解放されます。
フリーランスや個人事業主にとっても、この逆算思考は死活問題です。法人と異なり、事業主自身の生活費(役員報酬に相当するもの)が決算書の経費に含まれないため、見かけ上の利益が出ていても生活費を引き出すと実質赤字という事態に陥りがちです。個人事業主の黒字化ラインを正確に定める際は、「毎月生活に必要なプライベートの生活費」をあらかじめ固定費枠に合算して計算式を回す手法が、破綻を防ぐ必須の自衛策となります。

【業種別データ比較】損益分岐点比率の適正値と安全余裕率の目安
算出された損益分岐点売上高を現在の実際の売上高と比較することで、事業がどれほど安全な領域にいるのかを客観的に評価できます。ここで活用される指標が損益分岐点比率の適正値と安全余裕率の目安です。
・損益分岐点比率 = ( 損益分岐点売上高 ÷ 現在の売上高 ) × 100(%)
・安全余裕率 = 100% - 損益分岐点比率 = { ( 現在の売上高 - 損益分岐点売上高 ) ÷ 現在の売上高 } × 100(%)
損益分岐点比率は数値が低いほど優秀であり、売上が大幅に落ち込んでも赤字になりにくい筋肉質な財務体質を意味します。一方の安全余裕率は、「現在の売上が何パーセントまで減少しても赤字転落を免れるか」を示すバッファー(糊代)を表します。経済産業省や中小企業庁の企業活動基本調査、各種民間リサーチデータをもとに整理した業種別の基準値は以下の通りです。
| 業種カテゴリー | 損益分岐点比率の平均値 | 安全余裕率の安全圏目安 | 業界構造と分析視点 |
|---|---|---|---|
| 飲食サービス業 | 85% 〜 92% | 15% 以上 | 家賃・光熱費・人件費の固定費比率が高く、客足の変動による打撃を受けやすい構造。 |
| 小売・EC事業 | 80% 〜 88% | 20% 以上 | 仕入れ原価(変動費)の割合が大きく、限界利益率の数パーセントの改善が利益を左右する。 |
| IT・ソフトウェア開発 | 65% 〜 75% | 30% 以上 | 原価が極めて低く限界利益率が高い一方、開発人件費などの固定費コントロールが成否を分ける。 |
| 製造業・ものづくり | 78% 〜 85% | 20% 〜 25% 以上 | 設備投資に伴う減価償却費が重く、操業度(稼働率)の維持が損益分岐点を下げる鍵。 |
2026年最新の経営分析手法においては、原材料やエネルギーコストの不確実性が高まっているため、安全余裕率は最低でも20%以上、優良企業を目指すなら30%以上をキープすることが推奨されます。損益分岐点比率が90%を超えている企業は、突発的な仕入れ価格の上昇や売上のわずかな落ち込みで瞬く間に赤字へ転落する危険水域にあると警戒すべきです。
飲食店の損益分岐点シミュレーション|月商・客単価・席数のリアルな限界点
固定費と変動費のシビアな関係が最も如実に現れるのが飲食業界です。仕込みのロスや天候による集客の乱れに悩む個人店舗に向けて、具体的な飲食店の損益分岐点シミュレーションを実施してみましょう。
東京都近郊で席数20席のカフェ&バルを営むオーナーの月間収支を想定します。
・家賃・共益費:250,000円
・人件費(固定分・店主除く):300,000円
・光熱費基本料・通信費・リース料:100,000円
・月間固定費合計:650,000円
一方、料理やドリンクの原価率を32%、包材や決済手数料などの変動経費を8%とすると、変動費率は合計40%です。したがって限界利益率は「100% - 40% = 60%(0.6)」となります。
この店舗の月間損益分岐点売上高は以下のようになります。
650,000円 ÷ 0.6 = 約1,083,333円
月に約109万円を売り上げなければ店主の取り分が出ません。ここからさらに、店主が自らの給与として30万円を得るための「目標利益達成売上高」を計算してみましょう。
( 650,000円 + 300,000円 ) ÷ 0.6 = 約1,583,333円
月に約159万円の売上が必要です。月25日営業と仮定すると、1日あたり必要な売上は「1,583,333円 ÷ 25日 = 約63,333円」です。客単価が昼夜平均で2,000円の場合、1日あたり「63,333円 ÷ 2,000円 = 約32名」の来店が必要です。全20席の店であれば、1日1.6回転させなければ達成できません。
現場取材で多く耳にするのは、「売上目標を金額だけで見ていると途方に暮れるが、席数と回転数に落とし込むことで、ランチの滞在時間をどう短縮するか、ディナーの客単価をどう上げるかという具体的なアクションが見えた」という店主の声です。数字を現場のオペレーションに接続することこそが、計算を行う本来の目的です。

5分で作れるエクセル損益分岐点計算シートとグラフの作り方
日常の経営判断を素早く下すためには、スプレッドシートやExcelの自動計算テンプレートを準備しておくのが最も効率的です。複雑なマクロを組む必要はなく、初歩的な数式をセルに入れるだけで実用的なエクセル損益分岐点計算シートが完成します。
シートの基本構造は以下のように構築します。
・セルB1:売上高(実績または見込み)
・セルB2:変動費合計
・セルB3:固定費合計
・セルB4(限界利益):=B1-B2
・セルB5(限界利益率):=B4/B1
・セルB6(損益分岐点売上高):=B3/B5
・セルB7(損益分岐点比率):=(B6/B1)*100
・セルB8(安全余裕率):=100-B7
さらに視覚的にチームや金融機関へプレゼンテーションしたい場合は、損益分岐点グラフの作り方を押さえておくと説得力が飛躍的に高まります。
1. 横軸に売上高(0円から最大想定売上高まで数段階刻み)を入力したデータ列を用意する。
2. 各売上高に対応する「固定費(常に一定の平行線)」、「総費用(固定費 + 売上高 × 変動費率)」、「売上高(45度の傾きの直線)」の3列を算出する。
3. そのデータ範囲を選択し、Excelの「挿入」タブから「折れ線グラフ」または「散布図(直線)」を選択する。
出来上がったグラフにおいて、「売上高ライン」と「総費用ライン」が交差するポイントが損益分岐点です。売上ラインが総費用ラインの上にある領域が「利益エリア」、下にある領域が「損失エリア」となり、どの水準から会社が黒字に浮上するのかをひと目で直感把握できるようになります。
【実態検証】プロが教える盲点と経営改善に向いている人・慎重になるべき人の判断基準
損益分岐点分析は強力な武器ですが、経営の現場では理論通りにいかない落とし穴も存在します。特にネット上で散見される「手っ取り早く損益分岐点を下げるなら、まずは固定費の徹底削減だ」というアドバイスを鵜呑みにするのは極めて危険です。
行動経済学や組織心理学の観点から見ると、無理な固定費カットはしばしば組織の「防衛的萎縮」を引き起こします。例えば、広告費を一律停止した結果、認知度が低下して限界利益が激減したり、従業員の給与や教育費を削ってサービスの質が落ち、優良顧客が離反したりする現象です。これは心理学で言う「サンクコストへの執着」や「目先の損失回避バイアス」がもたらす典型的な経営判断の誤りと言えます。
損益分岐点を改善するアプローチは、単なるコストカットだけではありません。「限界利益率を高める(値上げ、付加価値の付与、仕入れの歩留まり向上)」ことと、「固定費を利益創出に直結する投資へと組み替える」ことの両輪が揃って初めて機能します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
損益分岐点分析をすぐに経営へ取り入れるべき人と、適用にあたって慎重な前提精査が必要な人の境界線は以下の通りです。
・今すぐ実践すべき人:
日々の業務に忙殺されているのに資金繰りが苦しい事業者、価格設定の根拠が競合の真似にとどまっている店舗オーナー、新商品・新サービスの投入を計画している企画担当者。現状の損益分岐点を可視化することで、止めるべき無駄と伸ばすべき高収益領域が浮き彫りになります。
・運用に慎重になるべき人:
創業直後で顧客データや販売実績が極端に乏しいスタートアップ、受託単価が案件ごとに大きく乱高下する個別受注型ビジネス。固定費と変動費の境界が月ごとに激変する事業モデルの場合、静的な損益分岐点だけに頼ると判断を誤るリスクがあります。まずは月次の資金繰り表(キャッシュフロー)の把握を最優先にすべきです。
【損益分岐点の計算方法】に関するよくある質問(FAQ)
Q1:赤字が続いており資金が逼迫しています。固定費と変動費のどちらを優先して見直すべきですか?
A1:即効性を求めるなら固定費の削減が原則です。家賃の減額交渉、不要な月額サブスクリプションの解約、遊休資産の処分などは、一度実行すれば売上の多寡にかかわらず毎月確実に効果が持続し、損益分岐点そのものを引き下げます。ただし、広告宣伝費や接客に関わるコア人件費など、将来の売上を生み出す源泉となっている固定費を安易に削ると、限界利益まで同時に縮小して赤字幅が広がる恐れがあるため慎重な見極めが必要です。
Q2:売上を増やさずに損益分岐点を下げるにはどのような手段がありますか?
A2:売上数量を変えずに限界利益率を引き上げる戦略が有効です。具体的には、仕入れ先とのロット交渉や原材料の見直しによる原価低減、トッピングや上位プランの提示による客単価アップ、値引き販売の廃止などが該当します。限界利益率が5%向上するだけでも、損益分岐点売上高は大幅に下がり、同じ売上水準のままで手元に残る現金が劇的に改善します。
Q3:個人事業主の確定申告書(青色申告決算書)から損益分岐点を計算することはできますか?
A3:十分に可能です。青色申告決算書の「損益計算書」に記載された経費科目を仕分けます。「売上原価(仕入金額)」や「外注工賃」を変動費とし、「租税公課」「減価償却費」「地代家賃」「通信費」「利子割引料」などを固定費として集計してください。水道光熱費や消耗品費は概ね固定費として合算することで、大まかな損益分岐点売上高を手軽に把握できます。
まとめ:今後の動向と失敗しないための判断基準
損益分岐点の計算は、単なる机上の計算ドリルではなく、事業主や現場責任者が未来の選択肢を広げるための強力なナビゲーターです。「なぜか手元にお金が残らない」という漠然とした不安は、固定費・変動費・限界利益の3つの数字を整理し、客観的な黒字化ラインを引くことで明確な行動計画へと変わります。
これからの事業運営においては、物価変動や為替リスクを織り込んだ柔軟な価格戦略が欠かせません。年に一度の決算時だけでなく、月次単位でエクセルシートを更新し、安全余裕率が健全な水準(20%以上)を維持できているかをチェックし続けることが、予期せぬ荒波から自社のビジネスを守り抜く最大の防壁となります。まずは直近3カ月の試算表を開き、自社の損益分岐点を計算することから着手してみてください。 (出典: 損益 分岐 点 計算 方法(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
