住宅ローン金利の10年後予想は?変動金利の罠と2026年最新試算
日本銀行が金融正常化への舵を大きく切り、マイナス金利解除から段階的な追加利上げへと進んだ2026年、日本の住宅ローン市場は劇的な転換期を迎えています。長年続いた「0.3%〜0.4%台の超低金利」という甘い蜜に慣れ親しんだ住宅購入者にとって、メガバンク各行による短期プライムレートの引き上げと店頭金利の改定ラッシュは、まさに冷や水を浴びせられる事態となりました。
「変動金利は10年後にどこまで跳ね上がるのか」「今から借りるなら固定金利にすべきなのか」――取材現場では、子育て世帯や共働きペアローンを組んだ購入者から切実な焦燥と悲鳴が寄せられています。大手銀行の公表データや市場のフォワード・レートから逆算される10年後の驚愕シナリオと、見落とされがちな制度の落とし穴を追跡取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:主要12行の金利体系から逆算される10年後の変動金利は、経済環境次第で2.322%〜3.847%まで跳ね上がる試算が存在する。
- 要点2:激変緩和の「5年ルール・125%ルール」は負担を免除する仕組みではなく、返済額の内訳で利息が膨らみ元本が減らない「未払利息」の落とし穴を孕む。
- 要点3:手元資金の厚みと家計の心理的許容度を見極め、繰り上げ返済余力がない世帯は「全期間固定」や早期の借り換え検討が必須となる。
【2026年最新】日銀利上げが引き起こした住宅ローン市場の地殻変動
2026年の金融市場は、長らく凍りついていた「金利のある世界」が日常へと定着しつつあります。日本銀行が2%の物価安定目標の持続的達成を背景に政策金利を引き上げたことで、メガバンク3行をはじめとする主要金融機関は相次いで短期プライムレート(短プラ)の引き上げを実施しました。これにより、短プラに連動する住宅ローンの変動金利基準金利(店頭表示金利)は、かつての2.475%から段階的に切り上がっています。
債券市場に目を向けると、10年物国債利回りは節目となる1.6%台を突破し、約17年ぶりの高水準を記録した局面もありました。長期金利の上昇は、フラット35や10年固定などの固定金利型商品へ瞬く間に波及しています。全期間固定金利はすでに2008年頃の水準を上回り、適用金利で2%台前半から半ばへとシフトしました。
かつては「変動金利(0.3%台)と固定金利(1.3%台)の差が約1.0%」だった構図は、2026年現在、「変動金利(0.6%〜0.8%台)と全期間固定(2.2%〜2.6%台)の差が1.5%〜2.0%近く開く」という異常なスプレッドを形成しています。目先の返済額を抑えたい新規購入者が、金利上昇リスクを認識しつつも変動金利を選ばざるを得ないジレンマが浮き彫りとなっています。
10年後の住宅ローン金利はどうなる?主要12行が織り込む2.3%〜3.8%シナリオ
10年後の未来を完全に的中させることは誰にもできません。しかし、金融機関が独自に提示している金利ラインナップを数理的に分析すると、銀行側が将来どの程度の金利上昇を織り込んでいるのか、その本音が浮き彫りになります。
銀行が設定する「10年固定金利」や「20年固定金利」には、将来の金利変動リスクをヘッジするための市場金利予測(インプライド・フォワード・レート)が反映されています。住宅金融の専門家および報道各社の最新試算データによると、主要12銀行の提示金利から逆算した10年後の変動金利予測値は、「2.322%〜3.847%」というレンジに達しています。
ネット上では「日銀が利上げをしてもせいぜい1%程度で頭打ちになる」「日本経済の体力からして2%以上の利上げなど不可能」といった楽観論が散見されます。しかし、過去の日本のバブル崩壊前(1990年頃)には変動金利が8.5%を記録した史実があり、世界的なインフレ圧力が継続した場合、10年間で基準金利が2〜3%押し上げられる展開は金融工学上、決して非現実的な暴論ではありません。
銀行関係者の内情証言によれば、「貸出残高を確保するための優遇金利引き下げ競争は限界に達しており、日銀の政策金利引き上げ分をそのまま基準金利へ転嫁せざるを得ないフェーズに入った」とされています。10年後に向けて、変動金利が現状の2倍から4倍へと膨らむシナリオは、家計防衛上の既定路線として備えておくべき現実です。
【独自試算表】住宅ローン10年後の返済額シミュレーション
では、金利が実際に上昇した場合、毎月の返済額と家計収支にはどのようなインパクトが生じるのでしょうか。借入額5,000万円(元利均等返済・35年返済・当初金利0.5%でスタート)の典型的な共働きファミリーのケースをもとに、10年後に金利が上昇した際のシミュレーションをまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 借入当初(1〜10年目) | 適用金利:0.50% 毎月返済額:約129,900円 | 都市部新築マンション購入時の標準的なネット銀行・メガバンク金利水準 | 低金利の恩恵で元本は順調に減少し、10年後の残高は約3,690万円に達する。 |
| 10年後シナリオA(緩やかな上昇) | 適用金利:1.50% 毎月返済額:約147,700円 (月額+17,800円) | 日銀の利上げが中立金利水準で留まった場合のコンセンサス | 教育費のピークと重なると年間約21万円の負担増となり、家計の固定費削減が必須。 |
| 10年後シナリオB(市場予測中央値) | 適用金利:2.50% 毎月返済額:約165,800円 (月額+35,900円) | 主要行の10年固定から逆算されるフォワードレートの下限圏 | 年間約43万円の増加。ボーナス払いに依存している家計では貯蓄の取り崩しが始まる警戒水準。 |
| 10年後シナリオC(高金利定着) | 適用金利:3.50% 毎月返済額:約185,200円 (月額+55,300円) | インフレ高止まりにより各行の予測上限(3.8%台)に迫る展開 | 年間約66万円の支出激増。ペアローン世帯の産休・離職などが重なると返済破綻のリスクが現実化。 |
試算表が示すとおり、金利が3.5%まで上昇した場合、毎月の返済額は当初から5万5,000円以上跳ね上がります。35年間を通じた総利息支払額の差は1,000万円単位に達し、「変動金利のほうが固定金利より生涯支払額が安く済む」という長年のセオリーは、完全に覆る可能性を秘めています。

「5年ルールと125パーセントルール」に潜む未払利息の落とし穴
変動金利を取り扱う多くの金融機関(一部ネット銀行を除く)には、急激な金利上昇から借り手を守るための「5年ルール」と「125パーセントルール」が導入されています。「金利が上がっても5年間は毎月の返済額が変わらず、見直し時も従来の1.25倍までしか上がらないから安心」と信じ込んでいる購入者は少なくありません。
しかし、このルールこそが家計を音もなく蝕む最大の罠です。この制度は「利息を免除する仕組み」ではなく、「支払いを将来へ先送りする仕組み」に過ぎません。
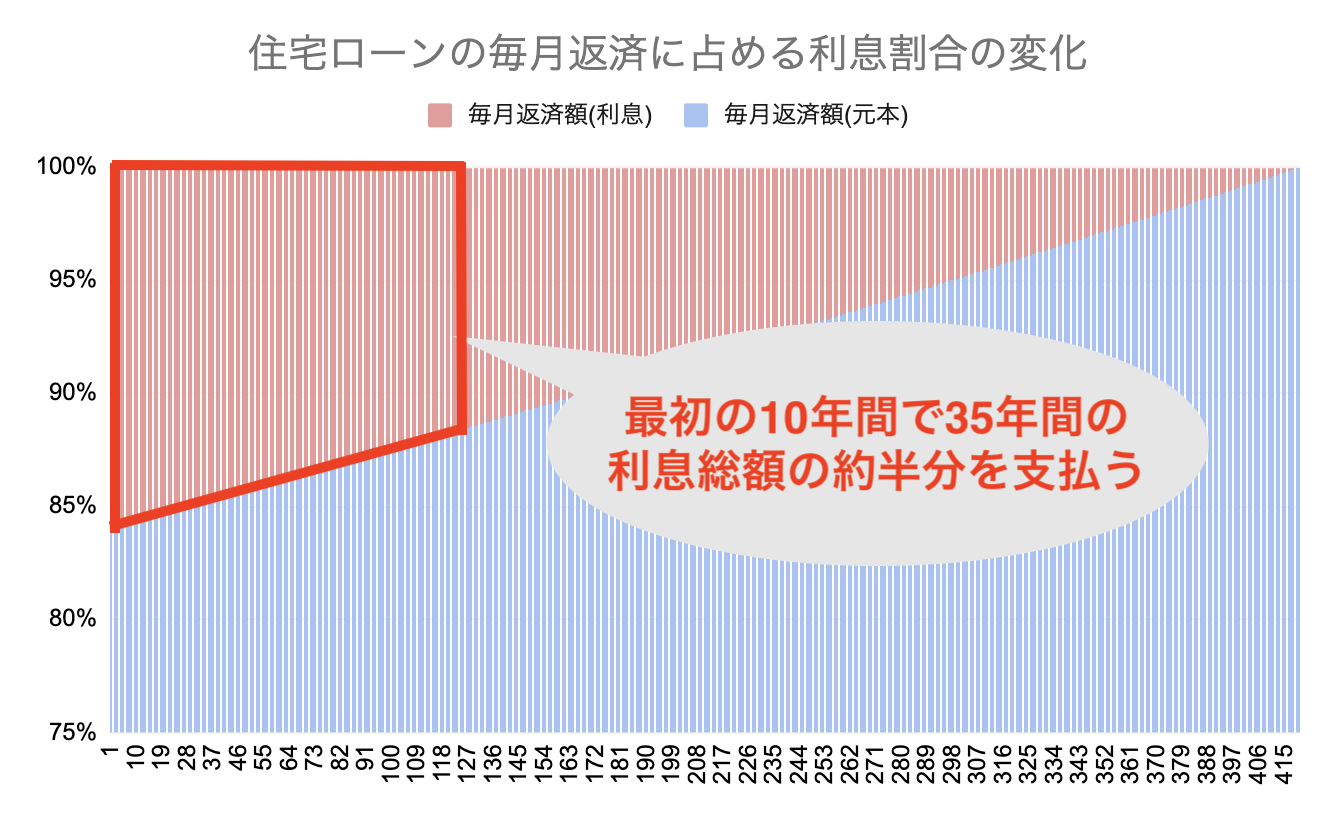
急激に金利が上昇すると、毎月の返済額(例えば13万円)のうち、「利息の支払い分」が急増し、「元本の返済分」が極端に圧縮されます。最悪の場合、1ヶ月の利息額が毎月の返済額そのものを上回る「未払利息(negative amortization)」が発生します。
都内の大手FP相談窓口に駆け込んだ40代男性は、自身の体験を次のように吐露しています。
「毎月決まった口座から14万円が引き落とされていたので、滞りなく返済が進んでいると思い込んでいました。しかし明細を取り寄せて青ざめました。毎月の支払額のほとんどが利息に充当され、元本残高が1年前と比べて数十万円しか減っていなかったのです。35年目の最終回に、数千万円の未払利息と残元本を一括請求される可能性があると聞き、背筋が凍りました」
行動経済学でいう「現在志向バイアス(痛みを先送りし、目先の平穏を過大評価する心理)」が、住宅ローンの返済現場でも深刻な盲点を生み出しています。返済額が変わらない安心感に浸っているうちに、見えないところで借金の雪だるまが転がり始めているのです。
【実態検証】住宅ローン金利見通しに関するネットの反応と現場の焦燥
ネット上のコミュニティやSNS(X、旧Twitter)、知恵袋、5ちゃんねる等では、金利動向を巡って白熱した議論と不安の声が渦巻いています。ネット空間のリアルな声と取材現場の空気を照合すると、借り手の二極化が急速に進んでいる実態が浮かび上がります。
ネット上には「変動金利一択と言われてフルローンを組んだのに、メガバンクの金利引き上げ発表を見るたびに胃が痛む」「ペアローンで7,000万円借りた我が家は、1%上がっただけで夫婦の小遣いが消し飛ぶ」といった悲痛な書き込みが溢れています。特に2020年〜2023年の歴史的低金利時代に購入した層の間で、金融リテラシーの不足を後悔する声が顕著です。
一方で、「変動金利で浮いたキャッシュをオルカンやS&P500など新NISAで運用してきたから、金利が2%になっても一括返済できる」「固定金利の保険料(金利差)を払うくらいなら、手元流動性を維持した方が合理的」と冷静を装う投資家層も存在します。
しかし、住宅ローン相談に長年携わる専門家は、「投資信託の含み益を住宅ローンの防衛資金として当てにするのは極めて危険」と警鐘を鳴らします。金利上昇と世界的な景気後退が同時に訪れた場合、株安と金利高のダブルパンチで資産を切り崩せず、身動きが取れなくなる家計が続出するためです。

金利急騰を防ぐ防衛策|繰り上げ返済対策と借り換えのベストなタイミング
金利上昇の足音が迫るなか、すでに変動金利で借り入れている人や、これからマイホームを取得する人が取るべき現実的な防衛策は明確です。
1. 「繰り上げ返済」のタイミングと余力資金の管理
変動金利の上昇局面において最も確実な対抗手段は、元本を減らして将来発生する利息を圧縮することです。繰り上げ返済には「期間短縮型」と「返済額軽減型」がありますが、金利上昇期の家計防衛としては、毎月のキャッシュフローを即効で楽にする「返済額軽減型」が有効な選択肢となります。
ただし、手元の現金をすべて繰り上げ返済に投入することは避けるべきです。病気や予期せぬ失業、子どもの教育費突発事態に備え、最低でも生活費の6ヶ月〜1年分は普通預金として確保した上で、余剰資金のみを返済に回す慎重さが求められます。
2. 固定金利への「借り換え」ベストタイミング
「変動金利がこれ以上上がったら耐えられない」と考える世帯にとって、固定金利への借り換えは有力な選択肢です。しかし、固定金利はすでに長期金利の上昇を織り込んで先行して跳ね上がっています。
借り換えの検討基準として古くから知られる「残債1,000万円以上・残存期間10年以上・金利差1.0%以上」という公式は、現代では少し見直しが必要です。現在変動金利(0.5%〜0.7%)を借りている世帯が、2.3%の全期間固定へ借り換えた場合、その瞬間に毎月の返済額は数万円跳ね上がります。「将来の最悪シナリオを排除するための保険料」としてその増加分を許容できるのか、手数料(借入額の2.2%程度、5,000万円なら約110万円)を払ってでも精神的安定を取るのか、家計の体力に応じた決断が問われます。
【プロの結論】変動金利を選んでいい人・絶対に避けるべき人の境界線
住宅購入において最も大切なのは、「どちらの金利が得か」という損得勘定ではなく、「自分の家計がどこまでのリスクに耐えられるか」というリスク許容度の測定です。家族社会学の観点からも、住宅ローンによる慢性的なストレスは夫婦関係や子育て環境を蝕む最大の要因として指摘されています。自身の身の丈と心理的バウンダリー(境界線)を見極めるための基準を提示します。
変動金利を選んでも問題ない人の条件
- 借入額が年収の5倍以内:返済負担率(年収に占める年間返済額の割合)が20%以下に収まっている。
- 金利が3%になっても家計が黒字:毎月3万〜5万円の返済増が発生しても、生活レベルを落とさずに耐えられる貯蓄体質がある。
- 10年以内にまとまった繰り上げ返済が可能:運用資産や手元資金があり、金利急騰時に即座に数百万〜1,000万円の元本を削る機動力がある。
- 単独ローンで組んでいる:配偶者の就労状況に過度に依存せず、一人の収入で完済まで見通せる。
変動金利を絶対に避けるべき(固定金利を選ぶべき)人の条件
- 借入限度額いっぱいのフルローン:ペアローンや収入合算を駆使し、年収倍率7倍〜8倍超の物件を背負っている。
- 手元の貯蓄が200万円以下:頭金を入れずに購入し、予備資金がほとんどない状態。
- 今後の世帯収入減が見込まれる:これから出産・育休・時短勤務を予定している、または教育費の支払いが10年後にピークを迎える世帯。
- 日々の金利ニュースで夜も眠れなくなる:相場変動のストレスが精神衛生を悪化させ、家庭内の不協和音を生みやすい性格の人。
【住宅ローン金利の10年後予想】に関するよくある質問(FAQ)
Q1:日銀の利上げで変動金利は今後すぐに3%まで跳ね上がりますか?
A1:短期間で急激に3%台まで到達する可能性は極めて低いとみられています。日本の家計や中小企業の債務負担、政府の国債利払い費への配慮から、日銀の政策金利引き上げは0.25%刻みで慎重に進められる公算が高いためです。ただし、5年〜10年というスパンで見れば、インフレの定着度合いによって2%〜3%台へ達するシナリオは主要行の試算通り十分に想定されます。
Q2:すでに変動金利で借りている場合、今すぐ固定金利に借り換えるべきですか?
A2:一概に借り換えるべきとは言えません。現在の固定金利は2%台半ばまで上昇しており、借り換えた瞬間に毎月の返済額が大幅に増えるためです。まずは「手元資金がどれだけあるか」「10年後の教育費ピークと重なるか」を点検し、金利が2%上がっても家計が破綻しない試算であれば変動金利を維持しつつ貯蓄を厚くする戦略が合理的です。耐えられない試算であれば、早期の借り換えで返済上限を確定させるべきです。
Q3:ネット銀行の変動金利には「5年ルール・125%ルール」がないところが多いのは本当ですか?
A3:事実です。auじぶん銀行、ソニー銀行、SBI新生銀行など多くのネット銀行では、5年ルールや125%ルールを採用していません。金利が上がれば翌月または数ヶ月後の返済額にダイレクトに反映されます。一見デメリットに思えますが、未払利息が発生せず元本が確実に減り続けるため、「見えない借金の先送り」を防げるというメリットもあります。
まとめ:金利がある時代のマイホーム戦略と後悔しない意思決定
「超低金利だから家賃を払うより買った方が得」という昭和・平成から続いた住宅神話は、2026年をもって明確に終焉を迎えました。住宅ローンはもはや「タダ同然で借りられるレバレッジ」ではなく、金利リスクを適切にコントロールすべき高度な金融契約です。
10年後の金利動向を完全に予測することは不可能です。だからこそ、「金利が上がっても破綻しない安全域」を家計内にあらかじめ設計しておくことが命綱となります。他人の選択やネットの極論に惑わされず、自分たちの資産規模、将来の教育・老後計画、そして家族の平穏を守れる適切なローン戦略を選択してください。 (出典: 住宅 ローン 金利 予想 10 年 後(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
