年末調整の還付金はいついくら戻る?少ない理由と明細の見方を徹底解明
冬の賞与や年末の足音が近づく時期、多くの会社員や公務員が密かに心待ちにしているのが「年末調整の還付金」です。ちょっとした臨時ボーナスのように受け止めている方も多いですが、いざ給与明細を開いてみると「思ったより戻り額が少ない」「そもそも還付金がゼロ、むしろ引かれている……」と戸惑う声が後を絶ちません。
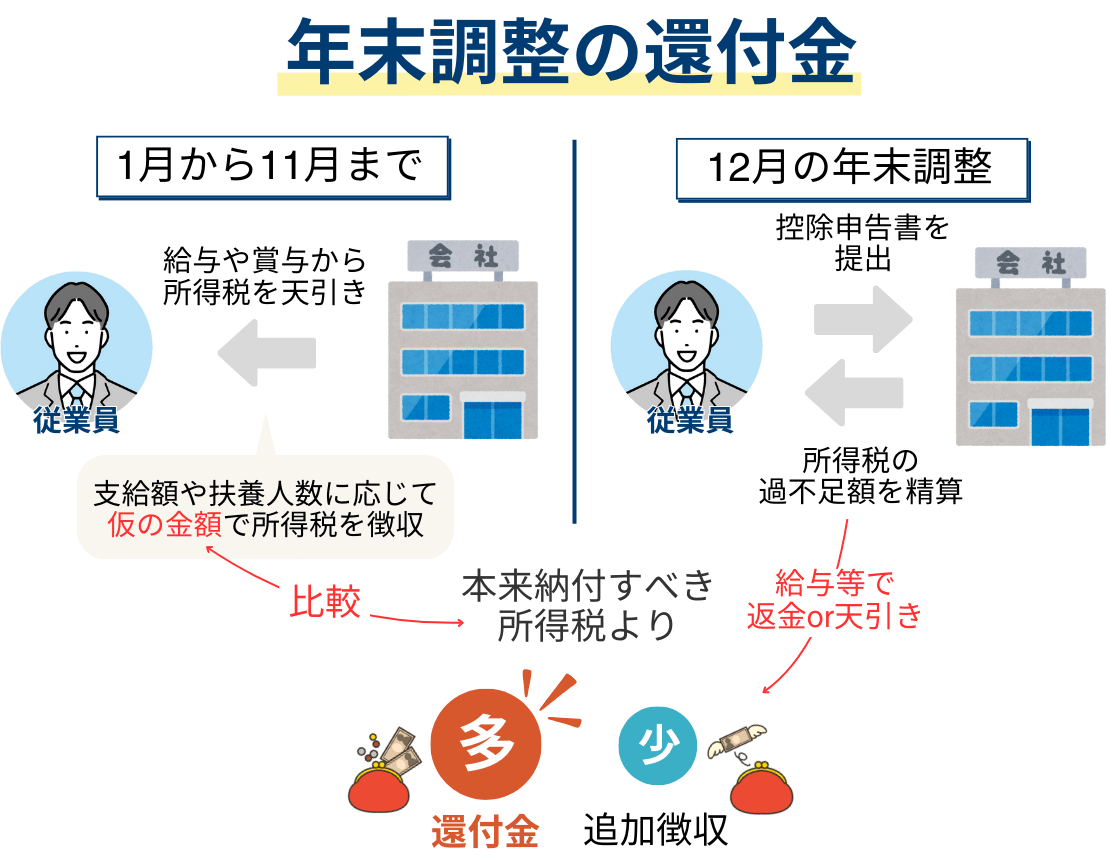
そもそも年末調整の還付金とは、1年間に給与から仮で天引きされていた所得税を再計算し、払い過ぎていた分が手元に戻ってくる差額の精算金です。決して国からプレゼントされた臨時収入ではなく、自分自身が前払いしていた大切なお金に他なりません。本稿では、2026年最新の税制動向や実務データを交えながら、支給時期の確定スケジュールから年収別の還付金シミュレーション、明細の見極め方、そして「なぜ少なくなるのか」という構造的な真相まで徹底取材をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:還付金の支給日は原則「12月または翌年1月の給与支給日」。法律上(所得税法190条)その年最後の給与支払時に精算されるのが通例。
- 要点2:金額の相場は数千円から十数万円まで個人差が激しく、生命保険料・住宅ローン・配偶者などの控除申告内容と事前の天引き額で完全に決定される。
- 要点3:「少ない」「戻らない」背景には、毎月の源泉徴収税額が極めて精密に引かれていたケースや、ボーナス増加による「年末調整不足額徴収(追徴)」などの落とし穴が存在する。
【支給時期と相場】年末調整の還付金はいつ戻る?12月・1月の支給日と平均額のリアル
給与所得者にとって最大の関心事である「年末調整の還付金はいつ戻るのか」という疑問ですが、実務上は12月の給与(冬のボーナスまたは12月定期給与)、あるいは翌年1月の給与と一緒に振り込まれるケースが全体の9割以上を占めます。これには明確な法的根拠があり、所得税法第190条において、年末調整は「その年最後に給与等の支払をする際」に行うと定められているためです。
企業の経理・人事労務の現場を取材すると、多くの一般企業では11月中旬までに従業員からの申告書類を回収し、12月の給与計算に間に合わせるオペレーションを組んでいます。ただし、従業員規模が数千人規模にのぼる大企業や、中途採用者の前職分の源泉徴収票の回収が遅れた現場では、確認作業が越年し「1月支給分の給与」で精算される例も珍しくありません。自社の就業規則や人事部からのアナウンスに記載されたスケジュールを今一度確かめておく必要があります。
気になる「年末調整還付金の平均額」については、国税庁の統計や給与計算ソフト各社の実務データによると、一般的な会社員(単身・一般的な生命保険加入程度)でおよそ1万円〜3万円前後がボリュームゾーンです。しかし、この平均値には大きなマジックがあります。住宅ローン控除の初年度や適用中の方、手厚い扶養家族を抱える方では10万〜30万円超の多額の還付が発生する一方で、独身で控除証明書を一切提出していない層では「数百円〜数千円」に留まる、あるいは「ゼロ」となるため、単純な平均額だけを見て一喜一憂するのは禁物です。
【年収別シミュレーション】還付金はいくら戻るのか?計算方法と控除別の試算
還付金の額面を左右する「年末調整還付金の計算方法」は、極めてシンプルな数式で成り立っています。1年間で毎月天引きされた「源泉徴収税額の合計」から、1年間の最終的な課税所得に基づいて算出された「本来納めるべき年税額」を差し引いた差額が還付金となります。
つまり、[年間の源泉徴収税額の合計]−[正規の年税額]= 還付金額(※計算結果がマイナスの場合は追加徴収)という関係性です。正規の税額を下げる主たる要素が各種所得控除(生命保険料控除、地震保険料控除、iDeCo等の小規模企業共済等掛金控除、配偶者控除、扶養控除など)および税額控除(住宅ローン控除など)です。令和7年度から令和8年にかけての税制改正の流れを織り込んだ、標準的な世帯モデル別の年末調整還付金シミュレーションを以下の比較データに整理しました。
| 年収モデル・属性 | 適用される主な控除項目 | 還付金額の目安(概算) | 給与実務・編集部の見解 |
|---|---|---|---|
| 年収300万円 (単身・20代) | 一般生命保険料控除のみ (年間支払額8万円) | 約2,000円 〜 4,000円 | 毎月の源泉徴収が正確に行われているため、控除枠が保険のみの場合は数千円規模の微小な還付にとどまる。 |
| 年収500万円 (既婚・子1人) | 配偶者控除(満額38万円) 生命保険料控除+iDeCo(月2.3万) | 約45,000円 〜 65,000円 | 配偶者控除年末調整の申告に加え、全額所得控除となるiDeCoのインパクトが大きく、数万円台の手応えある還付に。 |
| 年収700万円 (持ち家・共働き) | 住宅借入金等特別控除 (住宅ローン控除還付金 20万円分) | 約150,000円 〜 200,000円 | 税額から直接差し引かれる住宅ローン控除は破格。ただし年間の源泉徴収税額そのものが上限となる点に要注意。 |
| 年収900万円 (単身・控除なし) | 追加控除書類の提出なし (基礎控除・社会保険料のみ) | 0円 〜 不足額徴収(追徴) | 賞与比率が高かったり給与改定があった場合、毎月の源泉徴収額の累計よりも実税額が上回り追加徴収されるリスクあり。 |
【疑惑の真相】「思ったより少ない」「戻らない」意外な落とし穴と不足額徴収
SNSやネット掲示板上で毎年12月下旬になると噴出するのが、「同僚は10万円戻ったと言っているのに、自分はわずか3,000円だった」「還付金が全くないのは会社のミスではないか」という不満や疑念の声です。しかし、取材を進めるとそこには納税の仕組み上の明快なカラクリが存在します。
「年末調整還付金が少ない・ない」と嘆く人の構造的背景
還付金が想定より少ない最大の理由は、「会社の毎月の源泉徴収が極めて精緻に行われていたから」という点に尽きます。毎月の給与明細から天引きされる所得税は、国税庁の「源泉徴収税額表」に基づいて算出されます。あらかじめ「扶養控除等申告書」で申請している家族構成を反映した金額が天引きされているため、年末に追加で提出する控除証明書(生命保険料や地震保険料など)がなければ、本来納めるべき税額とほぼ同額が最初から納められている状態になります。差額が生まれない以上、還付金が数百円やゼロになるのは税務上「極めて正常」な結果なのです。
また、住宅ローン控除を受けている層でも「満額戻らなかった」という事態が起こり得ます。住宅ローン控除は納めた所得税を上限として戻る仕組みであるため、例えば控除可能額が25万円あっても、その年に支払った所得税が18万円であれば、還付されるのは18万円が上限です(※引ききれなかった分は翌年度の住民税から一部控除されます)。
恐怖の「年末調整不足額徴収」なぜ逆に追加で引かれるのか?
さらに読者を震撼させるのが、還付されるどころか給与から追徴される「年末調整不足額徴収」の存在です。給与明細にマイナス表記ではなく、控除欄に「年調不足額」として数万円が上乗せ徴収されているケースです。
この現象が発生する典型的なパターンは以下の通りです。
- 冬のボーナスやインセンティブが急増した:年間の総支給額が跳ね上がり、適用される所得税率のブラケットが上がったことで、毎月の概算天引き額では足りなくなった場合。
- 扶養親族の異動・就職:配偶者のパート収入が想定以上に増えて配偶者控除の適用外になった、あるいは扶養していた子どもが就職して扶養控除から外れた事実を年末に申告した場合。
- 中途入社で前職給与の合算を行った:前職での源泉徴収額が低めに設定されていた場合、現職の給与と合算して再計算した段階で税率が上がり、差額を現職の12月給与で一括徴収される場合。
追加で税金を引かれると「損をした」と錯覚しがちですが、本質的には「1年間納めるべき税金を後払いで清算した」にすぎません。
【明細と源泉徴収票の見方】どこを見ればわかる?還付金の記載場所を完全ガイド
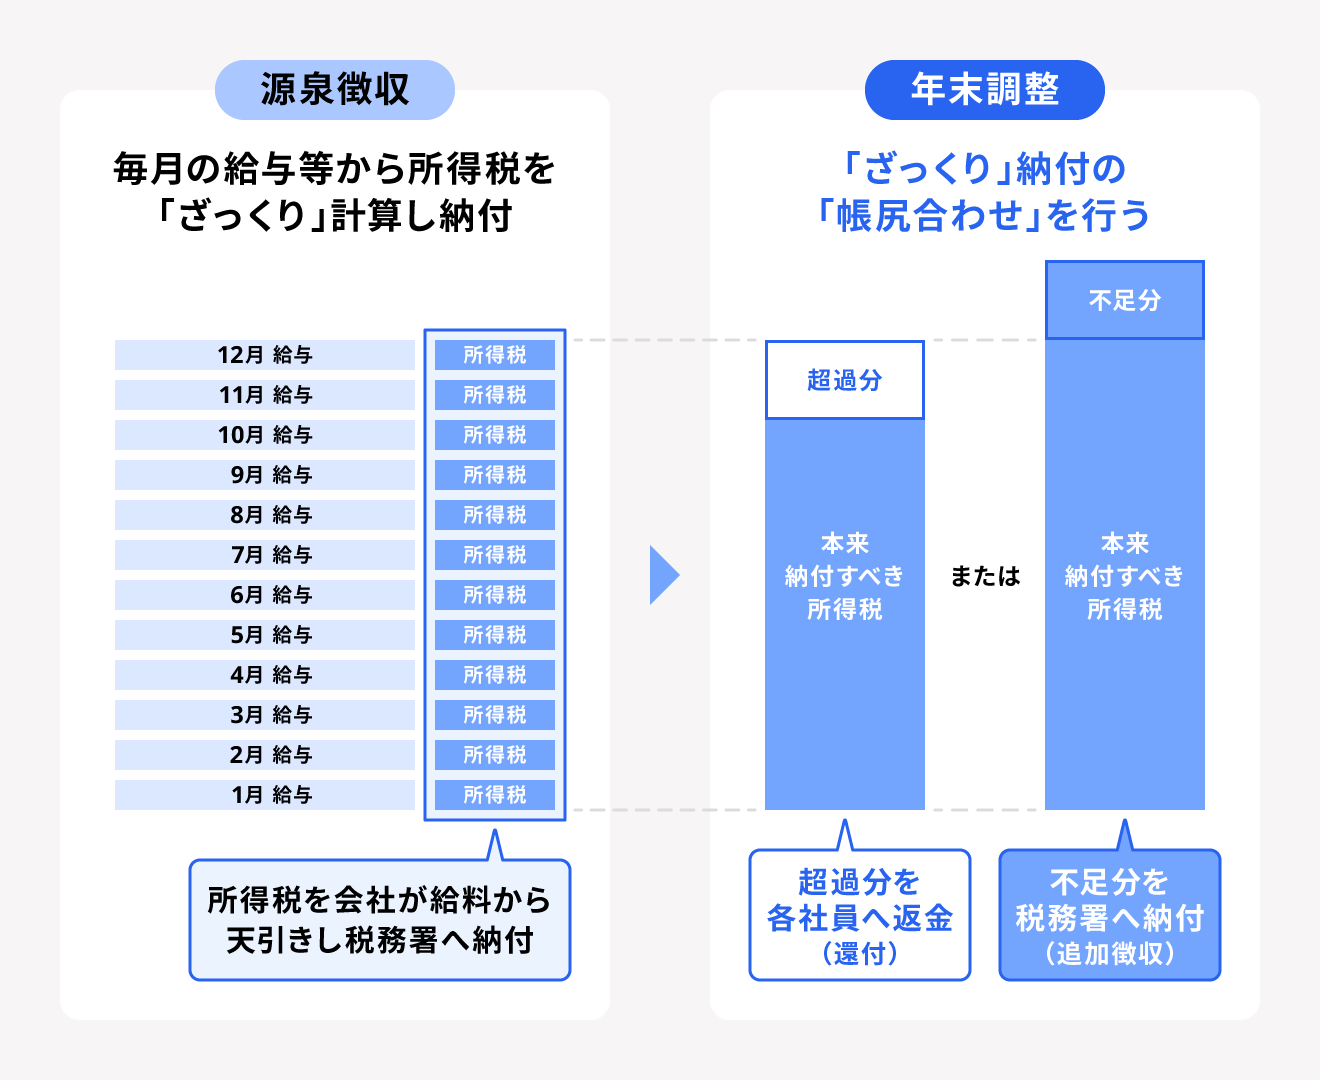
実際に自分へいくら還付されたのか、あるいは追徴されたのかを確かめるには、「給与明細」と12月〜翌1月に交付される「源泉徴収票」の2つを正しく読み解く必要があります。各社で表記揺れがあるため、見失ってしまう労働者が非常に多いポイントです。
1. 当月給与明細における記載場所
12月または1月の給与明細書において、還付金は通常「支給項目」ではなく「控除項目」の一角にマイナス表記で記載されるか、専用の備考欄に印字されます。
- 主な項目名:「年末調整」「年調還付」「年調精算額」「年調税額」「所得税還付」など
- 表記の形式:控除欄に「-15,400」のようにマイナス(▲)で入っていれば、その分だけ控除合計が減り、手取り額に上乗せされて振り込まれています。逆にプラス表記で「12,000」などと記載されている場合は不足額徴収(天引き)を意味します。
2. 源泉徴収票における還付金記載場所の真実
「源泉徴収票のどこを見れば還付金の額が書いてあるのか」という問い合わせは税務相談でも頻出しますが、実は源泉徴収票の券面には「還付金〇〇円」という直接的な項目は存在しません。
源泉徴収票の右上にある「源泉徴収税額」欄に印字されている金額は、「年末調整によって最終決定した正規の年間所得税額(復興特別所得税を含む)」です。還付金そのものを計算したい場合は、1月から12月までの各月給与明細および賞与明細に記載された「所得税」の合計金額を足し合わせ、そこから源泉徴収票の「源泉徴収税額」を差し引くことで正確な還付金額が導き出せます。
【2026年最新ルール】税制改正に伴う注意点と住宅ローン控除・配偶者控除の最新基準
現在適用されている2026年最新の税制環境においても、年末調整実務には重要な変更点と確認事項が複数存在します。数年前の常識のまま申告書を流し読みして提出していると、本来受けられるはずの優遇を受け損ねるリスクがあります。
まず注目すべきは住宅ローン控除の適用要件の厳格化です。近年の省エネ基準適合義務化の流れを受け、新築住宅における「一般住宅(省エネ基準を満たさない住宅)」に対する借入限度額の取り扱いや控除期間の見直しが段階的に進んでいます。2026年時点で年末調整により住宅ローン控除を受ける場合、税務署から送付される「年末調整のための(特定増改築等)住宅借入金等特別控除証明書」と金融機関の「残高証明書」を確実に突き合わせる必要があります。
次に、共働き世帯の増加に伴い確認が必須となるのが配偶者控除・配偶者特別控除の所得要件です。納税者本人の合計所得金額が900万円(給与収入換算で1,095万円)を超えると控除額が段階的に減額され、1,000万円(給与収入換算1,195万円)を超えると適用対象外となります。いわゆる「年収の壁」を巡る制度論議や社会保険適用拡大の中で、配偶者側の年収がパート・アルバイトのシフト調整等で境界線を超えていないか、精緻な見込み年収の申告が求められます。
【プロの結論】「還付金=得をした」という錯覚を脱し家計のバウンダリーを守る視点
行動経済学には、同じお金であっても出処や名目によって価値を低く見積もり浪費してしまう「メンタル・アカウンティング(心の会計)」という心理バイアスが知られています。年末調整の還付金を「国からボーナスが振り込まれた!」と捉え、外食や娯楽に即座に消費してしまう行為は、まさにこの罠に陥っている典型例です。
冷徹に現実を見つめ直せば、多額の還付金を受け取っているということは、「無利息で国に自分のお金を長期間預けっぱなしにしていた」という事実に過ぎません。逆に還付金がほとんどない人は、毎月の手取りを最大限手元に残しながら生活防衛を行えていたとも評価できます。還付金の大小で一喜一憂するのではなく、以下の判断基準に沿ってご自身の税務アクションを最適化することが肝要です。
- 年末調整だけで完結させるべき人:収入源が1社の給与のみで、適用控除が生命保険・地震保険・配偶者・扶養控除など定型的な範囲に収まっている人。会社に書類を提出するだけで手続きが完了するため極めて合理的です。
- 年末調整に依存せず確定申告を行うべき人:年間の医療費が世帯で10万円(または総所得の5%)を超えた人、ふるさと納税のワンストップ特例が6自治体以上になった人、副業所得が20万円を超えている人、あるいは初年度の住宅ローン控除を受ける人。これらは会社の年末調整では精算できないため、翌年2月〜3月の確定申告を通じて自ら権利を取り戻す必要があります。

【年末調整の還付金】に関するよくある質問(FAQ)
Q1:会社に生命保険料控除の証明書を提出し忘れてしまいました。還付金はもう諦めるしかありませんか?
A1:諦める必要は全くありません。会社の給与計算の最終締め切りに間に合わなかった場合でも、年明けの2月16日から3月15日までの間に管轄の税務署へ「確定申告」を行えば、控除を後から適用して還付金を受け取ることができます。さらに還付申告だけであれば、その年の翌年1月1日から5年以内であればいつでも遡って提出可能です。
Q2:10月や11月に転職した場合、年末調整の還付金は前の会社と今の会社どちらから戻ってきますか?
A2:12月時点で在籍している「現在の会社」から戻ってきます。ただし、前の会社から発行された「前の職場の源泉徴収票(原本)」を現在の会社に期日までに提出していることが絶対条件です。提出が間に合わなかった場合は現在の会社では前職分の合算調整ができないため、自身で年明けに確定申告を行う必要があります。
Q3:給与明細を見ても「還付金」という文字が見当たりません。どこに振り込まれているのでしょうか?
A3:給与明細の「控除の部」にある所得税の欄を確認してください。「-5,000」のようにマイナス表記で引かれているか、「年調精算」などの別項目でマイナス記載されていれば、その分が総支給額から引かれずに手取り額へプラスされています。別口座に振り込まれるのではなく、12月または1月の通常給与(または賞与)の振込額に合算されて一緒に口座着金しています。
まとめ:仕組みを正しく見極めて次年度のマネープランに活かす
年末調整の還付金は、単なる季節の風物詩でも偶然の臨時収入でもありません。自分が1年間に納めた税金と、家族環境や生活防衛のために投じた保険料・住宅ローンなどの実態を正確に照らし合わせた「税金の精密な精算プロセス」です。
「戻る額が少なかった」と落胆する必要もなければ、「10万円戻った」と手放しで浪費に走るのも本質的ではありません。手元に届いた給与明細と源泉徴収票を照合し、自分がどれだけの所得控除を受け、どれだけの税金を納めたのかを把握することこそが、物価高と不透明な経済が続く2026年を賢く生き抜くための最良のマネーリテラシーとなります。 (出典: 年末 調整 還付 金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
