20歳の年金は学生納付特例か親が払うか?損得の真相と手続きの落とし穴
20歳の誕生日を迎えて間もなく、日本年金機構から青色や水色の封筒が自宅ポストへ届きます。同封されているのは、国民年金への加入を知らせる書類と、月額1万7,000円を超える納付書です。学生生活で学業やサークル、アルバイトに追われる中、突如として突きつけられる公的年金の支払い義務に、多くの学生と保護者が「一体どう対応すべきか」と頭を悩ませています。
ネット上やSNSでは「学生納付特例を使えば支払いを先送りできる」という情報がある一方で、「親が代わりに払う方が世帯全体で圧倒的に節税になる」という声も目立ちます。しかし、どちらの選択にも見落とされがちなリスクや法的な制約が存在します。申請を怠って放置した場合の危険性や、将来受け取る老齢年金額への影響、追納の期限に至るまで、2026年時点の最新実務に基づき、損をしないための最適な判断基準を客観的なデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生納付特例は学生本人のアルバイト年収が128万円以下であれば親の収入に関係なく承認され、未納放置による障害年金の権利喪失を確実に防ぐセーフティネットになる。
- 要点2:親が代わりに納付すると「社会保険料控除」が親の所得に全額適用されるため、世帯全体で年間数万円から十数万円単位の手取り増(合法的な節税)が実現する。
- 要点3:特例期間は受給資格期間にカウントされるものの受給額には反映されないため、10年以内に追納しないと老齢基礎年金が生涯減額され、3年度目以降は追納加算額が上乗せされる。
【真相解明】「親が代わりに払う方が得」は本当か?世帯単位の社会保険料控除を試算
「20歳になった子どもの年金保険料は、学生本人が猶予を受けるよりも、親が代わりに支払った方が家計全体で得をする」という説は、税制上の事実に基づいた極めて合理的なアプローチです。所得税法第74条において、納税者が「自己または自己と生計を一にする配偶者その他の親族」の負担すべき社会保険料を納付した場合、その全額を自らの所得から控除できると明確に規定されているためです。
学生本人がアルバイト代から年間約20万円強の保険料を支払っても、もともと学生は課税所得がゼロまたは僅少であるため、控除による減税メリットをほとんど享受できません。一方で、一定の給与所得がある保護者が子どもの保険料を納付し、年末調整や確定申告で国民年金 学生納付特例 社会保険料控除の適用を受けると、親の適用税率(所得税+住民税)に応じた現金がダイレクトに手元へ残ります。
たとえば、課税所得500万円(所得税率20%・住民税率10%=計30%)の会社員の親が、子どもの国民年金保険料(年額約21万円)を代わりに支払ったケースを考えてみます。この場合、親の所得から約21万円が全額控除されるため、年間約6万3,000円もの税金が軽減されます。子どもの在学期間である大学2年間(20歳から22歳到達まで)の保険料を肩代わりすれば、世帯全体で12万円以上の節税効果が生まれる計算です。これが「学生納付特例 親が払う メリット」としてファイナンシャルプランナーの間で広く推奨される最大の根拠です。

申請しない放置が最も危険な理由|障害基礎年金の受給資格と「未納」の決定的な違い
毎月の保険料を払えないからといって、日本年金機構からの通知を無視して「未納」のまま放置することだけは絶対に避けなければなりません。「後でお金に余裕ができたら払えばいい」という安易な先延ばしには、人生を狂わせかねない致命的な落とし穴が潜んでいます。
公的年金制度は老後の生活費のためだけに存在するわけではありません。病気や予期せぬ事故によって一定の重度障害を負った際、生活を支える学生納付特例 障害基礎年金 受給資格の確保に直結しています。国民年金法における障害基礎年金の受給要件は、「初診日の前日において、初診日の属する月の前々月までの被保険者期間のうち、保険料納付済期間と保険料免除・猶予期間の合計が全体の3分の2以上あること」、または直近1年間に未納がないことです。
もし20歳以降に手続きをせず未納の状態で、交通事故に遭ったり難病や重度のうつ病を発症したりして初診日を迎えた場合、要件を満たせず障害基礎年金は一生涯にわたり1円も支給されません。2026年現在の障害基礎年金(1級)は年額100万円を超え、子の加算等も含めれば極めて大きな生涯所得保障です。日本年金機構 学生納付特例の申請さえ受理されていれば、保険料を1円も納めていなくても「猶予期間」として扱われ、万が一の際にも満額の障害基礎年金を受け取る権利が守られます。「未納」と「猶予」は、見かけ上の支払額はどちらもゼロですが、法的なセーフティネットの有無において決定的な断絶が存在します。
一般の免除と何が違う?知っておくべき条件とアルバイト年収上限
公的年金には低所得者を救済する「一般の免除制度(全額免除・一部免除・納付猶予)」も用意されていますが、学生特有の制度とは審査基準が根本から異なります。ここを混同して申請を諦めてしまう保護者や学生が後を絶ちません。
20歳 年金 免除 学生 違いを端的に言えば、「世帯主(親)の所得が審査対象に含まれるかどうか」です。一般の保険料免除制度は、申請者本人だけでなく配偶者や「世帯主」の所得も厳格に審査されます。したがって、実家暮らしで親に安定した収入がある場合、学生本人が無収入であっても一般免除の審査は通りません。対して「学生納付特例制度」は、親の年収が1,000万円を超えていようと一切審査されず、純粋に学生本人の前年所得のみで可否が判定されます。
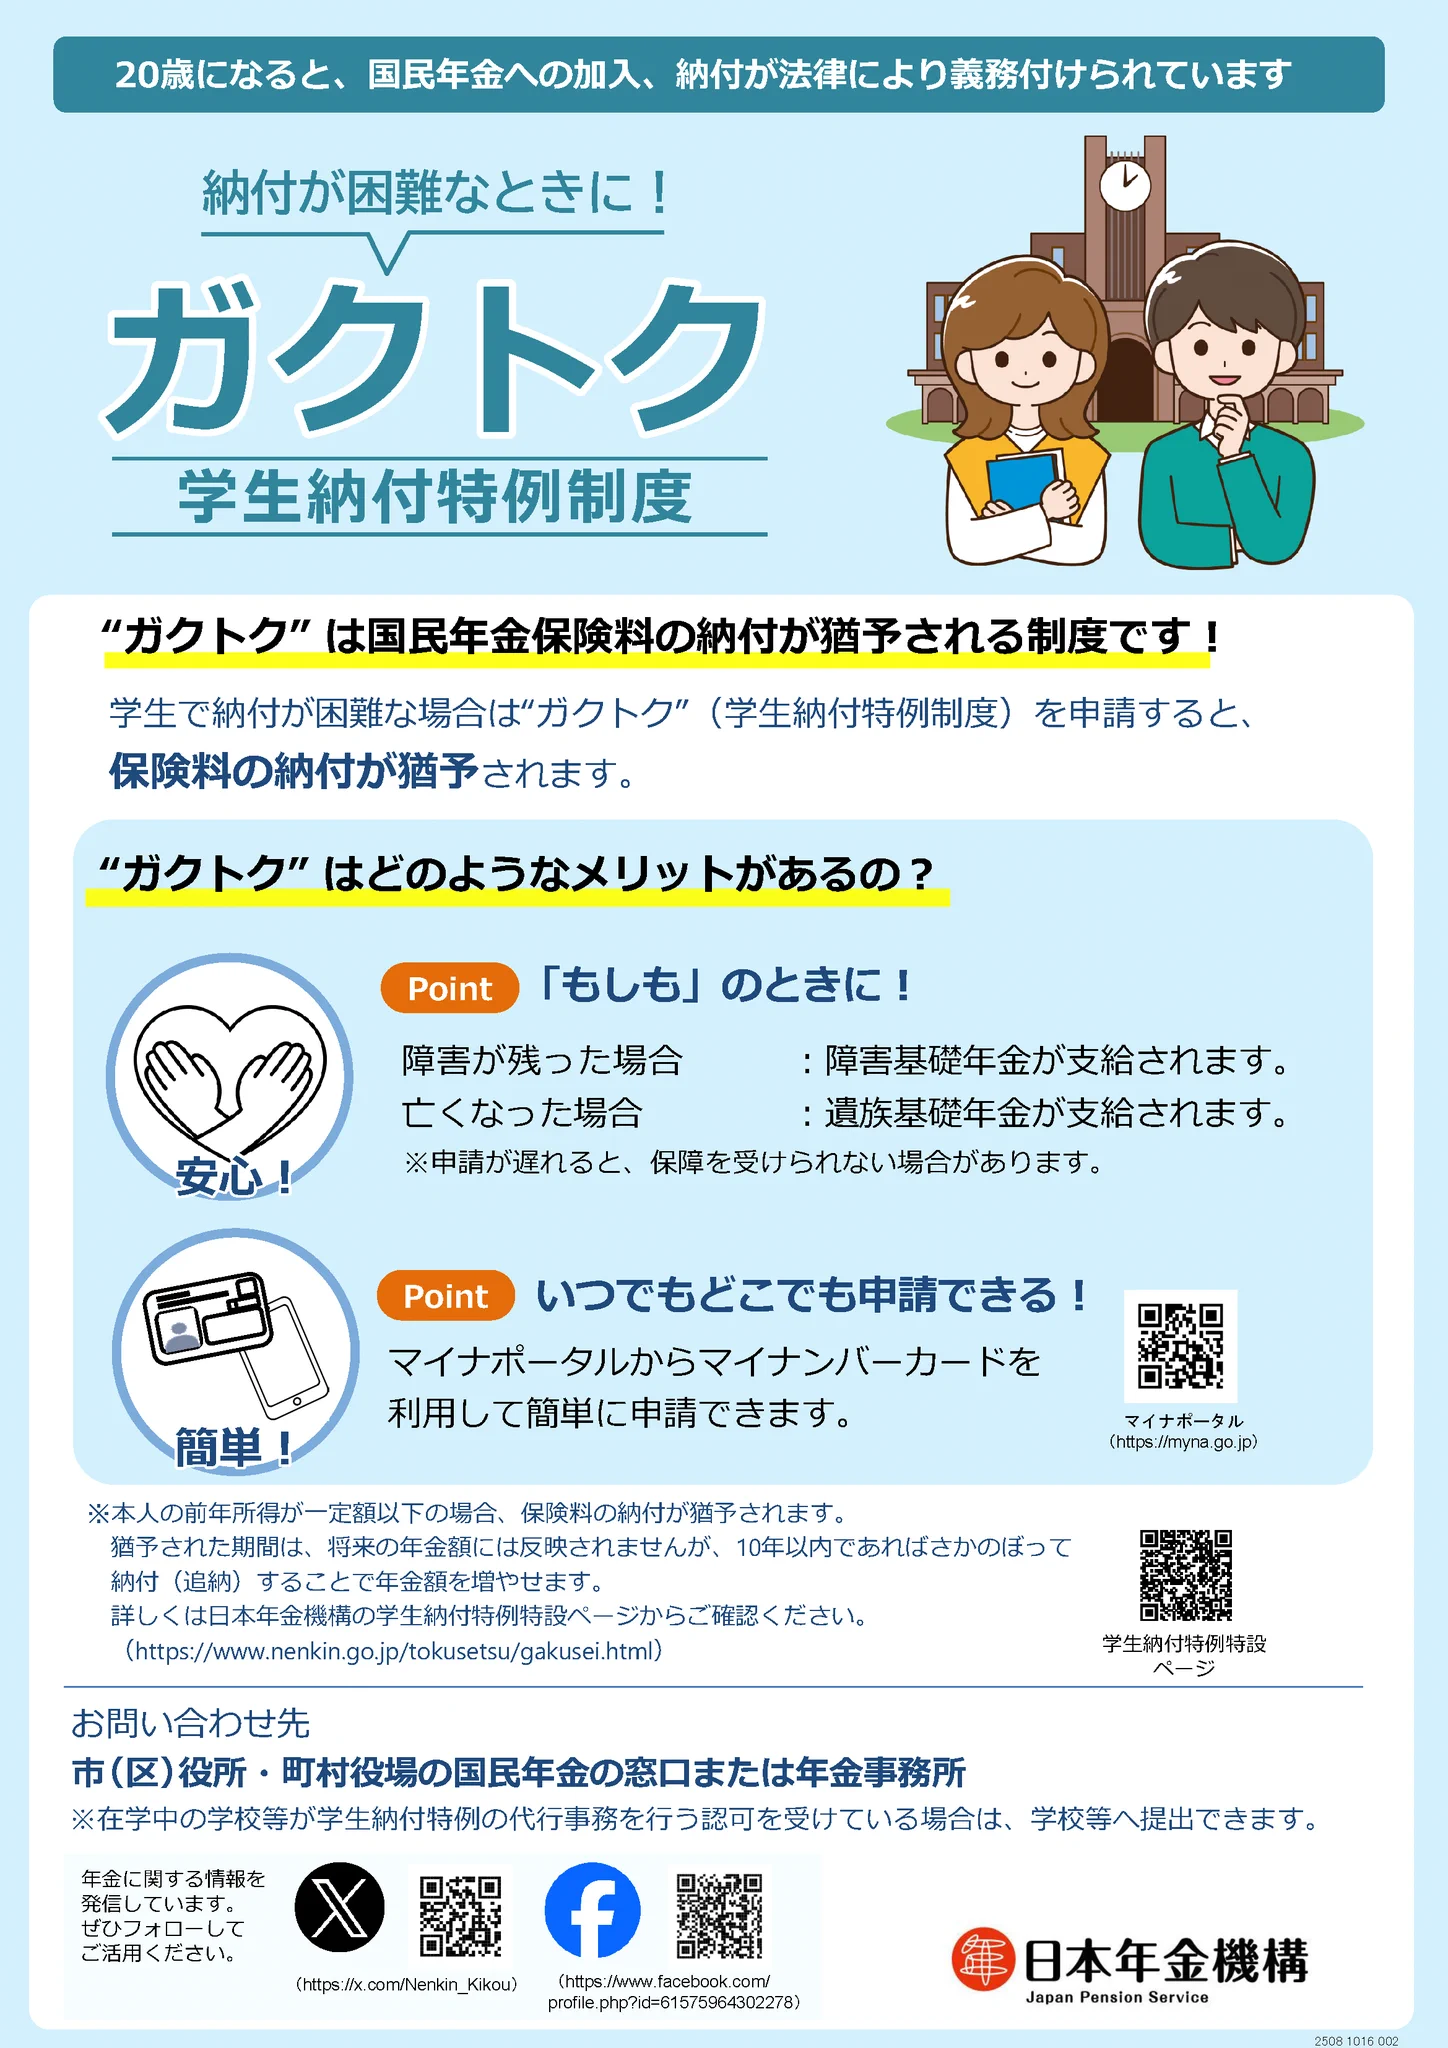
ここで重要となるのが、学生納付特例 年収上限 アルバイトの基準です。法律上の判定所得基準は「128万円+扶養親族等の数×38万円+社会保険料控除等」と定められており、扶養親族のいない一般的な単身学生の場合、所得金額ベースで128万円が上限となります。給与所得控除(最低55万円)を逆算すると、アルバイトによる年間の給与収入(額面)がおおむね183万円以下であれば特例の承認を受けられます。仕送りを除き、通常の学生アルバイトで年間183万円(月収約15万円)を超えるケースは稀であるため、大半の学生が無条件で対象となります。
【徹底比較】特例利用・親の代理納付・追納なしの分岐点
学生本人が特例を使うのか、親が肩代わりするのか、あるいは追納を行わないのか。選択肢ごとのキャッシュフローと将来の受給条件を一覧で比較・検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 親が代理納付 (即時支払い) | 年間約21万円を親が納付。 社会保険料控除により約4万〜8万円の減税。 | 親の課税所得が400万〜700万円世帯で最も一般的。 | 資金余力があるなら費用対効果は最高。世帯手取りを即座に増やせる最短ルート。 |
| 学生納付特例 (就職後に追納) | 在学中は支出0円。 就職後に本人が追納し、本人の所得から控除。 | 追納期限は10年間。 3年度目以降は年利相当の加算額が発生。 | 最も自立的な標準プラン。本人の社会人2〜3年目、所得税率が上がった段階での追納が賢明。 |
| 学生納付特例 (追納せず放置) | 受給資格期間(受給に必要な10年)には算入。 将来の受給額は2年分未反映(年約4万円減額)。 | 特例期間の年金受給額への反映率は0%。 | 老後資金を自前の投資(新NISA等)で補填する前提でなければ、生涯受け取り総額で確実に損をする。 |
| 完全な未納 (申請すら放置) | 受給資格期間に算入されず。 障害基礎年金・遺族基礎年金の受給権を喪失。 | 催告状・特別催告状の送付対象となり、将来の資産差押えリスクも。 | 合理的理由が一切ない最悪の選択肢。ただちに特例申請または納付の手続きが必要。 |
追納しないとどうなる?10年の猶予期限と3年度目から発生する加算額の罠
学生納付特例の承認を受けた期間について、最も多くの人が直面する疑問が「学生納付特例 追納しないとどうなるのか」という将来の年金受給額に関する問題です。
結論として、特例の承認を受けた期間は「年金を受け取るために必要な期間(受給資格期間=原則10年)」には算入されますが、老齢基礎年金の受給金額の計算には一切反映されません。たとえば大学在学中の2年間(24ヶ月)を特例のまま追納せずに65歳を迎えた場合、満額の老齢基礎年金(年額約81万円)から24/480(約5%相当)が生涯にわたって差し引かれます。金額にして年間約4万円、65歳から85歳までの20年間で約80万円、95歳まで生きれば約120万円の年金を失う計算になります。
この将来の年金減額を防ぐ手段が「追納(ついのう)」です。ただし追納には厳格なルールが存在します。学生納付特例 追納 期限は、「承認を受けた月の前10年以内」と法律で決まっています。10年を1日でも過ぎると、過去の猶予期間に対する保険料は永久に納めることができなくなります。
さらに見過ごせないのが「学生納付特例 追納 加算額」の仕組みです。学生納付特例の承認を受けた年度から起算して、3年度目以降に追納を行う場合、当時の保険料額に経過期間に応じた一定の利息相当額(加算額)が上乗せされます。たとえば大学卒業直後の社会人1〜2年目であれば当時の金額のまま追納できますが、3年目以降に先延ばしするほど、支払わなければならない元本が増加します。追納を検討する場合は、社会人になって収入が安定したタイミングで、加算額がつかない承認後2年以内、あるいは加算額が最小限のうちに済ませるのが鉄則です。
【2026年最新】マイナポータルでの申請手続きと承認通知書が届くまでのスケジュール
かつては市役所の窓口や年金事務所に本人が足を運ぶか、郵送で分厚い書類をやり取りする必要がありましたが、現在は行政のデジタル化が進展し、スマートフォン1台で完結します。
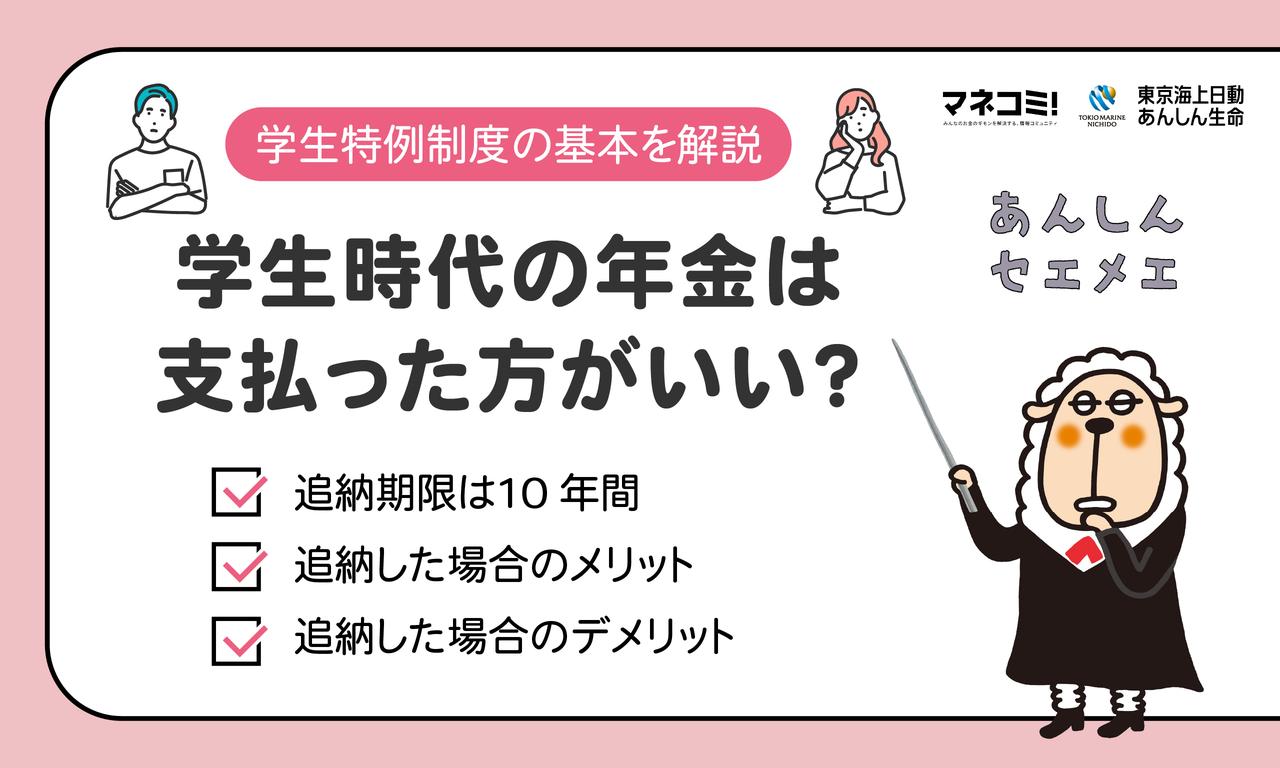
最も推奨される方法は、学生納付特例 申請手続き マイナポータルを活用した電子申請です。20歳になって日本年金機構から「国民年金加入のお知らせ」が届いたら、以下のステップで即座に申請が完了します。
- マイナポータルアプリをスマートフォンにダウンロードし、マイナンバーカードを読み取ってログインする。
- 「年金手続(国民年金)」メニューから「国民年金保険料 学生納付特例申請」を選択する。
- 画面の指示に従い、基礎年金番号や基本情報を確認する。
- 学生証の画像(有効期限や在学期間が確認できる面)または在学証明書の撮影データをアップロードして送信する。
申請完了後、気になるのが「学生納付特例 承認通知書 いつ届くのか」というタイムラグです。日本年金機構の標準処理期間によると、電子申請・書面申請を問わず、審査を経て自宅にハガキ形式の「国民年金保険料学生納付特例承認(却下)通知書」が届くまでには、申請からおおむね2〜3か月程度の時間を要します。
この審査待ちの期間中に、日本年金機構のシステムから行き違いで納付書の督促状やリマインド通知が届くケースが多発しています。申請をマイナポータル等で正しく完了させているのであれば、慌てて納付する必要はありません。マイナポータルの申請状況照会で「処理中」となっていることを確認し、承認通知書の到着を落ち着いて待てば十分です。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度の仕組みは理解できても、各家庭における実態はどうなっているのでしょうか。大手コミュニティサイトやSNS、学生窓口に寄せられるリアルな声を取材すると、それぞれの家庭が抱える葛藤と現実が浮き彫りになります。
大手掲示板やYahoo!知恵袋などの相談履歴を調査すると、「20歳になって突然届いた2万円近い請求書を見て、親に言えず数カ月放置してしまった」「年金事務所から赤色の警告文書が届いて初めて親にバレて泣かれた」という学生の告白が後を絶ちません。制度の存在自体を知らないまま、心理的プレッシャーから封筒を開けずに放置してしまう若年層が一定数存在します。
一方で、保護者側のコミュニティでは現実的なマネープランが共有されています。都内在住の50代会社員男性は次のように語ります。
「息子の国民年金は迷わず私の口座から2年前納で引き落としました。所得税と住民税を合わせて約33%の税率区分にいるため、息子の2年分の保険料約40万円を支払ったことで、年末調整の還付金として13万円以上が手元に戻ってきました。実質27万円程度で息子の将来の満額年金を確保できたことになります。制度を知っている親と知らない親で、手取り額に決定的な差がつくと実感しました」
このように、現場のリアルな知見を持つ家庭では、年金の支払いを単なる「負担」ではなく「世帯全体の公的タックスマネジメント」として巧みに活用している実情があります。
【プロの結論】家族社会学と自立支援の視点から見る最適なファイナンス戦略
家族社会学や心理学の観点から親子関係を分析すると、この年金問題は単なる「税制の損得勘定」を超えた、子どもの心理的自立と親の過干渉(バウンダリーの曖昧さ)に関わる極めて繊細なテーマであることがわかります。
親が子どもの年金保険料を無条件で全額肩代わりし続ける行為は、税制上の合理性がある一方で、子どもが「公的セーフティネットの費用と責任を自ら背負う」という自立の機会を奪うリスクを孕んでいます。昭和から平成にかけて見られた「子どもをいつまでも被保護者として囲い込む家族観」を引きずると、社会に出てからも親の資金力に依存し続ける心理的共依存を助長しかねません。
健全な家族関係と経済的メリットを両立させるための最適解は、「世帯としての節税メリットを享受しつつ、親子間での明確なルールを設定すること」です。具体的には、以下のようなアプローチが推奨されます。
親が払う選択が向いている家庭
- 親に安定した課税所得があり、手元資金に余裕がある家庭:親の所得税率が高いほど控除効果は最大化します。ただし単なる「お小遣いの延長」にするのではなく、「親が代わりに払うが、社会人になったらこの元本分を親へ返還するか、あるいは自分の結婚資金・住宅資金として積立しなさい」といった契約意識を持たせることが自立支援につながります。
- 子どもが難関資格取得や大学院進学を目指し、収入獲得が困難な家庭:将来の追納リスクを背負わせず、学業に専念させる投資として親が支払う選択が合理的です。
学生納付特例を利用すべき家庭
- 家計に余裕がなく、学費や生活費の工面で親の余力が乏しい家庭:親が無理をして借金や生活防衛資金を取り崩してまで肩代わりする必要は一切ありません。特例制度を堂々と利用し、障害年金の資格を確保することが最優先です。
- 子どもの金銭的自立を教育の一環として重視する家庭:学生本人がマイナポータルから特例を申請し、社会人になって自活した後に、自らの給与から追納を行わせます。本人が就職2〜3年目に追納すれば、本人の所得から社会保険料控除が引かれ、自らの手取りを増やす体験を通じて税金と社会保障の構造を身をもって学ぶことができます。
【年金 学生 納付 特例】に関するよくある質問(FAQ)
Q1:学生納付特例は一度申請すれば、卒業するまでずっと有効ですか?
A1:いいえ、原則として毎年度(4月〜翌年3月)ごとの申請が必要です。ただし、前年度に承認を受けた方には、翌年の春(3月下旬〜4月頃)に日本年金機構からハガキ形式の「学生納付特例申請書」が自動送付されます。在学状況に変更がなければ、そのハガキに必要事項を記入して返送するだけで、次年度の更新申請が完了します。
Q2:親が子どもの保険料を代わりに払った場合、年末調整の書類にはどう記入すればいいですか?
A2:年末調整時に勤務先へ提出する「給与所得者の保険料控除申告書」の「社会保険料控除」欄に記入します。保険料を支払った親族の氏名、続柄(子)、年金の種類(国民年金)、支払った金額を記載し、日本年金機構から親宛て(または子宛て)に届く「社会保険料(国民年金保険料)控除証明書」(例年10月下旬〜11月上旬に送付)の原本を添付して提出します。
Q3:申請書を出したのに、日本年金機構から納付書や督促状が届きました。どうすればいいですか?
A3:学生納付特例の審査には申請から約2〜3か月かかるため、審査期間中に自動発送の納付案内や督促状が行き違いで届くケースが頻繁にあります。申請がマイナポータル等で正常に受理されている状態であれば、督促状の納付書を使って払い込む必要はありません。どうしても不安な場合は、管轄の年金事務所へ電話し「特例の申請中である」旨を伝え、処理状況を確認してください。
Q4:学生時代に特例を使って追納する場合、就職後いつ払うのが最もお得ですか?
A4:税制上の観点からは、社会人2年目以降の追納が有利になりやすい傾向があります。新卒1年目は前年所得が低いため住民税が非課税または低額ですが、2年目以降は住民税の課税が始まり、給与も昇給して所得税率の適用区分が上がるためです。ただし、承認から2年度を経過すると「加算額(利息相当)」が上乗せされるため、加算額が発生する前のタイミング(承認から2年以内)、または昇給直後のタイミングを天秤にかけて判断するのがベストです。
まとめ:目先の出費と将来のセーフティネットを見据えた賢い決断を
20歳という節目に突如として訪れる国民年金の支払い義務は、多くの学生にとって戸惑いの種であり、同時に大人の社会制度へと足を踏み入れる最初の関門でもあります。
家計の資金力に余裕があり、合法的に税負担を減らしたいのであれば「親が代わりに支払い、社会保険料控除を満額使う」という選択が数字上は最も大きな経済的メリットを生み出します。一方で、無理な肩代わりを避け、子どもの健全な経済的自立を促したいのであれば、「学生本人が速やかにマイナポータルから学生納付特例を申請し、就職後に計画的に追納する」という道が極めて正当で確実な選択肢です。
最も危険であり、絶対に避けるべきなのは、制度への無理解や面倒くささから「手続きをせずに未納のまま放置すること」に他なりません。万が一の障害を負った際の生命線となる障害基礎年金の権利を確保するためにも、通知が手元に届いたその日のうちに、親子で将来のマネープランを話し合い、特例申請か代理納付かの確実なアクションを起こしてください。 (出典: 年金 学生 納付 特例(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
