贈与税がかからない方法2026|税務署に否認されない生前贈与と特例の全貌
家族への資産移転を検討する際、誰もが一度は直面するのが贈与税の壁です。大切な資産を次世代に少しでも多く遺したいという想いから、生前贈与を検討する家庭は後を絶ちません。しかし、法的な知識が曖昧なまま安易な資金移動を行ってしまうと、税務調査によって思わぬ追徴課税を課される危険性が潜んでいます。
特に近年の税制改正によって、生前贈与を取り巻くルールは劇的な変化を遂げています。年間110万円の枠組みを正しく活用する方法から、各種非課税特例の実務要件、税務署が着目する否認のポイントまで、2026年の現行法制に即した正確な防衛知識を押さえておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間110万円の暦年贈与は依然として有効な選択肢であるものの、税制改正に伴う「生前贈与加算7年ルール」の段階的適用により、早期着手と制度選択の重要性がかつてなく高まっている。
- 要点2:「現金手渡しなら記録が残らない」「子どもの名義で口座を作れば非課税」という俗説は税務調査で通用せず、名義預金判定や資金使途の解明によって否認される事案が多発している。
- 要点3:住宅・教育特例の的確な利用に加え、贈与契約書の作成や振込履歴の保全、さらには家族間の適切な心理的距離を保つことが、円滑な資産承継を果たす最大の防壁となる。
【2026年最新税制改正】生前贈与加算7年ルールの真相と暦年課税の劇的変化
生前贈与を活用した相続対策において、最大の転換点となったのが資産移転時期の取り扱いです。長年にわたり定着していた「相続開始前3年以内の贈与加算」は、税制改正によって段階的に最長7年間へと延長される制度設計へと移行しました。2024年1月1日以降に行われた贈与から順次加算期間が延伸されており、2026年最新税制改正生前贈与の現場では、過去の贈与履歴が相続税の課税対象に取り込まれるリスクが現実の課題として顕在化しています。
この生前贈与加算7年ルールの真相を正しく読み解くには、経過措置の仕組みを把握しなければなりません。2024年1月1日以降の贈与が無制限に7年遡及されるわけではなく、従来の3年枠(2027年以降に順次4年、5年と段階的に加算)を超えた4年分については、合計100万円までの控除枠が設けられています。とはいえ、亡くなる直前の駆け込み贈与によって相続税を圧縮する手法は実質的に封じられたと見るべきです。
一方で、制度改正によって劇的な進化を遂げたのが相続時精算課税制度です。かつては一度選択すると年間110万円の非課税枠が使えなくなり、少額の贈与であっても将来の相続時にすべて合算課税されるというデメリットから敬遠されがちでした。しかし、新制度では特別控除2,500万円とは別枠で年110万円の基礎控除が恒久化され、この基礎控除内の贈与であれば相続開始前であっても相続税の課税価格に加算されません。長期間をかけた計画的な資産移転を狙う富裕層・実務家の間では、この相続時精算課税制度メリットを再評価する動きが急速に広がっています。

良かれと思った生前贈与が税務署に否認される落とし穴|なぜ現金手渡しはバレるのか?
「税務署は100万円程度の少額な現金のやり取りまで把握できない」「手渡しで渡せば銀行口座に通帳の記録が残らないから安全だ」――こうした認識は、国税当局の調査能力を著しく過小評価した致命的な誤認です。国税庁が誇る「国税総合管理システム(KSK)」は、全国の金融機関データ、不動産登記、過去数十年にわたる確定申告履歴を網羅的に紐付けており、個人の所得水準と資産形成のペースに生じるわずかな不整合を冷徹に検出します。
現金手渡しが税務署にバレる理由は極めてシンプルです。税務調査官は、贈与を受けた側の財布を直接覗くのではなく、「贈与した側の口座から出金された不自然な資金の行方」を徹底的に追及します。被相続人が高齢期に入り、使途の説明がつかない数百万円規模の現金引き出しが頻発している場合、調査官はその使途明細の提示を求めます。同居親族や近親者の生活費水準、預貯金残高の急増、住宅ローンの繰り上げ返済記録などと突き合わせれば、資金の流出先は容易に特定される構造になっています。
さらに深刻なトラブルを招くのが、親や祖父母が良かれと思って子や孫の名義で口座を開設し、資金を積み立てていくケースです。国税当局が定める名義預金とみなされる判断基準は明確であり、名義が誰であるかではなく「その口座の資金を誰が出捐(しゅつえん)し、通帳や届出印を誰が管理・支配していたか」という実態で判断されます。
たとえ通帳の名義が子どもであっても、印鑑やキャッシュカードを親が手元に保管していたり、子ども自身がその口座の存在や残高を知らなかったりした場合、税法上はその資金の所有権が移転したとは認められません。親が亡くなった際、それらの預金は全額が「被相続人の財産(名義預金)」として認定され、多額の過少申告加算税や延滞税が課される悲劇が全国の相続現場で繰り返されています。
【データ徹底比較】贈与税がかからない方法の要件・限度額一覧表
非課税で財産を移転させる手法には複数の制度が存在し、それぞれ適用要件や税務署への申告義務が大きく異なります。代表的な選択肢の比較データを下表にまとめました。
| 制度・特例の名称 | 非課税限度額・要件 | 申告の要否 | 実務上の注意点・留意点 |
|---|---|---|---|
| 暦年課税の基礎控除 | 年間110万円まで(受贈者1人あたり) | 不要(110万円以下の場合) | 暦年贈与110万円非課税枠は手軽だが、相続開始前7年以内の贈与加算リスクに直面する。 |
| 相続時精算課税制度 | 年110万円基礎控除 + 累計2,500万円特別控除 | 初回届出は必須(年110万円以下なら翌年以降申告不要) | 一度選択すると暦年課税に戻せない。2,500万円超の部分は一律20%課税され将来相続税で精算。 |
| 住宅取得等資金の特例 | 省エネ等住宅:最大1,000万円 一般住宅:最大500万円 | 必須(納税額が0円でも申告が必要) | 住宅取得等資金贈与の非課税特例は床面積要件や入居期限が厳格。申告期限厳守が絶対条件。 |
| 教育資金の一括贈与特例 | 受贈者ごとに最大1,500万円(学校外等は500万円) | 金融機関経由で提出 | 教育資金一括贈与非課税の理由は子育て支援だが、贈与者死亡時の使い残し残額に相続税が課される。 |
| 夫婦間居住用不動産特例 | 最大2,000万円(基礎控除110万円と併用で2,110万円) | 必須(特例適用申告が必要) | 夫婦間の居住用不動産贈与特例は婚姻期間20年以上の夫婦限定。登録免許税・不動産取得税は別途発生。 |
| 生活費・教育費の都度贈与 | 日常生活に必要な通常認められる金額(上限額定めなし) | 不要 | 「必要な都度、直接支払う」ことが絶対条件。余剰金を預金・資産運用に回すと即課税対象。 |
噂の真偽を徹底検証|生活費・教育費の都度贈与と非課税特例の盲点
「家族間の生活費援助には税金がかからないのだから、仕送り感覚で毎月20万円を子どもの口座に振り込んで貯蓄させておけば問題ない」――インターネット上の掲示板やSNSでは、こうした安易な節税テクニックが散見されます。しかし、税法が保障する生活費教育費の都度贈与非課税の法的解釈には厳密な境界線が引かれています。
相続税法第21条の3において非課税と規定されているのは、「扶養義務者相互間において生活費又は教育費に充てるためにした贈与により取得した財産のうち、通常必要と認められるもの」に限られます。ここで極めて重要な文言が「必要な都度、直接充当されること」という要件です。
例えば、大学の授業料100万円を親が大学の指定口座に直接振り込む行為や、一人暮らしをする子どものアパートの家賃・毎月の食費を実費負担する行為は完全に非課税となります。しかし、「将来の学費や結婚資金のために」と称して子どもの普通預金口座に数百万円を一括して振り込み、子どもがそれを使わずに口座へ据え置いた場合、税務上は「生活費の都度充当」ではなく「資産の形成(贈与)」と解釈されます。使わずに残った資金にはその年の贈与税が課されるため、必ず支払いの発生ベースで処理しなければなりません。
また、婚姻期間20年以上の夫婦間で自宅または自宅取得資金を移転できる夫婦間の居住用不動産贈与特例(通称:おしどり贈与)にも重大な盲点が存在します。贈与税自体は最大2,110万円まで非課税となりますが、贈与によって不動産の名義を変更する際には「不動産取得税」および「登録免許税(固定資産税評価額の2%)」が実費として課されます。将来の相続時に遺産分割で取得すれば不動産取得税は原則非課税であり、登録免許税も0.4%に抑えられます。税理士のシミュレーションを経ずに拙速に実行すると、贈与税以外の流通コストで大きな損失を被る構図が見過ごされがちです。
【実態検証】利用者の生の声と現場目線で見えたリアル
資産税を専門とする税理士事務所や国税局OBのヒアリング、さらにネット上の相談窓口に寄せられる実体験を検証すると、多くの当事者が「税務調査はある日突然、数年遅れでやってくる」という恐怖を証言しています。
「父親が亡くなってから1年半が経過した頃、税務署から突然『お尋ね』の書面が届き、その後に実地調査が入りました。調査官は父の過去10年分の預金通帳だけでなく、私や母の口座の取引履歴を完全にプリントアウトして持参していました。『この毎年100万円の出金は何ですか?』と問われ、父が生前通帳を作ってくれていたことを初めて知ったと答えた瞬間、調査官から『では受贈者の認識がなかったため贈与は不成立です。名義預金として相続財産に加算します』と告げられました。良かれと思った父の優しさが、結果として重加算税を含めた数百万円の追徴に化けてしまったのです」(50代・会社員男性の証言)
税務調査の現場において、調査官は極めて穏やかな口調で「ご家族の仲はどうでしたか」「通帳の印鑑はどこに保管されていましたか」と尋ねてきます。雑談に見えるやり取りのすべてが、「財産の支配権が誰にあったのか」を法的に立証するための外堀埋めです。受贈者が通帳の保管場所を知らなかったり、印鑑が被相続人の実印と同じであったりした時点で、抗弁の余地は完全に断たれます。感情論や家族の善意は、税法上の客観的証拠の前には一切通用しないという現実を直視しなければなりません。
失敗を防ぐ実務防衛策|贈与契約書の作成と確定日付・申告不要ケース詳細まとめ
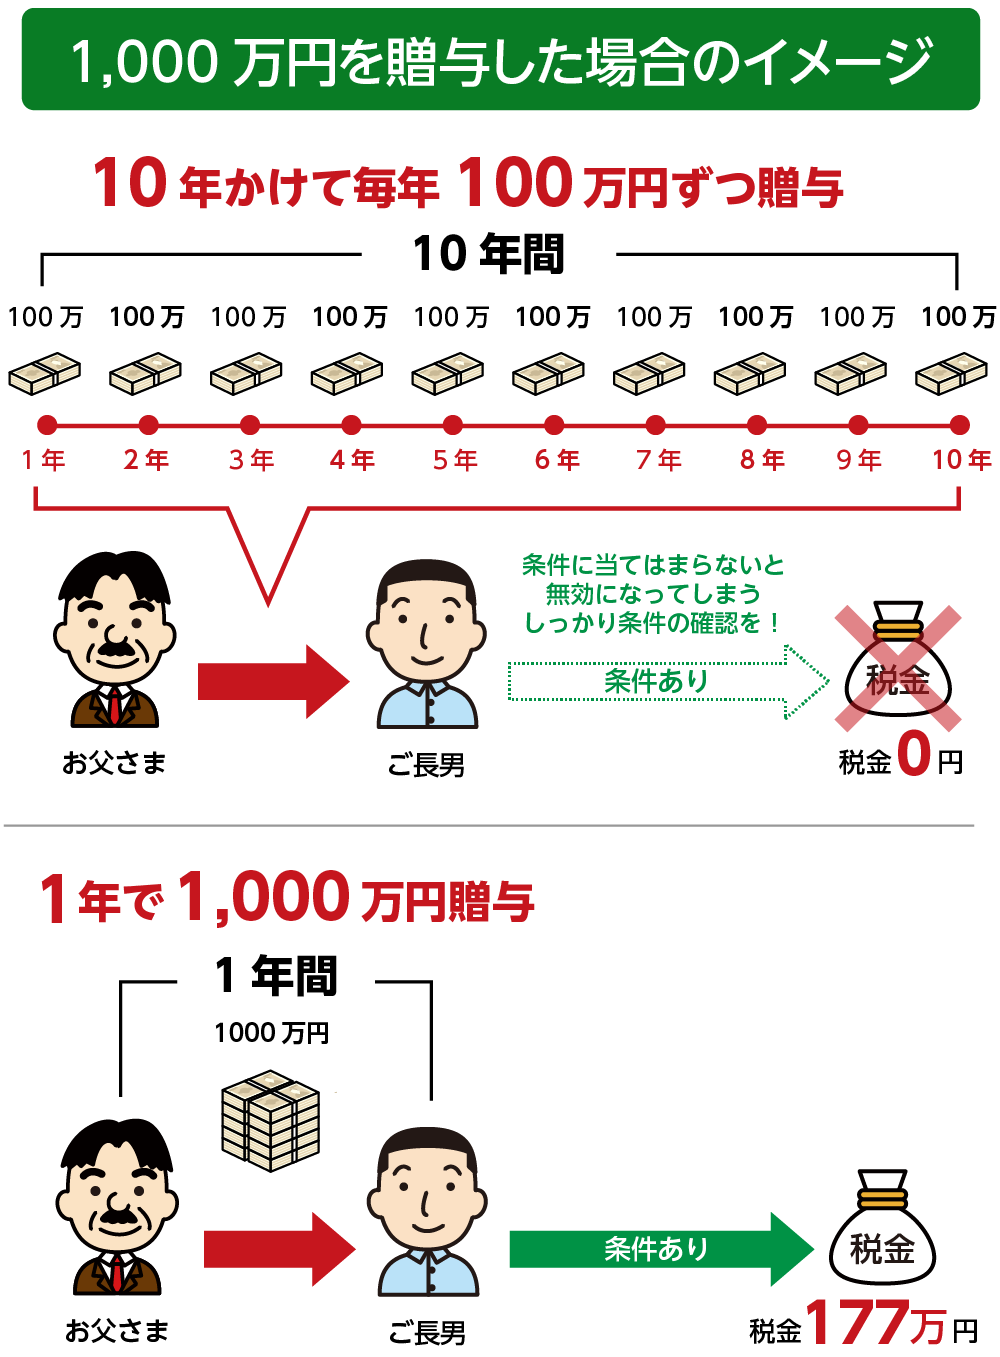
生前贈与を税務当局から否認されないための唯一にして最強の防衛策は、「贈与が双方の合意のもとで正当に成立した」という反論不能な客観的証拠を残すことです。民法第549条において、贈与は「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受諾をすること」によって効力を生じる双務・諾成契約と定められています。口頭でも成立する契約であるからこそ、書面による証跡の有無が税務調査の帰趨を決定づけます。
実務上、不可欠となるのが贈与契約書の作成と確定日付の取得です。贈与を行う都度、贈与者と受贈者の双方が署名・押印した契約書を作成し、金銭の移転は手渡しを排して「銀行振込」で行います。振込名義を明確にし、受贈者本人が管理する口座に通帳記録を刻むことで、いつ、誰から誰へ、いくらの資金が移転したかが明白になります。
さらに契約書の真正性を完璧に担保するためには、公証役場で「確定日付」を付与してもらう手続きが有効です。数百円の手数料で「その契約書がその日時に法的に存在していたこと」が公的に証明されるため、税務署から「相続発生直後に過去の日付で偽造したのではないか」というバックデートの疑念を抱かれるリスクを根底から排除できます。
最後に、制度利用時の手続きミスを防ぐため、贈与税申告不要ケース詳細まとめとして申告の要否を整理しておきましょう。
【贈与税の申告が一切不要なケース】
・1月1日から12月31日までの1年間に受けた贈与財産の総額が110万円以下である暦年贈与
・扶養義務者から受け取る生活費や教育費で、その都度直接充当された金銭
・相続時精算課税制度の適用届出書を提出済みの受贈者が、年110万円の基礎控除内で行う贈与
【非課税であっても申告手続きが絶対に必須となるケース】
・住宅取得等資金の非課税特例を適用し、納税額が0円になる場合
・夫婦間の居住用不動産贈与特例を適用し、納税額が0円になる場合
・相続時精算課税制度を初めて選択して財産を取得した場合
特に住宅取得等の特例は、「贈与を受けた翌年の3月15日までに申告書を提出すること」が非課税適用の絶対要件です。1日でも期限を過ぎれば特例の権利を失い、全額に対して通常の高率な贈与税が課される点には最大の警戒が必要です。
【プロの結論】家族社会学から読み解く生前贈与|向いている人・おすすめできない人
家族社会学と心理的バウンダリーが明かす資産承継の危うさ
生前贈与の失敗は、単なる税制の理解不足にとどまらず、家族内の深層心理や関係性の歪みに起因するケースが少なくありません。家族社会学の知見では、親が子に対して過度に資産をコントロールしようとする行為は、しばしば「母娘・親子の共依存関係」や過干渉の表れとして分析されます。「お金を出してやるのだから親の言う通りにしなさい」という無意識の支配欲や、子どもの自立を阻害する経済的囲い込みは、親族間の心理的バウンダリー(境界線)を曖昧にします。
親が子の名義で勝手に口座を作って管理する名義預金問題の本質は、「子どもの人格や財産を自分と切り離された独立の個として尊重できていない」という心理的癒着にあります。真に健全な生前贈与とは、親が資金を手放し、子に管理権を完全に委ねる「心理的分離」の儀式でもあります。精神的な自立関係が確立されていない家庭ほど、税務署の否認だけでなく、相続発生時の兄弟間での遺留分侵害額請求や「生前特別受益」を巡る泥沼の争族紛争に発展しやすいのが実情です。
生前贈与に向いている人・慎重になるべき人の判断基準
客観的な資産規模と家庭環境に照らし、生前贈与を積極的に進めるべき層と、安易に手を出すべきではない層の境界線を明確にしておきます。
【生前贈与を積極的に活用すべき人】
・将来の相続税の課税遺産総額が基礎控除(3,000万円 + 600万円 × 法定相続人数)を大幅に超過することが確実な富裕層
・子や孫の独立・起業・住宅取得など、明確な資金使途が存在し、今資産を移転させることが家族全体の経済的厚生を高める世帯
・受贈者全員に対して公平な配分計画を共有し、贈与契約書や口座管理を自律的に徹底できる規律ある家庭
【生前贈与を立ち止まり、慎重になるべき人】
・自身の老後生活資金や介護費用に不安を残したまま、子供のためにと手元流動性を減らそうとしている人
・一部の特定の子どものみに内緒で資金を渡し、他の兄弟姉妹に不透明な資金移動を隠蔽しようとしている人
・「通帳や印鑑は親が持っておく」という前提を捨てきれず、受贈者に口座の権限を明け渡すことに抵抗がある人
【贈与税がかからない方法】に関するよくある質問(FAQ)
Q1:親から手渡しで現金100万円をもらいました。銀行を通していないため税務署には絶対に分からないでしょうか?
A1:一時的には発覚しなくとも、将来親が亡くなった際の相続税調査で判明する可能性が極めて高いといえます。税務署は亡くなった方の過去10年以上の銀行口座を調査し、使途不明の多額の出金を精査します。生活費として消費された形跡がない場合、資金の流出先として親族の預金状況や支出履歴が照会され、名義預金や申告漏れの贈与として追徴課税の対象になります。
Q2:離れて暮らす大学生の子どもの家賃や生活費を毎月20万円支援しています。年間110万円を超えますが贈与税はかかりますか?
A2:仕送りされた金銭が通常の日常生活費や学費としてその都度消費されている限り、年間110万円を超えていても贈与税は一切かかりません。ただし、送金された生活費から子どもが余剰資金を株式投資に回したり、定期預金として積み立てて貯蓄したりした場合は、その投資・貯蓄に充てられた部分は生活費の都度贈与とは認められず、課税対象となります。
Q3:2026年現在、暦年課税と相続時精算課税制度はどちらを選択するのが有利ですか?
A3:贈与者の余命見込みや資産規模、移転させたい年数によって結論は分かれます。暦年課税は相続開始前7年以内の贈与が相続税に巻き戻されるリスクがあるため、高齢期に入ってからの駆け込みには不向きです。一方、相続時精算課税制度は年110万円の基礎控除が加算対象外となるため、長期間の基礎控除利用を狙う場合や、将来値上がりが確実な収益不動産・株式を早期に移転させたい場合に圧倒的な優位性を持ちます。一度選択すると元に戻せないため、事前の専門家試算が不可欠です。
まとめ:今後の動向と失敗しないための判断基準
贈与税がかからない仕組みを活用した生前贈与は、正しく法規を遵守して運用すれば、次世代の生活基盤を支えつつ円滑な資産移転を果たす極めて有効な防衛策です。しかし、近年の税制改正の潮流は「資産移転の時期に中立的な税制の構築」へと向かっており、形式的な節税策に対する包囲網は年々狭まっています。
2026年以降の生前対策で最も求められるのは、小手先の抜け道を探すことではなく、契約書作成や振込記録の保全といった当たり前の実務を愚直に積み重ねることです。そして何より、お金を媒介にした親子の心理的癒着を断ち切り、受贈者の自立を促すオープンなコミュニケーションを保つことが、追徴課税や親族間の争いを防ぐ最良の処方箋となります。 (出典: 贈与 税 かからない 方法(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
