扶養控除等申告書を適当に出すと大損?2026年最新の書き方と落とし穴
毎年秋から冬にかけて職場のデスクや社内ポータルに届く「給与所得者の扶養控除等申告書」。税金の手続きと聞いただけで億劫になり、「独身だから関係ない」「昨年と同じだから適当に名前だけ書いて出せばいい」と軽く流してはいないでしょうか。現場の税理士や企業の給与計算担当者が口を揃えて警告するのは、この書類を疎かにしたことによる「深刻な手取りの激減トラブル」です。
提出しなかった、あるいは記入を間違えただけで、毎月の給与から引かれる源泉徴収税額が跳ね上がり、数万円単位のキャッシュフローを失う会社員が後を絶ちません。制度改正や手続きの簡素化が進む2026年の税制環境を踏まえ、大損を回避するための必須知識、具体的な記入例、そして副業や共働き世帯が直面する盲点までを徹底取材に基づいて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:未提出や誤記入で税率が「乙欄(高率)」へ移行し、毎月の手取りが数万円激減する致命的リスクがある。
- 要点2:2026年現在は前年と変更がない場合の「簡易申告」も定着しつつあるが、16歳未満の扶養親族や配偶者条件の判定には依然として厳格な確認が必須。
- 要点3:副業先への重複提出は絶対NGであり、独身であっても基本情報の提出を怠れば年末調整の対象から除外される。
【2026年最新】適当に出すと手取りが激減?「大損」を招く税制の落とし穴
「たかが社内提出の紙1枚」と侮っていると、翌年1月の給与明細を見て血の気が引くことになります。国税庁が定める給与所得者の扶養控除等申告書は、単なるアンケート用紙ではありません。勤務先に対して「私はこの会社を主たる収入源として、正規の税額控除を適用して納税します」と法的に宣言する極めて重い書類です。
この書類を期限内に提出しなかった場合、会社側は従業員の所得税を「甲欄(主たる給与)」ではなく「乙欄(従たる給与)」という区分で源泉徴収しなければならないルールになっています。甲欄であれば各種の所得控除が反映された標準的な税率が適用されますが、乙欄に区分された瞬間に、基礎控除や扶養控除を一切考慮しない懲罰的ともいえる高率課税が課されます。
例えば、月収30万円の会社員を想定してみましょう。通常の甲欄であれば源泉所得税額は約8,420円程度(扶養親族なしの場合)ですが、乙欄が適用されると税額は約5万2,900円まで跳ね上がります。申告書を適当に放置しただけで、毎月の手取りが4万円以上も強制的に蒸発する計算です。確定申告を行えば最終的に過納分は還付されますが、手続きを終える3月〜4月頃まで数カ月にわたって生活資金が圧迫される現実は避けられません。
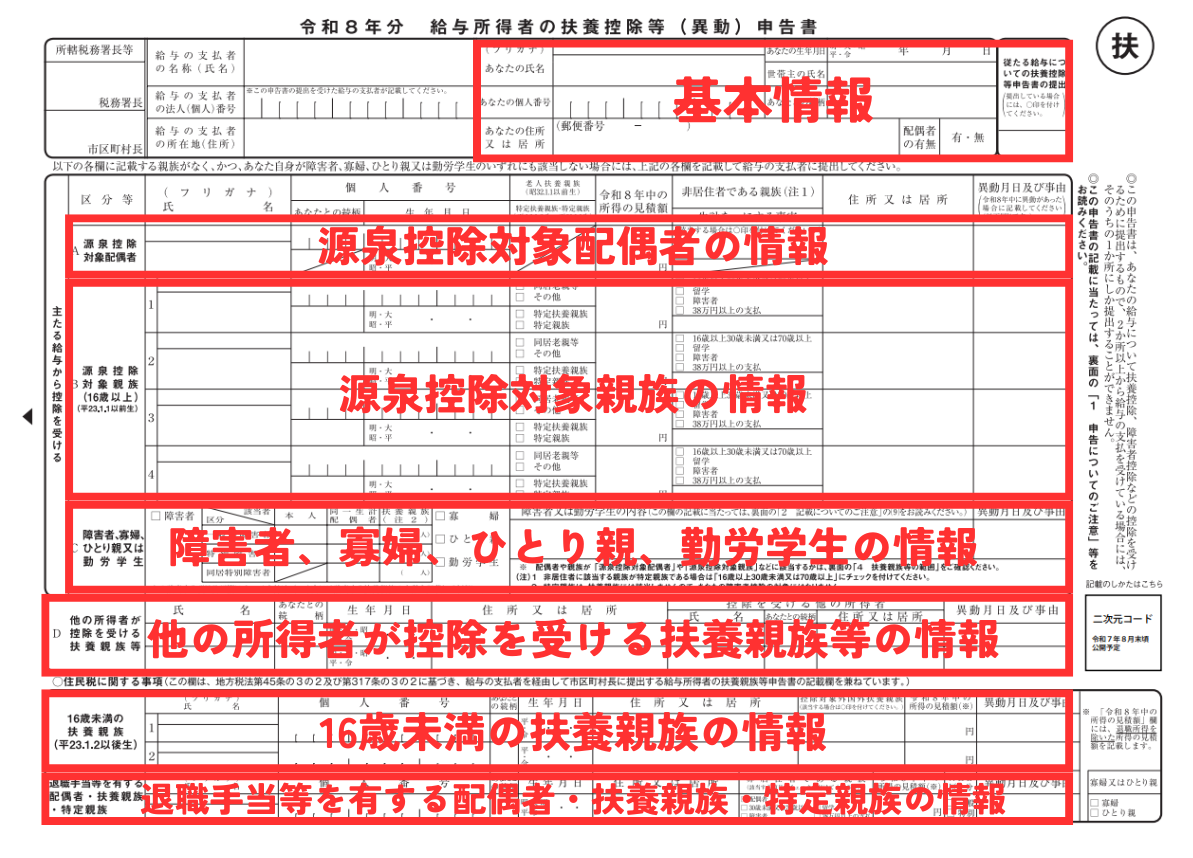
国税庁公式テンプレート詳細まとめ|書類の構成と配偶者控除等申告書との決定的な違い
年末調整のシーズンになると配られる書類は1枚だけではありません。ここで多くの納税者が混同するのが、「給与所得者の扶養控除等申告書」と「給与所得者の配偶者控除等申告書」の違いです。この2つは提出の目的も対象となる控除も根本から異なります。
国税庁公式テンプレート詳細まとめを確認すると、扶養控除等申告書は「扶養親族、障害者、寡婦・ひとり親、勤労学生」に該当するかどうかを申告し、日々の源泉徴収税額を決定するための起点となる書類です。一方で、配偶者控除や配偶者特別控除を受けるための申請は、原則として「基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」という別の統合様式で行います。配偶者の収入状況は後者の書類で細かく精算するため、扶養控除申告書側の「源泉控除対象配偶者」の欄には、所得要件(本人の合計所得900万円以下、配偶者の合計所得95万円以下など)に合致する限られたケースのみを記載します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 扶養控除等申告書 | 甲欄源泉徴収の前提条件。扶養親族1人あたり所得税38万〜63万円控除。 | 当年最初の給与支給日前日までに提出(前年秋に先行提出)。 | 未提出時の乙欄課税リスクが極めて高く、全給与所得者の提出が必須。 |
| 配偶者控除等申告書 | 最大38万円の控除。本人の合計所得上限1,000万円以下が対象。 | 年末調整の最終集計時(11月中旬〜12月上旬)に提出。 | 夫婦双方の見込み年収の正確な算出が求められ、計算ミスが頻発する難所。 |
| 住民税に関する事項 | 16歳未満の扶養親族を記載。自治体の非課税限度額算定に直結。 | 所得税控除はゼロだが、自治体の住民税算定上は人数として加算。 | 記入漏れにより住民税非課税世帯枠や就学支援金等の受給資格を失う危険性あり。 |
| 提出期限超過の影響 | 年末調整の除外。自身で2月16日〜3月15日に確定申告が必要。 | 社内締切は11月中旬から下旬に設定されるのが通例。 | 経理・労務部門の手間を爆発させるため、社内信用失墜の原因にもなり得る。 |
パターン別・扶養控除等申告書の書き方と記入例|独身・共働き・パート主婦の完全攻略
迷わず最短で正確に記入できるよう、読者の生活環境に合わせた「扶養控除等申告書の書き方と記入例」をパターン別に整理しました。書面の構造さえ把握すれば、数分で記入を完了させることが可能です。
1. 独身で扶養親族なしの場合の記入方法
「扶養する家族が誰もいないから自分には関係ない」と白紙で放置するのは最大の失敗です。独身の場合、書くべき箇所は極めてシンプルです。
- あなたの氏名・住所・生年月日・世帯主名:用紙上部の基本情報を漏れなく記入し、押印廃止に伴い現在は捺印不要となっています。
- 扶養親族欄:すべて空欄(斜線を引く必要はありません)。
- 2026年運用の簡易申告:前年の申告内容から住所や家族状況に一切変更がない場合、新設された「前年と異動なし」を示すチェック欄に印を付けるだけで大部分の記入を省略できる企業が増えています。
2. パート主婦の年収103万円の壁と配偶者の記載
パートやアルバイトで働く主婦(主夫)の現場で毎年のように議論を呼ぶのが「パート主婦の年収103万円の壁」をはじめとする収入の境界線です。自身の給与年収が103万円以下(基礎控除+給与所得控除55万円)であれば、本人の所得税はかかりません。
世帯主側の申告書に配偶者として記載される際、本人の年収見込みが103万円(合計所得金額48万円)以内であれば「控除対象配偶者」となります。さらに、配偶者控除等申告書との違いを意識し、103万円を超えて150万円や201万円以下となる場合でも「配偶者特別控除」の対象として段階的な減税が受けられるため、見込み年収の概算を過大・過小申告しないことが極めて重要です。
3. 見落とし厳禁!「住民税に関する事項の書き方」
用紙の下部にひっそりと配置されている「住民税に関する事項」は、所得税法上の控除対象外となった16歳未満の扶養親族(子どもなど)を記入する極めて重大なエリアです。子ども手当(児童手当)の拡充に伴い、16歳未満は所得税の扶養控除枠から外れましたが、地方自治体が計算する個人住民税の「非課税限度額」の判定には子どもの人数が合算されます。ここに子どもの名前やマイナンバーを書き漏らすと、住民税の負担が増えるだけでなく、自治体の保育料算定や高校授業料無償化の判定基準で不利な階層に落とされるリスクがあります。

【実態検証】利用者の生の声と現場目線で見えたリアル
都内のIT企業で労務管理を担当するマネージャーは、年末調整シーズンの悲痛な実態を次のように明かします。
「毎年11月になると、全社員の約15%から書類の提出遅延や重大な記入ミスが発生します。最も多いのが『昨年と同じだから出さなくていいと思った』という独身若手社員と、『子どもの名前を書き忘れた』という共働き世帯です。提出期限を過ぎて年末調整から漏れ、自ら税務署へ確定申告に行く羽目になって初めて事の重大さに気づく方が後を絶ちません」
SNSや大手知恵袋などのオンラインコミュニティを調査しても、「会社から配られた書類の意味がわからず放置したら、手取りが急に減って家計がショートした」「夫と妻のどちらの扶養に子どもを入れるべきかで家庭内トラブルになった」といった切実な声が数多く散見されます。
また、現場で混乱を招きやすいのが「マイナンバー記載不要の条件」です。国税庁のガイドラインによれば、企業側がすでに従業員および扶養親族のマイナンバーを取得・管理し、一定の帳簿と連携させている社内運用体制を満たしている場合、従業員は申告書にマイナンバーを毎回記入する必要がありません。セキュリティ意識の高まりから「番号を紙に書きたくない」という不満が現場で噴出していた背景を受け、多くの事業所で記載不要ルールが導入されていますが、社内通達を読まずに空白にして差し戻されるケースも多く見られます。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、年末調整の手続きに関する間違った言説が事実のように拡散されているケースが目立ちます。特に大きなトラブルに発展しやすい代表的な誤解を検証します。
誤解1:「副業先にも扶養控除申告書を出せば税金が安くなる?」
これは明らかな法令違反であり、税務署からの是正勧告を招く典型例です。副業・ダブルワーク時の提出先ルールとして、扶養控除等申告書は全国で同時に1社にしか提出できません。最も収入の高い「主たる給与」の支払元にのみ提出し、副業となる2社目以降の会社には絶対に提出してはなりません。2社以上に出してしまうと、基礎控除が二重に適用されて毎月の源泉税が不正に低くなり、翌年秋に税務署から追徴課税(過少申告加算税や延滞税)の通知が本業の会社経由で届くことになります。
誤解2:「共働きの夫婦は、どちらも子どもを扶養控除にできる?」
同一の子どもを夫婦双方の申告書に重複して記載することは認められていません。原則として、世帯内で年間所得が高い方の親の扶養親族として申告するのが節税効果を最大化する鉄則です。高所得者ほど高い税率(限界税率)が適用されているため、所得の高い側が控除を利用した方が、世帯全体に残る可処分所得が大きくなります。
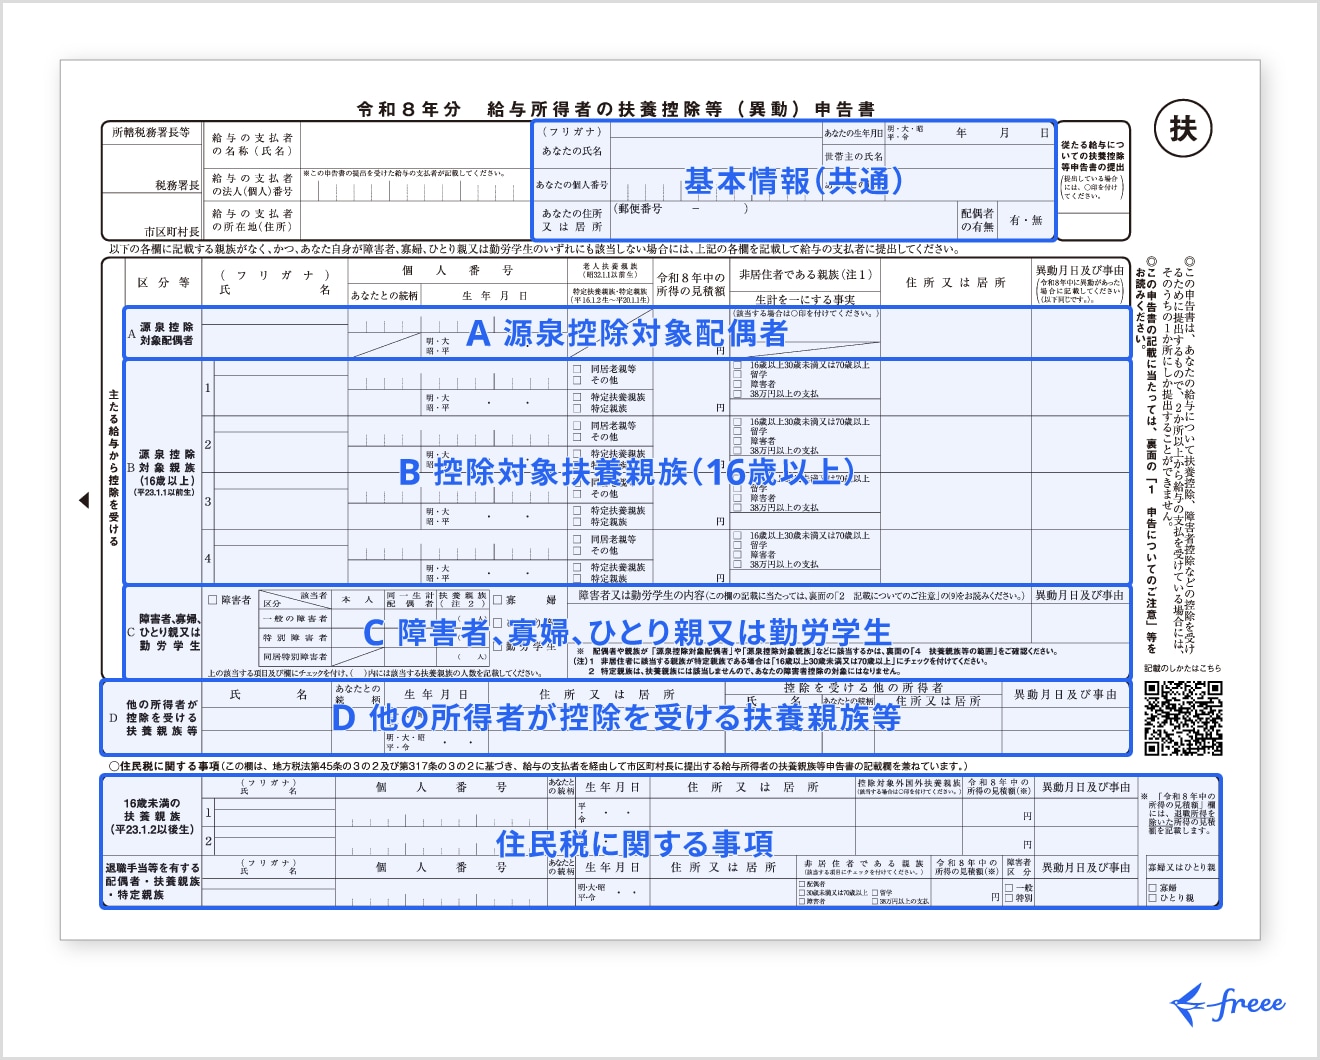
2026年最新の税制改正ポイントと今後の行方
2026年を迎え、日本の給与所得者を取り巻く税制と社会保険の枠組みは歴史的な転換期に立たされています。政府や各政党間で激しい議論が交わされてきた「103万円の壁」の引き上げ論争をはじめ、最低賃金の大幅な上昇に伴って従来の年収制限枠が実態に合わなくなっている問題が表面化しています。
企業側のDX(デジタルトランスフォーメーション)も加速しており、国税庁のAPIと連携した電子申請システムの普及率は大企業で90%を超え、中小企業でもスマートフォンからの申告が標準化されました。紙の申告書を机に広げて手書きする光景は減少しつつあるものの、画面上のチェックボックス一つを選択する判断基準そのものは、納税者自身の正確な知識に委ねられています。
【プロの結論】家族社会学と税務リテラシーから読み解く賢い選択
昭和から平成にかけて定着した日本の税制は、「企業戦士の夫と専業主婦の妻、子ども2人」という標準世帯モデルを前提に設計されてきました。しかし、共働きが過半数を大きく占め、単身世帯や副業ワーカーが激増した現代において、家族という共同体はお互いが自立した経済単位へと再編されています。
家族社会学の視点から見れば、税の控除枠にとらわれてパート就労を意図的にセーブする「就業調整」は、長期的には個人のキャリア形成や年金受給額の減少という大きな損失を内包しています。目の前の数万円の税額控除に一喜一憂するのではなく、世帯全体の生涯所得をいかに最大化するかという視点が不可欠です。
【申告書の提出において特に慎重な確認が求められる人】
- 年間の途中で転職した、または副業・ギグワークを開始した人
- 配偶者や子どものアルバイト年収が想定以上に伸びている世帯
- 16歳未満の子どもがおり、自治体の行政支援や学費助成を利用している人
【機械的な処理で問題ない人】
- 単身かつ副業がなく、前年から年収や居住地に一切の変化がない会社員
- すでに社内の人事給与システムでマイナンバーおよび家族構成の完全同期が完了している人
【扶養 控除 等 申告 書】に関するよくある質問(FAQ)
Q1:独身で親も養っていません。それでも扶養控除等申告書を出す必要はありますか?
A1:必須です。扶養親族がゼロであっても、この書類を提出することで会社員としての基礎的な税区分(甲欄)が適用されます。出さない場合は「乙欄」が適用され、毎月の給与から莫大な所得税が天引きされることになります。
Q2:年の途中で結婚したり子どもが生まれたりした場合はどうすればいいですか?
A2:申告内容に異動が生じた時点で、会社に「異動申告書」を提出して修正することが可能です。出産の場合、その年の年末調整時点で16歳未満の扶養親族として追加すれば、住民税の算定基準に即座に反映されます。
Q3:提出期限に間に合わなかった場合は、もう控除を受けられないのでしょうか?
A3:会社の年末調整の手続きには間に合いませんが、翌年2月16日から3月15日までの間に自身で所轄の税務署へ「確定申告」を行えば、払いすぎた税金の還付を受けることができます。ただし、確定申告書を作成し源泉徴収票を添付する手間が発生します。
まとめ:今後の動向と失敗しないための判断基準
給与所得者の扶養控除等申告書は、働くすべての人が国家に対して自らの生活実態を伝え、適正な手取りを守るための防衛手段です。制度の電子化や簡易化が進んだとしても、申告内容の最終的な責任は会社ではなく従業員本人にあります。
年末調整の手続きと提出期限を守ることは、無用な税負担を避け、確定申告の二度手間を省くための最低限の自己投資です。自身と家族の所得要件をいま一度正確に棚卸しし、スマートかつ確実に手続きを完結させましょう。 (出典: 扶養 控除 等 申告 書(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
