給与所得とは?給与収入との違いや損しない手取り計算の真実【2026】
会社から支給される給与明細や、年末に手渡される源泉徴収票を眺めた際、「支払金額」と「給与所得控除後の金額」に大きな開きがあることに疑問を抱いた経験を持つ人は少なくありません。毎月の給与から税金や社会保険料が差し引かれ、実際に銀行口座へ振り込まれる「手取り」の少なさに頭を抱えるビジネスパーソンは後を絶ちません。自身の労働対価がどのように計算され、いくら課税されているのかを把握していない状態は、家計防衛において大きなリスクとなります。
所得税法第28条第1項において「俸給、給料、賃金、歳費及び賞与並びにこれらの性質を有する給与に係る所得」と定義される給与所得は、退職所得と並ぶ勤労性所得の中核です。しかし、多くの現場において「給与収入(額面年収)」と「給与所得」の概念が混同され、余計な税金を払っていたり、受けられるはずの控除を見落としたりする事例が頻発しています。本稿では、税制改正の議論が加速する2026年の最新動向を踏まえ、額面から手取りが算出される全ルートと、知っておくべき税金防衛の実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「給与収入」は会社から支払われた額面総額であり、「給与所得」はそこから会社員の必要経費に相当する「給与所得控除」を差し引いた税法上の利益を指す。
- 要点2:手取り額は給与所得から各種所得控除を引いた「課税所得」に対して所得税・住民税が課され、社会保険料(約15%)を差し引いた約75〜80%前後に落ち着く。
- 要点3:2026年税制改正の焦点や給与所得者の控除限度額(上限195万円)を正しく理解し、年末調整や確定申告を戦略的に行うことで過剰な税負担を確実に回避できる。
【決定的な違い】給与収入と給与所得は何が違う?手取り額が決まる基本構造
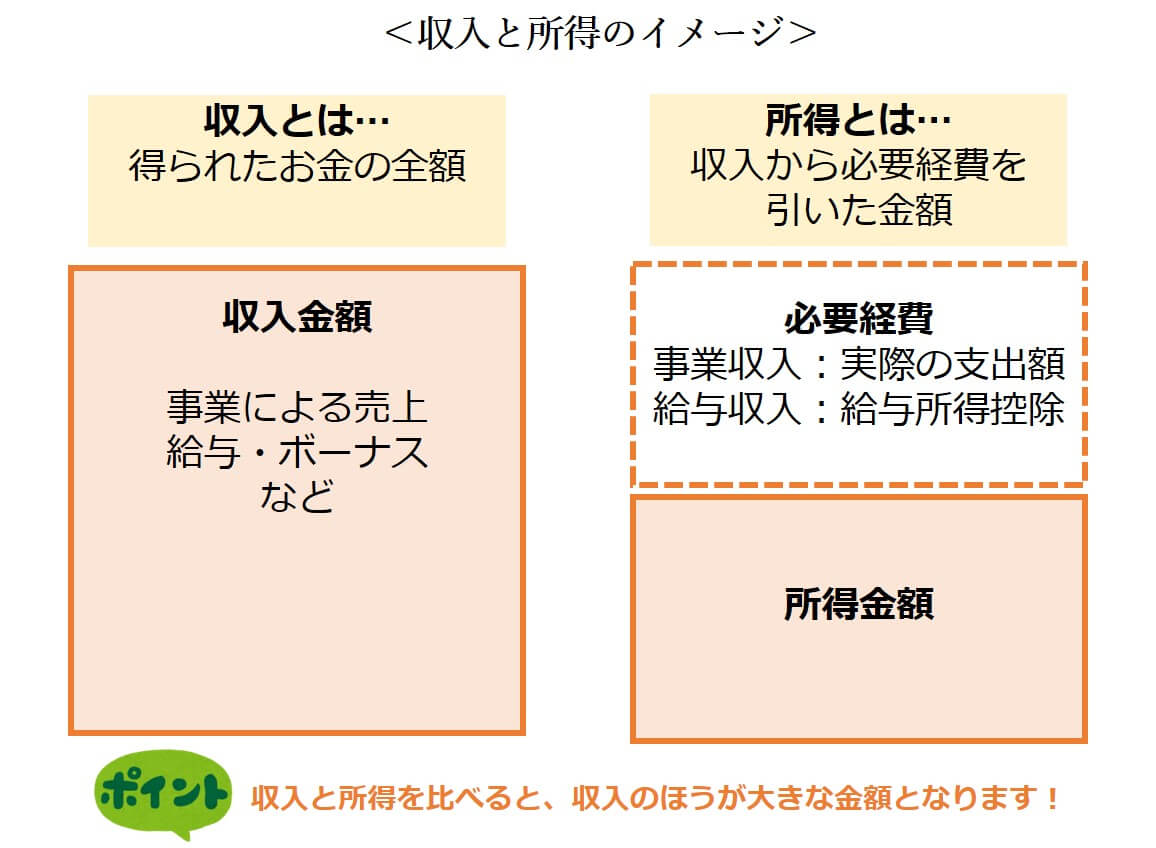
税金や手取りの議論で最も多くの人がつまずくのが、「給与収入」「給与所得」「課税所得」の三者の区別です。公的機関の申請書類や住宅ローンの審査、クレジットカードの申込書などで求められる「所得」の欄に、額面の「収入」を誤って記入してしまうケースは日常茶飯事となっています。この3つの概念は、手取り額が決まるピラミッドの階層関係にあります。
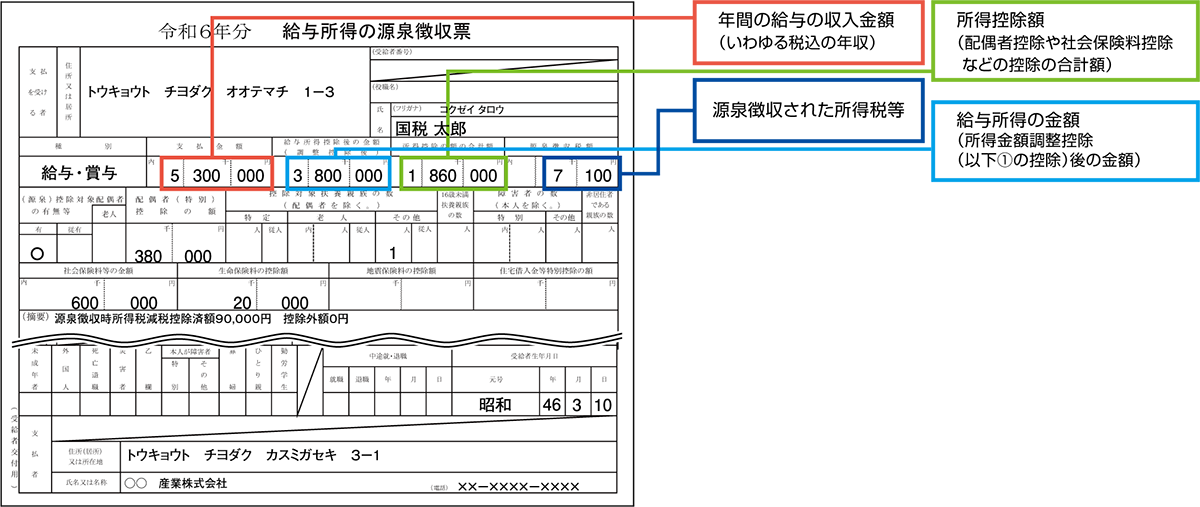
まず「給与収入」とは、基本給、残業代、各種手当、ボーナスなどをすべて合算した、いわゆる「額面年収」のことです。ただし、所得税法上非課税とされる通勤手当(月額15万円まで)などはここに含まれません。源泉徴収票においては、もっとも左上に記載される「支払金額」がこの給与収入に該当します。
これに対し「給与所得」とは、給与収入から「給与所得控除」を差し引いた後の金額です。個人事業主が売上(収入)から事務所家賃や仕入れ費用などの「必要経費」を差し引いて事業所得を算出するのと同様に、会社員や公務員にもスーツ代、書籍代、文具代といった勤務に伴う出費が存在します。しかし、全会社員の実費領収書を個別に税務署が査定することは事務手続き上不可能です。そのため、国の定めた計算式により、年収に応じた概算経費を一律に差し引く枠組みが用意されています。これが給与所得控除であり、差し引いた残額こそが「給与所得」です。
さらに実務上で注意を要するのが、「給与所得」と「課税所得」の違いです。給与所得から、基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除などの「所得控除」をすべて差し引いた残りが課税所得となります。所得税や住民税の税率は、給与所得そのものではなく、この最終的な「課税所得」に対して掛け合わされます。この階層構造を混同すると、税制優遇の効果を正しく見極めることができなくなります。
【2026年最新の税制改正】給与所得控除の計算方法と国税庁速算表の仕組み
給与所得を算出する基礎となる「給与所得控除」は、国税庁が定める速算表に基づいて機械的に算出されます。年収が上がるにつれて控除額も増加しますが、高所得者に対する過度な控除を抑制するため、現行制度では給与収入850万円を超えると控除額は上限195万円で頭打ちとなる設計が敷かれています。
2026年の税務実務においては、基礎控除の引き上げやいわゆる「年収の壁(103万円・178万円)」をめぐる与野党の税制議論が大きな転換期を迎えています。パートタイマーや共働き世帯だけでなく、フルタイム勤務者の手取りにも直結する見直しが継続的に議論されており、自身が現在どの控除区分に位置しているかを把握しておく価値は極めて高まっています。
| 項目(年収区分) | 詳細・数値データ(計算式) | 一般的な基準・相場(給与所得控除額) | 編集部の見解・評価 |
|---|---|---|---|
| 〜180万円以下 | 収入金額 × 40%(55万円に満たない場合は55万円) | 55万円(一律最低保証) | 学生や短時間パートの「非課税枠」を決定づける中核ライン。 |
| 180万円超〜360万円以下 | 収入金額 × 30% + 18万円 | 年収300万円の場合:108万円 | 若手社員層。年収の3割以上が経費扱いで控除される高効率ゾーン。 |
| 360万円超〜660万円以下 | 収入金額 × 20% + 54万円 | 年収500万円の場合:154万円 | 民間平均給与帯。控除額は手厚いものの社会保険料負担が重くのしかかる。 |
| 660万円超〜850万円以下 | 収入金額 × 10% + 120万円 | 年収800万円の場合:200万円(調整前基準) | 控除の伸び率が大幅に鈍化し、税率アップと相まって負担感が増大。 |
| 850万円超 | 上限一律設定(所得金額調整控除の特例あり) | 上限195万円(固定) | 給与所得者の控除限度額に達し、増収分の約半分が税と社保に消える分岐点。 |
国税庁の速算表に当てはめると、例えば給与収入が500万円の会社員の場合、計算式は「500万円 × 20% + 54万円 = 154万円」となります。この154万円が給与所得控除となり、500万円から154万円を引いた346万円が「給与所得」です。この控除は領収書を集めなくても無条件で差し引かれるため、サラリーマン最大の税務上のメリットと言えます。
【実態検証】源泉徴収票の見方と詳細まとめ|数字のカラクリに惑わされる現場の声
毎年12月から翌年1月にかけて会社から交付される「給与所得の源泉徴収票」。これを受け取った会社員の間では、SNSやコミュニティサイト上で毎年同じ悲鳴が繰り返されています。
ネット上の投稿やビジネスパーソンの生の声を集約すると、次のような現場のリアルが浮かび上がります。
「源泉徴収票の『支払金額』に620万円と書いてあって一瞬歓喜したが、右隣の『給与所得控除後の金額』は446万円、さらにその横の『所得控除の額の合計額』を見たら230万円まで削られていた。手取りベースの銀行通帳を見たら年間480万円程度しか残っておらず、税金の取られ方に背筋が凍った」(都内ITメガベンチャー勤務・30代男性)
「住宅ローンの事前審査で『前年度の所得証明』を出すよう言われ、支払金額の数値を書いて窓口で指摘された。給与収入と給与所得の違いを社会人10年目になるまで誰も教えてくれなかった」(大手メーカー勤務・30代女性)
こうした混乱を防ぐために押さえるべき、源泉徴収票の「4大必須チェック項目」は以下の通りです。
1. 支払金額(給与収入):
1年間に会社から支払われた税引き前の総支給額面です。中途入社した場合は、前職分の給与も合算されて記載されます。
2. 給与所得控除後の金額(給与所得):
支払金額から前述の給与所得控除を差し引いた金額です。確定申告書における「給与所得」欄には、この数字をそのまま転記します。
3. 所得控除の額の合計額:
社会保険料控除(健康保険・厚生年金・雇用保険)、基礎控除、配偶者控除、生命保険料控除、地震保険料控除などを合算した金額です。ここが大きいほど、最終的な課税額を圧縮できます。
4. 源泉徴収税額:
1年間の給与所得に対して最終的に確定し、すでに納付した「所得税および復興特別所得税」の総額です。12月の給与明細に記載される還付金または追加徴収額は、この精算結果を反映したものです。
住民税と所得税の計算手順|手取り額計算の仕組みと真相を暴く
「額面年収500万円なら、手取りはいくらになるのか?」。この問いに対する答えを導くには、所得税と住民税、そして社会保険料が差し引かれる計算プロセスを一元的に追う必要があります。
手取り額計算の全体構造は、次の4つのステップで進行します。
ステップ1:給与所得の算出
年収500万円の場合、給与所得控除(154万円)を差し引いた「給与所得」は346万円となります。
ステップ2:課税所得の算出
給与所得から各種所得控除を差し引きます。一般的な単身者の場合、社会保険料控除(年収の約15%=約75万円)と基礎控除(所得税は48万円)を引くため、346万円 − 75万円 − 48万円 = 223万円が「課税所得(課税給与所得金額)」となります。
ステップ3:所得税の算出
課税所得223万円に所得税の超過累進税率を適用します。223万円の税率は10%(控除額9万7,500円)となるため、計算式は以下の通りです。
223万円 × 10% − 9万7,500円 = 12万5,500円。
これに復興特別所得税(基準所得税額の2.1%)を加算すると、年間の所得税額は約12万8,100円となります。
ステップ4:住民税の算出
住民税の課税所得は、基礎控除が43万円(所得税より5万円低い)となるため、課税所得は228万円となります。住民税の所得割は一律10%(都道府県民税4%+市区町村民税6%)のため、228万円 × 10% = 22万8,000円。ここに均等割(約5,000円)が加わり、住民税額は約23万3,000円となります。
以上を合算すると、年収500万円から引かれる法定控除の合計は、社会保険料約75万円 + 所得税約12.8万円 + 住民税約23.3万円 = 約111.1万円。したがって、年間の手取り額は約388.9万円(手取り率約77.8%)という数値が導き出されます。額面の約2割強が確実に控除されるという冷厳な事実がここにあります。
一般に知られていない盲点とネットの誤解|配偶者控除・副業・年末調整の落とし穴
情報が氾濫するインターネット上には、給与所得をめぐる重大な誤認が数多く散見されます。鵜呑みにすると追徴課税や予期せぬペナルティを受ける代表的な落とし穴を検証します。
誤解1:「副業の所得が20万円以下なら一切の手続きは不要」の罠
会社員の間で広く信じられている「20万円以下ルール」は、所得税の確定申告に限った特例に過ぎません。副業でアルバイトなどをして「給与所得」を得ている場合、本業と副業の源泉徴収票を合算して確定申告をしなければ、副業分の給与所得に対する所得税は精算されません。さらに重要なのは、住民税には20万円以下の免除規定が存在しない点です。副業所得が1円でもあれば、市区町村への住民税申告は法律上の義務です。申告を怠ると、本業の会社に副業分の住民税額が通知され、副業が発覚する主因となります。
誤解2:「年末調整を出せばすべての控除が適用される」という盲信
年末調整は会社が従業員に代わって税額を確定させる便利な制度ですが、すべての控除をカバーしているわけではありません。年間10万円(または総所得金額の5%)を超える医療費を支払った場合の「医療費控除」、初年度の「住宅借入金等特別控除(住宅ローン控除)」、一定額以上の寄付を行った場合の「寄附金控除(ふるさと納税でワンストップ特例を利用しなかった場合)」は、年末調整では処理できません。これらは本人が税務署へ確定申告を行わなければ、払いすぎた税金は1円も戻ってきません。
誤解3:配偶者控除の判定基準は「配偶者の収入」だけではない
配偶者控除および配偶者特別控除の適用要件をチェックする際、パートで働く妻や夫の給与収入ばかりに目が向きがちです。しかし現行制度では、納税者本人(養う側)の合計所得金額が900万円以下(給与収入1,095万円以下)でなければ満額の控除は受けられず、1,000万円を超えると控除額はゼロになります。「配偶者の年収を抑えたのに控除が使えなかった」というトラブルは、本人の所得制限要件を見落としていることが原因です。

資産防衛の分水嶺|損をする人と得をする人の決定的な判断基準
同じ給与収入を得ていながら、可処分所得(手元に残る使えるお金)に年間数十万円単位の差が生じる根本的な原因はどこにあるのか。それは税制の枠組みを理解し、主体的なアクションを起こしているかどうかに集約されます。
【プロの結論】経済的自立と家計ガバナンスから見出すべき教訓
日本の給与所得者制度は、諸外国と比較しても「源泉徴収」と「年末調整」によって極めて強固に従業員を保護する反面、構造的な「税務的無関心」を生み出しやすい設計となっています。会社が税額を自動計算して給与から天引きしてくれるシステムは快適である一方、自身がどれだけの税を負担し、どのような控除権利を放棄しているかに対する感覚を麻痺させます。
社会心理学や行動経済学の視点から見れば、これは「現状維持バイアス」と「制度への過度の依存」に他なりません。給与明細の総支給額だけを見て生活水準を設定し、額面ベースで身の丈に合わない固定費や住宅ローンを組んでしまう家庭は、昇給に伴う税・社保負担の急増によって家計破綻の危機に瀕します。自らの労働対価を守るためには、会社任せの姿勢から脱却し、手取り算出のアルゴリズムを自己管理下に置く必要があります。
給与所得のルールを踏まえた上で、資産形成において「成功する人」と「損をし続ける人」の分水嶺は明確です。
【資産防衛で得をする人の条件】
・給与収入と給与所得の違いを理解し、自らの課税所得を正確に把握している。
・iDeCo(個人型確定拠出年金)の掛金全額控除や、小規模企業共済等掛金控除を活用して課税所得を意図的に引き下げている。
・扶養親族の所得要件を定期的に見直し、年末調整で記入漏れを起こさない。
・副業収入の性質(給与所得なのか事業所得・雑所得なのか)を区別し、適切な申告手続きを踏んでいる。
【無自覚に損をし続ける人の条件】
・源泉徴収票を手元に保管せず、振込額の増減だけに一喜一憂している。
・医療費控除やふるさと納税の手続きを「面倒だから」と放置している。
・額面の昇給額だけを見て住宅ローンの借入上限額いっぱいの融資を組む。
・副業の税務リスクを軽視し、無申告による延滞税や会社バレの危険を背負い込んでいる。
【給与 所得 と は】に関するよくある質問(FAQ)
Q1:給与所得と手取り額は何が違うのですか?
A1:給与所得は、給与収入(額面年収)から給与所得控除を差し引いた「税務上の利益」です。一方の手取り額は、給与所得から各種所得控除を差し引いて計算された「所得税」と「住民税」、さらに「社会保険料」を額面給料からすべて天引きした後に、実際に手元に残る現金を指します。手取り額は給与所得そのものではなく、そこからさらに税金と保険料が引かれた金額です。
Q2:パートやアルバイトの給与も「給与所得」になりますか?「103万円の壁」との関係は?
A2:雇用契約に基づいて支払われる給与や賃金であれば、パート・アルバイトであってもすべて給与所得となります。給与所得控除の最低額が55万円、所得税の基礎控除が48万円であるため、これらを合計した「55万円 + 48万円 = 103万円」までは所得税の課税所得が0円となり、所得税が発生しません。これがいわゆる「103万円の壁」の計算根拠です。
Q3:副業でアルバイト(給与所得)をしている場合、確定申告は絶対に必要ですか?
A3:原則として必要です。給与を2か所以上から受けている場合、年末調整は本業の1社でしか行えません。副業分の給与所得については税額が正しく精算されていないため、確定申告によって本業と副業の給与を合算して最終税額を確定させる法的義務が生じます。また、所得税の確定申告が不要なケース(副業の所得が極めて小額な場合等)であっても、住民税の申告は別途必須となります。
Q4:給与所得者の控除限度額(上限195万円)を超えたらどうなりますか?
A4:給与収入が850万円を超えると、給与所得控除額は195万円で頭打ちになります。そのため、年収900万円でも1,500万円でも、差し引かれる控除額は195万円のまま変わりません。ただし、23歳未満の扶養親族がいる場合や、特別障害者に該当する家族がいる場合は「所得金額調整控除」が適用され、税負担の急増を緩和する特別措置が用意されています。
まとめ:税制の仕組みを正しく見極め賢く手取りを守る行動を
「給与所得」という概念を正しく理解することは、単なる税金の用語を覚える作業にとどまりません。それは、自分自身が日々流している汗と労働の対価が、国家の財政システムとどう結びつき、どのように守られているのかを知るための第一歩です。
2026年以降の日本経済において、物価上昇と社会保険料の負担増が続く中、額面の給与アップだけに依存した資産形成には限界があります。給与収入から給与所得、そして課税所得へと削られていく計算プロセスを自らの手でトレースし、活用可能な所得控除を漏れなく適用することこそが、最も確実でリスクのない家計防衛策となります。手元にある源泉徴収票を取り出し、自らの数字を点検することから、賢い資産防衛をスタートさせてください。 (出典: 給与 所得 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
