出産手当金とは?計算方法や受給条件・振込日を徹底解説【2026最新】
働く女性が出産を控える際、誰もが直面するのが「産休中の生活費はどうなるのか」という切実な問題です。妊娠・出産に伴い一定期間会社を休業すれば、その間の給与支払いは原則として途絶えます。そうした働く女性の生活基盤を法的に支える公的セーフティネットが、健康保険から支給される「出産手当金」です。
2026年現在、共働き世帯が標準化し、女性のキャリア継続が前提となる中で、出産手当金の仕組みを正しく把握しておく重要性はかつてなく高まっています。しかし、現場の当事者からは「出産育児一時金と何が違うのか」「いつ口座に振り込まれるのか」「退職後も受給できるのか」といった疑問や不安の声が後を絶ちません。制度の受給条件から計算式、振込スケジュール、実務上の落とし穴まで、最新の動向を踏まえて余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産手当金は、産前産後休業期間中の給与減を補う健康保険の給付金であり、標準報酬日額の3分の2が非課税で支給される。
- 要点2:医療費を補助する「出産育児一時金」や育休中を支える「育児休業給付金」とは制度趣旨・管轄・支給時期が完全に異なる。
- 要点3:実際の初回振込日は産後2〜3ヶ月後が目安となり、退職後の継続給付要件や2年の申請期限(消滅時効)を正しく管理することが不可欠。
【基本構造】出産手当金とは?出産育児一時金や育児休業給付金との違い
健康保険法第102条に定められた出産手当金とは、被保険者が出産のために仕事を休み、事業主から十分な給与の支払いを受けられない期間の生活を保障するための休業補償給付です。全国健康保険協会(協会けんぽ)や各企業の健康保険組合、共済組合などの被用者保険から支給されます。健康保険における「出産」とは、妊娠85日(4ヶ月)以降の分娩を指し、生産のみならず早産、死産、人工妊娠中絶も支給対象に含まれます。
混同されやすい制度として「出産育児一時金」と「育児休業給付金」が存在します。出産育児一時金は、50万円(産科医療補償制度対象の場合)を上限に入院・分娩にかかる高額な医療費そのものを補助する目的で支給され、専業主婦や被扶養者を含むすべての妊婦が対象です。一方で出産手当金は、産休中の「日々の生活費(所得補償)」を肩代わりするものであり、自身が社会保険の被保険者として働いている女性のみに受給権があります。さらに、産後休業が明けた後に取得する育児休業中の生活を支えるのは、雇用保険から拠出される「育児休業給付金」となります。
出産手当金受給条件の根幹は以下の4点に集約されます。
- 勤務先の健康保険(協会けんぽや健保組合)に自ら加入していること(国民健康保険加入者や、夫の社会保険の扶養に入っている配偶者は対象外)
- 妊娠85日以降の出産であること
- 出産のために労務に服していない(産前産後休業を取得している)こと
- 休業期間中に給与の支払いがない、または支払われた給与の日額が出産手当金の日額を下回っていること
ここで多くのパート・アルバイト勤務者が悩むのが、出産手当金パート扶養の境界線です。年収要件を超えて自身で社会保険に加入しているパート勤務者であれば、有期雇用であっても受給条件を満たせば支給されます。しかし、配偶者の扶養枠内(第3号被保険者など)で就労している場合、健康保険の被保険者本人ではないため、出産手当金は1円も支給されません。この受給資格の境界線は、事前のライフプラン設計において極めて重要な分岐点となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 出産手当金 | 標準報酬日額の3分の2×休業日数(単胎で最長98日間+遅延分) | 月給30万円の場合、総額約65万〜70万円前後 | 産休中の生活費を直接代替する不可欠な制度。全額非課税・社保免除で実質手取り率は約8割に達する。 |
| 出産育児一時金 | 1児につき原則50万円(直接支払制度の利用が主流) | 公立病院・普通分娩の自己負担額(約48万〜55万円)と相殺 | 入院・分娩の直接的医療費補助。手元に残る現金ではなく病院へ直行する性格が強い。 |
| 育児休業給付金 | 休業開始時賃金日額の67%(180日経過後は50%)を支給 | 月給30万円の場合、当初半年は月約20万円、以降約15万円 | 雇用保険管轄。産後休業終了翌日から子が原則1歳(最長2歳)に達するまでの育児期間を支える長期原資。 |

【支給額シミュレーション】出産手当金計算方法と標準報酬日額3分の2の仕組み
気になる受給額について、具体的な出産手当金計算方法を解説します。法律上定められた基本的な計算式は以下の通りです。
【支給日額の計算式】
支給開始日以前の継続した12ヶ月間の各月の標準報酬月額を平均した額 ÷ 30日 × 3分の2
ここで用いられる「標準報酬月額」とは、基本給に通勤手当や残業代などの諸手当を加えた総支給額を、等級表(協会けんぽの場合全50等級)に当てはめた金額です。支給対象となる産前産後休業期間は、労働基準法第65条の規定に基づき、単胎妊娠の場合は「出産予定日以前42日(多胎妊娠の場合は98日)から出産の翌日以後56日目まで」の計98日間が基本となります。
実際の分娩は予定日通りにいかないケースが多々あります。予定日より出産が遅れた場合は「予定日以前42日+遅延日数+産後56日」となり、遅れた日数分だけ支給対象日数が増加します。逆に予定日より早く生まれた場合は、実際の出産日以前42日(早まった日数分短縮)+産後56日となり、支給日数が減少します。
【月給別の支給総額シミュレーション(予定日通りの単胎分娩・計98日分の場合)】
- 標準報酬月額20万円(手取り約16万円)の場合:
日額:200,000円 ÷ 30 × 2/3 = 4,444円(50銭未満切捨て、50銭以上1円未満切上げ)
総受給額:4,444円 × 98日 = 約435,512円 - 標準報酬月額30万円(手取り約24万円)の場合:
日額:300,000円 ÷ 30 × 2/3 = 6,667円
総受給額:6,667円 × 98日 = 約653,366円 - 標準報酬月額40万円(手取り約31万円)の場合:
日額:400,000円 ÷ 30 × 2/3 = 8,889円
総受給額:8,889円 × 98日 = 約871,122円
「額面の3分の2では収入が大きく減る」と懸念する声もありますが、出産手当金は所得税法上非課税所得であり、翌年の住民税算定の対象にもなりません。加えて、産前産後休業期間中は健康保険・厚生年金保険料の免除制度(本人負担分・会社負担分ともに免除)が適用されるため、実質的な手取りベースでは平時の給与の約80〜85%前後の水準が維持されます。
【支給時期とスケジュール】出産手当金はいつもらえる?振込日の目安と申請手順
実生活において最も切実な問題が、「出産手当金いつもらえるのか」という入金タイミングのタイムラグです。結論から述べると、一般的な申請フローを選択した場合、初回振込日は「出産からおよそ2ヶ月半〜4ヶ月後」となります。
なぜこれほど時間がかかるのか。その理由は申請手続きの構造にあります。出産手当金は休業の実績に基づいて給付されるため、産後休業(出産翌日から56日間)が完全に終了するまで、会社側が「実際に休業し、無給であった」という労務状況を証明できません。そのため、産後56日を経過した後に初めて正式な申請書類を提出できる立て付けになっているのです。
【標準的な申請から振込までのタイムライン】
- 出産前〜入院時:産科医療機関へ持参し、医師・助産師による出産証明書類の手配を依頼。
- 産後56日経過後:本人記入欄と医師・助産師証明欄が埋まった申請書を勤務先の総務・人事担当窓口へ提出。
- 産後2ヶ月〜2ヶ月半:会社側が勤務実績・賃金台帳の証明を記入し、管轄の全国健康保険協会(協会けんぽ)または各健保組合へ申請書を送達。
- 申請受領後2〜4週間:健康保険組合側で審査が完了し、指定口座へ着金(支給決定通知書が届く)。
出産手当金申請書書き方で不備が生じると、再提出によってさらに1ヶ月以上振込が遅延します。「医師の証明印が漏れている」「休業期間中に在宅ワーク等の出勤記録があり、賃金が日割り支給されている」「振込先口座名義が旧姓のまま」といったケースは差し戻しの典型例です。
当面の家計資金に余裕がない場合は、産前休業分(42日分)と産後休業分(56日分)を2回に分けて請求する「分割申請」も制度上可能です。ただし、医師の証明や会社の事務処理が2度発生するため、手続きコストや事務処理の煩雑さを勤務先と綿密にすり合わせる必要があります。
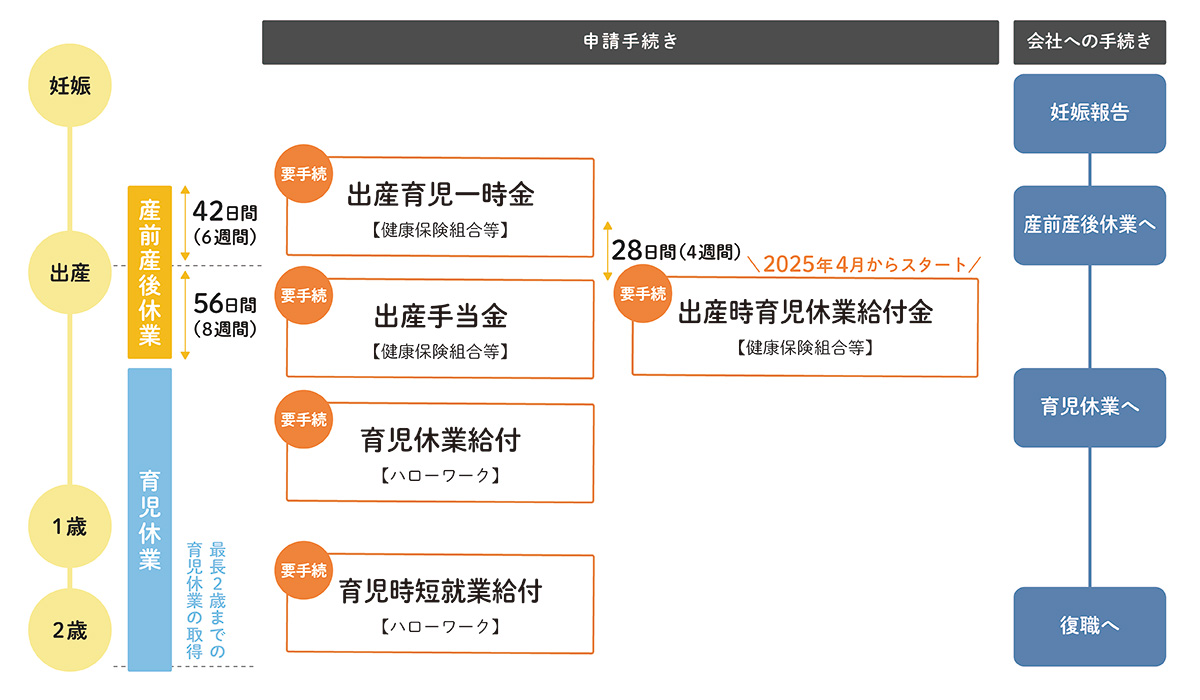
【実態検証】利用者の生の声と現場目線で見えたリアル
制度上は手厚く見える出産手当金ですが、現場のプレママたちが直面する現実は決して平坦ではありません。SNSや子育てコミュニティ、当事者の手記には、制度のタイムラグに翻弄された切実な証言が数多く寄せられています。
都内のIT企業で働く30代女性は、自らの体験談として次のように語っています。
「産休に入って給与が止まり、出産手当金がいつもらえるかを真剣に調べたのは産後1ヶ月が過ぎてからでした。産後56日が明けて書類を出し、実際に振り込まれたのは出産から3ヶ月半後。その間、ベビー用品の出費や生活費が重なり、貯金用口座の残高が激減して毎日のように通帳を眺めては血の気が引く思いでした。制度があることだけでなく、『数ヶ月間の無給期間を乗り切る運転資金』が手元に必須だと痛感しました」
また、企業の労務担当者の間でも、給料の締め日と産休突入のタイミングによるタイムラグのトラブルが頻発しています。大手メーカーの人事担当者は「申請書類を出せば翌週に振り込まれると誤解している社員が非常に多い。産休前の面談で『産後最低3ヶ月分の固定費・生活費は手元預金として確保しておくこと』を口酸っぱく伝えるのが実務上の防衛策になっている」と明かします。
妊娠後期から産後にかけては、急激なホルモンバランスの変化に伴い精神的にも不安定になりやすいマタニティブルーの時期です。この過渡期に「入金されない焦り」「家賃やカード引き落としのプレッシャー」という経済的ストレスが重なることは、母子の心身の安定にとって看過できないリスクとなります。
一般に知られていない盲点とネットの誤解
ネット上のQ&A掲示板やSNSでは、誤った情報や思い込みが原因で受給権を喪失してしまう悲劇が散見されます。特に注意すべき3大トラップを検証します。
1. 「退職したらもらえない」は誤解|出産手当金退職後継続給付の条件
産休中に退職した場合でも、一定の厳格な要件をクリアしていれば退職後も出産手当金を受け取ることができます。これを「退職後の継続給付」(健康保険法第104条)と呼びます。受給に必要な必須条件は以下の2点です。
- 被保険者期間の要件:退職日までに継続して1年以上の被保険者期間(任意継続被保険者期間は除く)があること。
- 退職日当日の労務状況:退職日において労務に服していない(出勤していない)こと。
最も危険な落とし穴は「退職日当日の出勤」です。引継ぎの最終確認やデスクの私物整理、挨拶回りのために退職日当日に1時間でも出社してタイムカードを切ってしまうと、「労務不能状態」とみなされず、退職日以降の全期間にわたる受給資格を完全に失います。また、退職日に有給休暇を取得して賃金が全額発生した場合も、その日は手当金が出ないだけでなく継続給付の成立要件に抵触する恐れがあります。退職を伴う産休取得は、人事労務部門との極めて慎重な日程調整が求められます。
2. 申請忘れの救済措置|出産手当金申請期限2年の消滅時効
「育児の忙しさに追われ、申請書を出せないまま半年が経過してしまった」とパニックになる母親は少なくありません。しかし、健康保険法における給付金の申請権には2年の消滅時効が設定されています(出産手当金申請期限2年)。
時効の起算日は「休業した日ごとに、その翌日」から計算されます。つまり、産前産後休業期間の各日について個別に2年間のカウントダウンが進むため、産休終了から半年や1年が経過していても、過去2年以内の休業日分であれば遡って全額受給することが可能です。諦めずに速やかに健保組合へ申請書類を提出してください。
3. 扶養家族とパート勤務の思い込み
「夫の扶養に入ってパートをしているが、休業したら手当金が出ると思っていた」という勘違いも根強く存在します。前述の通り、夫の健康保険の被扶養者(パート主婦など)が受け取れるのは「家族出産育児一時金」のみであり、休業補償である出産手当金は対象外です。手当金を受け取るには、自身が週20時間以上勤務などの基準を満たし、個人として勤務先の健康保険に加入していることが絶対条件となります。

【プロの結論】共働き社会における制度活用と「経済的バウンダリー」の確立
かつて昭和から平成初期にかけて主流だった「夫が生活費を稼ぎ、妻は扶養内で家事育児に専念する」という単一収入モデルの時代において、出産手当金は一部の正社員女性のための限定的な給付とみなされていました。しかし2026年の今日、共働き世帯が全体の7割を超え、夫婦双方の収入を前提とした住宅ローン設計や教育資金計画が定着しています。産前産後の数ヶ月間にわたる収入遮断は、家計崩壊を招来しかねない構造的リスクへと変貌を遂げました。
家族社会学の知見に照らすと、出産期は夫婦関係のパワーバランスが最も歪みやすいクリティカルな局面です。給与が途絶えた女性側が「夫の収入に依存している」という引け目や心理的罪悪感を抱き、逆に男性側が無意識のうちに家父長的な態度を強めてしまうことで、産後クライシスや心理的共依存の温床となる事例が後を絶ちません。
この歪みを防ぐ特効薬こそが、公的セーフティネットの主体的な活用と、健全な「心理的バウンダリー(経済的境界線)」の構築です。出産手当金は、他者に養われるための施しではなく、女性自身が社会保険料を納付し労働に従事してきたことに対する正当な対価・権利です。「夫婦共通の生活防衛資金」として手当金の入金時期と金額をガラス張りに共有し、産前産後休業期間を精神的・経済的に対等なパートナーシップで乗り越えるための共通言語と位置づけるべきです。
【判断基準】自身の雇用形態から見る受給戦略
- 制度をフル活用すべき人:フルタイム正社員、および週20時間以上の勤務で社会保険加入条件を満たす有期契約・パートタイマー。産休・育休を取得して原職復帰を目指す場合、手当金と社会保険料免除、その後の育児休業給付金をシームレスに連動させることでキャリアと家計の断絶を最小化できます。
- 慎重な検証が必要な人:扶養内就労(年収106万円・130万円の壁)を意識して働いているパート勤務者。扶養を抜けて社会保険に自己加入すると毎月の手取りは一時的に目減りしますが、妊娠・出産時には出産手当金や将来の厚生年金受給権という強力な防壁が手に入ります。目先の月給手取りか、有事の所得保障か、中長期的なライフステージを見据えた選択が求められます。
【出産手当金とは】に関するよくある質問(FAQ)
Q1:夫の扶養に入っている専業主婦やパート従業員でも出産手当金は受給できますか?
A1:受給できません。出産手当金は「自身が健康保険の被保険者本人」として保険料を支払っている労働者のための所得補償です。夫の健康保険の扶養に入っている配偶者は対象外となります。ただし、分娩費用そのものを補助する「出産育児一時金(家族出産育児一時金)」は扶養に入っていても原則50万円が支給されます。
Q2:出産予定日よりも実際の出産が遅れた場合、支給額や日数はどうなりますか?
A2:遅れた日数分だけ支給対象日数が増加し、受給総額も増えます。例えば予定日より7日遅れて出産した場合、本来の「産前42日+産後56日=98日」に遅延分の7日間が加算され、合計105日分の手当金(標準報酬日額の3分の2×10⁵日)が支給されます。逆に早く生まれた場合は、短縮された日数分だけ支給総額が減額されます。
Q3:出産手当金の申請書はどこで入手し、どのような手順で作成しますか?
A3:加入している健康保険組合または協会けんぽの公式サイトからダウンロードするか、勤務先の総務・人事担当窓口で受け取ります。書類は「被保険者記入欄」「医師・助産師が記入する出産証明欄」「事業主(会社)が勤務・休業実績および給与不支給を証明する欄」の3セクションで構成されています。出産入院時に産院へ持参して証明印をもらい、産後56日経過後に会社へ提出するのが確実なルートです。
まとめ:産休前の資金計画とスムーズな手続きが未来のゆとりを生む
出産手当金は、産前産後の休業期間における働く女性の尊厳と生活を強力に下支えする制度です。標準報酬日額の3分の2が非課税かつ社会保険料免除で支給されるメリットは極めて大きく、共働き時代の育児立ち上げ期において生命線となります。
しかし、実際の振込が出産から2〜3ヶ月後になるタイムラグや、退職時の厳格な要件、2年の消滅時効といった実務上のハードルが存在することも事実です。「制度の存在を知っている」段階から一歩進め、正確な計算方法とスケジュールを把握し、事前の家計防衛資金を準備しておくことが何より肝要です。母子の健やかな健康と新たな家族の門出を守るため、正しい知識をもって公的権利を余すところなく活用してください。 (出典: 出産 手当 金 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
