インベスコ「世界のベスト」はなぜ人気?2026年最新の評判と分配金
1999年1月7日の設定以来、四半世紀以上にわたって日本の個人投資家から絶大な支持を集め続けている長寿アクティブファンドが「インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型)」(愛称:世界のベスト、ファンドコード:18312991)です。低コストなインデックス投資が主流となった2026年現在においても、純資産総額で国内トップクラスの規模を維持し、銀行やネット証券の買付ランキング上位に名を連ねています。
一方で、SNSや投資掲示板では「手数料が高すぎてやばい」「タコ足配当で元本が削られているだけではないか」といった厳しい批判も絶えません。インベスコ・アセット・マネジメント株式会社が公開している公式運用レポートや、主要金融機関が提供する2026年最新の基準価額・分配金データをもとに、同ファンドが熱狂的な人気を集める決定的な理由と、購入前に必ず知っておくべき構造的リスクを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在も基準価額8,100円〜8,200円前後で推移し、毎月150円の安定した高分配金を継続中。
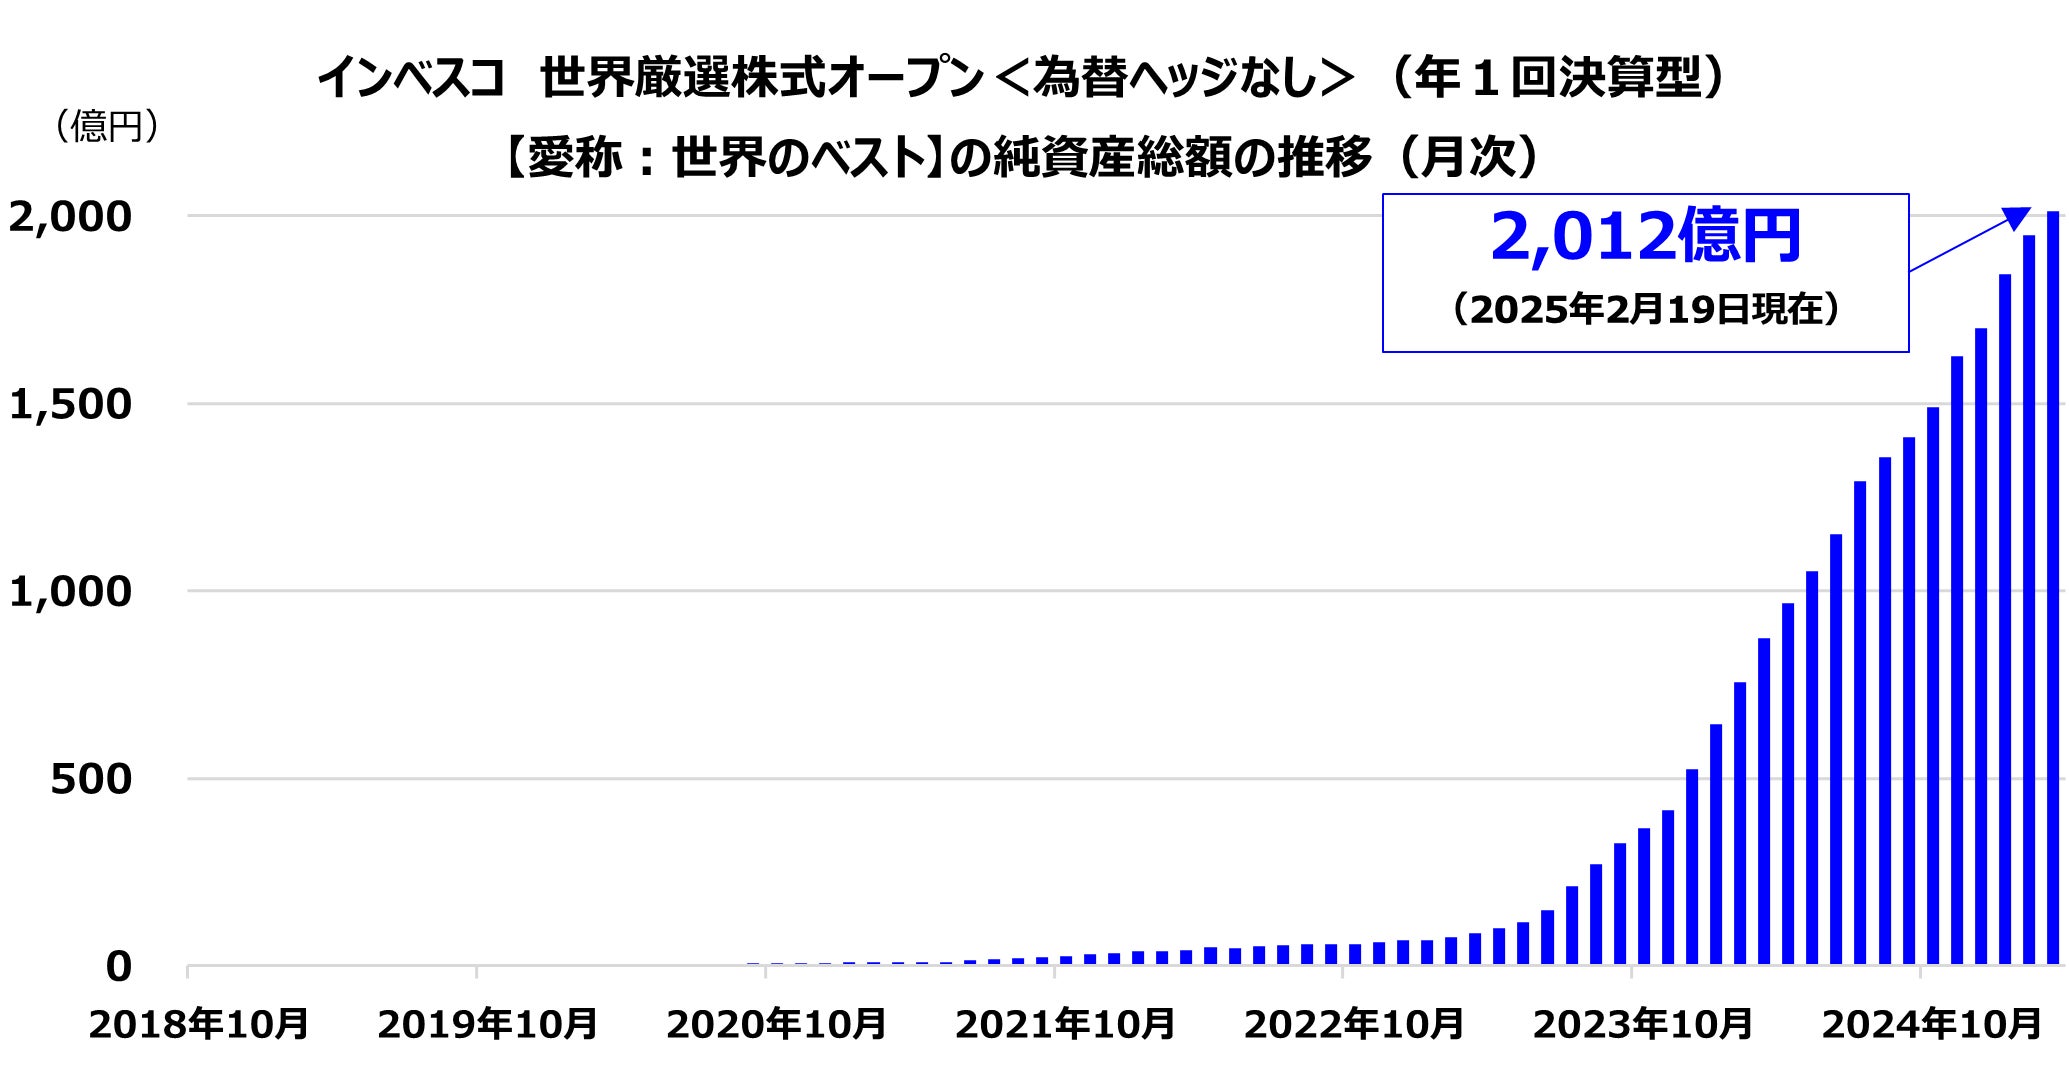
- 要点2:「毎月決算型」は新NISAの対象外だが、同シリーズの「年1回決算型」や「奇数月決算型」は成長投資枠で購入可能。
- 要点3:高い信託報酬(年率約1.9%)と元本払戻金(タコ足配当)の仕組みを理解し、資産形成期と取崩し期で使い分ける判断が不可欠。
【2026年最新】「世界のベスト」が人気を集める決定的な理由と基準価額・分配金推移
「世界のベスト」ことインベスコ世界厳選株式オープン(為替ヘッジなし)が、なぜこれほどまでに個人投資家を惹きつけるのか。その最大の理由は、他の追随を許さない圧倒的な「分配金実績」と、独自の銘柄選定眼に裏打ちされた「運用力の高さ」にあります。
Yahoo!ファイナンスやみんかぶ投資信託、三菱UFJ信託銀行の投信セレクトなどが公開している2026年最新の運用状況を確認すると、同ファンド(毎月決算型)の基準価額は8,196.0円(前日比-57.0円/-0.69%変動局面を含む実勢値)付近で底堅く推移しています。特筆すべきは基準価額と分配金推移の安定感であり、2026年9月24日の決算時点においても、1万口あたり150.00円という高水準の毎月分配金を維持しています。
基準価額が8,200円前後の水準で毎月150円(年間1,800円)の分配金が支払われる場合、単純計算による見かけの分配利回りは年率約21.9%に達します。預金金利や一般的な高配当株(利回り3〜5%程度)とは比較にならないほどのキャッシュフローが毎月手元に入ってくる体験こそが、特にシニア層やセミリタイア層から熱烈に支持される決定的な理由です。
さらに、運用を担うインベスコ・アセット・マネジメント(英国ヘンリー拠点のグローバル株式運用チーム)の投資哲学も、単なるブームに終わらない実績を支えています。同ファンドは「成長(グロース)+配当(イールド)+割安(バリュー)」という3つの基準を統合し、本質的価値に比べて割安に放置されている世界の優良企業を厳選します。ITバブル崩壊、リーマン・ショック、コロナ・ショック、そして近年の世界的なインフレと金利変動局面を乗り越え、設定来27年以上にわたり運用を継続してきたトラックレコードが、投資家に強い安心感を与えています。

構成銘柄とポートフォリオ詳細まとめ|信託報酬と手数料の比較データ
多くの全世界株式ファンドや米国株ファンドが、AppleやNVIDIAといった米国巨大テック企業(マグニフィセント・セブン)に偏重するなか、世界のベストにおける構成銘柄とポートフォリオ詳細まとめを見ると、極めて独自性の高い分散投資が行われている事実が浮かび上がります。
公式月次レポートおよびウエルスアドバイザー株式会社の提供データによると、組入銘柄数は常時40〜50銘柄程度に厳選されています。国・地域別配分では米国株が約45〜50%を占めるものの、英国、フランス、オランダなどの欧州株式が約35〜40%と高い比率を占めている点が大きな特徴です。具体的な組入上位には、英国のプライベート・エクイティ投資会社「3iグループ」、航空宇宙・防衛大手の「ロールス・ロイス」、米国の「マイクロソフト」「テキサス・インスツルメンツ」「ユナイテッドヘルス・グループ」など、強固なキャッシュフローと参入障壁を持つ世界のベスト企業が並びます。
一方で、アクティブファンドであるがゆえに避けて通れないのがコストの問題です。以下の表では、信託報酬と手数料の比較を含めた2026年最新のファンド基本データを、一般的なインデックスファンドの相場と比較して整理しました。
| 項目 | 詳細・数値データ(世界のベスト・毎月決算型) | 一般的な基準・相場(全世界株インデックス等) | 編集部の見解・評価 |
|---|---|---|---|
| 基準価額(2026年実勢) | 8,196.0円前後 | 10,000円〜30,000円台(無分配型が多い) | 高額分配を出しつつ8,000円台を維持する高い運用力 |
| 直近分配金(1万口あたり) | 150.00円(毎月決算・2026年9月24日実績) | 0円(内部再投資が主流) | 毎月のキャッシュフロー重視層には圧倒的な魅力 |
| 信託報酬(年率・税込) | 年率1.903%程度 | 年率0.05775%〜0.2%程度 | インデックス比で約30倍と高コスト。好調時は吸収可能だが下落時は重荷 |
| 購入時手数料・信託財産留保額 | 買付手数料:上限3.3%(ネット証券は無料のケース有)/留保額:0.3% | ノーロード(買付無料)・留保額なし | 窓口金融機関で買うと初期コストが重いためネット証券推奨 |
| 新NISA対応状況 | 毎月決算型は対象外(年1回・奇数月型は成長投資枠対象) | つみたて投資枠・成長投資枠ともに対象 | 非課税メリットを活かしたい場合は決算頻度の選択に要注意 |
一般に知られていない盲点とネットの誤解|「やばいと言われる理由」とタコ足配当の真相
検索エンジンやSNSで同ファンドを調べると、必ずと言っていいほど浮上するのがやばいと言われる理由です。その核心にあるのが、投資家の間で激しい議論を呼んでいるタコ足配当の真相と、新NISA制度における取扱いの盲点です。
第一の盲点は、毎月支払われる150円の分配金の「財源」です。投資信託の分配金には、運用によって得られた利益から支払われる「普通分配金(課税対象)」と、投資した元本の一部を取り崩して支払われる「元本払戻金(特別分配金・非課税)」の2種類が存在します。世界株式市場が好調で、かつ円安が進行している局面では、ファンドの運用益が毎月150円を上回り、基準価額を維持・上昇させながら「普通分配金」を出すことが可能です。
しかし、ひとたび世界的な株価調整や急激な円高局面が訪れると、月間の運用益だけでは150円を賄えなくなります。それでも同ファンドが150円の分配金を維持した場合、不足分はファンドの純資産(投資家の元本)を削って支払われます。これが「タコが自分の足を食べて生き延びる」様子になぞらえたタコ足配当の正体です。ネット上では「タコ足配当=悪質な詐欺商品」と誤解する声もありますが、実際には運用会社が隠しているわけではなく、交付目論見書や運用報告書で「分配金の一部または全部が実質的に元本の払戻しに相当する場合がある」と明確に開示されている仕組み上の特性です。
第二の重大な盲点は、新NISA成長投資枠の対象に関するルールです。楽天証券などの最新ファンド情報(2026年10月更新データ等)に明記されている通り、王道である「毎月決算型」は、金融庁の基準により新NISAの「成長投資枠」「つみたて投資枠」ともに対象外となっています。「世界のベストを新NISAで買って毎月非課税の分配金をもらおう」と考えて口座を開設しても、毎月決算型は特定口座や一般口座(課税口座)でしか購入できません。もし新NISAの成長投資枠で同ファンドの運用力を享受したい場合は、姉妹ファンドである「年1回決算型」または「奇数月決算型(隔月分配)」を選ぶ必要があるという点は、初心者が見落としがちな決定的なポイントです。

【実態検証】利用者の生の声と現場目線で見えたリアルな口コミと評判
机上の理論だけでなく、実際に自己資金を投じている保有者たちは現在の運用状況をどう受け止めているのでしょうか。Yahoo!ファイナンスの掲示板(コード:18312991)や5chの投資信託スレッド、さらには証券会社の資産運用セミナーに参加した個人投資家の口コミと評判を分析すると、保有目的によって評価が真っ二つに分かれるリアルな実態が浮かび上がります。
肯定的なネットの反応と評価で目立つのは、やはり毎月のキャッシュフローに対する強い満足感です。定年退職後に退職金の一部で運用している60代男性の個人投資家は、手記やインタビューの中で「公的年金が偶数月しか振り込まれないなか、世界のベストから毎月150円(1,000万口保有で月15万円・税引前)の分配金が定期的に入ってくるおかげで、夫婦の旅行代や孫への小遣いに惜しみなくお金を使えるようになった。インデックス投資のように画面上の数字が増えるだけでは、怖くて取り崩せない」と生の心境を吐露しています。
一方で、厳しい現実に直面したユーザーの声も看過できません。2024年から2026年にかけての為替変動局面で高値掴みをした40代の投資家からは、「分配金利回り20%超という言葉に惹かれて買付したが、円高と株安が重なった月に基準価額が8,000円台前半まで下落し、受け取った分配金のほとんどが『特別分配金(元本払戻金)』になっていた。自分が預けたお金が手数料を引かれて戻ってきているだけだと気づいた時は背筋が凍った」という痛切な体験談が寄せられています。また、銀行や対面証券の窓口で勧められるがままに購入し、3.3%の購入時手数料と年率約1.9%の信託報酬の重さに後から気づいて後悔するケースも、現場の相談事例として数多く報告されています。
今後の見通しと予想|インフレ・金利変動下での強みと構造的リスク
2026年後半から2027年にかけての今後の見通しと予想を立てるうえで、鍵を握るのは「米欧の中央銀行による金利政策の着地点」と「日米・日欧の金利差に伴う為替相場(円相場)の動向」です。
「インベスコ世界厳選株式オープン(為替ヘッジなし)」は、その名の通り為替ヘッジを行わない設計です。そのため、外貨建て資産に対して円安が進行すれば為替差益が基準価額を大きく押し上げる一方、日銀の利上げや海外の中央銀行の利下げによって「円高」に振れた場合は、組み入れている外国株式の株価が上昇していても、円換算の基準価額が目減りするリスクを直接受けます。
ただし、株式ポートフォリオ自体の耐久性については、専門家からも高い評価を得ています。特定のハイテク成長株だけに依存せず、欧州の老舗インフラ企業や金融、ヘルスケア、資本財といった「強い価格転嫁力(インフレ耐性)と高い配当利回りを持つ割安株」に分散投資しているため、ハイテクバブルの崩壊や景気減速局面においても、S&P500やNASDAQ100に比べて下落幅を抑制しやすい強みを持っています。ただし、基準価額が7,000円台へと大きく割り込むような事態が長期化すれば、現在維持されている「毎月150円」の分配金が100円や80円へと減配されるリスクもゼロではないことを念頭に置く必要があります。
【プロの結論】行動経済学・共依存の視点から見出すべき判断基準と向いている人
なぜ日本の個人投資家は、合理的・数学的には「無分配の低コストインデックスファンドを自分で必要な分だけ売却する方が圧倒的に有利」と証明されているにもかかわらず、毎月決算型のファンドから離れられないのでしょうか。ここには、行動経済学における「メンタル・アカウンティング(心の会計)」の罠と、日本の金融社会学的な文脈で語られる「分配金への心理的共依存関係」が深く関わっています。
人間には、自分の資産元本(ストック)には手をつけたくない一方で、配当や分配金(フロー)として振り込まれたお金は「臨時収入・お小遣い」として罪悪感なく消費できるという強い心理的バイアスがあります。特に昭和・平成の高度経済成長期から高金利時代を生きてきた世代にとって、「元本を減らさずに利息で暮らす」という成功体験が強く刷り込まれています。その結果、実際には元本払戻金(タコ足配当)によって自身の投資元本が削られている状態であっても、ファンドから毎月現金が振り込まれることに安心感を覚え、資産の健全性と自己の消費行動を切り離せない「心理的バウンダリー(境界線)の喪失」に陥りやすいのです。
この構造的メカニズムと心理的リスクを冷静に直視したうえで、同ファンドを選ぶべき人と避けるべき人の判断基準は極めて明確です。
- 【向いている人・おすすめできる人】
すでに十分な資産形成を終えた60代以上のリタイア層・富裕層であり、「資産を最大化すること」よりも「生きているうちに毎月の定期的なキャッシュフローとして自動的にお金を受け取り、人生を豊かに消費すること」を最優先目的とする人。また、米国株一辺倒のポートフォリオに対する分散先として、欧州優良株を含むアクティブ運用を取り入れたい人(新NISA活用なら「奇数月決算型」または「年1回決算型」を選択)。 - 【おすすめできない人・避けるべき人】
これから老後資金や教育資金を作る20代〜50代の資産形成層。受け取った毎月分配金を生活費に使わず再投資に回そうとしている人(普通分配金に対して毎回20.315%の税金が引かれ、年率約1.9%の信託報酬もかかるため、複利効果が劇的に損なわれます)。また、元本割れや基準価額の変動に強いストレスを感じる投資初心者。
【インベスコ世界厳選株式オープン(為替ヘッジなし)】に関するよくある質問(FAQ)
Q1:「世界のベスト(毎月決算型)」は新NISAで購入できますか?
A1:いいえ、「毎月決算型」は新NISA(成長投資枠・つみたて投資枠)の対象外となっており、課税口座(特定口座・一般口座)でのみ購入可能です。新NISAの成長投資枠で同じ運用手法のファンドを購入したい場合は、年6回分配金が出る「奇数月決算型」または複利効果を高める「年1回決算型」を選択してください。
Q2:毎月150円の分配金は今後もずっと保証されていますか?
A2:保証されていません。分配金額は決算ごとにインベスコ・アセット・マネジメントが基準価額の水準や市況動向を勘案して決定します。2026年現在まで長期間にわたり毎月150円の実績を維持していますが、将来的に大幅な株安や円高によって基準価額が大きく下落した場合、分配金が引き下げられる可能性があります。
Q3:「為替ヘッジあり」と「為替ヘッジなし」はどちらを選ぶべきですか?
A3:日米・日欧の金利差が存在する環境下では、「為替ヘッジあり」を選ぶと年率数パーセントに及ぶ多額の「ヘッジコスト」がファンド資産から差し引かれ、パフォーマンスを大きく圧迫します。円資産しか持っていない日本の個人投資家が通貨分散を図る意味でも、基本的にはコスト負担のない「為替ヘッジなし」の方が合理的な選択肢となります。
まとめ:今後の動向と失敗しないための判断基準
「世界のベスト」ことインベスコ世界厳選株式オープン<為替ヘッジなし>(毎月決算型)は、2026年現在においても基準価額8,196円前後、毎月分配金150円という驚異的な実績を維持する、国内屈指の優良アクティブファンドです。世界の割安・高配当・成長株を厳選する運用チームの確かな実力が、四半世紀を超える長寿人気を支えています。
しかし、年率約1.9%という高い信託報酬や、相場下落時に発生するタコ足配当(元本払戻金)の仕組みを理解せずに、「利回り20%超の魔法の貯金箱」と錯覚して飛びつくことは極めて危険です。いま自分が求めているのは「将来のための効率的な資産最大化」なのか、それとも「今を楽しむための毎月の現金収入」なのか。自身のライフステージと投資目的の境界線を明確に引くことこそが、この個性的な名門ファンドと賢く付き合うための最大の秘訣です。 (出典: インベスコ 世界 厳選 株式 オープン 為替 ヘッジ なし(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
