県民共済の火災保険は本当に得か?知られざる落とし穴と後悔の真相
民間損害保険各社が相次ぐ自然災害リスクを背景に火災保険料を引き上げるなか、圧倒的なコストパフォーマンスで家計の防衛策として浮上しているのが都道府県民共済の「新型火災共済」です。年間数千円から数万円台という手頃な掛け金に加え、年度末に支払われる割戻金の存在から、住宅購入時や見直し時の最有力候補として語られる場面が増えています。
しかし、ネット上の掲示板やSNSでは「いざという時に十分な保険金が出なかった」「安さだけで選んで後悔した」といった不満の声も散見されます。営利を目的としない共済事業だからこその強みがある一方で、民間保険とは設計思想そのものが異なる構造上の限界が存在することも事実です。2026年時点の最新補償体系を踏まえ、知られざる盲点や民間損保との決定的な違いを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:新型火災共済の最大の武器は圧倒的な掛け金の安さと20〜30%台に達する割戻金実績だが、補償構造は民間損保と大きく異なる。
- 要点2:特に地震補償(最高30%前後・限度額あり)と水災の支払い条件(損害割合のハードルや見舞金止まり)は被災時の再建資金として不足するリスクを孕む。
- 要点3:立地条件(ハザードマップ)や貯蓄額によって「最適な選択」は二極化し、安さのアンカー効果に囚われない客観的な判断が求められる。
【2026年最新】県民共済の新型火災共済とは?掛け金相場と基本設計
都道府県民共済が提供する住まいの保障は、一般に「県民共済の火災保険」と通称されますが、正式名称は新型火災共済です。根拠法が保険業法ではなく消費生活協同組合法(生協法)に基づく共済事業であり、組合員の相互扶助を理念として設計されています。営利追求を目的としないため、事業運営費を削ぎ落としたシンプルな商品設計が特徴です。
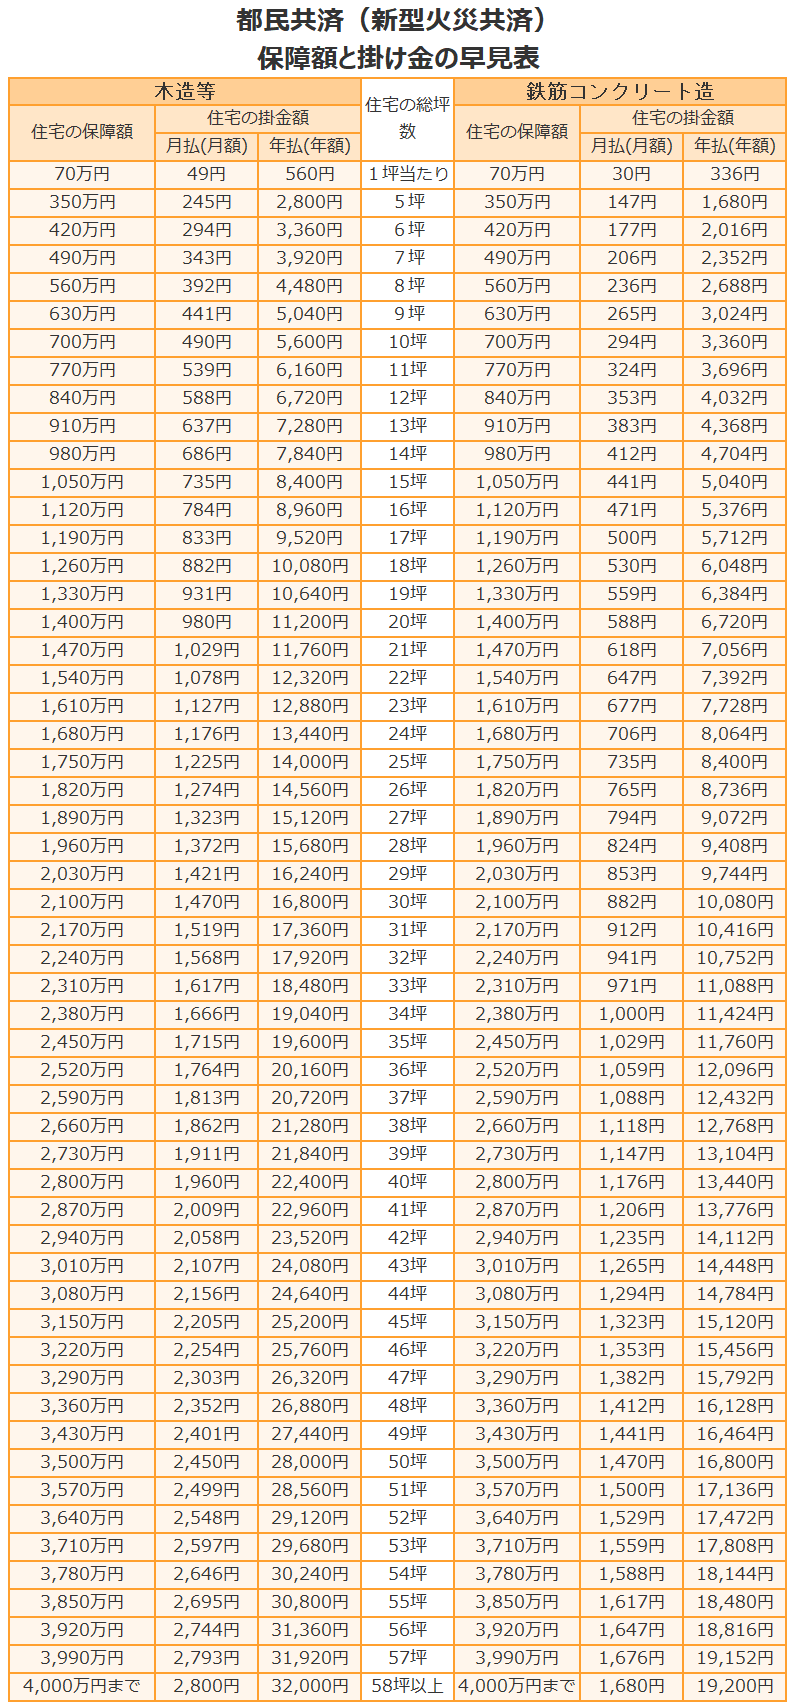
加入検討者の多くが惹きつけられるのが、県民共済の火災保険における掛け金相場の低さです。建物の構造区分(木造等か鉄骨・マンション等か)と延床面積・加入基準額によって算出されますが、一般的な木造一戸建て(加入額2,000万円)の場合でも年間掛け金は1万4,000円〜1万6,000円前後、鉄筋コンクリート造のマンションであれば年間数千円台で加入可能です。民間大手損保の火災保険料が近年の料率改定によって年間数万円から10万円規模に達するケースと比較すると、その差は歴然としています。
新型火災共済の保障範囲には、火災、落雷、破裂・爆発といった基本補償に加え、風水害や雪害、地震などによる被害に対する見舞金制度があらかじめパッケージ化されています。特約を細かく付加してカスタマイズする民間損保とは対照的に、「誰にでもわかりやすく、低価格で一律の安心を届ける」という画一的な思想が一貫して貫かれています。

本当に安くてお得なのか?ネットで囁かれる後悔の理由と落とし穴
「月々の固定費を大幅に削減できた」という絶賛の声がある一方で、契約後に「こんなはずではなかった」と頭を抱えるケースが後を絶ちません。なぜ利用者の評価は真っ二つに分かれるのでしょうか。その背景には、民間火災保険と共済の「支払われ方の根本的な思想の違い」への無理解があります。
民間の火災保険は原則として「実損払い」です。設定した保険金額を上限として、損害額から自己負担額を差し引いた実費相当額が復旧費用として支払われます。これに対し、県民共済の新型火災共済は、火災事故こそ実損填補に近い給付が行われるものの、自然災害領域では「共済金+見舞共済金」という定額給付の性格が極めて色濃くなります。
特に契約者が衝撃を受ける代表的な落とし穴が、次の2点です。
第一に、県民共済の火災保険における地震補償の限界です。民間損保で加入する「地震保険」(政府と損保会社が共同運営)は、火災保険金額の30〜50%(建物上限5,000万円)まで手厚く補償を設定できます。しかし、新型火災共済の「地震等特別共済金」は、火災保障額の5%(最高300万円程度)、特約(地震特約等)を付加したとしても最高30%前後(限度額上限あり)にとどまります。大規模地震で自宅が全壊した場合、住宅ローンの残債を抱えたまま新居を再建するための費用としては決定的に不足する現実があります。
第二に、県民共済の火災保険における水災の支払い条件の厳しさです。近年の集中豪雨や線状降水帯による河川氾濫に対し、民間保険では「再調達価額をベースとした損害額の実額補償」を選択できます。対して新型火災共済の風水害保障は、床上浸水や損害割合が一部損害(損害額数十万円以上など)の基準を満たさなければ支払い対象にならず、支払われる金額も最高で保障額の数割から一定の見舞金(最高数百万円規模)に限定されます。土砂崩れや激甚水害で家屋が土台から流失したようなケースでは、被害実額を埋め合わせることは不可能です。
徹底比較検証|県民共済VS大手損保の火災保険【決定版スペック表】
両者の構造的な違いを客観的に把握するため、補償範囲、給付水準、コストパフォーマンスを一覧表に整理しました。どちらが優れているかという単純な二元論ではなく、リスクの引き受け方に明確な差異が存在します。
| 項目 | 県民共済(新型火災共済) | 民間損害保険(大手火災保険) | 編集部の見解・評価 |
|---|---|---|---|
| 年間保険料/掛け金 | 木造戸建で約1.5万円(さらに割戻金あり) | 木造戸建で約4万〜8万円超(プラン依存) | 共済が圧倒的有利。家計のランニングコストを激減させる |
| 火災時の補償 | 加入共済金額を限度に実損填補(上限あり) | 再調達価額基準で全額実損填補 | 火災単体であれば共済でも十分な再建資金を確保可能 |
| 地震への備え | 火災保障額の5%(特約付加でも最高約30%・上限有) | 最大50%(特約上乗せで100%補償プランも可) | 共済最大の弱点。大規模地震時の単独再建は困難 |
| 水災・風水害 | 損害割合に応じた見舞共済金(限度額上限あり) | 実損害額を全額補償(水災対象外プランも選択可) | 浸水被害多発エリアでは民間保険の包括補償が優勢 |
| 破損・汚損補償 | 原則対象外(不測かつ突発的な事故は非対応) | 特約で付帯可能(子どもによる壁の破壊等) | 日常の小さなアクシデントまで手厚く守りたいなら民間 |
この対比から浮き彫りになるのは、火災保険と県民共済の比較でおすすめとなる基準が「何を一番の脅威とみなすか」に完全に依存しているという点です。火災リスクのみを最小限の出費で手当てしたい層にとって共済は最適解ですが、巨大地震や水害リスクまでフルカバーすることを期待している層にとっては、重大な保障の空白地帯を生むことになります。
割戻金のからくりと「支払われない」噂の正体|現場データで読み解く
共済の大きなセールスポイントとして挙げられるのが県民共済の火災保険における割戻金の実績です。毎年8月の決算後、余剰金が発生した場合に組合員へ返還される仕組みとなっており、直近数年の実績でも各都道府県によって異なるものの、おおむね20%〜30%台で推移しています。もともと安い掛け金からさらに2割以上が戻ってくるため、実質負担額は驚異的な水準まで下がります。
しかし、この恩恵の裏側でネット検索に頻出するのが「県民共済 火災保険 支払われない 理由」という不穏なワードです。保険調査員や損害鑑定の現場証言を取材すると、契約者が抱く不信感には明確なパターンが存在することが見えてきます。
支払われない、あるいは減額される主な要因は以下の3点に集約されます。
まず挙げられるのが、経年劣化を自然災害による破損と誤認しているケースです。屋根瓦のズレや外壁のひび割れを「昨年の台風による被害」として共済金を請求しても、鑑定人の現場調査で老朽化と判定されれば一円も支払われません。これは民間保険でも同様ですが、共済の掛け金の安さから「どんな破損でも見てくれる」という誤った期待を抱いた契約者が落胆するパターンが目立ちます。
次に、風水害における「損害額の足切りライン」です。新型火災共済の風水害保障は、損害額が一定規模(例:10万円や20万円など規約所定の基準)に満たない軽微な被害の場合、対象外となる規約が存在します。「雨樋が少し壊れた」「フェンスが一部へこんだ」程度の軽微な損害では門前払いとなることがあり、これが「支払われない」という悪評に直結しています。
そして最大要因は、前述した地震被害の判定と給付上限です。「震度6強で基礎にクラックが入ったのに、支払われたのはわずか数十万円の見舞金だった」という声が象徴するように、契約者が「民間地震保険並みの数百万円が下りる」と思い込んでいたことによる認知の歪みが、トラブルの温床となっています。
【実態検証】利用者の生の声と口コミ|賃貸の借家人賠償から持ち家まで
実際の現場において、都道府県民共済の新型火災共済に対する口コミや評判はどのように評価されているのでしょうか。持ち家オーナーと賃貸入居者の双方の視点からリアルな実態を検証します。
まず、ポジティブな評価として一貫しているのが県民共済の火災保険における申請の流れの迅速さと対応の丁寧さです。一般的な請求フローは明快で、被害発生後に電話またはWEBから事故受付を行い、送付される請求書類に被災箇所の写真と修理見積書を添付して返送する形式をとります。
「雪の重みでカーポートの屋根が破損した際、地元の工務店に見積もりを取って申請したところ、書類返送からわずか1週間で共済金が振り込まれた。手続きに無駄がなく、民間損保のような煩わしい電話のやり取りも少なくて本当に助かった」(50代・戸建て居住者)
このように、支払対象となる要件が明白な事故(明確な雪害、落雷による家電故障、ボヤ火災など)においては、組織の非営利性が良い方向に働き、極めてスムーズな入金が行われていることが伺えます。
一方、賃貸住宅の入居者から注目を集めているのが県民共済の火災保険における借家人賠償のコストパフォーマンスです。賃貸契約時、不動産仲介会社から提示される年間1万5,000円〜2万円前後の民間保険パッケージを断り、県民共済の新型火災共済(家財保障+借家人賠償責任特約)に切り替える手法が賢約術として定着しています。
「不動産屋に指定された高い保険を外し、県民共済で家財300万円+借家人賠償特約をセットして契約した。年間の支払いは数千円で済み、割戻金まで返ってくる。大家側への補償要件さえ満たしていれば全く問題なく承認された」(30代・賃貸マンション居住者)
家財の保護と大家に対する法律上の損害賠償責任をミニマムにカバーする用途においては、新型火災共済の評判は極めて高く、無駄な付帯費用を削りたい合理主義者から絶大な支持を集めています。
一般に知られていない盲点とネットの誤解|リスク管理の社会学
消費者が共済と保険の選択で陥りがちな心理的罠について、行動経済学や家族社会学の知見から掘り下げてみましょう。多くの人が直面しているのは、目先の固定費削減に意識が奪われ、将来の破滅的リスクの確率計算を放棄してしまう「アンカリング効果」と「正常性バイアス」です。
「掛け金が年間1万円台で、しかも割戻金が戻る」という強烈なアンカー(基準点)を打たれると、人間の心理は「安くて素晴らしい制度だ」という確証バイアスを強化し、契約書に小さく書かれた「地震補償は最高5%〜30%」「水災は実損払いではない」といった重大な除外・制限要件を無意識に軽視してしまいます。「うちの地域はこれまで浸水したことがない」「大きな地震は来ないだろう」という根拠のない正常性バイアスが、構造的な保障不足を正当化させてしまうのです。
住宅とは、大半の日本人にとって人生最大の資産であり、数千万円の住宅ローンという巨大な負債と表裏一体です。火災保険の本来の役割は、「発生確率は低いが、起きたら人生が破綻する壊滅的損害」から家計を守る盾となることにあります。日々の数万円の保険料を浮かせた結果、万一の大震災や大水害で家を失い、二重ローンに押し潰されて自己破産に追い込まれるのでは本末転倒と言わざるを得ません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これらを踏まえ、県民共済の新型火災共済を選択すべきか否かの客観的なチェックリストを提示します。自身の属性や保有資産、住まいの立地と照らし合わせて判断してください。
▼県民共済(新型火災共済)が極めておすすめな人
- 住宅ローンを完済している、あるいは残債が少ない人:家屋が倒壊してもローン破綻する危険がなく、ある程度の自己資金で修繕・移住が可能な層。
- 高台・非浸水エリアのマンション高層階に住んでいる人:ハザードマップ上で水災リスクがほぼゼロであり、耐震性能の高い鉄筋コンクリート造であれば地震による全壊リスクも極めて低いため、火災と家財のミニマム保障で十分合理的。
- 賃貸物件に暮らす単身者やファミリー:建物の再建義務を負わず、家財補償と大家への借家人賠償のみを安価に確保したいケース。
- 十分な現金・流動資産(1,000万〜2,000万円以上)を保有している人:自然災害による損害を「保険」ではなく自前の「貯蓄」で自己引き受けできる経済的体力がある層。
▼県民共済単独の加入は慎重になるべき(民間保険を優先すべき)人
- 30年以上の巨額な住宅ローンを組んだばかりの人:被災時に建物が全損した場合、共済の見舞金だけでは残債を清算できず生活再建が破綻するリスクが高い。
- 河川沿い、低地、土砂災害警戒区域に戸建てを構えている人:近年の温暖化に伴う水害は実損額が数千万円に達するため、水災を100%実損填補してくれる民間損保が必須。
- 木造戸建てで大地震の震源断層近くに暮らしている人:地震保険の上限(火災保険金の50%)や民間各社の上乗せ特約(100%補償)を活用しなければ、地震全壊時の生活拠点の回復が極めて困難。
【県民 共済 火災 保険】に関するよくある質問(FAQ)
Q1:県民共済の火災保険と民間損保の火災保険は併用(二重加入)できますか?
A1:制度上、二重加入すること自体は可能です。ただし、火災事故などの実損填補部分については、両方から満額が支払われて実被害額以上の「儲け」が出ることはなく、損害額を上限として按分(按分比例)で支払われます。一方で、定額給付の性格を持つ見舞金制度や特約部分に関しては重複して受け取れるケースもあります。しかし、二重に保険料・掛け金を払うコストに見合うかは慎重な計算が必要です。
Q2:民間保険から県民共済に乗り換える際、住宅ローンの銀行承認は下りますか?
A2:多くの場合、問題なく承認されます。かつて民間金融機関で一般的だった「質権設定」(銀行が保険金請求権を担保に取ること)は現在ほとんど廃止されており、補償内容の決定権は契約者にあります。ただし、金融機関によっては「火災保険への加入」が融資条件になっているため、保険証券または共済加入証書の提示を求められます。保障内容が借入要件を満たしているか事前に確認してください。
Q3:県をまたいで引っ越した場合、県民共済の新型火災共済は継続できますか?
A3:転居先の都道府県に都道府県民共済が存在していれば、移転手続き(組合員資格の移管)を行うことで継続可能です。ただし、都道府県ごとに事業規約や割戻金の還元率が微妙に異なる場合があるため、転居が決まった段階で速やかに移転元の共済窓口へ連絡し、所定の住所変更・契約移管手続きを進める必要があります。
まとめ:今後の動向と後悔しない選択のために
民間保険料の高騰が家計を圧迫する今、都道府県民共済の新型火災共済が提供する圧倒的な低価格と高い割戻金は、間違いなく強力な選択肢の一つです。過剰な補償を削ぎ落とし、家計の固定費を筋肉質に整えるという観点において、これほど優れた相互扶助の仕組みは他にありません。
しかし、安さには必ず構造上の理由が存在します。自然災害が激甚化・日常化する現代において、住まいの立地条件やハザードマップ、そして自身のリスク耐性を直視せずに「ただ安いから」と飛びつくことだけは避けなければなりません。守るべき家族と生活設計の現実を冷徹に見極め、共済の身軽さを取るか、民間保険の鉄壁さを取るか、納得のいく防壁を選択することが求められています。 (出典: 県民 共済 火災 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
