住宅借入金等特別控除申告書の書き方と届かない理由【2026最新】
マイホームを購入し、初年度の確定申告を乗り越えた給与所得者を次に待ち受けるのが、2年目以降の年末調整における住宅ローン控除手続きです。秋が深まる10月下旬から11月にかけて、職場の労務担当から提出を求められる「給与所得者の住宅借入金等特別控除申告書」ですが、デスクの前で「手元に書類が見当たらない」「税務署から届かない」「どの数字を転記すればいいのか分からない」と頭を抱える人が後を絶ちません。
税制改正により借入限度額や控除率の見直しが進む中、ペアローンや連帯債務を選択する共働き世帯が急増したことで、現場の申告ミスや書類の差し戻し件数は高止まりを続けています。数十万円規模の税金還付が関わる重要手続きにおいて、なぜこれほど混乱が生じるのか。国税庁の制度運用ルール、企業の労務現場のリアルな声、そして最新の計算実務から、迷わず確実に控除を受けるための鉄則を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:書類が「届かない」主な原因は、初年度の確定申告時の様式選択ミスか、税務署から初回に複数年分まとめて郵送された用紙の保管忘れにある。
- 要点2:用紙の上半分は税務署印字の「証明書」、下半分が自身で記入・計算する「申告書」であり、銀行から届く「残高証明書」を正しく転記すれば自力で完結できる。
- 要点3:提出を逃しても5年以内なら還付申告で全額取り戻せるほか、マイナポータル連携とe-Taxによるペーパーレス化で紙の紛失リスク自体を根絶可能。
【原因究明】申告書が届かない・見当たらない決定的な理由と紛失時の再発行手順
「会社の提出期限が迫っているのに、税務署から書類が郵送されてこない」という相談は、毎年10月から11月にかけて企業の総務部門や税務署の窓口へ殺到します。結論から言えば、税務署が申告書を毎年自動で送付してくるわけではないという制度設計の盲点が、多くの会社員を混乱に陥れる最大の引き金となっています。
まず疑うべきは、初年度に管轄税務署で行った確定申告の内容です。確定申告書を作成する際、「年末調整のための(特定増改築等)住宅借入金等特別控除証明書等の送付」という項目で「要しない(希望しない)」を選択、あるいはチェックを誤っていた場合、税務署からの自動発送は完全にストップします。また、税務署は原則として、2年目から控除期間満了(最長13年または10年)までの申告書を初年度の秋に残り年数分まとめて一括送付しています。つまり、「今年は届いていない」のではなく、「数年前に届いた封筒の中に今年の分も眠っている」ケースが実務上、極めて高い割合を占めています。
「家中を探しても見つからない」「誤って破棄してしまった」という事態に陥った場合でも、パニックになる必要はありません。所轄の税務署へ「年末調整のための(特定増改築等)住宅借入金等特別控除証明書や給与所得者の住宅借入金等特別控除申告書の交付申請書」を提出することで、確実に再発行が可能です。
申請方法は、税務署窓口への直接提出、郵送、そしてe-Taxによるオンライン申請の3ルートが存在します。窓口であれば本人確認書類を持参することで即日交付される場合もありますが、郵送申請では手元に届くまで約2週間から3週間を要します。会社の年末調整期限に間に合わせるためには、10月中旬の段階で手元の保管状況を確認し、紛失が判明した瞬間に再発行手続きへ動く初動の速さが明暗を分けます。
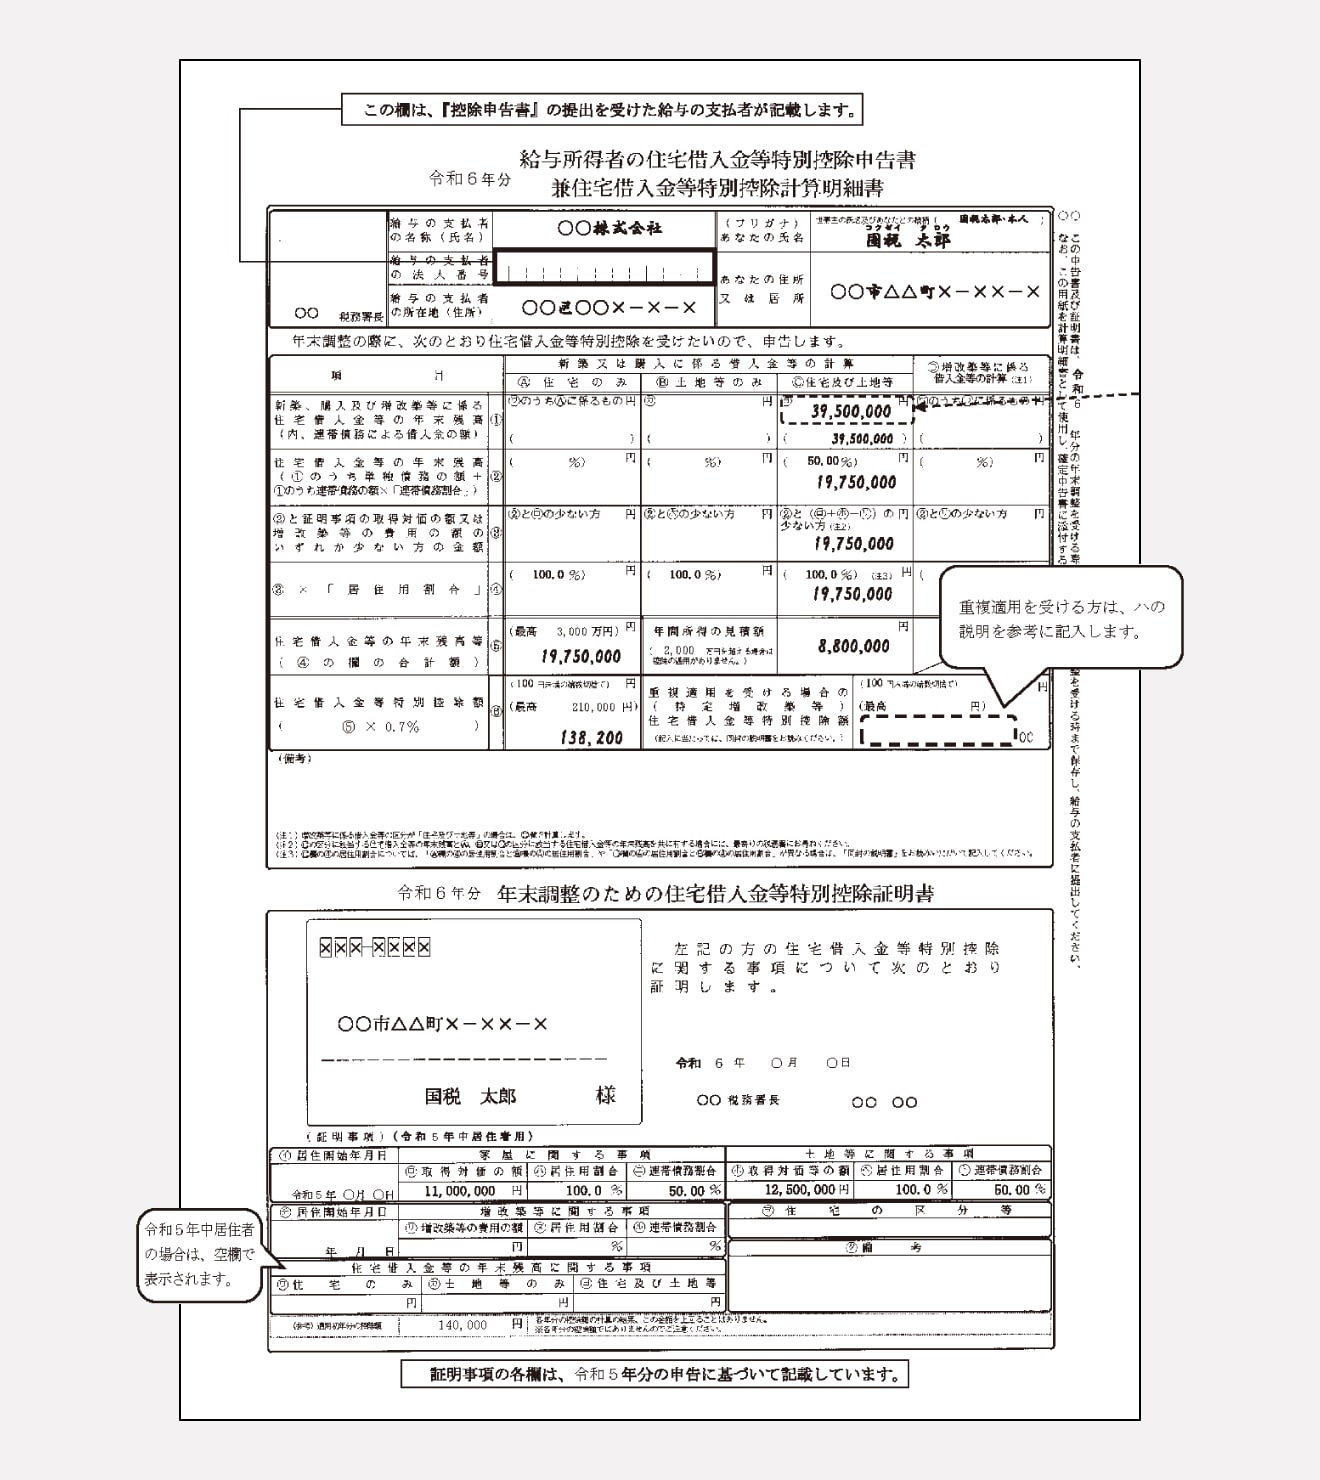
混同しやすい書類の違いを解剖|控除申告書・証明書・残高証明書の完全整理
年末調整の住宅ローン控除で挫折する人が多い背景には、似た名称を持つ複数の公的書類が同時期に行き交う「用語の錯綜」があります。手元に揃えるべき書類の役割と発行主体を整理することが、最短で手続きを完了させる第一歩です。
| 書類の正式名称 | 発行元・届く時期 | 主な記載内容と役割 | 手続き上の注意点 |
|---|---|---|---|
| 給与所得者の住宅借入金等特別控除申告書 | 所轄税務署(初回一括送付) | 控除を受ける本人が残高等を記入し会社へ提出する申告書本体 | 下半分に手書きまたはデータ入力。年ごとに用紙が分かれている |
| 年末調整のための住宅借入金等特別控除証明書 | 所轄税務署(申告書と一体化) | 家屋の取得価額や当初借入額など、税務署側の公認データが印字 | 用紙の上半分に位置。印字内容を改ざん・訂正してはならない |
| 住宅取得資金に係る借入金の年末残高等証明書 | 借入先の各金融機関(毎年10月頃) | 12月31日時点で見込まれる住宅ローン残高の証明 | 申告書へ数字を転記し、原本を添付して会社へ提出が必須 |
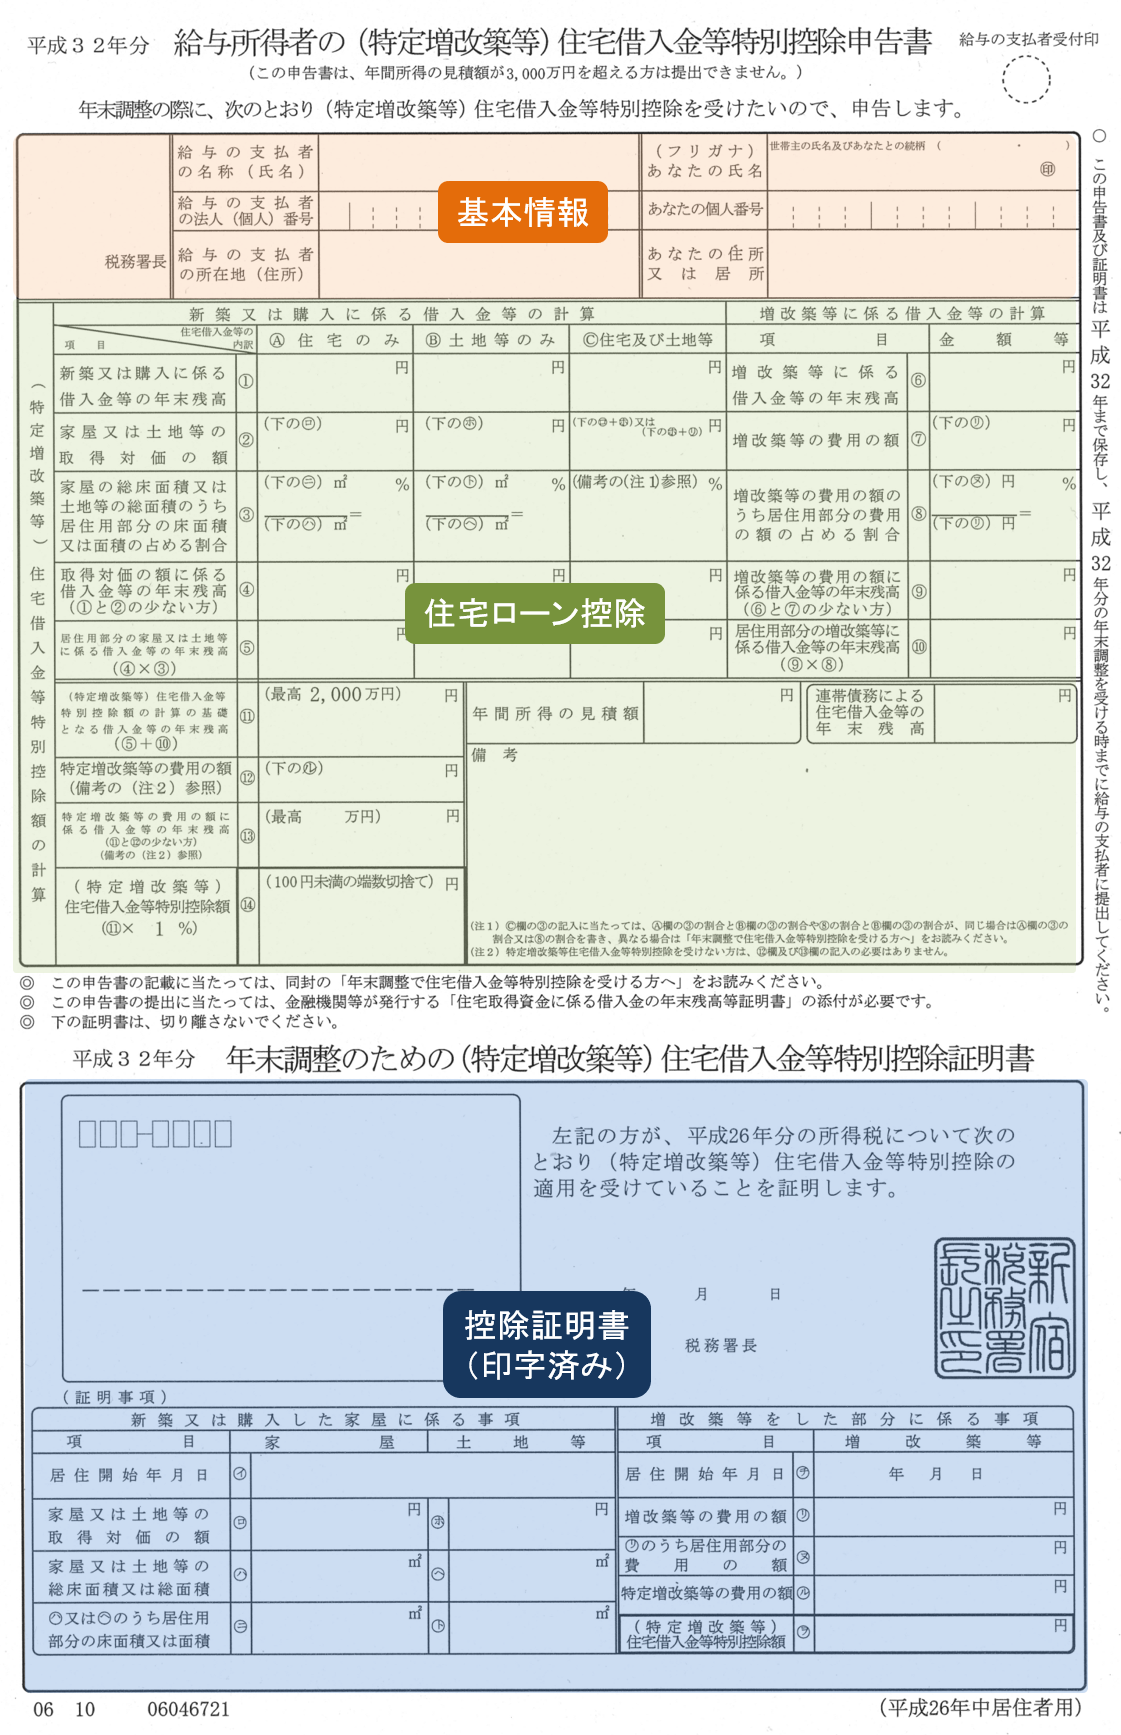
現在使用されている様式では、税務署から届く用紙の上半分が「証明書」、下半分が「申告書」という2階建て構造の一体型フォーマットになっています。税務署があらかじめ物件の基本情報を上半分に印字してくれているため、納税者が行う作業は「金融機関から郵送されてきた年末残高等証明書の数字を下半分の計算欄に正しく落とし込むこと」に集約されます。
【2026年最新記入例】住宅借入金等特別控除申告書の書き方と減税計算の実務
2年目以降の年末調整における「給与所得者の住宅借入金等特別控除申告書」の記入は、一見すると難解な数式が並んでいるように見えますが、構造さえ理解すれば算数の四則演算に過ぎません。手元に「金融機関の残高証明書」を置いた上で、以下の順番で欄を埋めていきます。
まず最初に着手するのは、用紙右上の基本情報欄です。勤務先(給与の支払者)の名称や所在地、自身の氏名・住所を記入します。続いて、用紙中央から下部に広がる計算ブロックの「住宅借入金等の年末残高」の欄へ、金融機関の証明書に記載された「年末残高見込額」をそのまま転記します。新築建売住宅や中古住宅を単独名義で購入し、土地と建物を同一ローンで組んでいる一般的なケースであれば、証明書の残高をそのまま①欄へ記入します。
次に、上半分に印字されている「家屋の取得対価の額」や「敷地の取得対価の額」を確認し、下半分の対応する計算欄へ転記します。借入金の年末残高と物件の取得価額を比較し、いずれか少ない方の金額を特定します。多くの住宅取得者においては借入残高の方が低くなるため、借入金残高がそのまま控除の計算対象額となります。
計算対象額が確定したら、適用される控除率を乗じます。現行税制における住宅ローン控除の控除率は一律0.7%です(過去の旧税制適用者で1.0%が維持されている経過措置対象者を除く)。計算対象額に0.7%を掛け合わせ、100円未満の端数を切り捨てた金額が、その年の「住宅借入金等特別控除額」となります。この金額が最終的に所得税額から直接差し引かれ、所得税で引ききれなかった端数は翌年度の住民税から所定の上限枠内で減額される仕組みです。
【実態検証】連帯債務・ペアローンでミスが多発する現場の落とし穴
都心部を中心とするマンション価格高騰の煽りを受け、共働き夫婦が購入資金を最大化するために選ぶ「ペアローン」や「連帯債務」。しかし、この選択が年末調整の書類作成において最も人的ミスを誘発する温床となっています。
大手IT企業で労務管理を統括するマネージャーは、現場の実情を次のように語ります。「毎年11月になると、住宅ローン控除関連の差し戻しが全体の約4割に達します。その大半がペアローンと連帯債務の処理ミスです。夫婦それぞれの持ち分比率や負担割合を無視し、ローン全体の残高をそのまま自分の申告書に丸写しして提出してくる事例が後を絶ちません」。
連帯債務型の場合、借入金の年末残高等証明書には債務全体の総額が記載されています。申告書の下部にある「備考」欄や連帯債務者記入欄において、事前に取り決めた負担割合(例:夫60%、妻40%)を正確に適用し、自身の負担残高のみを算出しなければなりません。例えば、残高総額が5,000万円で負担割合が50%であれば、申告書上の計算対象は2,500万円です。この按分計算を飛ばして5,000万円全額で控除枠を計算してしまうと、過大還付の不正申告となり、年末調整のやり直しや追徴課税のリスクに直面します。
さらに、ネット掲示板やSNS上でも「連帯債務の連帯保証人と勘違いして書類を提出しなかった」「妻が産休・育休中で所得税が発生しない年なのに夫側へ控除枠を付け替えようとして税務署に却下された」といったトラブルの体験談が多数散見されます。住宅ローン控除は個人の所得税に対する税額控除であるため、配偶者に所得がない期間の控除枠をもう一方へ合算することは法的に一切認められません。
一般に知られていない盲点とネットの誤解|出し忘れ・e-Tax電子化の真実
WEB上の情報コミュニティで定期的に囁かれるのが、「会社の年末調整期限に申告書を出し忘れたら、その年の住宅ローン減税は全額没収される」という極端な言説です。しかし、これは明確な誤解です。
仮に勤務先の締め切りに間に合わず、年末調整から漏れてしまった場合でも、確定申告を行えば最大5年間にわたり還付金を全額請求可能です。法的には「還付申告」の扱いとなり、翌年1月1日以降、申告書の出し忘れに気づいた任意のタイミングで手続きを行えます。会社に気兼ねして諦める必要は微塵もありません。
また、2020年代半ばから急速に進展した税務行政のデジタルシフトも、書類管理の風景を根本から変えつつあります。国税庁の「マイナポータル連携」を活用したe-Tax電子申請ルートを利用すれば、金融機関の年末残高データと税務署の証明書データを完全オンラインで自動連動させることが可能です。
電子化を選択した納税者は、毎年紙の申告書を机に広げて電卓を叩く必要も、税務署から届いた封筒を10年間大切に引き出しへしまい込む必要もありません。勤務先が電子データによる年末調整申告に対応していれば、数回のクリックでXMLデータを連携させて手続きは終了します。未だに紙での提出を義務付ける旧態依然とした職場環境が残る一方で、無用なヒューマンエラーを防ぐためのデジタル移行は着実に広がっています。
【プロの結論】税務手続きから見る家計防衛とパートナーシップの境界線
住宅借入金等特別控除の手続きは、単なる税金還付の事務作業にとどまりません。多額の負債を共同で背負ったパートナー間で、資産形成とリスク管理に対する共通認識を再確認するための「年次点検」としての側面を持ち合わせています。
特にペアローンや連帯債務を締結している世帯では、毎年の年末調整を通じて「現在どれだけの残高が残っており、互いの税負担軽減がどの水準で機能しているか」を完全に可視化・共有することが求められます。税務署への申告書類作成をどちらか一方に丸投げし、負担割合の認識が曖昧になったまま放置されると、将来的な借り換えや繰り上げ返済、万一の離婚・共有名義解消の局面において致命的な心理的・金銭的軋轢を引き起こします。
書類の保管が苦手で毎年紛失騒ぎを起こすタイプの人や、数字の按分計算に強いストレスを感じる層は、躊躇なくマイナポータル連携による電子申請へ舵を切るべきです。手続きの自動化・ペーパーレス化は、多忙な現代人が貴重な時間を浪費せず、家族の確固たる生活基盤を守り抜くための必須防衛策と言えます。
【住宅借入金等特別控除申告書】に関するよくある質問(FAQ)
Q1:住宅借入金等特別控除申告書が10月を過ぎても手元に届きません。なぜですか?
A1:初年度に確定申告を行った際、「証明書等の送付を要しない」と選択した可能性があります。また、税務署は2年目以降の申告書を初年度の秋に残り年数分まとめて一括送付しているため、過去に届いた書類一式の中に保管されていないか確認してください。どうしても見当たらない場合は、所轄税務署へ再交付申請書を提出すれば再発行が可能です。
Q2:連帯債務でペアローンを組んでいます。申告書は夫婦それぞれが提出する必要がありますか?
A2:それぞれが控除を受ける場合は、夫婦各自が申告書を作成し、自身の勤務先へ提出する必要があります。その際、借入金の年末残高に対して各自の「負担割合」を乗じて自身の対象額を計算しなければなりません。相手方の控除額を合算して一人で申告することはできないため注意が必要です。
Q3:会社の年末調整の提出期限に申告書が間に合いませんでした。もう控除は受けられませんか?
A3:会社の締め切りに間に合わなくても控除の権利は消失しません。翌年1月以降に自身で所轄税務署へ「還付申告(確定申告)」を行うことで、払い過ぎた所得税を全額取り戻すことができます。還付申告は対象となる年の翌年1月1日から5年間有効です。
まとめ:今後の動向と失敗しないための判断基準
住宅借入金等特別控除申告書を取り巻くトラブルは、制度構造の理解不足と紙書類の保管リスクに起因するものが大半を占めます。「届かない」と慌てる前に初年度の保管書類を徹底捜索し、見当たらなければ即座に税務署へ再交付申請を行う。そして連帯債務やペアローンを組んでいる世帯は、按分計算のルールを正確に順守する。この基本ルーティンを守るだけで、余計な追徴課税や書類差し戻しのストレスは確実に回避できます。
今後はマイナポータル連携を軸とした完全電子化が標準仕様となり、紙の証明書を保管・提出する煩雑さは劇的に解消されていきます。自身の勤務先の電子化対応状況を見極めつつ、最新のデジタル申請ツールを賢く取り入れ、年に一度の重要減税手続きを確実かつスマートに完結させてください。 (出典: 住宅 借入金 等 特別 控除 申告 書(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
