個人事業主の消費税は売上1000万以下でも課税?2026年の落とし穴
「売上1000万円以下なら消費税の納税義務はない」という通説を信じ切っている個人事業主は、今すぐ認識を改める必要があります。インボイス制度(適格請求書等保存方式)が社会に定着した2026年現在、免税事業者のままでいられる条件は極めて狭まり、知らず知らずのうちに課税事業者への転落や納税トラブルに巻き込まれるフリーランス・小規模事業者が後を絶ちません。
制度導入から数年が経過したことで、激変緩和措置として設けられていた救済策の期限も着実に迫っています。かつてのような「売上高だけを見ていれば安心」という牧歌的な時代は完全に終わりを告げました。本稿では、国税庁の最新指針と現場取材に基づき、個人事業主が直面する消費税のリアルな判定基準、想定外の納税義務が生じる盲点、そして事業防衛のための計算・申告戦略を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「売上1000万円以下=無条件で免税」は過去の常識であり、インボイス登録済みの事業者は売上規模に関係なく消費税の申告・納税義務を負う。
- 要点2:前年上半期の売上や給与支払額で判定する「特定期間」の罠や、事業用資産の売却による一時的な売上急増など、見落としがちな課税ルールが存在する。
- 要点3:負担軽減策である「2割特例」の経過措置は2026年が正念場となり、2027年以降を見据えた簡易課税や本則課税への戦略的シフトが急務である。
【真相解明】個人事業主の消費税は売上1000万円以下なら本当に払わなくていいのか?
ネット上の相談窓口や税務署の相談コーナーで、いまだに頻繁に見受けられるのが「年商が500万円程度なので、自分には消費税は一切関係ないですよね?」という誤認です。端的に答えを言えば、「売上1000万円以下でも消費税を支払わなければならないケースは日常的に存在する」というのが冷徹な現実です。
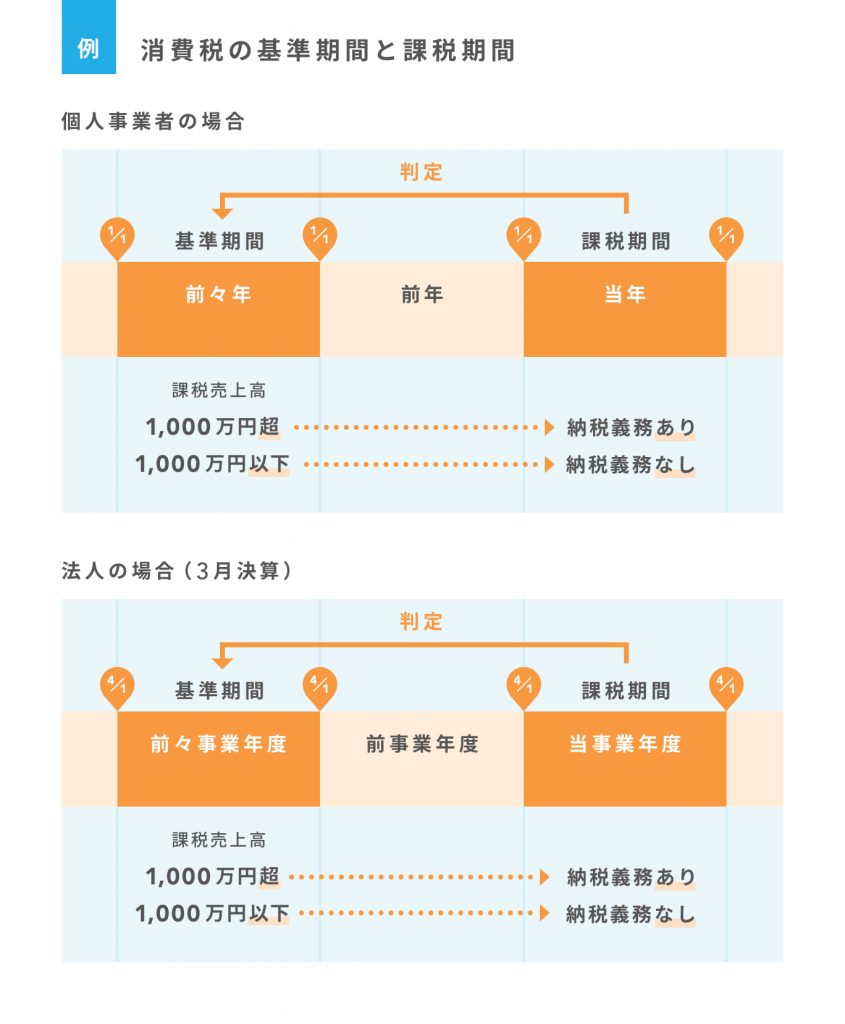
旧来の税制において、消費税の納税義務は「基準期間」と呼ばれる前々年(2年前)の課税売上高が1,000万円を超えているかどうかだけで機械的に判定されていました。つまり、開業から2年間や、年間売上がコンスタントに800万円程度にとどまる事業者は、原則として「免税事業者」として扱われ、受け取った消費税分を法的に手元へ残すことが許されていたわけです。
しかし、この図式を根底から覆したのがインボイス制度です。取引先の求めに応じて「適格請求書発行事業者」の登録申請を行い、登録番号の交付を受けた瞬間、基準期間の売上高がどれほど少なかろうと、自動的かつ強制的に「課税事業者」へと属性が切り替わります。事業を立ち上げたばかりで年間売上がわずか100万円に満たない副業ワーカーであっても、登録を済ませたその日から消費税の確定申告と納付義務から逃れることはできません。
「取引先に迷惑をかけたくない」「契約を切られたくない」という一心で登録用紙を提出した結果、売上1000万円の壁とは無関係に納税義務を背負い込み、資金繰りに喘ぐ事業者が続出しています。「1000万円以下だから非課税」という言葉は、あくまで「インボイスに登録せず、かつ他の課税条件にも一切抵触していない場合に限る」という極めて限定的な前提条件が付く点に注意しなければなりません。

一般に知られていない盲点とネットの誤解|「免税」を打ち砕く特定期間の判定基準
インボイスに登録していない事業者であっても、安心するのは早計です。税法には「2年前の売上」以外にも、納税義務を強制的に発生させる精巧なトリガーが仕組まれています。その代表格が、専門用語で「特定期間」と呼ばれる判定基準です。
個人事業主における特定期間とは、「前年の1月1日から6月30日までの半年間」を指します。仮に前々年の課税売上高が300万円程度であっても、前年の上半期6ヶ月間で課税売上高が1,000万円を超えた場合、翌年は課税事業者へと昇格します。「2年前の売上だけで決まる」というネットの古い解説記事を鵜呑みにしていると、ある日突然、税務署からの通知に青ざめる事態に陥ります。
さらに見逃せないのが、「給与支払額判定」による代替基準です。特定期間中の課税売上高が1000万円を超えていたとしても、同期間中に支払った給与等の総額が1000万円を下回っていれば、売上高基準を満たしていないものとみなされ、免税事業者にとどまることができます。裏を返せば、短期間で事業を急拡大させ、アルバイトや従業員を雇い入れて上半期だけで1000万円以上の給料を支払った場合は、その時点で翌年の免税特権が消滅します。
このほかにも、個人事業主を待ち受ける「免税の罠」は複数存在します。
- 事業用資産の売却:業務で使用していた営業車、厨房機器、あるいは仕事用の不動産などを売却した際、その売却代金は課税売上高に加算されます。本業の売上が600万円でも、車両や機材を500万円で売却すれば合計1100万円となり、2年後の納税義務が確定します。
- 事業承継と相続:親から事業を相続した際、被相続人(親)の基準期間売上高が1000万円を超えていると、相続人の本業売上がゼロであっても即座に納税義務を承継します。
「うっかり1000万円を数万円オーバーしてしまった」という事象ひとつで、翌々年には数十万円から百万円規模のキャッシュが吹き飛ぶ構造になっているため、日頃の月次決算による売上管理が死活問題となります。
【徹底比較】2026年の分岐点|原則課税・簡易課税・2割特例の選択と税負担
消費税を納める立場になった際、次に直面するのが「どの計算方式を採用するか」という実務上の選択です。事業形態や仕入れの多寡によって、最終的に納める税額には数百万円単位の差が生じます。国税庁が定める主な計算体系と経過措置の現在地を整理しました。
| 計算区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 原則課税(本則) | 預かった消費税 − 実際に支払った消費税。適格請求書の完全保存が必須。 | 仕入れや外注費、設備投資が売上の大部分を占める事業者向け。 | 事務負担は極めて重い。仕入税額控除の要件を1枚でも欠くと追徴リスクが生じる。 |
| 簡易課税制度 | 売上税額 ×(1 − みなし仕入率)。業種別に第1種(90%)〜第6種(40%)。 | 基準期間の課税売上高が5,000万円以下で、事前届出書を提出済みの事業者。 | 仕入れが極端に少ないITエンジニアやライターは第5種(50%)でも大幅な節税・省力化に繋がる。 |
| 2割特例(経過措置) | 預かった消費税の20%のみを納付(売上税額の8割を控除)。 | 免税事業者がインボイス発行事業者になった場合の限定措置。事前の届出は不要。 | 2026年が事実上の最終局面。特例終了後の税負担増に向けた事前シミュレーションが不可欠。 |
| 免税事業者(維持) | 消費税の納税義務なし。インボイス発行は不可。 | 一般消費者(BtoC)相手の事業や、売上1000万円以下のスモールビジネス。 | 法人取引(BtoB)では取引見直しの対象になりやすいが、エンドユーザー相手なら最善手。 |
ここで特筆すべきは、小規模事業者の経営を支えてきた「2割特例」のタイムリミットです。2割特例は2023年10月1日から2026年9月30日を含む課税期間までの激変緩和措置として法制化されました。個人事業主にとって、2026年分の確定申告はこの恩恵をフルに享受できる最後の正念場となります。
仮に年間売上500万円(うち消費税50万円)、経費が少なく実際の支払消費税が10万円しかないサービス業の場合、2割特例を使えば納付税額は「50万円 × 20% = 10万円」で済みます。ところが特例が切れ、何の手続きもせずに原則課税へ移行すれば納付税額は「50万円 − 10万円 = 40万円」へと一気に4倍に跳ね上がります。
この激変を緩和するためには、事前に「簡易課税制度選択届出書」を提出し、業種ごとのみなし仕入率(サービス業なら第5種で50%=納税額25万円)を適用させる布石を打っておかなければなりません。2026年中にこの手続きを怠ると、2027年以降に致命的なキャッシュフローの悪化を招くことになります。
【実態検証】現場の声と取引先とのパワーバランスに見るリアルな苦悩
制度論としての美辞麗句とは裏腹に、取材現場で見えてくるのは小規模事業者たちが抱える生々しい葛藤です。都内でグラフィックデザイナーとして活動する40代の個人事業主は、重い口を開いてこう語りました。
「長年付き合いのあった大手制作会社から『インボイス番号が取得できない場合、今後の発注単価を消費税相当分引き下げざるを得ない、あるいは取引継続自体が困難になる』という旨の確認書が届きました。実質的な通告です。家族を養うためには登録する以外の選択肢がありませんでした。しかし、いざ納税が始まると手元に残る現金が目に見えて減り、自分の技術に対する正当な対価が削られている感覚が拭えません」
SNSやネット掲示板を調査しても、「手取りが1割以上目減りした」「消費税の納税時期になると通帳を見るのが怖い」といった悲痛な叫びが日常的に散見されます。経済学や社会学の観点からこの現象を紐解くと、ここには典型的な「非対称なパワーバランスと自己防衛のパラドックス」が存在します。
日本の中小企業や個人事業主の現場では、長年にわたり元請けと下請けの間に明確な力関係が固定化されてきました。下請法や独占禁止法によって「インボイス未登録を理由とした一方的な報酬引き下げや取引停止」は違法行為として規制されているものの、現実に買い手側から「今後の発注計画の再編」といった曖昧な言葉を突きつけられた際、法的な盾を掲げて対等に交渉できる個人事業主は一握りです。
心理的にも「波風を立てて仕事を失う恐怖」が勝ち、多くのフリーランスが自己防衛として納税負担を自ら飲み込む道を選びました。本来であれば消費税は最終消費者が負担し事業者はそれを預かって納めるパイプ役に過ぎないはずですが、価格交渉力が弱い現場においては、実質的に「売上から直接毟り取られる第2の所得税」として機能してしまっている歪みが浮き彫りになっています。
確定申告と納付スケジュール|申告漏れ・資金ショートを防ぐ実務防衛策
個人事業主にとって、所得税と消費税の確定申告における最大のトラップは「申告・納付スケジュールのズレ」にあります。慣れ親しんだ所得税の感覚で動いていると、資金繰りの破綻を招きかねません。
個人事業主の確定申告において、所得税の法定納付期限は毎年3月15日ですが、消費税の申告・納付期限はそれよりも半月遅い3月31日に設定されています(土日の場合は翌営業日)。このスケジュールの差が思わぬ落とし穴となります。
「3月15日に所得税をギリギリ納付してホッとしたのも束の間、月末に予想以上の消費税の支払いが口座振替や窓口納付で襲いかかり、運転資金がショートした」という事例は、税務の現場で毎年繰り返される光景です。消費税には所得税のような基礎控除や配偶者控除、青色申告特別控除といった所得控除の概念が一切存在しないため、利益が少なくても売上規模に応じた多額の税金が機械的に請求されます。
資金ショートを防ぎ、確実な申告を完遂するための防衛ルールを確立する必要があります。
- 別口座への「消費税プール」の徹底:請求書を発行し入金があった段階で、入金額の10%(または予想納付率に応じた金額)を事業用メイン口座から別の納税専用定期預金口座へ強制的に移動させる習慣をつける。
- 仕入税額控除の証拠書類の完全保管:原則課税を選択している場合、仕入先から受け取った適格請求書(インボイス)に登録番号、取引年月日、取引内容、税率ごとに区分した対価の額が正しく記載されているかを確認し、7年間厳格に保存する。帳簿の記載漏れや領収書の不備があれば、控除が一切認められず全額自腹での納付を強いられます。
- 振替納税の活用:納税方法に口座振替(振替納税)を選択しておけば、実際の口座引き落とし日が4月下旬頃まで延びるため、約1ヶ月間のキャッシュフローの猶予を合法的に確保できます。

【プロの結論】課税事業者になるべき人・免税を死守すべき人の明確な判断基準
情報が錯綜する中で、個人事業主が事業を存続させるために下すべき決断はシンプルです。自身の事業形態と顧客属性を冷徹に見極め、感情論ではなく経済合理性に基づいて立ち位置を決定しなければなりません。明確な判断の境界線を提示します。
課税事業者(インボイス登録)を選択すべき人の条件
- 顧客の過半数が「課税売上を計上する法人や個人事業主(BtoB)」である:相手方が原則課税で確定申告している場合、こちらのインボイスがなければ相手方の税負担が増加します。長期的なパートナーシップや単価維持を優先するなら、課税事業者一択です。
- 競合他社が多く、代替が容易な業種:「インボイスが出ないなら別の同業者に頼む」と簡単に乗り換えられてしまう分野(一般的なデザイン、ライティング、軽貨物運送など)では、免税を維持するリスクが高すぎます。
- 今後の事業拡大で売上1000万円超えを確実に目指している:どうせ数年内に売上1000万円を超えて課税事業者になる計画であれば、最初からインボイス事業者として信用を積み上げ、価格交渉力をつける戦略が有効です。
免税事業者を堂々と死守すべき人の条件
- 顧客の圧倒的多数が「一般消費者(BtoC)」である:美容室、個人向け整体院、学習塾、エンドユーザー向けハンドメイド作家、BtoC飲食業などでは、客側が仕入税額控除を必要としません。消費者にインボイスを求められることは皆無に等しいため、わざわざ課税事業者になって売上の数%を差し出す理由は1ミリもありません。
- 顧客が「免税事業者」または「簡易課税を選択している事業者」である:取引先が簡易課税を採用している場合、仕入れ相手がインボイスを発行できるかどうかは取引先の税額に1ミリも影響しません。取引先の納税方式をリサーチできる関係性であれば、免税のままでも完全に取引を継続できます。
- 唯一無二の技術やコンテンツを持ち、価格交渉権を完全に握っている:「あなたにしか頼めない」という絶対的なブランド力があれば、インボイスの有無を理由に値下げや契約解除を迫られることはありません。ビジネスにおける真の自立とは、制度に迎合することではなく、制度の壁を飛び越える価値を提供することにあります。
【消費 税 個人 事業 主】に関するよくある質問(FAQ)
Q1:基準期間の売上が1000万円を超えた場合、消費税はいつから払う必要がありますか?
A1:売上が1000万円を超えた年の「翌々年」から課税事業者になります。例えば、2024年の年間課税売上高が1000万円を超えた個人事業主は、2年後の2026年(1月1日〜12月31日)が課税期間となり、2027年3月末までに消費税の確定申告と納付を行う義務が生じます。超えた翌年すぐに課税されるわけではありません。
Q2:簡易課税と原則課税はどちらが得ですか?事前に変更できますか?
A2:一般的には、サービス業やIT関連など仕入れや経費が少ない職種では、売上税額の50%を無条件で控除できる「簡易課税」の方が税額・事務コストともに圧倒的に有利です。逆に、大規模な設備投資を行った年や、売上の大半が商品の仕入れ代金に消える小売業などは「原則課税」の方が有利になる場合があります。簡易課税を適用するには、適用を受けようとする課税期間が始まる前日(前年の12月31日)までに税務署へ届出書を提出する必要があります。
Q3:インボイス登録を一度してしまったら、売上が1000万円以下になっても免税事業者には戻れませんか?
A3:戻ることは可能です。インボイスの登録を取り消したい場合は、「適格請求書発行事業者の登録の取消しを求める旨の届出書」を税務署に提出します。ただし、提出するタイミングによって取り消しの効力が発生する時期が異なるため注意が必要です。取り消しが受理され、かつ基準期間の売上高が1000万円以下であれば、翌課税期間から再び免税事業者へと復帰できます。
まとめ:今後の動向と失敗しないための判断基準
個人事業主を取り巻く消費税の環境は、制度の複雑化と経過措置の段階的終了によって、かつてない転換点を迎えています。「1000万円の壁」という記号的なフレーズに惑わされ、特定期間の売上管理やインボイス登録のデメリットを軽視していると、思わぬ局面で事業基盤そのものを揺るがす税務リスクを背負うことになります。
制度にただ受動的に従うのではなく、自社の顧客構造を精緻に分析し、2割特例の期限が切れる前に簡易課税への移行手続きを済ませるなど、先手を打った税務戦略が不可欠です。税制のルールを正しく理解し、自らの手で事業の手取りとキャッシュを守り抜く姿勢こそが、これからの時代を生き抜く個人事業主に求められる決定的なリテラシーと言えます。 (出典: 消費 税 個人 事業 主(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
