Dカードゴールドで損する人の特徴は?元が取れない落とし穴を徹底解剖
NTTドコモが発行する「dカード GOLD」は、ドコモのケータイ料金やドコモ光の利用料金に対して10%という手厚いポイント還元を誇り、長年にわたりドコモユーザーの必須アイテムとして君臨してきました。しかし、通信プランの多様化や還元ルールの相次ぐ改定を経て、加入者の間では「年会費1万1,000円(税込)の元が取れていないのではないか」という疑念が急速に広がっています。
かつては「ドコモユーザーなら持たなければ損」とまで言われたゴールドカードですが、自身の契約プランや利用実態を正確に把握しないまま保有し続けた結果、実質的な赤字に陥っている利用者は決して少なくありません。本稿では、徹底した現場取材と客観的データに基づき、dカード GOLDで確実に損をしてしまう人の共通項と、後悔しないための損益分岐点を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ahamoやirumoの契約者、端末代金の分割払いを通信費と混同している人は10%還元の恩恵をほぼ受けられず年会費割れのリスクが極めて高い。
- 要点2:損益分岐点は「eximoやドコモ光で税抜月額9,000円以上」または「年間100万円以上のショッピング決済」のいずれかを達成できるかどうかに集約される。
- 要点3:家族カードの未発行や年間ご利用額特典の改定把握不足による機会損失が深刻化しており、利用実態に合わない場合は一般カードへのダウングレードが最善策となる。
【2026年最新】dカードゴールドで損する人の決定的な特徴と共通点
取材班が大手キャリアの料金体系および決済データを精査した結果、dカード GOLDを契約して損をしている層には、驚くほど明確な共通項が存在することが判明しました。最大の要因は、「月々の支払総額」と「10%ポイント還元の対象額」の間に生じている決定的な認識のズレにあります。
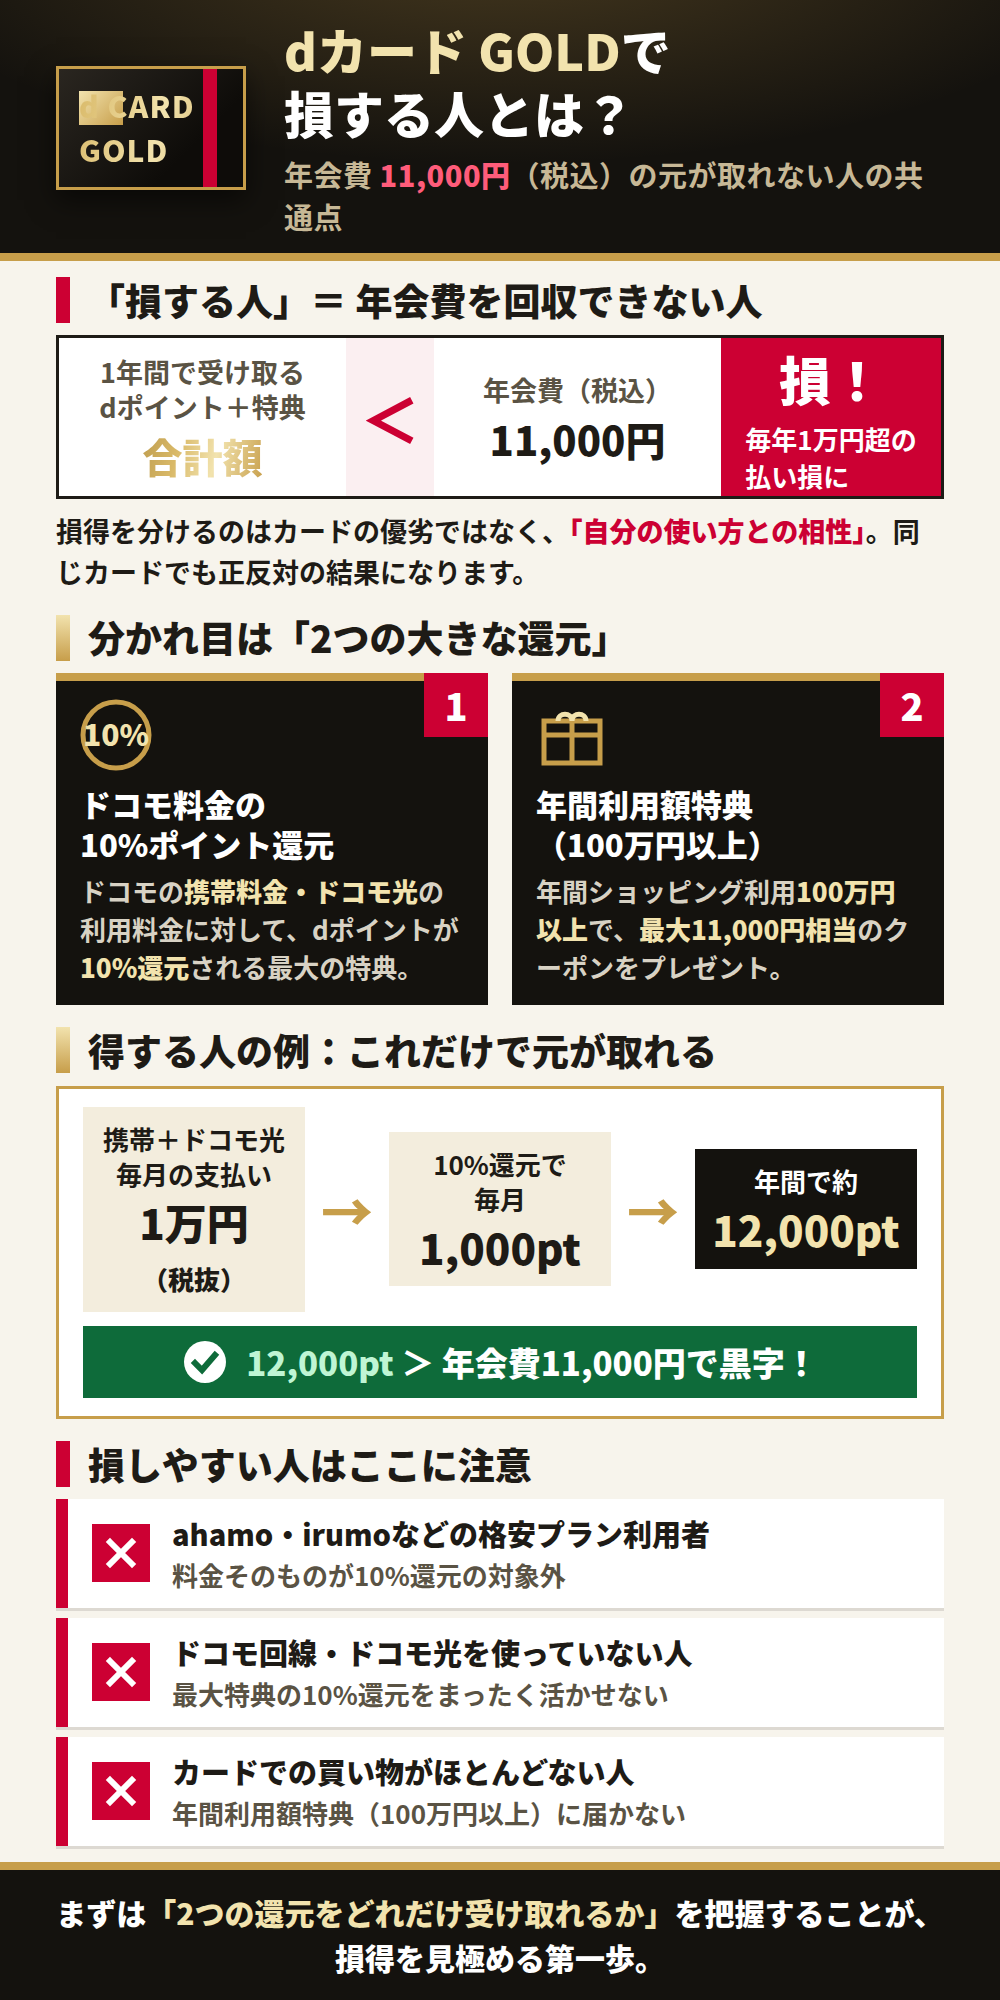
多くの利用者が陥る最大の落とし穴が、「端末代金の分割支払金」「各種事務手数料」「消費税」は10%還元の対象外であるという点です。例えば、毎月の請求額が1万2,000円に達していても、そのうちスマートフォンの本体代金が4,000円、通話オプションや消費税が含まれている場合、還元対象となる基本使用料は6,000円前後に留まるケースが珍しくありません。この場合、獲得できるポイントは月間わずか600ポイント(年間7,200ポイント)となり、これだけで年会費1万1,000円を回収することは不可能です。
さらに深刻なのが、低廉な料金プランへ移行したにもかかわらずカードを放置しているパターンです。ドコモが展開する「irumo(イルモ)」やオンライン専用プラン「ahamo(アハモ)」の契約者は、ドコモケータイ料金の10%還元対象から外れます。irumoの場合、0.5GBプランを除く通常プランでカード決済による小額の割引(dカードお支払割)はあるものの、還元率そのものは一般カードと同じ1%(税抜1,000円ごとに10ポイント)に据え置かれます。料金プランを見直して固定費を下げた結果、皮肉にもゴールドカードの年会費負担だけが浮き彫りになり、年間数千円規模の純損失を垂れ流している利用者が後を絶ちません。

損益分岐点はどこか|年会費1.1万円の元を取る条件と計算シミュレーション
dカード GOLDを保有し続けて利益を出せるかどうかの境界線、すなわち「損益分岐点」は数学的に極めてシンプルです。年会費1万1,000円(税込)をポイント還元だけで完全に相殺するには、年間で1万1,000ポイント以上を獲得しなければなりません。
ケータイおよびドコモ光の利用料金に対する10%還元は、「税抜1,000円につき100ポイント」という計算式で付与されます。つまり、対象となる通信費および光回線料金の合計が「税抜で月額9,000円以上(年間10万8,000円以上)」に達しているかどうかが、通信費のみで元を取るための絶対条件となります。大容量プランである「eximo(エクシモ)」を単独で手厚く利用しているか、あるいは自宅で「ドコモ光」を契約している世帯でなければ、このハードルを単身でクリアするのは困難です。
以下の比較表は、主要プラン別の還元仕様および一般カードとの実質的な差異を整理した客観データです。
| 項目・プラン区分 | dカード GOLD(年会費1.1万円) | dカード 一般(年会費永年無料) | 編集部の見解・評価 |
|---|---|---|---|
| eximo利用料金 | 税抜1,000円ごとに10%還元(100pt) | 税抜1,000円ごとに1%還元(10pt) | 月額課金額が多い無制限層なら単独で元を取る中核要素 |
| irumo利用料金 | 通常還元1%のみ(10%還元の対象外) | 通常還元1%のみ(同一条件) | ゴールドを維持する経済合理性が完全に失われる要注意ゾーン |
| ahamo契約時の特典 | ボーナスパケット(+5GB/月)+利用特典 | ボーナスパケット(+1GB/月) | 追加パケットに毎月差額分の金銭価値を見出せるかどうかが分岐点 |
| ドコモ光の還元率 | 税抜1,000円ごとに10%還元(ペア回線設定時) | 税抜1,000円ごとに1%還元 | 戸建て・マンション問わず年間4,000〜6,000pt稼げる強力な武器 |
| 年間ご利用額特典 | 年間100万円以上の利用で選べる1万円相当クーポン | 特典なし | 年100万円以上決済するなら通信費に関わらず年会費実質無料化 |
| ケータイ補償 | 購入後3年間・最大10万円(全損・紛失等) | 購入後1年間・最大1万円 | 同一機種・同一カラー再購入が前提。画面割れ単体修理は対象外 |
もし通信料が月額9,000円に届かない場合でも、メインカードとして年間100万円(月平均約8万4,000円)以上の一般加盟店決済を行っているならば話は別です。「年間ご利用額特典」として1万円相当のクーポンが毎年付与されるため、これだけで年会費の大半を相殺できます。しかし、他社の高還元カード(楽天カードや三井住友カード等)をメインに使っており、dカード GOLDをドコモの支払いにしか設定していない「サブカード保有者」は、真っ先に年会費負けの罠にはまる構造となっています。
一般に知られていない盲点とネットの誤解|家族カードと特典改悪の実情
通信費の試算と並んで見落とされがちなのが、「家族カード」の運用ルールと相次ぐ制度改定による恩恵の目減りです。
インターネット上の掲示板やSNSでは「ドコモの一括請求で家族全員分をまとめて払っているから、家族全員の通信費に10%が付くはずだ」という誤認が長年散見されます。しかし、公式の規約上、本会員カード1枚に対して10%還元が適用されるのは「本会員に登録された電話番号の1回線のみ」です。一括請求グループを組んでいても、配偶者や子どもの電話番号にゴールド特典を適用させるには、家族カードを発行した上で各端末の電話番号を個別に紐付けなければなりません。
dカード GOLDの家族カードは1枚目が年会費無料、2枚目以降も1,100円(税込)という非常にリーズナブルな設定になっています。この手続きを怠ったまま「家族4人分の料金をまとめて決済している」と安心している世帯は、本会員以外の通信費に対して1%しか還元されておらず、毎年莫大なポイントを取りこぼしているのが実情です。
また、過去数年間にわたる「特典の改悪」も見逃せない現実です。かつて用意されていた年間200万円利用時の2万2,000円相当クーポンは廃止され、上限が100万円利用時の1万円相当へ一本化されました。さらに、決済時に進呈される各種クーポンの利用条件も厳格化が進み、dショッピングやメルカリ等の特定用途に限定されるなど使い勝手の面で自由度が狭まっています。2024年秋に上位カードである「dカード PLATINUM」が登場したこともあり、ゴールドカードの位置付けが再編された結果、「以前はお得だったから」という理由で漫然と更新し続けている層が損を取り残される構造が一層強まっています。

【実態検証】利用者の生の声と現場目線で見えたリアルな評価
大手質問サイトやSNS上では、自身の明細書を確認して初めて「元が取れていなかった」と気づいたユーザーの困惑が相次いでいます。都内のドコモショップで長年顧客対応を行ってきた元窓口スタッフは、次のように現場の実情を明かします。
「料金相談で来店されるお客様の端末を確認すると、数年前にahamoやirumoへプラン変更した際、dカード GOLDを解約せずそのまま放置しているケースが頻繁に見受けられます。窓口では『毎月1,000円近い年会費相当をドコモへ寄付している状態ですよ』と正直にお伝えすることもあります。ご本人は10%還元が続いていると思い込んでいらっしゃるケースが非常に多いのが実情です」
ユーザーコミュニティに寄せられた実際の声からも、カードに対する明確な二極化が読み取れます。
「単身でeximoを使っていてドコモ光も引いているため、毎月1,000pt以上戻ってきて完全にプラス。旅行保険やラウンジも使えて満足している」(30代会社員・男性)
「通信費を安くしようとirumoの3GBプランに変えた。スマホ代が月額1,000円台になったのは良いが、ゴールドカードの10%還元が消えているのを知らず、年間1万1,000円の年会費だけが引き落とされて完全に大赤字。即座に通常カードへ戻した」(40代主婦)
「ケータイ補償が付いているからと安心していたが、画面がバキバキに割れただけでは全損扱いにならず補償が使えなかった。同一機種の買い直しが条件という制約を知り、自分の使い方には合わないと痛感した」(20代自営業・男性)
このように、自身の通信契約やライフスタイルと緻密に噛み合っていれば強力な還元装置となる反面、少しでも条件から外れると単なる割高な固定費と化してしまう冷徹なコントラストが浮き彫りになっています。
解約か維持か|dカード一般カードとの比較と後悔しないダウングレード基準
保有を見直すにあたり、即座の「完全解約」ではなく「年会費永年無料の一般カードへの切り替え(ダウングレード)」を検討すべきケースは多々あります。感情的に解約手続きを進める前に、カードを手放すことによる実質的なデメリットを正しく把握しておく必要があります。
まず押さえるべきは、貯まったdポイントはカードを解約・ダウングレードしてもdアカウントに紐付いているため消滅しないという点です。一方で、以下の付帯特典は一般カードへの移行に伴い確実に消滅または大幅縮小します。
- dカードケータイ補償の縮小:ゴールドの「購入後3年間・最大10万円」から、一般カードの「購入後1年間・最大1万円」へと大幅にスケールダウンします。最新のハイエンドスマートフォンを補償目的で保護していた場合は代替手段(AppleCareやキャリア補償等)の検討が必要です。
- ETCカードの年会費発生リスク:ゴールド会員は無料ですが、一般カードでは初年度無料・前年に1回も利用がない場合550円(税込)が発生します。
- 空港ラウンジ利用権および手厚い旅行傷害保険の消失:国内主要空港のラウンジ無料利用特典や、最高5,000万円の海外旅行傷害保険(自動付帯・利用付帯枠)が失われます。
これらの付帯サービスを普段から積極的に活用していないのであれば、一般カードへの切り替えをためらう理由はほぼありません。一般カードであっても街中での通常決済では1.0%のdポイントが確実に付与され、d払いアプリの支払い元設定による還元優遇も維持されます。無駄な年会費をカットしつつ、経済圏の利便性だけを維持する選択肢としてダウングレードは最も手堅いアプローチと言えます。
【プロの視点】保有を見直すべき「いらない人」のチェックリストと行動心理
行動経済学の観点から見ると、dカード GOLDで損をしている多くの人々は「サンクコスト効果(埋没費用への執着)」や「現状維持バイアス」に囚われています。「過去にゴールドの審査に通ったステータスを手放したくない」「いつか高額決済をして100万円特典を取るかもしれない」といった感情的なブレーキが働き、明らかな金銭的損失を直視することを先送りにしてしまう心理傾向です。
家計の防衛という観点に立ち返り、自身が保有を継続すべきか、それとも手放すべきかを客観的に判断するための明確な線引きを提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 即座に解約・見直しを推奨する「いらない人」の条件
- ドコモの契約が「ahamo」または「irumo」であり、月々のデータ量追加や特典に興味がない人
- 「eximo」を契約しているが、自宅にドコモ光がなく単身利用で端末代を除いた基本料が税抜9,000円未満の人
- 年間決済額が100万円に到底届かず、他社のクレジットカードをメインで利用している人
- 家族カードを発行しておらず、配偶者や家族のドコモ回線料金を無駄に垂れ流している人
- 空港ラウンジや手厚いケータイ補償を過去1年以上利用したことがない人
▼ 保有を継続して得をする人の条件
- 「eximo」の大容量利用に加え、自宅の固定回線として「ドコモ光」をペア回線で契約している世帯
- 家族カードを適切に発行し、世帯全体で毎月税抜9,000円以上の対象通信費を決済している家庭
- 公共料金や日常の買い物をdカード GOLDに集約し、確実に年間100万円(月額8.4万円)以上を決済できる人
- ahamo契約者であっても毎月の通信量を頻繁に追加購入しており、+5GBのボーナスパケットに月額550円相当以上の実質価値を見出せるヘビーユーザー
【dカードゴールドで損する人】に関するよくある質問(FAQ)
Q1:ahamoを利用している場合、dカード GOLDを持つメリットは全くないのですか?
A1:全くないわけではありません。毎月5GBのデータ容量が追加される「dカードボーナスパケット」が付与されるほか、ショッピング利用額に応じたポイント進呈特典(上限月300pt)が用意されています。しかし、通信料自体の10%還元は対象外となるため、年間100万円利用特典の達成やボーナスパケットの金銭的価値を重視しない限り、年会費1万1,000円をペイするのは極めて困難です。
Q2:eximoを利用していますが、端末代金を含めて月1万円払っていれば元は取れますか?
A2:元が取れない可能性が非常に高いです。10%還元の対象は「基本プラン使用料や一部の割引適用後通信料」に限定されており、スマートフォンの本体代金(分割支払金)やユニバーサルサービス料、消費税はすべて対象外となります。My docomoの利用内訳で「ポイント進呈対象額」が税抜いくらになっているかを必ず確認してください。
Q3:家族のケータイ代もまとめて支払っていますが、なぜ10%還元されないのですか?
A3:dカード GOLDの10%還元は、カード契約者本人の「1回線」にのみ適用されるルールになっているためです。一括請求グループ内の家族回線にも10%還元を適用させるには、家族カード(1枚目無料)を個別に発行し、それぞれの家族の電話番号・dアカウントと紐付ける手続きが必須となります。
Q4:dカード GOLDを解約すると、これまでに貯めたdポイントはどうなりますか?
A4:ポイントが消えることはありません。貯まったdポイントはカードではなく利用者の「dアカウント」に蓄積されているため、解約後もdポイント加盟店やd払いアプリ等でそのまま利用可能です。ただし、カード解約に伴いdカードケータイ補償やETCカードの無料特典は失われます。
まとめ:後悔しないための見極め基準と今後の賢い選択
dカード GOLDは、設計通りの利用条件下では依然として強力無比なポイント獲得力を発揮する優秀なゴールドカードです。しかし、通信プランの低廉化が進み、個人の利用スタイルが細分化した現在においては、「ドコモを使っているから」という漫然とした理由だけで持ち続ける時代は完全に終わりを告げました。
損をしていると感じたならば、まずは自身の請求明細を開き、毎月の「ポイント進呈対象額」と「年間決済額」を冷静に棚卸しすることから始めてください。損益分岐点である月額税抜9,000円または年間100万円決済をクリアできていないのであれば、プライドや現状維持バイアスを捨て、年会費無料の一般カードへ切り替えることが最も確実な固定費削減策となります。通信と金融が複雑に絡み合うキャッシュレス時代において、自らの契約を正確に見極める客観的な視線こそが、家計を防衛するための最強の武器となります。 (出典: d カード ゴールド 損する 人(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
