退職給付金制度の仕組みと受給条件を徹底解剖!2026年最新の防衛策
会社を去る際、手元にいくらのお金が残り、どのような公的給付を受け取れるのか。長年勤め上げた職場からの巣立ちであれ、キャリアアップを見据えた転職であれ、多くのビジネスパーソンにとって「辞めた後のお金」は死活問題です。しかし、インターネット上やSNS広告で飛び交う「退職給付金」という言葉に、少なからぬ混乱や違和感を覚えている方も多いのではないでしょうか。
法律上の正式な制度名ではない「退職給付金」という看板のもとで、企業固有の退職金、企業年金、さらには雇用保険や社会保険によるセーフティネットが混同され、甘い言葉で情報弱者を誘う民間サポートビジネスまで横行しています。折しも2026年の現在、長年聖域とされてきた税制や退職給付の構造は歴史的な過渡期を迎えています。制度の骨格と隠された落とし穴を白日の下に晒し、知らなければ数十万から百万円単位で損をする受給の現実を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「退職給付金」は単一の公的名称ではなく、企業が独自に設ける退職金・企業年金と、国が管轄する傷病手当金・失業手当など30種超の公的給付を包括した俗称である。
- 要点2:2026年に焦点が当たる退職所得控除の見直し議論や終身雇用の衰退により、一時金受給か年金受給かの選択、会社都合と自己都合の支給格差が老後資金を大きく左右する。
- 要点3:受給額の最大化を謳う「申請サポート業者」のトラブルが多発しており、手数料や不正受給リスクを回避するには、公的窓口を軸とした自力での適正申請が鉄則となる。
【概念の整理】退職金・企業年金・失業手当の決定的な違いと退職給付金制度の仕組み
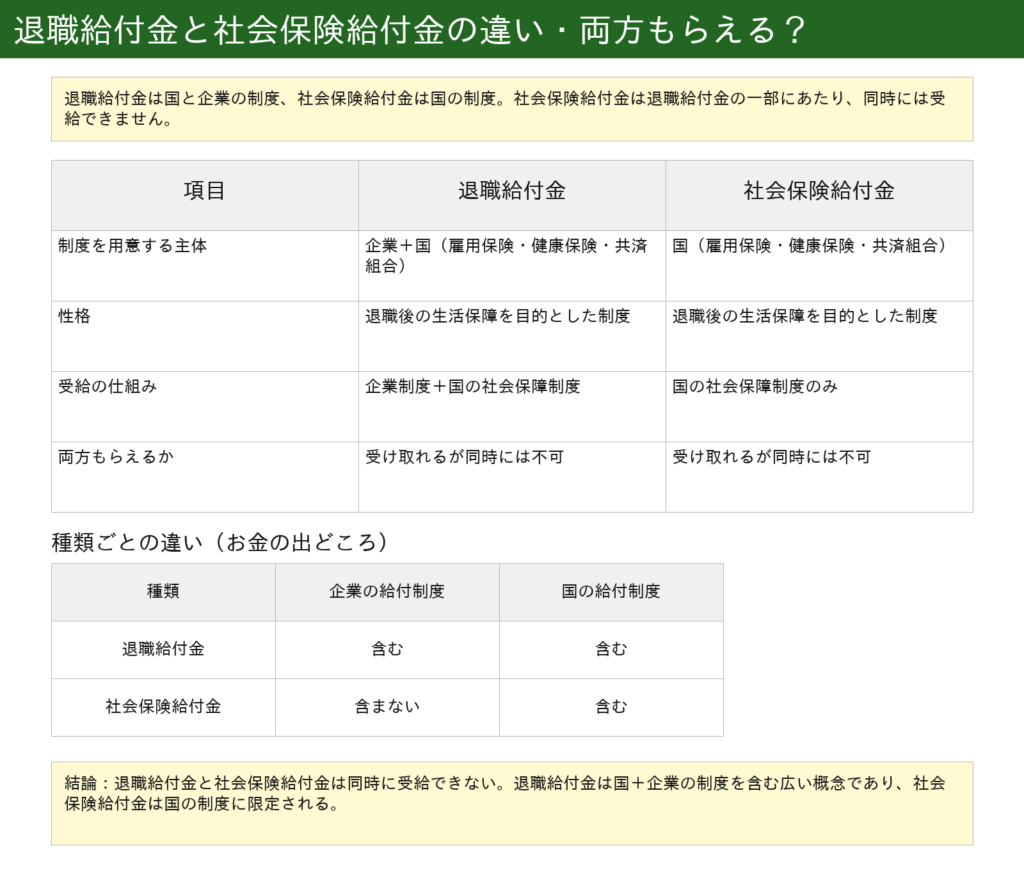
検索窓に「退職給付金」と打ち込むユーザーがまず直面するのは、定義の曖昧さによる混乱です。労働基準法をはじめとする現行法規をいくら精読しても、「退職給付金制度」という単一の法律用語は存在しません。現場の実情を俯瞰すると、この言葉は大きく分けて「会社が就業規則に基づき支給する社内給付」と「国や健康保険組合が支給する公的給付」の2つが混ざり合った総称として流通しています。
まず社内給付の代表格が「退職金(退職一時金)」です。これは法律上、企業側に支給の義務はありません。厚生労働省の就労条件総合調査などを紐解いても、就業規則に退職金規程を設けていない会社は全体の2割弱にのぼります。制度が存在する場合、企業は将来の支払いに備えて退職給付引当金の会計処理を行い、貸借対照表の負債に「退職給付引当金」を、損益計算書に「退職給付費用」を計上しながら財務的な手当てを進めます。これが、企業会計基準における退職給付金制度の仕組みの根底にある設計です。
一方、ネット上で「退職後にもらえる給付金」として宣伝されるものの正体は、雇用保険から出る「基本手当(いわゆる失業手当)」や、在職中の心身の不調によって退職後に受給する健康保険の「傷病手当金」といった公的セーフティネットです。細分化すると再就職手当や教育訓練給付金など30種類以上の制度が存在しますが、これらは企業が払う退職金とは財源も申請窓口も完全に別物です。
会社からの退職金を受け取るための退職給付金受給条件は「就業規則に定められた勤続年数(多くは1〜3年以上)」を満たすことですが、国の公的給付は「被保険者期間」や「就労不能の医学的証明」「積極的な求職活動の意思」などが個別に問われます。この二重構造を混同したまま退職手続きを進めてしまうと、「もらえるはずの公的手当を申請し忘れた」「会社の退職金と相殺されると勘違いして損をした」という取り返しのつかない事態に陥ります。

【選択の岐路】確定給付企業年金と確定拠出年金の違い|一時金か年金か?
退職給付の現場で多くのシニア層を悩ませるのが、退職金の受取形態と企業年金の扱いです。高度経済成長期を支えた「適格退職年金」が廃止されて以降、日本の企業年金は確定給付企業年金と確定拠出年金の違いを軸に再編されてきました。
確定給付企業年金(DB)は、企業側が将来の給付額をあらかじめ約束し、運用リスクも会社が背負う仕組みです。これに対し、確定拠出年金(企業型DCや個人型iDeCo)は、拠出された掛金を従業員自らが運用し、将来の受給額が運用成績によって変動します。運用リスクを労働者個人に移転させたDCの普及により、労働者は「自分で老後資金を育てる」シビアな判断を求められるようになりました。
ここで極めて重い選択となるのが、退職一時金と年金受給の選択です。まとまった金額を一度に手にする「一時金」と、10年・20年にわたって分割で受け取る「年金(確定年金・終身年金)」のどちらを選ぶべきか。多くの企業では併用受給も認められていますが、判断を誤ると税金と社会保険料の二重苦に直面します。
一時金受給の最大の強みは、現行の退職所得控除による手厚い税制優遇です。分離課税が適用され、勤続年数に応じた控除枠を引いた後の金額が2分の1に圧縮されるため、課税額を劇的に抑えられます。一方、年金形式で受け取ると「公的年金等控除」が適用されるものの、雑所得として扱われるため、受給期間中の毎年の国民健康保険料や介護保険料の算定基準を引き上げてしまいます。額面上の総受取額は年金形式のほうが利息分だけ多く見えるケースが大半ですが、手取りベースで再計算すると一時金で一括受領したほうが手元に残る現金が多いという逆転現象が頻発しているのです。
【相場と格差】退職金の平均相場と計算方法|自己都合と会社都合で生じる残酷な差
「一般的なビジネスパーソンは、退職時にいくら受け取っているのか」。中央労働委員会や関係省庁の最新統計を総合すると、大卒・定年退職(勤続35年前後)の平均相場は、大手企業で約2,000万〜2,400万円、中小企業で約1,000万〜1,200万円と、企業規模による2倍近い開きが存在します。
支給額を導き出す退職金の平均相場と計算方法には、主に「退職時の基本給×勤続年数×支給率」で算出する基本給連動型と、在職中の役職・成果スコアを積み上げる「ポイント制」があります。現在の中堅・大手の主流は後者のポイント制であり、単に長く在籍しただけでは満額に届かない人事評価モデルが定着しています。
さらに見過ごせないのが、自己都合退職と会社都合の支給差です。同じ勤続年数であっても、個人の都合で辞める「自己都合」の場合、就業規則に定められた自己都合減額係数(一般的に0.5〜0.8程度)が掛け合わされ、受け取り額が3割から半分近くカットされるケースが珍しくありません。
| 退職給付・手当の類型 | 詳細・受給条件 | 一般的な受給相場 | 編集部の見解・注意点 |
|---|---|---|---|
| 退職一時金(会社都合) | 倒産、解雇、事業所閉鎖など。企業の退職金規程に基づく満額支給。 | 大卒勤続20年:約1,000万〜1,500万円 | 自己都合ペナルティがなく税制優遇も満額享受できる最善枠。 |
| 退職一時金(自己都合) | 転職、家庭の事情、個人的な独立。就業規則の減額規定が適用。 | 大卒勤続20年:約600万〜1,000万円 | 会社都合と比べて20〜50%減額。退職時期の交渉が重要。 |
| 早期退職優遇制度の割増金 | 会社が募集する優遇プランへの応募。基本給の特定月数分が上乗せ。 | 通常退職金 + 6〜24ヶ月分の月給 | 割増分も退職所得控除の対象。キャリア移行計画との整合性が必須。 |
| 雇用保険(基本手当) | 離職前2年間に被保険者期間12ヶ月以上(自己都合の場合)。求職活動中。 | 賃金日額の45〜80%(上限約7,000〜8,500円/日) | 非課税所得。給付制限期間の有無が生活資金繰りを左右。 |
| 健康保険(傷病手当金) | 業務外の病気・怪我で就労不能。在職1年以上の資格喪失後継続給付。 | 標準報酬日額の3分の2(通算1年6ヶ月まで) | 受給中は失業保険の基本手当をもらえない(受給期間延長手続きが必要)。 |
こうした支給格差を回避しつつ資産を上乗せする手段として、40代・50代の間で関心を集めているのが早期退職優遇制度のメリットです。人員整理や組織の若返りを図る企業が期間限定で公募するこの制度では、自己都合ペナルティが免除されるばかりか、通常の退職金に月給の12〜24ヶ月分が「特別加算金」として上乗せされます。この加算金も税法上は退職所得として扱われるため、手取り額を一気に押し上げる強力なブースターとなります。ただし、退職後の転職先が未定のまま飛び出せば、加算金などあっという間に生活費へ消えてしまう点には細心の注意を払わなければなりません。
【2026年最新退職金制度動向】退職所得控除見直しの真相と「退職金なし企業」の生存戦略
日本の退職市場を激震させている最大のトピックが、政府税制調査会で議論が重ねられてきた退職所得控除見直しの真相です。
従来の税制では、勤続年数20年までは「1年につき40万円(最大800万円)」だった控除枠が、20年を超えると「1年につき70万円」へと跳ね上がる傾斜設計が取られていました。しかし、この仕組みは「1つの企業に長く勤め続けるほど税制上優遇される」ため、成長産業への労働移動を阻害しているとの指摘が相次ぎました。見直しの本質は、勤続年数による控除格差をフラット化し、転職を重ねるキャリア形成でも不公平が生じないようにする制度改革です。しかし現場の勤続25〜30年の会社員からすれば、「定年間際で実質的な大増税を食らうのではないか」という強い危機感を呼んでいます。
加えて、2026年現在で深刻さを増しているのが退職金制度なし企業の現在と対策です。新興スタートアップやIT系中小企業、飲食・サービス業などでは、退職金制度を最初から設けない企業が約25%前後に達しています。「退職金がない会社に勤める労働者は、自己責任で老後資金を捻出せよ」という冷徹な構造が定着しつつあるのです。
退職金が存在しない職場で働く層にとって、もはや国の「中小企業退職金共済(中退共)」に会社が加入していないか確認すること、そして新NISAやiDeCoといった私的年金制度を満額活用して「自前の退職給付金」を積み立てておくことは、選択肢ではなく絶対の必須防衛策となっています。
【実態検証】「退職給付金サポート」の評判と実態|ネットの噂と現場の生々しいリアル
「会社を辞めても最大数百万円が給付される」「知らなきゃ損する退職給付金制度の申請ノウハウ」——。ここ数年、YouTubeのショート動画やSNSのタイムラインを埋め尽くしているのが、民間業者による「退職給付金サポート(受給支援サービス)」のプロモーションです。この退職給付金サポートの評判と実態について、報道現場には利用者の切実な相談とトラブルの報告が多数寄せられています。
都内のIT企業を適応障害で退職した30代男性の手記には、当時の切迫した心境が赤裸々に綴られています。
「『数十万円の着手金または成功報酬15%を払えば、本来もらえないはずの給付金が数百万円手に入る』という甘い言葉に飛びつきました。しかし実際に業者が指示してきた内容は、心療内科に行って特定の症状を訴えて診断書をもらい、健康保険組合へ傷病手当金を申請し、受給が終わった後にハローワークで失業手当の延長解除を行うという、既存の公的制度をなぞっただけのものでした。自分でネットや役所の窓口で調べればタダでできる手続きに、約30万円の手数料を支払ってしまった後悔しかありません」
元ハローワーク職員の証言でも、この問題の本質が浮き彫りになっています。
「退職給付金サポートと名乗る業者がやっているのは、傷病手当金と雇用保険の基本手当の受給タイミングをズラす『受給期間延長申請』の指南が9割です。本来、傷病手当金を受けている間は『働けない状態』なので失業手当はもらえません。そのため失業手当の受給資格を最大3年延長し、病気が治ってから受給する。これは雇用保険法に定められた正当な権利であり、窓口に来ていただければ職員が無料で一から書き方を教えます。診断書の偽造唆しなど不正受給をそそのかす悪質業者も紛れ込んでおり、発覚すれば受給額の3倍を返還する『3倍返し』の厳しい罰則が課されます」
知恵袋や5ちゃんねるなどのコミュニティでも、「自分で申請用紙を出すだけで数十万円取られた」「解約しようとしたら高額な違約金を脅し取られそうになった」といった告発が後を絶ちません。公的給付金はすべて、国民が納めた保険料や税金から給付されるものです。高額な手数料を民間の斡旋業者に吸い上げられる必要など、微塵も存在しないのです。

【プロの結論】経済合理性とキャリア自立から導く「申請の落とし穴」回避基準
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的給付と企業退職金を最大限に活用し、人生の再出発を切るためには、自らの健康状態やキャリア設計に応じた明確な線引きが求められます。
【公的セーフティネット(傷病手当金等)の受給・延長を優先すべき人】
・在職中の長時間労働やハラスメントにより、精神的・肉体的に明確な不調を抱えている人
・退職直後の転職活動が物理的に困難であり、医師から「労務不能」の診断が下りている人
・自己都合退職であっても、退職前1年間の健康保険加入期間を満たしている人
【公的セーフティネットに頼らず、迅速な再就職・退職金活用を目指すべき人】
・心身ともに健康であり、既に転職先が決まっている、あるいは数ヶ月以内の復職が可能な人
・安易な受給サポート業者を使って「不労所得感覚」で給付を得ようと考えている人(不正受給リスクおよびキャリアのブランクが致命傷になります)
・受給中の制約(アルバイト不可、求職活動実績の定期報告など)に耐えられない人
昭和から平成にかけての日本社会には、「会社に尽くせば、退職金と終身雇用が老後の面倒をすべて見てくれる」という企業依存のメンタリティが根強くありました。家族社会学が指摘する「会社と個人の共依存関係」です。しかし2026年最新退職金制度動向が突きつけるのは、企業も国も一律の保護を放棄し、個人の自立的なリテラシーに生存を委ね始めているという冷厳な事実です。
会社が用意する退職金制度の内容を就業規則で冷徹に確認し、自己都合か会社都合かの退職理由を人事と徹底的に詰める。そして、万が一の健康悪化時には国の公的窓口(健康保険組合・年金事務所・ハローワーク)へ自ら足を運んで権利を行使する。この「心理的バウンダリー(境界線)」を会社との間に明確に引き、制度を正しく使いこなす覚悟こそが、退職後の生活を守る唯一の盾となります。
【退職 給付 金 制度】に関するよくある質問(FAQ)
Q1:自己都合で退職した場合、退職金や失業手当は絶対にもらえないのでしょうか?
A1:いいえ、受給できます。会社の退職金は、就業規則に定める勤続要件を満たしていれば自己都合であっても支給されます(ただし会社都合より20〜50%減額されるのが一般的です)。失業手当(雇用保険の基本手当)も、離職前2年間に通算12ヶ月以上の被保険者期間があれば受給可能です。ただし、自己都合の場合は給付制限期間(原則1〜2ヶ月)が発生し、受給開始まで待機する必要があります。
Q2:退職一時金を一括で受け取るのと、企業年金として分割で受け取るのはどちらが得ですか?
A2:税金と社会保険料の手取りベースで考えると、多くのケースで「一時金の一括受取」が有利です。退職一時金には「退職所得控除」という非常に強力な非課税枠が適用され、税負担が極小化されます。年金受給を選ぶと、毎年の雑所得として課税されるだけでなく、国民健康保険料や介護保険料の算定基準が跳ね上がり、トータルの手元資金が減ってしまうリスクがあります。
Q3:SNSで見かける「退職給付金サポート」を使わないと、傷病手当金や失業保険は受給できませんか?
A3:全くそんなことはありません。業者を通さなくても、要件を満たしていれば誰でも100%自力で申請可能です。申請書は全国健康保険協会(協会けんぽ)やハローワークの公式サイトから無料でダウンロードでき、書き方や添付書類についても各窓口の担当者が無料で丁寧に教えてくれます。受給額の10〜15%もの高額な手数料を民間のサポート業者に支払う合理的な理由は一切ありません。
まとめ:激変する雇用環境下で賢く権利を守るための判断基準
退職給付金という言葉に惑わされず、その内実を「会社の退職給付(一時金・DB・DC)」と「国の公的保険給付(傷病手当金・基本手当)」に切り分けて整理すること。これが、後悔しない退職戦略の第一歩です。
2026年以降、退職所得控除の改定やジョブ型雇用の定着に伴い、退職金のあり方はかつてないスピードで変貌していきます。甘い言葉で情報弱者を狙う申請代行ビジネスの罠を避け、就業規則と公的制度のルールを自ら正しく把握すること。自身の健康とキャリアを見極め、経済合理性に基づいた権利を行使していく冷静な判断が、これからの時代を生き抜くすべての働く人々に求められています。 (出典: 退職 給付 金 制度(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
