配偶者控除と配偶者特別控除の違いは?損しない年収の壁と新基準
年末調整の書類が配られる時期や、新年度のパート・アルバイトのシフトを組むタイミングで、多くの共働き世帯や扶養内ワーカーを悩ませるのが「配偶者控除」と「配偶者特別控除」の境界線です。「103万円を超えると税金で大損する」「150万円までは満額控除されるはず」といった断片的な情報が飛び交うなか、制度の正確な仕組みや両者の決定的な違いを把握できている家庭は決して多くありません。
折しも2026年に至る税制議論のなかで、「年収の壁」や基礎控除の引き上げをめぐる攻防が連日報じられ、制度への関心は過去最高潮に達しています。国税庁の最新法令データや社会保険制度の実情を踏まえ、2つの控除の決定的な違いと、世帯手取りを最大化するための判断基準を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:配偶者控除は配偶者の給与年収が103万円以下(合計所得48万円以下)、配偶者特別控除は103万円超〜201万6千円未満に適用され、どちらも最大38万円の所得控除が受けられます。
- 要点2:「103万円を超えたら世帯の手取りが減る」という説は税制上は完全な誤解であり、配偶者特別控除によって年収150万円までは夫(納税者)側の控除額が減額されません。
- 要点3:手取りの逆転現象を引き起こす真の壁は税金ではなく、社会保険の加入義務が生じる「106万円・130万円の壁」であり、働き損を防ぐには税と社会保険の二重構造を理解することが不可欠です。
【徹底比較】配偶者控除と配偶者特別控除の根本的な違いと控除額の仕組み
配偶者控除と配偶者特別控除の最大の違いは、ずばり「配偶者自身の年収(合計所得金額)」のラインにあります。どちらも納税者本人の所得税や住民税を軽減するための「所得控除」ですが、適用される年収ゾーンが完全に切り分けられています。
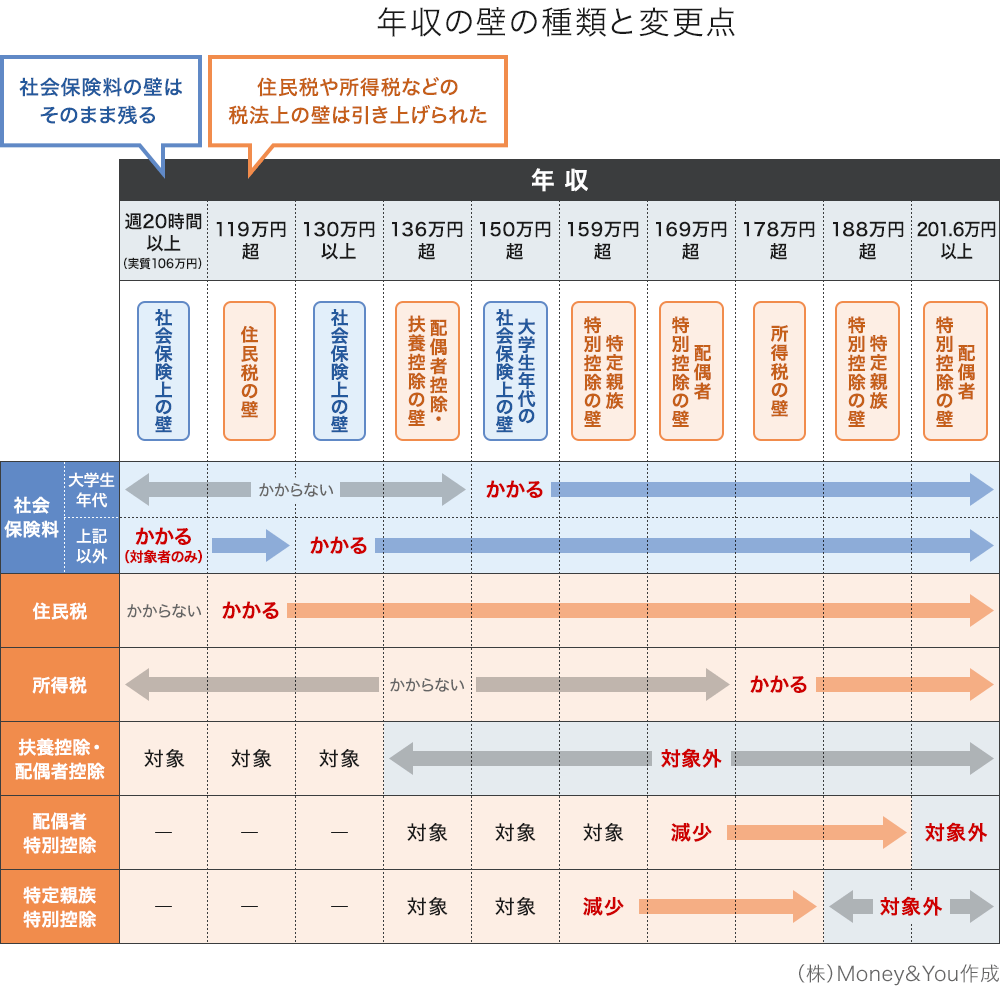
国税庁の最新タックスアンサー(コード1191・1195)が示すとおり、配偶者控除の適用対象となるのは、年間の合計所得金額が48万円以下、給与収入のみであれば年収103万円以下の配偶者です。これに対して、配偶者の年収が103万円を超えて配偶者控除の対象外になった場合でも、世帯の税負担が急激に跳ね上がらないようクッションの役割を果たすのが「配偶者特別控除」です。特別控除は、給与年収が103万円超から201万6千円未満までの間に段階的に適用されます。
さらに見落とされがちなのが、控除を受ける納税者本人(多くの場合は世帯主である夫、または妻)に対する「本人の所得制限」です。納税者本人の合計所得金額が900万円(給与年収1,095万円)を超えると控除額が段階的に縮小し、合計所得金額が1,000万円(給与年収1,195万円)を超えると、配偶者の年収がいくら低くても両控除ともに適用額は0円になります。
| 項目 | 配偶者控除 | 配偶者特別控除 | 編集部の見解・評価 |
|---|---|---|---|
| 配偶者の年収条件 | 給与年収103万円以下 (合計所得48万円以下) | 給与年収103万円超〜201万6千円未満 (合計所得48万円超〜133万円以下) | 103万円を超えても即座に控除が消滅するわけではない点が最大のポイント。 |
| 最大控除額(所得税) | 38万円 (配偶者が70歳以上の老人控除対象は48万円) | 38万円 (配偶者年収150万円以下まで満額適用) | 年収150万円までは配偶者控除と同等の38万円控除を維持できる。 |
| 納税者本人の年収制限 | 年収1,095万円以下で満額 1,195万円超で対象外 | 年収1,095万円以下で満額 1,195万円超で対象外 | 高所得世帯に対する制限ルールは両制度で完全に共通。 |
| 配偶者自身の税負担 | 所得税:非課税(103万円以下) 住民税:自治体基準(約100万円超)で発生 | 所得税・住民税ともに本人の収入に応じて課税が発生 | 妻自身に税金が発生しても、世帯全体の手取り増分が上回る。 |
混同されやすい概念として「扶養控除」が挙げられますが、税法上、扶養控除の対象は「16歳以上の子どもや両親などの親族」に限定されており、配偶者は法律上扶養控除の対象には含まれません。配偶者には専用の「配偶者控除」または「配偶者特別控除」が用意されているため、年末調整の書類上でも明確に区分されています。

【壁の正体】103万・150万・201万円の壁で損をしないための決定的理由
長年にわたりパート現場で信じ込まれてきた「103万円の壁を超えたら働き損になる」という言説。しかし、税金の仕組みだけを切り取って検証すると、この俗説は完全に誤りです。
配偶者特別控除の控除額シミュレーションを確認すると、配偶者の年収が103万円を超えても、年収150万円以下であれば、納税者本人が受けられる控除額は満額38万円のまま変わりません。配偶者自身に少額の所得税や住民税(年収110万円で年間約1万5,000円程度)が発生するものの、働いて得た給与収入のほうが税負担をはるかに上回るため、世帯全体の手取り収入は確実に増加します。
年収が150万円を超えると、控除額は階段状に少しずつ縮小していきます。例えば、配偶者の年収が160万円なら控除額は31万円、180万円なら16万円、そして201万6千円に達した時点で控除額が0円になります。このように控除額が滑らかに減少するグラデーション設計が施されているため、税制上の配偶者特別控除が原因で「稼いだ額以上に税金を取られて手取りが減る」という逆転現象は数学的に起こり得ません。
【実態検証】「働き損」の真犯人は税金ではない?社会保険106万・130万の壁と現場のリアル
税金の面で手取りが逆転しないにもかかわらず、なぜ世間ではこれほどまでに「壁」が恐れられ、現場のシフト制限が常態化しているのでしょうか。都内の食品スーパーでパートタイムとして働く40代女性は、取材に対し次のように苦悩を吐露しています。
「秋口になると、店長から『このままだと扶養を外れるからシフトを減らして』と言われます。自分としてはもっと入って家計を助けたいのですが、職場の社会保険に入ると毎月の給与から2万円近く引かれてしまい、年間で手取りが十数万円も減ってしまうと先輩から聞かされました。税金の話と社会保険の話がごちゃ混ぜになっていて、結局どこまで働けば正解なのか誰も分かっていません」
この証言に表れているとおり、働き損を引き起こす真の元凶は税金ではなく「社会保険(健康保険・厚生年金)の扶養ルール」です。社会保険の壁には、現在「106万円の壁」と「130万円の壁」の2つの基準が存在します。
従業員数51人以上の企業に勤務し、週所定労働時間が20時間以上、月額賃金が8万8,000円以上の要件を満たすと、年収約106万円の段階で配偶者の勤務先での社会保険加入が義務化されます。また、企業規模にかかわらず、年収が130万円を超えると、原則としてすべての人が夫の社会保険の被扶養者から外れ、自ら国民健康保険・国民年金、または勤務先の社会保険に加入しなければなりません。
社会保険に加入すると、給与から約15%(健康保険料・厚生年金保険料・雇用保険料の合計)が天引きされます。年収105万円で扶養に入っていた人が年収110万円に増やして社会保険に加入した場合、手取り額が一気に約90万円台前半へと落ち込み、年間で約15万円前後の大幅な「手取りの逆転現象」が生じてしまいます。これが、現場で恐れられている「働き損」の偽らざる正体です。

【制度の舞台裏】配偶者控除の見直し議論と2026年最新の税制改正経緯
配偶者控除は、昭和36年(1961年)に創設された非常に歴史の長い制度です。当時は「夫が外で働き、妻が家庭を守る」という単独世帯・性別役割分担が日本社会の標準モデルであり、家事労働に対する「内助の功」を税制面で評価する目的で導入されました。
しかし、共働き世帯が専業主婦世帯の2倍以上に達した現代において、配偶者控除は「女性の就労を抑制し、パート労働者の就業調整を招く元凶」として度々見直しの槍玉に挙げられてきました。2018年には配偶者特別控除の年収上限が従来の103万円から150万円へと大幅に引き上げられ、高所得者への所得制限が新設されるなど、段階的な是正措置が取られてきた経緯があります。
そして2024年から2025年にかけて、いわゆる「103万円の壁」の引き上げ論争が国会や税制調査会で激化しました。物価高と最低賃金の上昇に伴い、数十年間据え置かれてきた基礎控除(48万円)や給与所得控除(55万円)の基準そのものが実態に合わなくなっているとの指摘が相次いだためです。与野党協議のなかでは、控除の撤廃を主張する声と、家計への増税ショックを懸念する声が真っ向から対立し、制度のあり方は根本的な転換点を迎えています。
【実践ガイド】年末調整「配偶者控除等申告書」の書き方と失敗しない記入例
年末調整で配偶者控除や配偶者特別控除を正しく受けるためには、勤務先から配布される「給与所得者の配偶者控除等申告書」を正確に記入する必要があります。実務で最もミスが多発する記入手順を、3つのステップで整理します。
ステップ1:納税者本人(自分)の年間所得を見積もる
用紙の左側「あなたの本年中の合計所得金額の見積額」欄に、1月から12月までの給与収入見込み額を記入します。そこから給与所得控除額を差し引いて所得金額を算出し、区分表に基づいて判定コード(A・B・C)を導き出します。大半の給与所得者(年収900万円以下)は区分「A」に該当します。
ステップ2:配偶者の年間所得を見積もる
用紙の右側「配偶者の本年中の合計所得金額の見積額」欄に、配偶者の年間給与収入を記入します。給与収入から給与所得控除(最低55万円)を引いた金額が合計所得金額です。
・配偶者の給与年収が100万円の場合:所得は45万円(控除対象配偶者)
・配偶者の給与年収が140万円の場合:所得は85万円(配偶者特別控除の対象)
ステップ3:控除額の判定マトリクスを照合する
導き出した本人の区分(A〜C)と、配偶者の合計所得区分(①〜④)が交差するマトリクス表から控除額を特定し、右下の「配偶者控除額」または「配偶者特別控除額」の欄に転記します。記入欄が別々になっているため、配偶者の年収が103万円超の場合は必ず「配偶者特別控除額」の欄に記入する点に注意してください。
【プロの結論】家族社会学から読み解く「扶養の罠」と世帯戦略の判断基準
配偶者控除をめぐる議論の根底には、日本型雇用が育んできた「世帯主による扶養前提の家族モデル」と、現代の個人の自立欲求との構造的摩擦が存在します。配偶者控除や企業の家族手当にしがみつくあまり、年間数万円の税負担を避けるために数十万円以上の生涯賃金や将来の厚生年金受給権を犠牲にする「心理的バウンダリー(境界線)の混同」が、多くの家庭で無意識に発生しています。
感情論や目先の損得勘定に惑わされないためにも、各世帯の状況に応じた客観的な判断基準を持つことが重要です。
▼「年収の壁」を意識して枠内に抑えるべき人:
未就学児の育児や家族の介護など物理的な制約があり、週20時間以上の勤務が困難な人。また、配偶者の健康状態や家庭環境を最優先し、精神的・体力的なゆとりを確保しながら月8万円前後の小遣い稼ぎにとどめたい層は、社会保険の壁(106万・130万円)の手前で就業調整を行う明確な合理性があります。
▼壁を突破して年収アップを目指すべき人:
子育てが一段落した世帯や、将来受給できる自身の年金受給額(厚生年金)を増やして老後リスクに備えたい人。手取りの逆転現象を恐れず、年収160万〜170万円以上を一気に目指せる労働意欲と求人環境があるならば、社会保険料の自己負担を補って余りある世帯総所得の純増とキャリアの継続が手に入ります。
【配偶者控除と配偶者特別控除の違い】に関するよくある質問(FAQ)
Q1:夫が妻を扶養する場合と、妻が夫を扶養する場合で控除の扱いに違いはありますか?
A1:制度上の男女差は一切ありません。妻の年収が高く、夫がパートやアルバイトで年収要件を満たしている場合でも、妻側が配偶者控除または配偶者特別控除を全く同じ条件で受けることができます。
Q2:配偶者がパート先を2カ所掛け持ちしている場合、年収制限はどう計算しますか?
A2:すべての勤務先の給与収入を合算した総額で判定します。A社で80万円、B社で40万円の給与を得ている場合、合計年収は120万円となるため、配偶者控除ではなく配偶者特別控除の対象となります。年末調整では合算申告が必要であり、申告漏れがあると後日追徴課税の対象となるため注意してください。
Q3:自営業やフリーランスの配偶者にも配偶者控除・配偶者特別控除は使えますか?
A3:適用可能です。ただし、給与所得者のように「年収103万円」という給与所得控除を前提とした基準ではなく、売上から必要経費(および青色申告特別控除)を差し引いた「合計所得金額」で判定します。合計所得が48万円以下であれば配偶者控除、48万円超133万円以下であれば配偶者特別控除の対象となります。
Q4:配偶者控除が適用されると、住民税も完全に非課税になりますか?
A4:必ずしもそうとは限りません。所得税の非課税ラインが年収103万円であるのに対し、住民税の均等割・所得割が課税される基準は自治体によって異なり、年収93万〜100万円程度を超えると配偶者本人に住民税が発生するケースが一般的です。ただし、発生する住民税額は年間数千円〜1万円程度にとどまります。
まとめ:今後の動向と失敗しないための判断基準
配偶者控除と配偶者特別控除は、制度の目的と年収基準が明確に分かれています。年収103万円以下が「配偶者控除」、103万円超から201万6千円未満までを滑らかに支えるセーフティネットが「配偶者特別控除」であり、税金の仕組みそのものが家計の手取りを減らすことはありません。
パートや副業の働き方を考えるうえで真に注視すべきは、税制の壁ではなく、手取りが急減する社会保険の「106万円・130万円の壁」です。制度の正確な構造を理解したうえで、「扶養の範囲内で無理なく時間をコントロールする」のか、「壁を一気に飛び越えて世帯年収と将来の年金資産を最大化する」のか、自らのライフプランに応じた賢明なキャリア選択が求められています。 (出典: 配偶 者 控除 配偶 者 特別 控除 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
