労働保険概算・確定保険料申告書の書き方|2026年最新の注意点
毎年初夏、全国の事業主や総務・労務担当者のデスクに届く緑色の封筒。そこに同封されているのが「労働保険 概算・増加概算・確定保険料申告書」です。従業員の労災事故を補償する労災保険と、失業や育児休業を支える雇用保険を束ねる労働保険の手続きは、前年度の確定保険料を精算しつつ新年度の概算保険料を前払いするという独特の「前払い・後精算」サイクルを採用しています。一見すると定型的なルーティンに見えますが、計算ミスや申告漏れによる過不足、さらには申告遅延によるペナルティなど、実務担当者の頭を悩ませるリスクが潜んでいます。
賃金総額の算定基準や保険料率の改定動向を正確に押さえ、電子申請(e-Gov)を筆頭としたデジタル化の流れに適応することは、企業の法令遵守とキャッシュフロー管理において不可欠です。本稿では、申告書の各欄に記載すべき具体的数値の導き出し方から、提出期限、増加概算が必要となる特殊な条件、万が一ミスが起きた場合の対処法まで、実務現場の最新データを交えて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:労働保険料は「前年度の実績で確定精算」し「当年度の見込みで概算納付」する二段構造であり、賃金総額の計算誤りが最も多いトラブル要因。
- 要点2:賃金総額の見込みが当初申告の2倍以上かつ保険料差額が13万円以上膨らむ場合は「増加概算保険料」の申告義務が生じる。
- 要点3:提出・納付期限(毎年7月10日)を徒過すると10%の追徴金や延滞金が課されるリスクがあり、電子申請(e-Gov)のQA方式活用や分割納付(延納)の活用が有効。
【申告書の全体像】概算・確定の仕組みと2026年提出スケジュール
労働保険料の手続きを理解する上で避けて通れないのが、「確定保険料」と「概算保険料」を同時に申告・精算する「年度更新」と呼ばれる法的手続きです。民間の商取引とは異なり、労働保険では「まず1年分の見込み保険料を前払い(概算納付)し、翌年度の初めに実際の確定金額と突き合わせて過不足を精算する」という会計年度サイクルが労働保険徴収法によって定められています。
手続き期間は、毎年6月1日から7月10日までの約40日間です。厚生労働省および各都道府県労働局から5月下旬頃に発送される複写式の「概算・増加概算・確定保険料申告書」には、前年度に概算納付した金額や事業所情報があらかじめ印字されています。事業主はこの用紙の印字内容を確認した上で、前年度(4月1日〜翌年3月31日)に全労働者へ支払った確定賃金総額と、新年度に見込まれる賃金総額を算出して記入します。
申告書の役割は大きく4つのパターンに分かれます。最も一般的なのが年1回の「年度更新」ですが、新規に会社を設立して保険関係が成立した際の「概算保険料申告」、事業年度途中で急激に事業規模が拡大した際の「増加概算保険料申告」、そして倒産や事業廃止に伴う「確定保険料申告(消滅)」が存在します。それぞれの提出タイミングと計算ロジックが異なるため、自社がいまどの手続きを行っているのかを整理して進める必要があります。
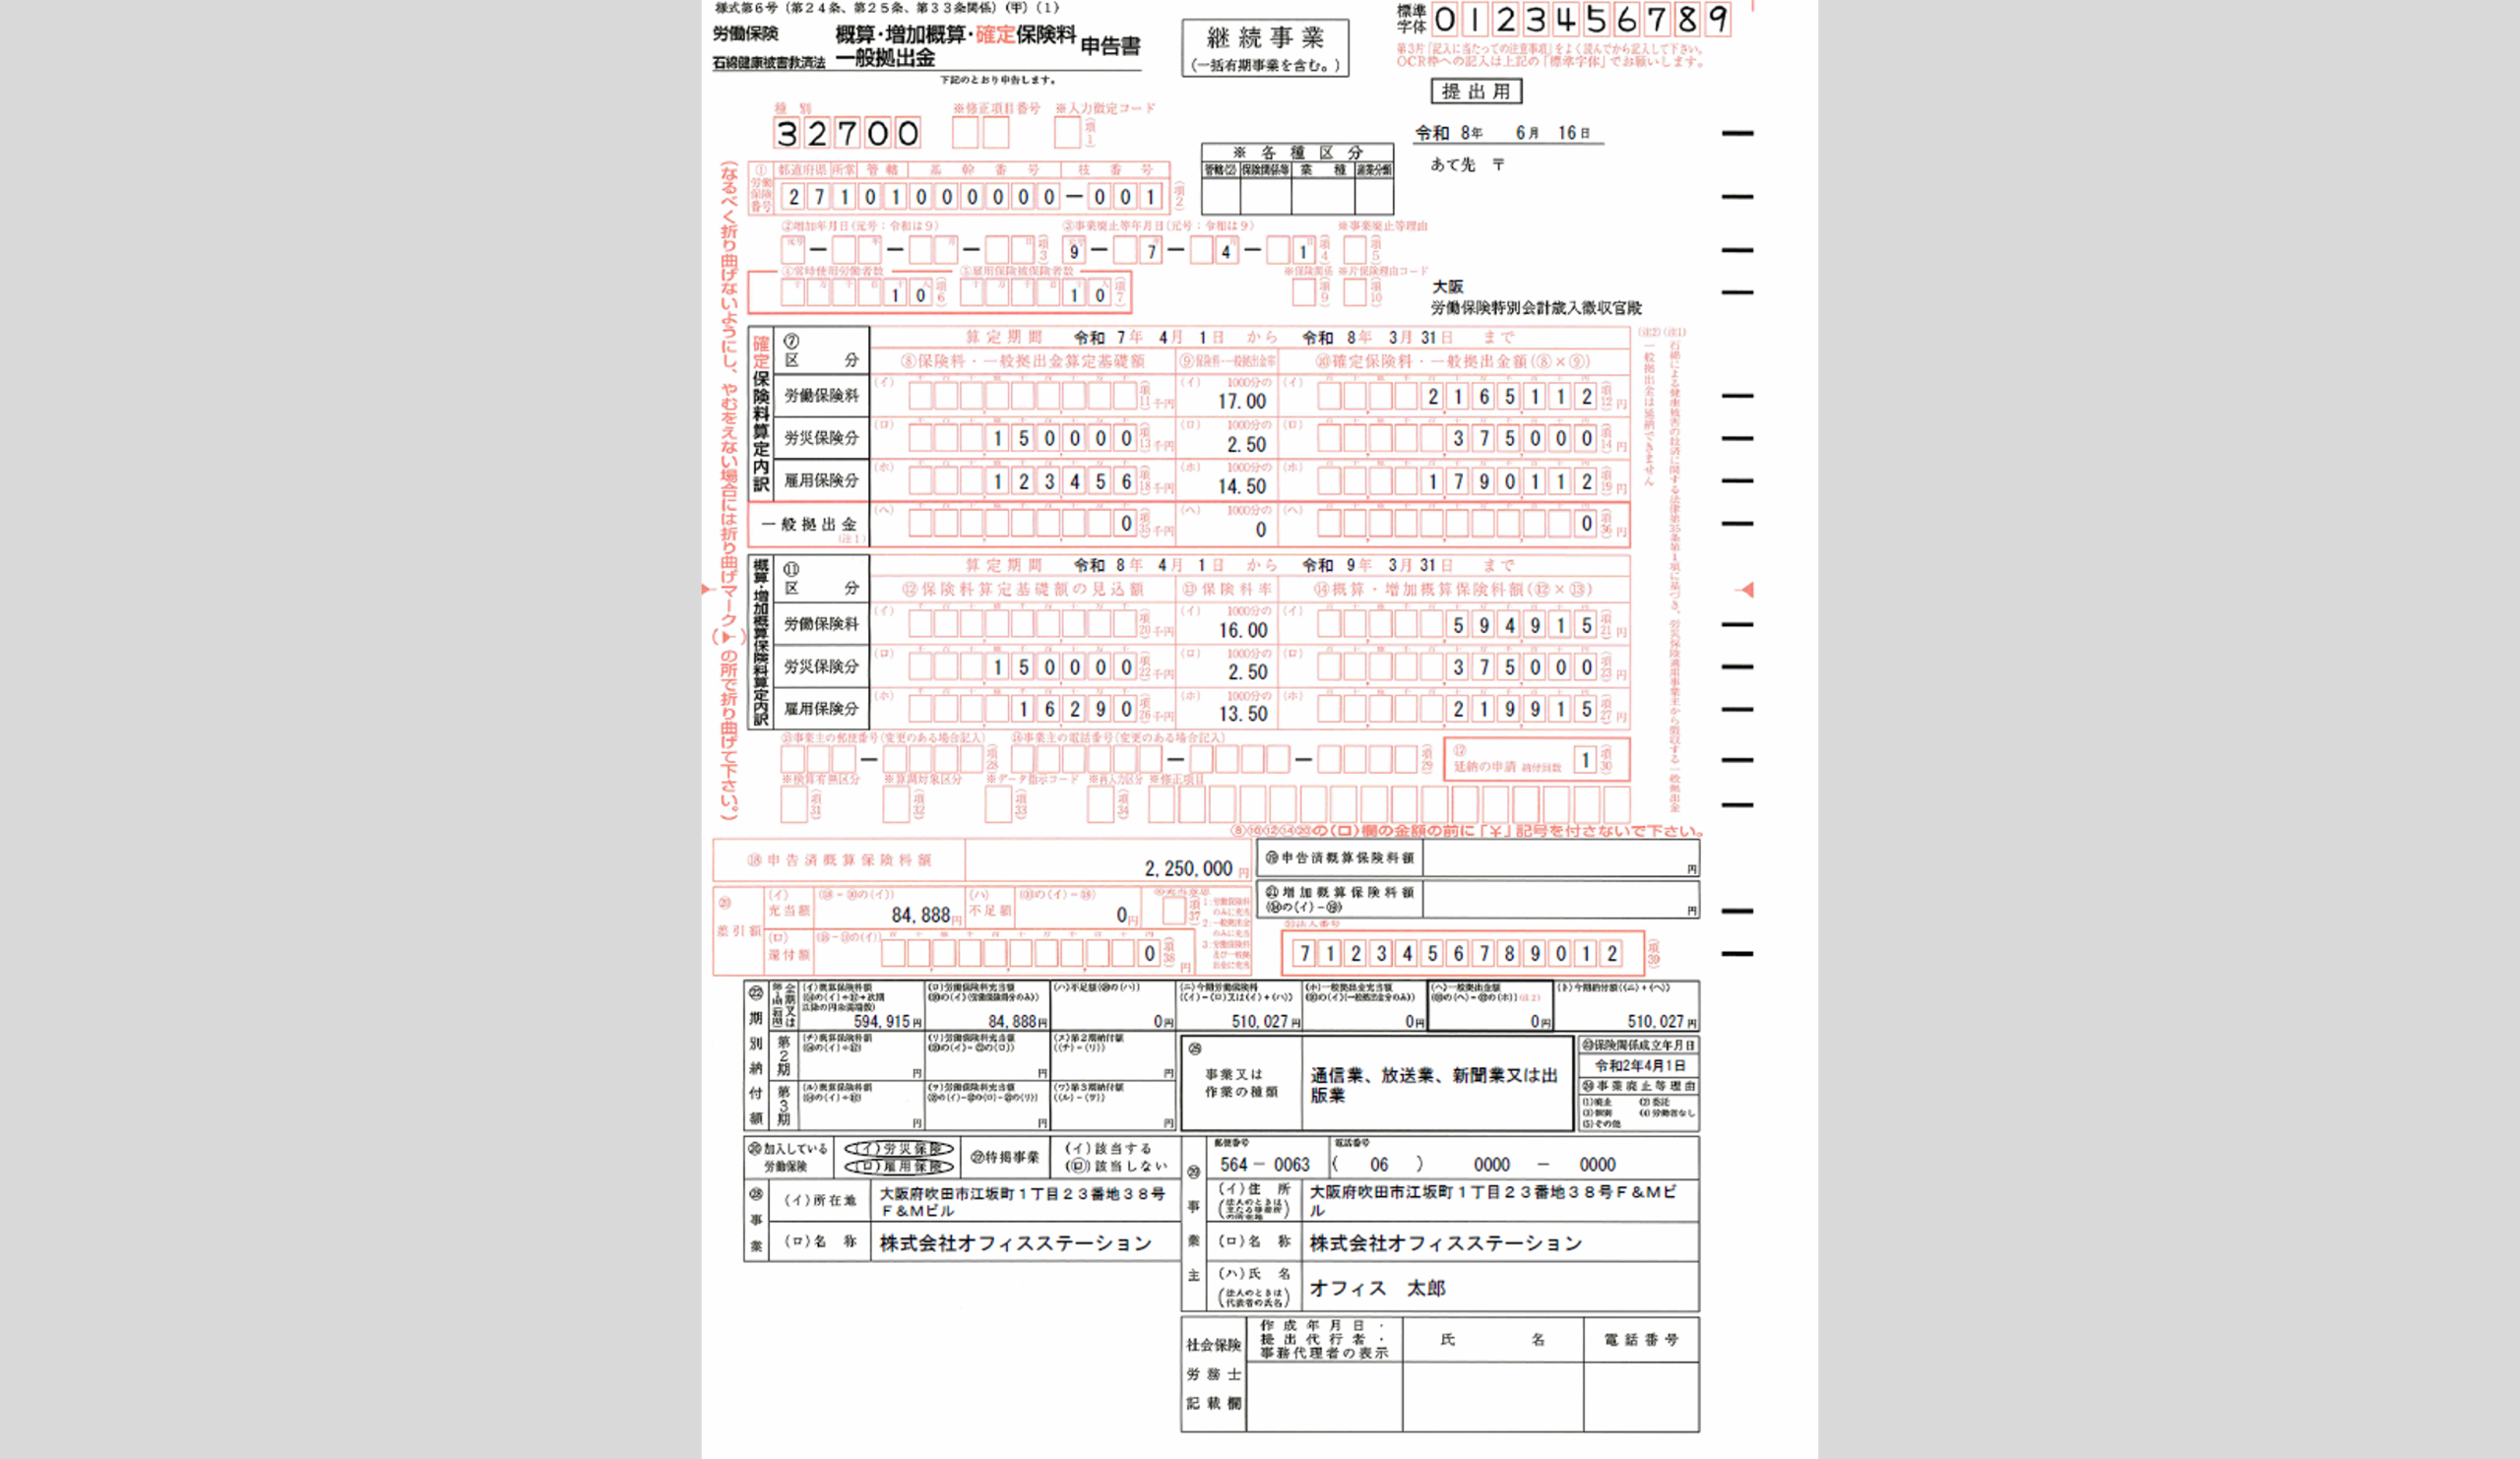
【計算の実務】確定保険料と概算保険料の計算方法と賃金総額の算定基礎
申告書作成において最も慎重な精査が求められるのが、保険料率を掛ける母数となる「賃金総額の算定基礎」の確定です。労働基準法第11条に定める賃金とは、基本給のみならず、残業手当、深夜手当、通勤手当、役職手当、住宅手当、さらには年3回以下の賞与まで、労働の対償として事業主が支払うすべての金品を指します。現物給与であっても食事や住宅の供与が労働協約などで定められている場合は換算して算入しなければなりません。
現場で多発するミスが「対象外手当」の誤算入、あるいは非課税通勤手当の除外ミスです。所得税法上は非課税とされる通勤手当(月15万円を上限とする部分など)も、労働保険の賃金総額には全額含める必要があります。一方、労働保険の算定基礎から完全に除外すべき項目は以下の通りです。
- 役員報酬:役員であっても労働者としての身分を持たない純粋な役員の報酬(使用人兼務役員の労働者分給与は算入)。
- 退職金:退職時に一時金として支給される手当。
- 出張旅費・宿泊費:実費弁償的な費用支出。
- 結婚祝金・弔慰金:恩恵的に支給される慶弔見舞金(就業規則等で支給基準が完全固定されている場合を除く)。
- 休業補償費:労災による休業補償給付など法律上の補償金。
賃金総額が確定したら、労災保険率と雇用保険料率をそれぞれ乗じます。労災保険率は業種ごとの災害リスクに応じて細分化されており、厚生労働省の定期改定データを確認して適用します。一方、雇用保険料率は失業等給付や育児休業給付の財政状況を反映して改定される傾向にあり、一般の事業、農林水産・清酒製造、建設業の3区分でそれぞれ料率が異なります。これらを合算した額が「確定保険料」となり、前年に支払った「概算保険料」との差額(充当額または不足額)を算出します。
【記入例付き解説】労働保険年度更新申告書の書き方と充当・還付手続き詳細
申告書を手元に置き、左側から順に数字を埋めていく際の実務ステップを整理します。申告書は「確定保険料算定内訳」と「概算保険料算定内訳」、そして最終的な「納付・還付計算」のエリアに分かれています。
まず、申告書中央の「確定保険料」欄には、前年度確定の賃金総額(千円未満切り捨て)を労災保険分と雇用保険分に分けて記入します。役員やパートタイマー、アルバイトの雇用実態に応じて、労災保険のみ対象となる者(兼務役員でない役員以外の全労働者)と、雇用保険の被保険者資格を満たす者(週所定労働時間20時間以上かつ31日以上雇用見込み)で賃金総額に差が生じる点に留意してください。各保険料率を乗じて1円未満を切り捨て、労災保険料と雇用保険料を足し合わせた合計額を算出します。
続いて「概算保険料」欄には、新年度の賃金総額見込みを記入します。原則として、前年度の賃金総額の見込額が「前年度実績の50%以上200%以下」である場合は、前年度確定の賃金総額と同額をそのまま概算保険料の算定基礎として記入して差し支えありません。大幅な人員増減がない限り、前年度同額を用いるのが実務上の通則です。
| 手続き種別 | 申告・計算の主要要件 | 提出・納付期限 | 編集部の見解・実務リスク評価 |
|---|---|---|---|
| 年度更新(確定・概算) | 前年度確定賃金総額と新年度見込額を両方申告し、差額精算 | 毎年6月1日〜7月10日 | 全事業主必須。非課税通勤手当の漏れや役員除外ミスが最多の修正要因。 |
| 増加概算保険料申告 | 見込賃金総額が当初の2倍を超え、追加保険料が13万円以上 | 賃金総額が増加した日から30日以内 | 見落としが非常に多い。急成長ベンチャーや大型事業譲受企業は要警戒。 |
| 確定保険料の充当・還付 | 前年概算納付額が確定額を上回る場合、新年度概算に充当または返金 | 年度更新期間中(還付請求書は様式第8号) | 基本は「次期充当」が簡便。事業廃止時や超過額が過大な場合は還付請求を選択。 |
| 概算保険料の延納(分割) | 概算保険料40万円以上(労災・雇用単独は20万円以上)で年3回分割 | 第1期:7月10日 第2期:10月31日 第3期:翌年1月31日 | キャッシュフロー平準化に有効。第2期以降の納付書は自動送付されるため忘れずに処理。 |
精算の結果、前年度の概算納付額が確定保険料を上回り、手元に「過納金」が発生することがあります。この過剰分は、新年度の概算保険料にそのまま「充当(相殺)」するのが一般的な実務です。ただし、新年度の概算保険料を差し引いてもなお残余がある場合や、事業廃止によって翌期の保険関係が消滅する場合は、都道府県労働局資金調達官宛てに様式第8号「労働保険料・一般拠出金還付請求書」を提出することで指定口座への現金還付を受けられます。
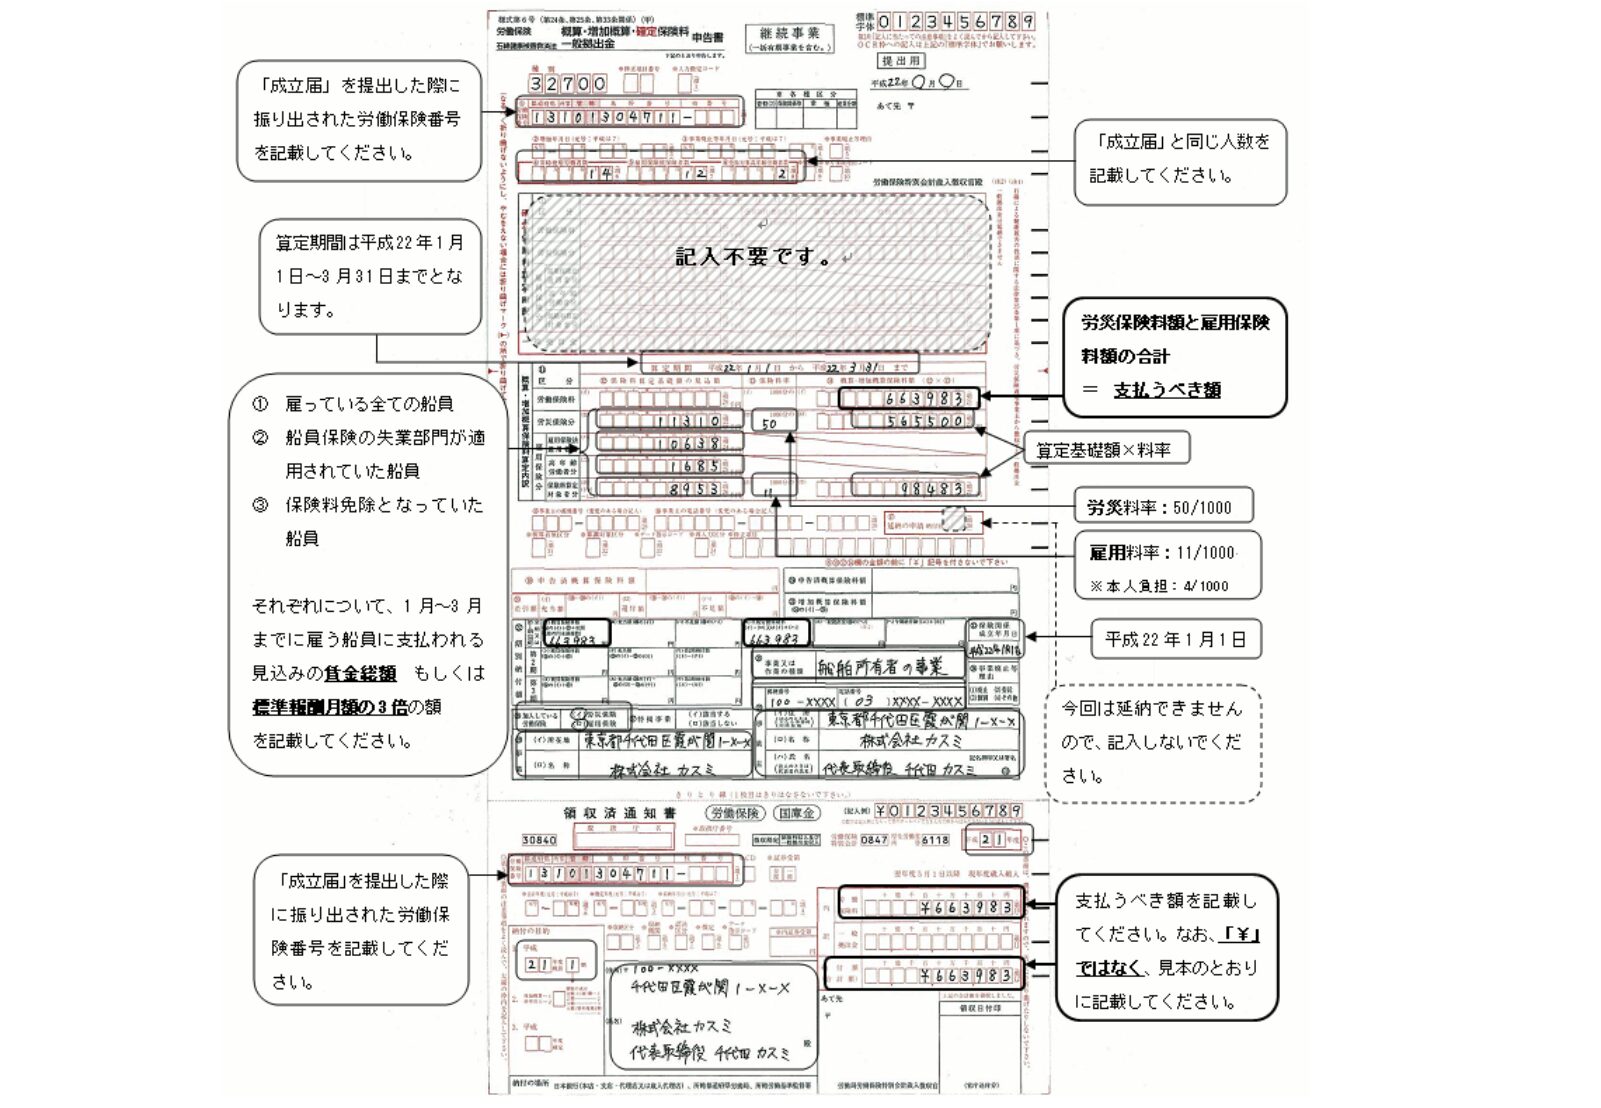
【知られざる盲点】増加概算保険料の申告基準と理由|見落としがちな要件とは
多くの労務担当者が日常業務で見落とし、監査や臨検で指摘を受けやすいのが「増加概算保険料」の存在です。年度更新の際に「1年分の概算保険料を支払ったから、次の7月までは何も手続きは不要」と思い込んでいると、思わぬ法令違反に直面します。
労働保険徴収法第19条において、年度途中で事業規模が急激に拡大し、使用労働者数が大幅に増加した、あるいは事業拡張により給与水準や賞与が大幅に跳ね上がった場合、以下の2つの要件を同時に満たしたときには、増加概算保険料申告書を提出しなければならないと定められています。
- 要件1(賃金規模):年度途中の賃金総額の見込額が、当初申告した概算保険料の算定基礎額と比べて2倍(200%)を超えて増加すること。
- 要件2(保険料額):賃金総額が増加した結果、追加で納付すべき概算保険料の差額が13万円以上となること。
この申告基準に達した場合、算定基礎の変更が生じた日(雇用増などで賃金総額が倍増することが確実となった日)から30日以内に申告書を提出し、増加分の保険料を納付しなければなりません。「業績が好調で全社員に期末決算賞与を弾んだ」「M&Aや店舗統合で他社の従業員が一斉に移籍してきた」といった局面では、この基準値を一気に超えるケースが頻発します。
ネット上の情報や一部の担当者間で「少しでも従業員が増えたら逐一申告しなければならないのか」という誤解が散見されますが、倍増(200%超)に達しない賃金の微増であれば、期中の申告は不要であり、翌年の確定保険料申告で一括精算すれば問題ありません。要件を正しく把握し、無用な申告作業を省きつつ、真に必要なタイミングでのみ即座に動く見極めが求められます。
【実態検証】窓口提出とe-Gov電子申請のリアル|現場担当者が直面する落とし穴
労働保険申告書の提出先は、事業所の所在地を管轄する労働基準監督署、公共職業安定所(ハローワーク)、または日本銀行代理店である全国の銀行・信用金庫・郵便局の窓口です。金融機関の窓口に持参すれば、申告書の受理と同時に保険料の現金納付を一度に済ませられるため、長年この方法が活用されてきました。しかし、締め切り直前の7月上旬になると、金融機関や労働基準監督署の受付窓口には長蛇の列ができ、書類の不備による差し戻しで担当者が立ち往生する光景が繰り返されてきました。
大手メディアや実務専門誌の現場取材に応じた労務担当者の声からは、近年急速に利用率が高まる政府の電子申請プラットフォーム「e-Gov(イーガブ)」を巡るリアルな実態が浮かび上がっています。
「以前は紙の複写用紙にボールペンで転記し、金融機関の窓口で1時間以上待たされるのが初夏の恒例でした。現在はe-Gov電子申請へ移行しましたが、当初は入力画面の分かりにくさに苦戦しました。しかし近年導入された一問一答のQA方式申請様式を使うようになってからは、画面の指示に沿って数字を埋めるだけで自動計算され、検算の手間と窓口往復の拘束時間が劇的に削減されました」(IT企業・労務シニアマネージャーの手記より)
政府が推進する電子申請の操作性向上施策により、従来の紙様式を模した複雑な入力画面だけでなく、ウィザード形式で順を追って入力できる「QA方式」が実務現場で定着しています。これにより、前年度の確定保険料と新年度の概算保険料の突き合わせ計算で発生しがちだった端数処理のミスが防止できるようになりました。電子納付(Pay-easyやインターネットバンキング)と連動させれば、オフィスにいながらにして申告から納税までの一連のタスクを完了できます。
一方で、電子申請特有の落とし穴も存在します。電子証明書の有効期限切れ、委任関係にある社会保険労務士が提出する際の「様式第19号 労働保険代理人選任・解任届」の事前連携不備、そして締め切り当日のアクセス集中によるサーバーレスポンス低下です。締め切り当日の夜にシステムトラブルに見舞われ、送信完了が日付を跨いでしまった場合、法的には「期限後申告」として扱われるリスクがあります。電子申請を採用する場合でも、6月中旬から下旬にかけて余裕を持った送信を徹底するのが実務上の鉄則です。
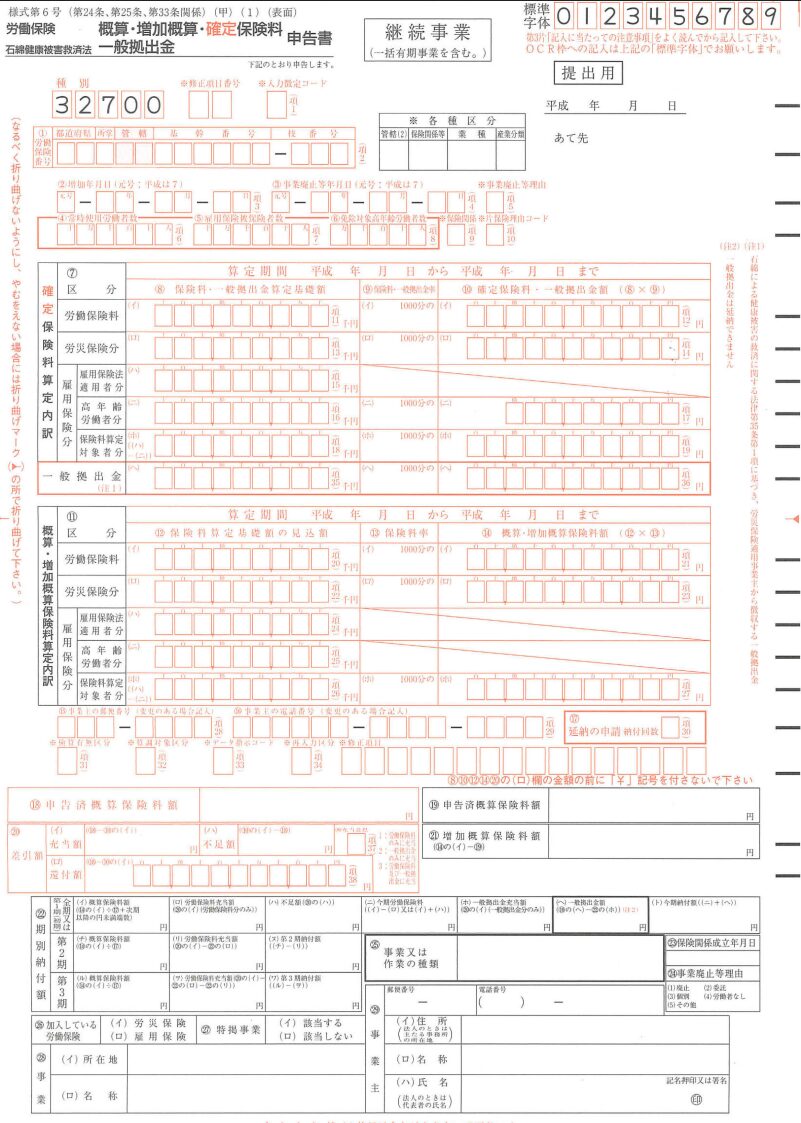
【ペナルティと資金繰り】延納手続きと未納時の追徴金リスク
「たかが手続きが数日遅れるだけ」という甘い認識は、企業財務に重大な打撃をもたらします。労働保険料の提出・納付期限である7月10日を過ぎても放置した場合、労働基準監督署から督促状が発付され、それでも納付に応じない場合は「追徴金」および「延滞金」が科されます。
督促を受けた上で行政側から保険料額を決定(認定決定)された場合、決定された保険料額の10%に相当する追徴金がペナルティとして上乗せされます。さらに納期限の翌日から完納の日まで、年利ベースの延滞金が日割りで加算され続けます。さらに恐ろしいのは、保険料を滞納している期間中に労働者が重大な業務上災害に遭った場合です。労働基準監督署は被災労働者に対して労災給付を行う一方、労働者災害補償保険法第31条に基づき、事業主に対して支給された保険給付の全額または一部(最高100%)を直接徴収する「費用徴収制度」を発動します。数千万円規模の賠償責任を実質的に会社単独で負う事態になりかねません。
「手元資金が不足していて一括納付が厳しい」という企業のために用意されているのが、概算保険料の延納(分割納付)制度です。概算保険料の総額が40万円以上(労災保険または雇用保険のどちらか一方のみ成立している事業所は20万円以上)、あるいは労働保険事務組合に労働保険事務の処理を委託している事業所であれば、年3回に分けて納付することが認められています。
- 第1期(申告時):納期限 7月10日(概算保険料の3分の1+前年度確定保険料の精算不足分)
- 第2期:納期限 10月31日(概算保険料の3分の1)
- 第3期:納期限 翌年1月31日(概算保険料の3分の1)
延納を利用する場合は、申告書左下の「延納の申請」欄に期ごとの納付予定額を明記して申告します。第2期と第3期の納付書は、期日が近づくと所轄の労働局から事業所宛てに直接送付されます。延納手続きを活用することで、資金ショートを防ぎながら適法に労働保険を維持することが可能になります。
【プロの結論】自社対応すべき企業と社労士委託を検討すべき企業の判断基準
自社で手続きを完結させるべきか、社会保険労務士などの専門家に委託すべきか迷う場合、自社の組織構造とリソースに基づいて明確に線引きを行う必要があります。
自社対応が向いている企業:正社員中心でパートタイマーの出入りが少なく、前年と今年で従業員数に大きな変動がない企業です。給与計算ソフトから出力される「労働保険算定基礎賃金集計表」の精度が高く、給与の内訳に特殊な手当が含まれていなければ、e-GovのQA方式を利用して総務担当者が1〜2時間で申告を完了させることが十分に可能です。
専門家への委託を検討すべき企業:アルバイト・パートの雇用・離職が激しい飲食・小売・物流業界や、兼務役員を複数抱える企業、建設業のように労災保険と雇用保険を分離して適用する「二元適用事業」の企業です。建設業では元請・下請の関係によって労災保険料の算定基準が特殊な計算式(請負金額×労務費率×労災保険率)となるため、素人判断での算出は追徴金や過大払いの温床となります。判断コストと潜在的な法的リスクを天秤にかけ、複雑な事業構造を持つ企業ほどプロの知見を借りる投資判断が合理的です。
【労働 保険 概算 増加 概算 確定 保険 料 申告 書】に関するよくある質問(FAQ)
Q1:役員報酬や賞与は賃金総額に含めるべきですか?
A1:原則として法人の役員(取締役・監査役等)の役員報酬は労働の対償ではないため、賃金総額から除外します。ただし、部長や工場長などを兼務している「使用人兼務役員」の場合、労働者として受けている給料・賞与部分のみを算入します。一般社員に支給される賞与は、年3回以下であっても名称を問わずすべて賃金総額に算入する必要があります。
Q2:確定保険料が概算保険料より少なくて余った場合、どうなりますか?
A2:前年に多めに支払っていた過納分は、申告書上の計算において新年度の概算保険料から差し引く「充当(相殺)」が行われます。新年度の概算保険料よりも過納額の方が大きい場合や事業を廃止した場合は、「労働保険料・一般拠出金還付請求書(様式第8号)」を所轄労働局に提出することで、指定の金融機関口座へ現金で返金を受けられます。
Q3:提出期限である7月10日を1日でも過ぎてしまったらどうなりますか?
A3:期限を過ぎても窓口や電子申請での提出自体は可能ですが、延滞金や追徴金のリスクが発生します。期限後に自主的に速やかへ提出・納付を行えば追徴金を免除されるケースもありますが、労働基準監督署からの督促状を無視して職権で保険料を決定(認定決定)された場合は、保険料の10%の追徴金が確実に課されます。遅延に気づいた時点で直ちに提出手続きを行ってください。
Q4:従業員が急増した年度途中の増加概算保険料はいつまでに申告しますか?
A4:事業の拡大等によって見込賃金総額が当初申告の2倍を超え、かつ追加の保険料差額が13万円以上となることが確定した日から「30日以内」に提出・納付しなければなりません。この期日を逃すと増加概算の遅延扱いとなるため、急な人員増があった月は賃金台帳の再試算を迅速に行ってください。
まとめ:2026年度の手続きを万全に進めるための実務指針
労働保険の概算・増加概算・確定保険料申告は、単なる税金や社会保険の定期納付にとどまらず、従業員が安心して働けるセーフティネットを維持するための企業責務です。手続きの本質は「確定保険料の精緻な過去精算」と「概算保険料による未来の予算措置」の整合性にあります。
記入ミスを防ぐための賃金総額の厳格な切り分け、提出遅延を防ぐe-Gov電子申請の活用、そして急激な雇用増に伴う増加概算の基準把握。これら3つのポイントを体系的に押さえておくことで、無用な追徴金リスクを完全に遮断し、健全で強固な労務管理体制を確立できます。毎年のスケジュールを前倒しで管理し、確実な申告と納付を完遂してください。 (出典: 労働 保険 概算 増加 概算 確定 保険 料 申告 書(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
