配偶者控除とは?103万の壁の真実と損しない条件【2026年最新】
年末が近づくにつれてパートやアルバイトの現場で飛び交う「103万円を超えてしまうからシフトを減らしてほしい」という切実な声。長年、主婦層を中心に意識されてきた「税金の壁」ですが、その根幹にある「配偶者控除」の正確なルールを把握している人は決して多くありません。ネット上には「103万円を1円でも超えたら世帯の手取りがガクンと減って大損する」といった誤解や極端な情報が氾濫し、多くの働き手を不要な不安に陥れています。
2026年現在、基礎控除や給与所得控除をめぐる税制抜本改革の議論が急速に進展し、労働力不足にあえぐ日本社会において「年収の壁」のあり方は歴史的な転換点を迎えています。配偶者控除とはどのような仕組みなのか、超えると実際に家計に何が起きるのか。制度のからくりを解き明かし、損をしないための判断基準を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:配偶者控除は納税者の税負担を軽減する制度であり、配偶者の年収が103万円を超えても「配偶者特別控除」への移行により世帯手取りが急減することはない。
- 要点2:家計への本当の打撃は税金ではなく「社会保険の壁(106万円・130万円)」であり、ここに到達した際の手取り目減りこそが真の警戒ラインである。
- 要点3:2026年最新の税制改正論議により制度の枠組み自体が再編されつつあるため、壁に囚われて就労を制限するよりも中長期的なキャリアと世帯収入の最大化を見据える戦略が不可欠である。
【徹底解剖】配偶者控除とは?満額38万円控除の仕組みと扶養控除との違い
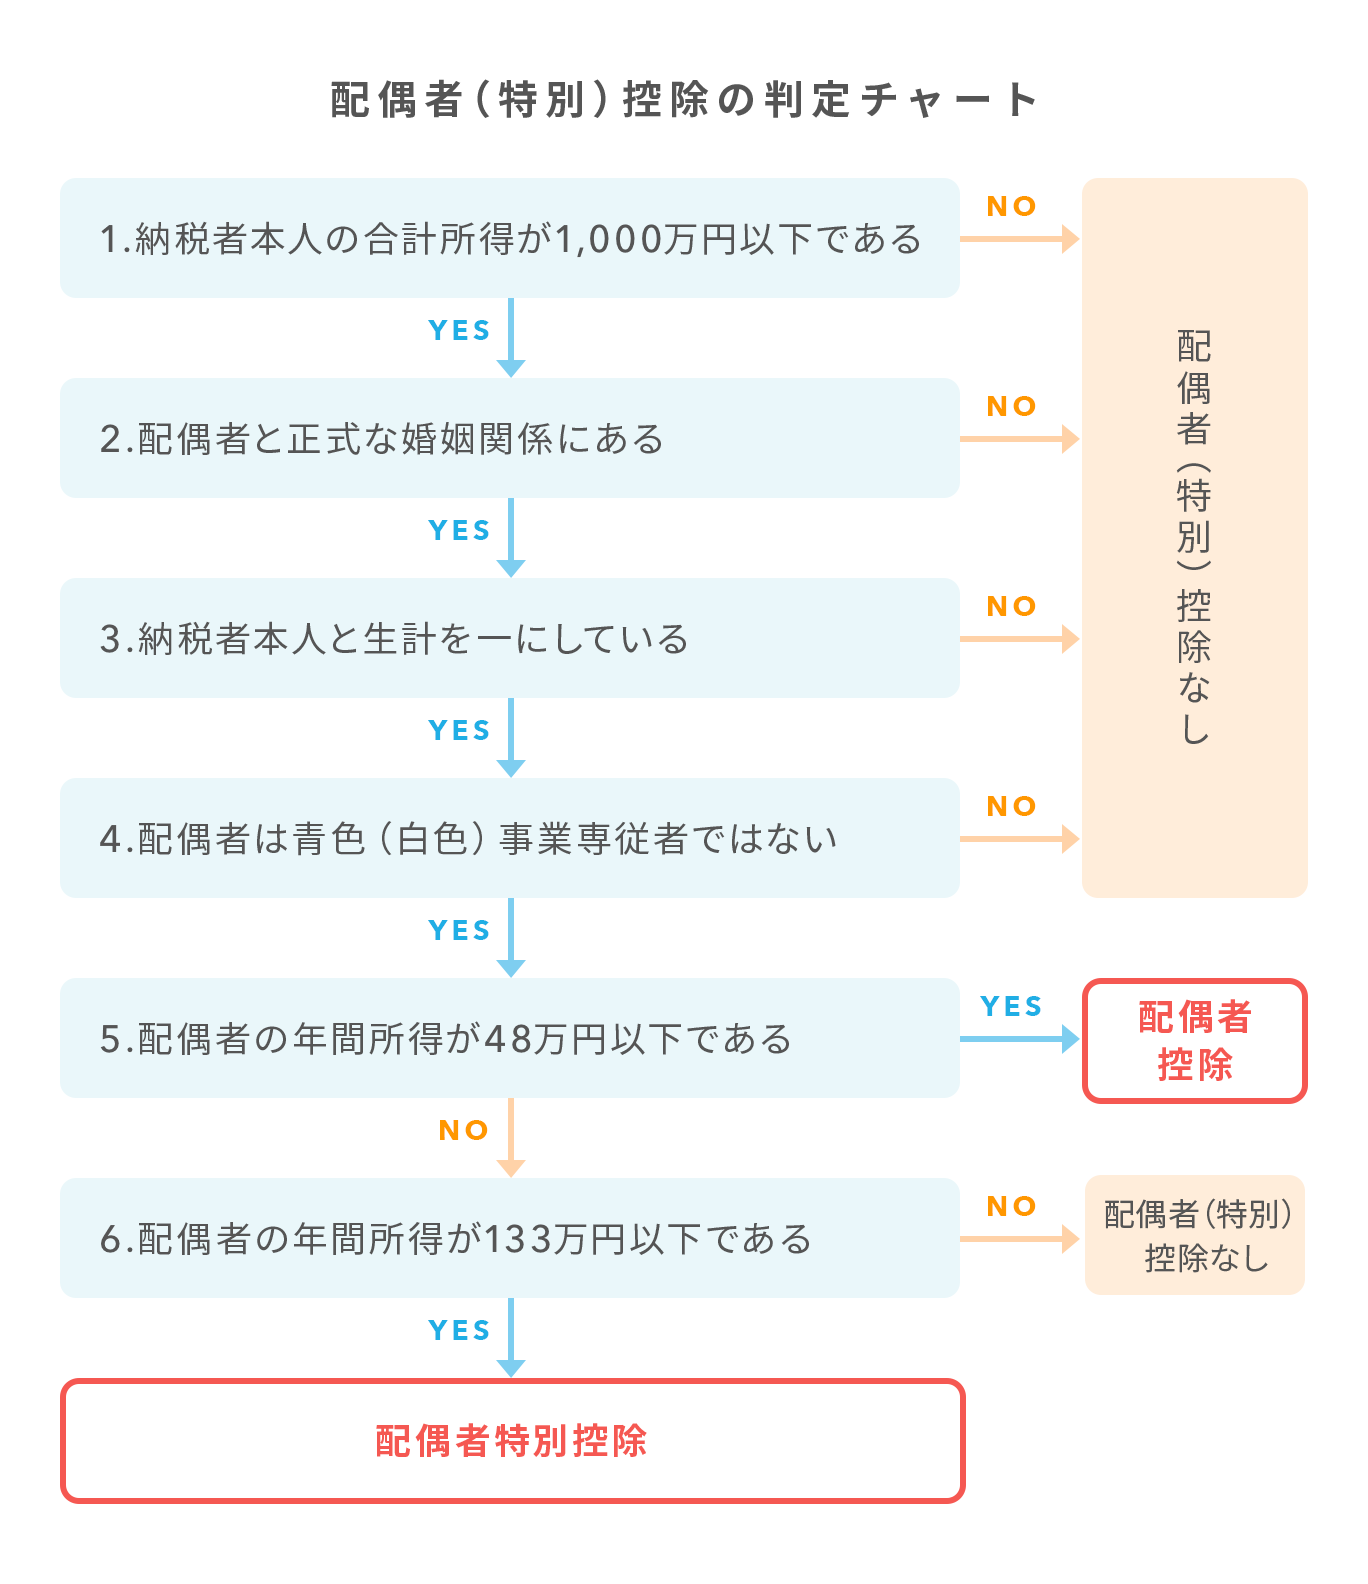
配偶者控除とは、納税者に所得税法上の控除対象となる配偶者がいる場合、納税者本人の課税所得から一定額を差し引くことで所得税および住民税の負担を軽減する制度です。現行制度において満額控除 38万円 要件(所得税38万円、住民税33万円)を満たすためには、配偶者側の年間の合計所得金額が48万円以下(給与収入のみの場合は給与所得控除55万円を差し引いて年収103万円以下)であることが絶対条件となります。
ここで混同されやすいのが扶養控除との違いです。どちらも「家族を養っていることに対する税制上の優遇」という点では共通していますが、法律上の適用対象と控除額の設計が明確に区別されています。扶養控除は、子どもや両親、兄弟姉妹など「配偶者以外の親族」を対象としており、扶養親族の年齢(特定扶養親族や老人扶養親族など)によって控除額が38万円から63万円まで細かく変動します。一方で配偶者控除は、婚姻関係にあるパートナーのみに特化して設計された優遇措置です。法的な婚姻関係が必須であり、内縁関係や事実婚ではいかに同居期間が長くとも適用されない点に留意しなければなりません。
さらに見落とされがちなのが、控除を受ける納税者(多くは世帯主である夫側)本人に課される厳格な所得制限 年収上限です。かつては夫の所得に関係なく一律に控除されていましたが、税制の公平性を図る名目で段階的な制限が設けられました。納税者本人の合計所得金額が900万円(給与年収換算で約1,095万円)を超えると控除額は段階的に縮小され、合計所得金額が1,000万円(給与年収約1,195万円超)を超えた時点で控除額はゼロになります。「妻の年収を103万円以内に抑えたのに、夫の給与が高いため控除を一切受けられなかった」という失敗談が後を絶たないのは、この所得制限が原因です。
103万の壁を超えると一体どうなる?配偶者特別控除との違いを完全整理
「妻のパート収入が103万円を超えた瞬間に、夫の税金が一気に跳ね上がって世帯手取りが減る」という言説は、税務の現場から見れば明確な誤りです。この誤解を解く鍵となるのが、配偶者控除のセーフティネットとして機能している「配偶者特別控除」の存在です。配偶者特別控除 違いを正しく理解すれば、103万円という数字に対する過度な恐怖心は氷解します。
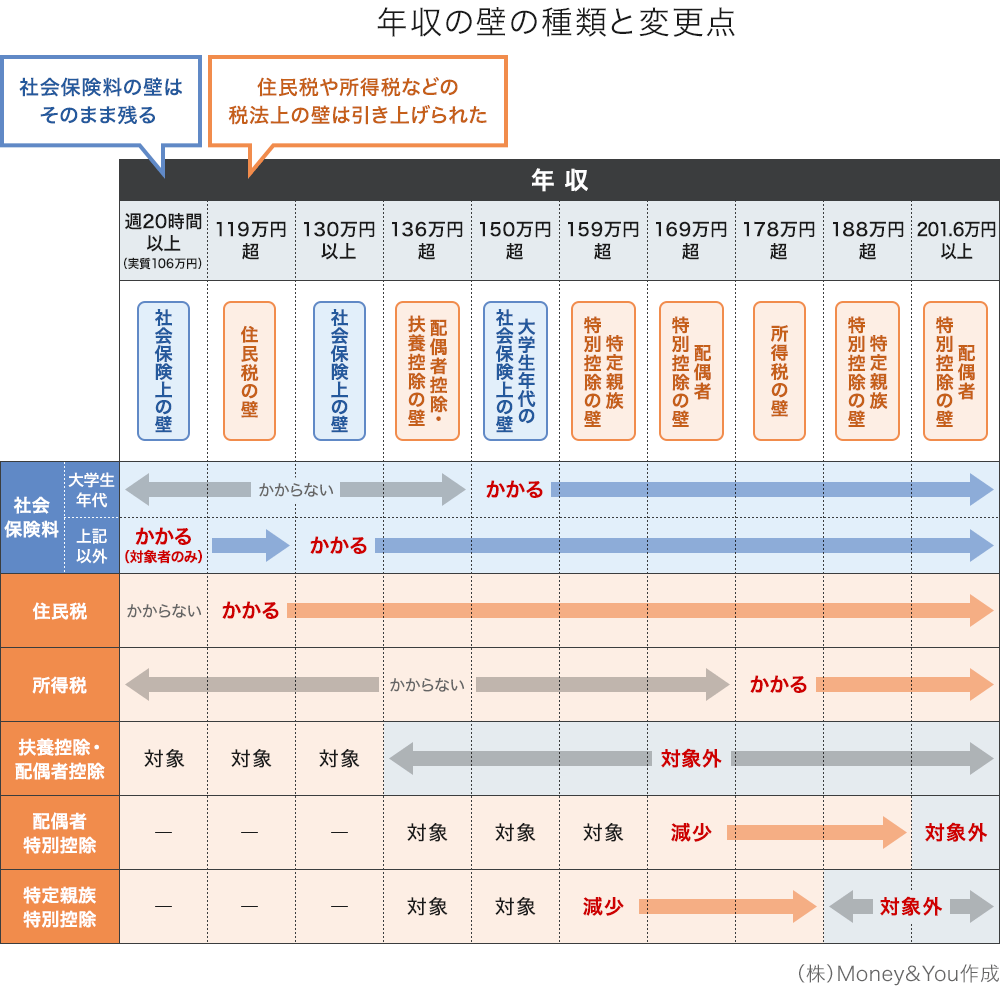
配偶者の年収が103万円を超えると、確かに本人の「配偶者控除」の適用からは外れます。しかし、年収が103万円超から201万6,000円未満の範囲に収まっていれば、代わりに配偶者特別控除が適用されます。特に150万円の壁 仕組みを紐解くと、妻の年収が103万円を超えても150万円以下であれば、納税者本人が受けられる控除額は配偶者控除と同じ満額38万円がそのまま維持されます。つまり、103万円を超えたからといって、夫の所得税や住民税が増額されることは制度上あり得ません。
150万円を超えた後も、控除額が突然ゼロになるわけではありません。年収201万6,000円に達するまで、配偶者の収入増加に応じて控除額が36万円、31万円、26万円と緩やかに逓減していくグラデーション構造が採られています。税制上は、妻が働いて得た給与の増加分が控除縮小による増税分を常に上回るよう緻密に計算されているため、「103万円を超えて働いたせいで手取りが逆転する」という現象は税制単体では発生しません。
ただし、配偶者本人に対する課税には注意が求められます。パート先で103万円を超えると、超えた部分に対して本人に所得税が課され始めます。また、所得税よりハードルが低い住民税 非課税限度額にも着目しなければなりません。多くの自治体(給与所得控除55万円+非課税限度額45万円)では、年収100万円を超えた時点で配偶者本人に住民税(均等割・所得割)が発生するため、「103万円未満なのに天引きが発生した」と驚くケースの正体は自治体の住民税課税にあります。
【実態検証】パート現場で囁かれる「働き損」の真実と当事者のリアルな告白
制度上は税金によって手取りが逆転しないにもかかわらず、なぜ大手スーパーや飲食チェーンの現場では、毎年秋口から冬にかけて苛烈なシフト調整が繰り返されるのでしょうか。都内の食品スーパーでパートタイマーとして働く40代女性は、疲弊した面持ちで現場の実情をこう吐露します。
「店長からは『103万を超えないように11月と12月は週2日に減らして』と指示されます。私自身も本当はもっと入って家計を助けたいのですが、周りのパート仲間からも『超えたら社会保険料で手取りが激減して損をするよ』と脅されるように言われ、結局シフトを削らざるを得ないのです」
この現場の混乱の元凶は、税金ではなく社会保険 106万円の壁 130万円の壁にあります。103万円や150万円という税金の壁を意識するあまり、多くの現場で税制と社会保険のルールが混同されています。手取りが実際に減少する現象の正体は、厚生年金や健康保険への加入義務による保険料負担です。
従業員数51人以上の企業で週20時間以上勤務し、月収8万8,000円(年収約106万円)以上などの条件を満たすと、配偶者は勤務先の社会保険への加入が義務付けられます。さらに企業規模に関係なく、年収130万円に達すると夫の健康保険の扶養から完全に外れ、自身で国民健康保険・国民年金、あるいは職場の社会保険料を納める義務が生じます。この社会保険料の天引き額は年間で約15万〜20万円規模に達するため、年収130万円直前で働いていた人が131万円になった途端、手取りが約15万円吹き飛ぶという「真の働き損」が引き起こされるのです。パート現場で囁かれる恐怖は、税制上の配偶者控除ではなく、この社会保険の崖から生じています。
【比較検証】年収の壁と手取りシミュレーション|税金・社保のボーダーライン一覧
複雑怪奇に入り組む「年収の壁」を整理するため、配偶者の年収水準に応じた各種制度の変動と世帯手取りへの影響を一覧化しました。以下の比較表は、配偶者がパート勤務、納税者(夫)の給与年収が600万円の典型的な給与所得世帯をモデルとした試算データに基づいています。
| 配偶者の年収基準 | 税制上の控除・本人の税金 | 社会保険上の扶養ステータス | 世帯手取りへの実質的影響 |
|---|---|---|---|
| 100万円以下 | 夫:配偶者控除(38万円)適用 妻:所得税・住民税ともに非課税 | 夫の社会保険の扶養内 (保険料自己負担ゼロ) | 稼いだ給与の全額がそのまま手取りとなり、世帯への税負担増も一切なし。 |
| 103万円の壁 | 夫:配偶者特別控除(満額38万)へ移行 妻:103万超から所得税が数千円発生 | 夫の社会保険の扶養内を維持 | 妻本人に数千円の税負担が出るが、夫の控除額は同額維持。世帯手取りは確実に増加。 |
| 106万円の壁 | 夫:配偶者特別控除(満額38万)を維持 妻:所得税・住民税が課税 | 特定適用事業所(51人以上)で勤務の場合、社会保険加入義務が発生 | 社保加入となった場合、年間約16万円の天引きが発生。一時的に手取りが前年を下回る。 |
| 130万円の壁 | 夫:配偶者特別控除(満額38万)を維持 妻:所得税・住民税が課税 | 企業規模不問で夫の扶養から完全除外 妻自身で社会保険料を全額負担 | 手取りの大幅な目減りが発生。この谷間を埋めるには年収155万〜160万円以上の就労が必要。 |
| 150万円の壁 | 夫:ここを超えると特別控除が段階的に逓減 妻:所得税・住民税が課税 | 自身で社会保険に加入中 | 夫の控除が徐々に縮小するが、逓減設計のため世帯全体の手取り総額は増え続ける。 |
| 201.6万円 | 夫:配偶者特別控除が完全にゼロとなる 妻:通常の課税就労 | 自身で社会保険に加入中 | 完全な共働き体制へ。税法上の配偶者優遇は消失するが、世帯手取りは最大化へ向かう。 |
上記の共働き 控除額シミュレーションが示す通り、103万円を超えても夫の税負担は増えません。世帯手取りが減少する実質的なトリガーは、自身が社会保険料を支払う義務が発生するタイミング(106万円または130万円)に完全に集約されています。この2つの制度的要因を峻別することが、損をしないマネープランの第一歩です。
一般に知られていない盲点とネットの誤解|企業の家族手当と申告書の書き方
税理士やFPが現場で直面する相談の中で、制度の理解不足以上に深刻な問題となっているのが「勤務先独自の家族手当(配偶者手当)」の失効リスクです。税金面では150万円まで満額控除が効くにもかかわらず、多くの日本企業はいまだに昭和時代の税法基準を引きずり、家族手当の支給要件を「配偶者の年収103万円以下」に据え置いています。
仮に夫の勤務先から月額1万5,000円(年間18万円)の配偶者手当が支給されていた場合、妻が103万円を数千円超えて働いたばかりに手当が全額支給停止になるケースが存在します。この場合、税制上のペナルティではなく会社の就業規則によって世帯手取りが年間十数万円吹き飛びます。「103万円を超えたら大損した」と語る人の多くは、税金ではなく会社の社内規定に足をすくわれているのが隠された真相です。
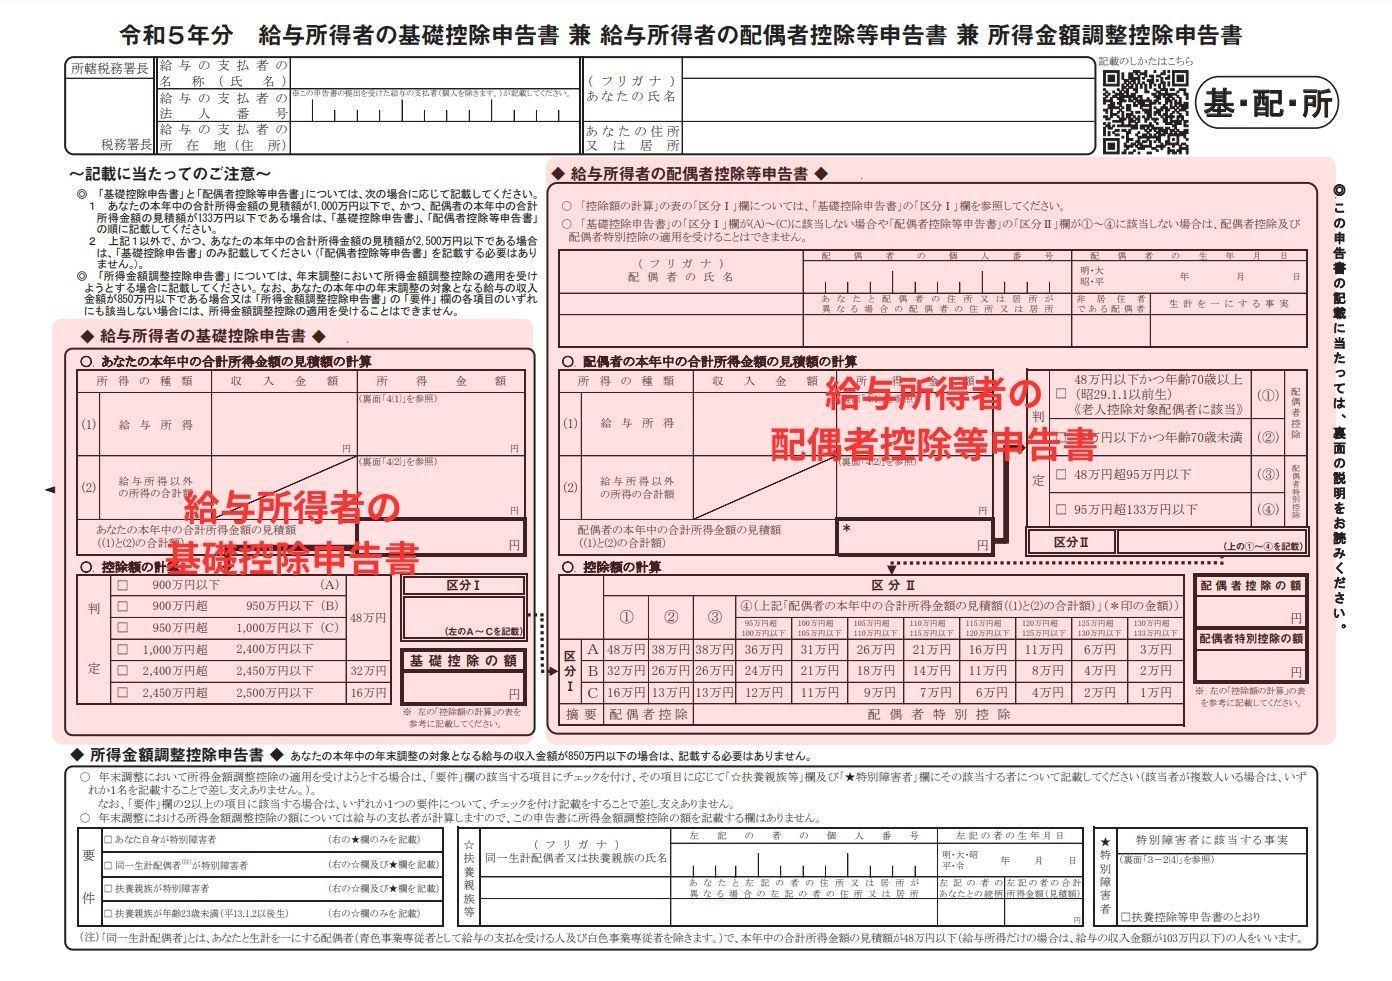
また、秋の風物詩である年末調整 配偶者控除申告書 書き方についても毎年多くの記載ミスが散見されます。正式名称「給与所得者の配偶者控除等申告書」は、納税者本人と配偶者それぞれの「年間所得の見積額」を計算してマトリクス表に照らし合わせる構造になっています。ここで最も多い誤謬が、手取り額を書いてしまったり、交通費(非課税通勤手当)を年収に合算してしまったりするミスです。
非課税扱いの通勤手当(月15万円まで)は給与年収の計算から完全に除外しなければなりません。交通費を含めて申告した結果、書類上の年収が103万円を超えてしまい、控除対象から自ら外れてしまうケースが後を絶ちません。自営業者やフリーランス、あるいは副業所得が20万円を超える給与所得者の場合は、年末調整ではなく翌年2月16日からの確定申告 適用条件に合致するため、確定申告書第一表および第二表の配偶者(特別)控除欄に正確な所得区分を自ら記入して申告を行う必要があります。
【プロの結論】昭和型「主婦前提モデル」の限界と2026年最新の税制改正動向
なぜ配偶者控除はここまで歪な構造を抱え、毎年のように労働現場を混乱に陥れているのでしょうか。その深層には、家族社会学が長年指摘してきた昭和中期の「性別役割分担意識」と「標準家族モデル(夫が企業戦士として外で稼ぎ、妻が専業主婦として家事育児を担う)」の遺制が存在します。1961年に導入された配偶者控除は、内助の功を労い、主婦層の生活基盤を安定させる政策的配慮から生まれました。しかし、共働き世帯が専業主婦世帯の2倍を優に超えた現代において、この制度は女性の就労抑制装置、すなわち「労働ブレーキ」として機能してしまっています。
政治の舞台でも地殻変動が起きています。2026年最新 税制改正動向において最大の焦点となっているのは、基礎控除や給与所得控除の基準引き上げ議論、いわゆる「103万円の壁の引き上げ論争」です。歴史的な物価高と深刻な人手不足に対応すべく、基礎控除の拡大とともに配偶者控除のあり方そのものが根本から見直されようとしています。財務省や厚生労働省の審議会資料でも、将来的には配偶者控除を抜本的に整理・縮小し、夫婦単位ではなく個人単位の課税へと完全にシフトさせるロードマップが現実味を帯びて議論されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
激変する制度の狭間で、私たちはどのように働き方を選択すべきなのでしょうか。世帯の経済的効用を最大化するための明確な判断基準を提示します。
▼「壁(年収制限)」を意識して抑えた働き方が向いている人
- 夫の勤務先から月額1万〜2万円以上の「配偶者手当」が支給されており、その条件が「妻の年収103万円以下」に厳格に設定されている世帯
- 未就学児の育児や親の介護など家庭内のケア労働の負荷が重く、週20時間以上の勤務増が肉体的・精神的なキャパシティを超えてしまう人
- 小規模事業所(従業員50人以下)勤務で「106万円の壁」の対象外であり、年間130万円未満を厳格にキープして夫の社会保険の恩恵を最大活用したい人
▼「壁」を完全に突き破り、稼ぐべき人
- 夫の勤務先に配偶者手当が存在しない、あるいは共働き手当に移行済みの世帯
- 将来受け取る自分自身の厚生年金額を増やし、万が一の離婚・死別・障害リスクに対する個人のセーフティネットを強固に構築したい人
- シフトの制限に追われて職場で引け目を感じる精神的ストレスから解放され、キャリアアップや時給アップを目指したい人
- 年間160万円以上の労働時間を確保できる見込みがあり、社会保険料の天引きを差し引いても世帯全体の手取りを確実に増やせる人
「控除を受けられる枠内で働くことがお得である」という固定観念は、制度の表面しか見ていない思考停止に他なりません。社会保険に加入して自ら保険料を支払うことは、目先の手取りを削る一方で、将来の老齢厚生年金の増額や、病気休業時の傷病手当金といった強力な保障を手に入れる投資でもあります。世帯のライフステージと長期的な資産形成を俯瞰した合理的な判断が求められます。
【配偶者控除とは】に関するよくある質問(FAQ)
Q1:妻がパート先で103万円を数千円超えてしまいました。夫の会社の年末調整でバレて追徴課税されますか?
A1:ペナルティや大損を心配する必要はありません。103万円を超えても150万円までは「配偶者特別控除」が適用され、夫が受けられる控除額は満額38万円のままで同額です。夫の税金が増えることはありません。ただし、年末調整の申告書には妻の正しい見積年収を記載する必要があります。虚偽の過少申告をした場合は後から税務署の照会により修正申告が必要になるため、正直に実際の収入額を記入して配偶者特別控除を申請してください。
Q2:夫が自営業(個人事業主)の場合、配偶者控除の扱いは会社員とどう違いますか?
A2:所得税・住民税の計算ロジック自体は会社員と同様で、妻の年間所得が48万円以下であれば夫の事業所得から38万円が控除されます。ただし決定的な違いとして、自営業の妻が「青色事業専従者給与」を受け取っている場合は、金額の多寡にかかわらず配偶者控除・配偶者特別控除の対象外となります。また、国民健康保険には会社員のような「扶養」の概念がなく世帯の所得に応じて保険料が計算されるため、社会保険面での壁の挙動も異なります。
Q3:2026年以降、税制改正で「103万円の壁」が引き上げられたら、パート主婦の手取りはすぐ増えますか?
A3:所得税の非課税枠が引き上げられれば配偶者本人の所得税負担は軽減されますが、それだけではパート現場の手取りが劇的に増えるとは限りません。手取りを大きく左右する「社会保険の加入要件(106万円・130万円)」が同時に見直されない限り、社会保険料の負担による手取り減少リスクは残るためです。税制の引き上げ幅だけでなく、厚生労働省が進める社会保険の適用拡大スケジュールをセットで注視する必要があります。
まとめ:制度の本質を見極め、世帯全体で最適な働き方を選択する
配偶者控除をめぐる議論の本質は、「いくらまでなら税金を取られないか」という目先の損得勘定ではありません。制度の設計を正しく読み解けば、103万円という数字は夫の増税を招く壁などではなく、配偶者特別控除へと滑らかにつながる単なる通過点に過ぎないことが理解できます。
家計を脅かす本質的なリスクは、税金ではなく社会保険の加入基準と勤務先独自の配偶者手当の有無です。これらの境界線を明確に切り分け、目先の数万円の非課税枠を守るために自らの労働力とキャリアの可能性を縛り付けるのか、それとも壁を大きく超えて自立した社会保障と高い世帯年収を勝ち取るのか。2026年の税制改革という時代の大きな転換期にある今、古い常識を捨て去り、家族にとって真に持続可能な働き方を主体的に選択する時が来ています。 (出典: 配偶 者 控除 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
