160万の壁とは?手取り逆転の真相と損しない働き方を徹底解剖
パートやアルバイトの労働現場で、いま最も切実な関心事として浮上しているのが「160万の壁」と呼ばれる現象です。物価高騰が家計を直撃するなか、「少しでも収入を増やしたい」と願う働き手がシフトを増やそうとした矢先、手取り額が大幅に目減りする落とし穴に直面しています。
これまで広く知られてきた税金の「103万円の壁」や、社会保険の「106万円」「130万円の壁」に加え、なぜ現場では「160万円」という数字が損益分岐点として語られるのでしょうか。本稿では、2026年時点の最新制度と取材データに基づき、手取りシミュレーションの真実や扶養から外れる条件、損をしないためのキャリア戦略を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「160万の壁」とは税金の壁ではなく、社会保険料負担によって生じる「手取り逆転(働き損)」を乗り越える実質的な損益分岐点を指す。
- 要点2:年収130万円直前で約125万円あった手取りは、社会保険加入で一時的に105万円前後へ急減し、以前の手取り水準を回復するには約160万円以上の年収が必要になる。
- 要点3:2026年の社会保険適用拡大の議論が進むなか、短期的な手取り減だけでなく、将来の厚生年金受給額や傷病手当金といった長期メリットを踏まえた判断が求められる。
【話題沸騰】「160万の壁」とは何なのか?103万・106万の壁との決定的違い
パートで働く多くの人々を悩ませている「160万の壁」とは、法律上の条文に直接明記された税制上の枠組みではありません。これは、社会保険料の負担によって生じる「手取り逆転現象」を解消するために必要な年収水準を指す現場発祥の実質的な境界線です。
世間には複数の「年収の壁」が存在し、混乱を招いています。まずはそれぞれの位置づけを明確に整理しておく必要があります。
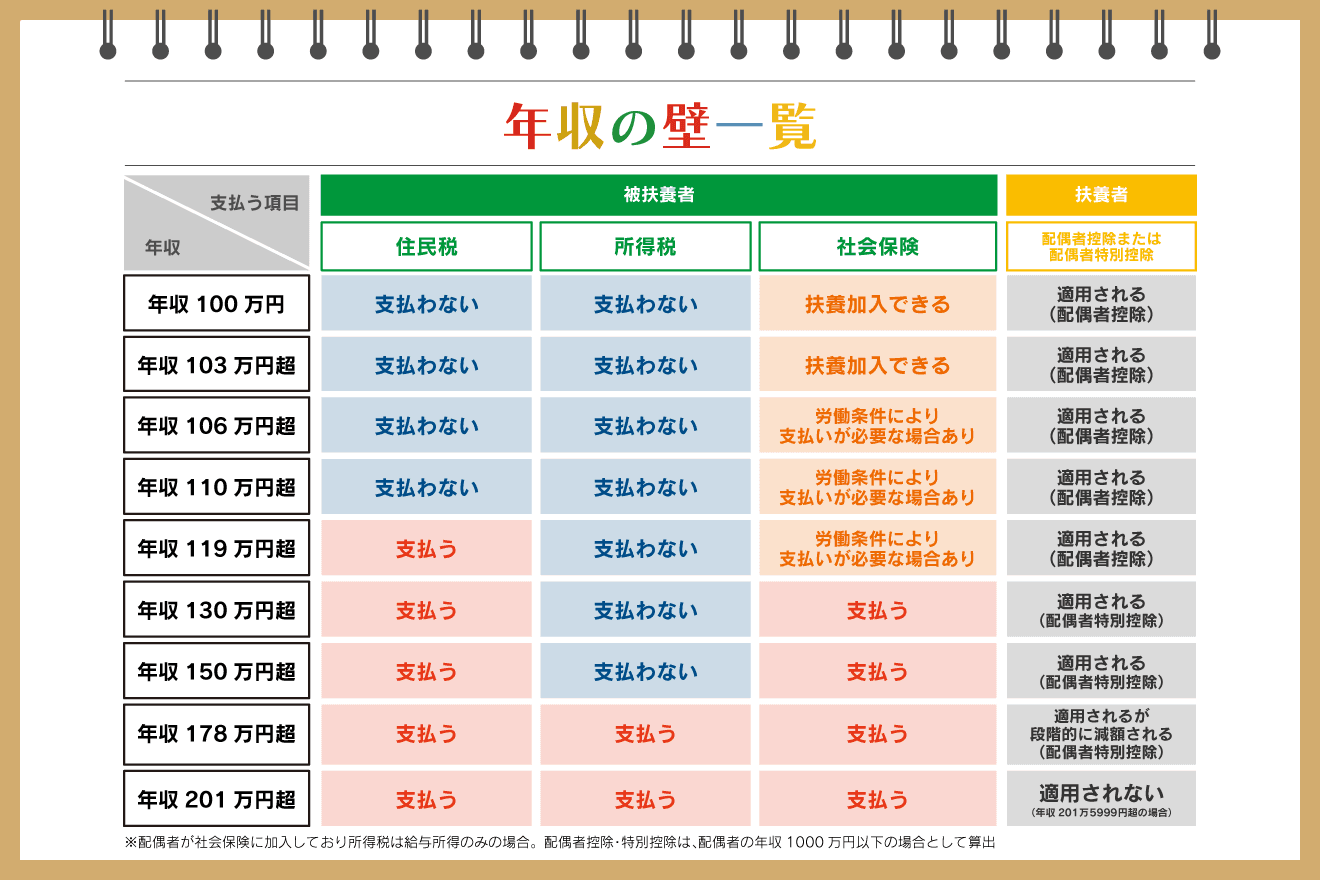
従来議論されてきた103万円の壁との違いから見てみましょう。103万円は、本人の所得税が発生し始めるライン(給与所得控除55万円+基礎控除48万円)であり、同時に世帯主の税額計算において配偶者控除(38万円控除)が全額適用される基準として定着してきました。これを超えても、かかる税金は当初わずか数千円から1万円程度であり、急激に手取りが激減することはありません。
一方、働き手を真に恐怖させているのが「社会保険の壁」です。従業員数などの条件を満たす企業で働く場合に適用される106万円の壁、そして企業の規模を問わずすべてのパートタイマーが配偶者の健康保険や年金の被扶養者から外れる130万円の壁です。
年収が130万円を超えた瞬間、自身で国民健康保険・国民年金、あるいは職場の健康保険・厚生年金に加入しなければならず、年間でおよそ20万〜25万円規模の社会保険料負担が一気に発生します。この結果、130万円直前まで働いていたときよりも手取りが十数万円以上も落ち込む「働き損」が生じるのです。
この激減した手取りを自力で取り戻し、130万円未満で抑えていたときと同等の手取り(約125万円)に再び到達するために稼がなければならない金額こそが、おおむね年収160万円前後のラインです。だからこそ現場では、「中途半端に140万円や150万円稼ぐくらいなら、一気に160万円を超えて働かなければ割に合わない」という悲鳴とともに、160万の壁が意識されています。
【手取り徹底シミュレーション】130万から160万で手取りはどう動くのか?
社会保険に加入すると、実際に手取りはどう変化するのでしょうか。配偶者(会社員)の扶養に入っているパート主婦(夫)が社会保険(健康保険・厚生年金・雇用保険)に自ら加入した場合の、年収ごとの試算データを作成しました。
住民税と所得税、さらに社会保険料を差し引いた実際の手取り額の推移は以下の通りです。
| 額面年収 | 社会保険料(概算) | 所得税・住民税(概算) | 手取り額(手取り率) | 編集部の分析・実質評価 |
|---|---|---|---|---|
| 129万円 | 約0円(扶養内) | 約3.7万円 | 約125.3万円(97%) | 扶養枠内での手取り最大化ゾーン。多くの人が抑えようとする上限。 |
| 135万円 | 約19.8万円 | 約2.6万円 | 約112.6万円(83%) | 【最大手取り減】129万時より労働時間は増えたのに手取りが約13万円激減。 |
| 150万円 | 約22.1万円 | 約3.8万円 | 約124.1万円(82%) | 年収150万円まで働いても、まだ129万円時点の手取り額に届かない。 |
| 160万円 | 約23.7万円 | 約5.0万円 | 約131.3万円(82%) | 【逆転の損益分岐点】ここでようやく129万時の手取り(125.3万)を超越する。 |
| 175万円 | 約25.9万円 | 約6.8万円 | 約142.3万円(81%) | 働いた時間分の恩恵を実感できるようになる「脱・壁」の安全圏。 |
試算データから明らかなように、年収130万円で扶養から外れると、社会保険料と税金が約22万円差し引かれ、手取りは112万円台まで急落します。そこからシフトを増やして年収150万円に達しても、手取りは約124万円にとどまり、年収129万円でセーブして働いていたときの手取り水準にすら届きません。
年収が約160万円に到達して初めて手取りが約131万円となり、129万円時点の手取りを名実ともに上回ります。この「130万円〜155万円ゾーン」に存在する深い手取りの谷こそが、現場で160万の壁と恐れられる構造の正体です。
さらに見逃せないのが配偶者特別控除の影響です。本人の年収が150万円を超えると、世帯主(夫側)が受けられる控除額(満額38万円)が年収に応じて36万円、31万円、26万円と段階的に縮小していきます。これにより世帯主側の税負担も数千円から1万円程度増加するため、世帯全体の手取りを考慮すると、実質的な分岐点はさらに160万円前後へと押し上げられる計算になります。
【実態検証】パート現場の悲鳴とネットの反応|「働き損」が生む歪み
制度上の数字だけでなく、現場の働き手たちはこの現実にどう向き合っているのでしょうか。SNSや大手相談コミュニティ、そしてスーパーや飲食店などのパート現場を取材すると、切実な証言が次々と聞こえてきます。
都内の食品スーパーで週4日勤務する40代女性は、自嘲気味にこう語りました。
「店長から『人手が足りないからもっとシフトに入ってほしい』と頼まれるのですが、時給1,200円で計算すると年間135万円くらいになってしまうんです。試算したら月々の手取りが2万円近く減るとわかり、愕然としました。年間で十数万円も手取りが減るのに、働く時間を増やすなんて家族にも納得してもらえません。結局、160万円以上稼ぐ覚悟がないなら『シフトを減らしてください』とお願いせざるを得ないのが現実です」
ネット上の反応でも、同様の怒りや諦めの声が渦巻いています。
- 「物価がこれだけ上がっているのに、働いたら手取りが減るってどんな罰ゲームなのか」
- 「130万円超えたら160万円まで突き抜けないと大赤字。でも家庭の都合でそこまで長時間働けない主婦はどうすればいいのか」
- 「会社の配偶者手当(月1万5,000円)も130万円で打ち切られるため、160万円どころか170万円稼がないと世帯収入がマイナスになる」
特に最後の指摘にある「企業の配偶者手当(家族手当)」は、見落とされがちな盲点です。厚生労働省の調査でも依然として多くの民間企業が年収103万円や130万円を基準に扶養手当を支給しており、これが打ち切られると世帯の手取り減はさらに拡大します。ネット上で「160万の壁は本当に厄介」と騒がれる背景には、公的保険料だけでなく企業独自の手当制度も絡み合っている実情があります。

噂の真偽を暴く|160万の壁で「扶養から外れる理由」と社会保険加入の裏側
なぜ年収が上がるとここまで手取りが削られるのか。その理由は、日本の社会保険加入条件の厳密さにあります。
年収130万円以上になると、原則として配偶者の健康保険(被扶養者)から完全に外れます。これは「年間収入が将来に向かって130万円以上見込まれる状態」を指し、月収ベースで約10万8,334円以上が連続すると扶養認定が取り消されます。これが「扶養から外れる理由」の根幹です。
しかし、ここで冷静に整理すべきは、社会保険料の支払いは「単なる掛け捨ての税金」ではないという事実です。目先の手取りだけを見れば「働き損」に見えますが、中長期的なメリットとデメリットを比較すると景色が変わってきます。
社会保険加入による決定的な3大メリット
- 将来の年金受給額が手厚くなる:国民年金(基礎年金)に加えて厚生年金が上乗せ支給されます。月収13万〜14万円(年収約160万円)で10年間厚生年金に加入し続けた場合、将来受け取れる年金額は生涯で年額約8万〜9万円上乗せされます。
- 病気やケガの際の休業補償(傷病手当金):配偶者の扶養に入っている第3号被保険者にはない権利です。自身が病気やケガで連続して3日以上働けなくなった場合、通算1年6か月にわたり給与の約3分の2が支給されます。
- 万が一の障害厚生年金の対象:重い障害を負った際、国民年金の障害基礎年金より保障範囲が広く、軽度の障害でも支給される障害厚生年金の対象となります。
目先の手取りは一時的に減少し、160万円付近まで働かないと元は取れません。しかし、健康リスクへの備えや老後の自立した年金権を確保できるという観点では、手取り額以上の資産的価値を積み立てている側面がある点も見逃せません。
【2026年最新動向】社会保険適用拡大と税制改正の潮流が変える労働現場
2026年を迎えた現在、年収の壁を巡る環境は過去数年で最も激しい変革期を迎えています。年収の壁 税制改正の経緯と社会保険の最新動向を振り返ると、政策のベクトルは完全に「扶養の縮小」と「全労働者の社会保険加入」へと向かっています。
2024年10月には、従業員数51人以上の企業で働く週20時間以上のパート労働者に対する社会保険適用拡大が完了しました。さらに政府は、企業規模要件(50人以下企業への適用)の完全撤廃や、短時間労働者への包括的な適用拡大に向けた制度設計を加速させています。
国が時限措置として導入した「年収の壁・支援強化パッケージ」(社会保険適用促進手当の支給やキャリアアップ助成金)によって、企業側が手取り減を補填する動きも見られます。しかし、これはあくまで激変緩和のための暫定措置に過ぎず、根本的な解決策ではありません。
さらに、いわゆる「103万円の壁」の引き上げ論争をはじめとする税制改正議論が国会で活発化した結果、所得税の基礎控除引き上げや給与所得控除の見直しが進められていますが、社会保険制度とは管轄が異なります。所得税の壁がいくら引き上げられようと、社会保険料の壁が存在する限り、手取り逆転という構造的課題は解消されないのです。

【プロの結論】昭和型主婦モデルの制度疲労と「進むべき道」の判断基準
なぜこれほどまでに「160万の壁」が人々の頭を悩ませるのか。家族社会学の観点から見れば、これは高度経済成長期に設計された「夫が外で働き、妻が専業主婦または扶養内パートで家事・育児を一手に担う」という昭和型世帯モデルの制度疲労に他なりません。
第3号被保険者制度や配偶者控除は、かつて妻を内助の功として支えるための優遇策でした。しかし共働きが標準となり、物価高が家計を圧迫する現在では、この優遇策が皮肉にも「女性の就労時間を無理やり制限させる足かせ」として機能してしまっています。
世帯内の健全な自立や心理的バウンダリー(境界線)の観点からも、「夫の扶養から外れるのが怖い」という依存構造を脱し、自らの労働価値を最大化できるかどうかが問われています。現場の状況を踏まえた判断基準は以下の通りです。
160万円以上を目指して「突き抜けて働くべき」人
- キャリア形成や将来の自立を重視する人:長期的に厚生年金を増やし、万が一の離婚や配偶者の死亡・病気時にも自立できる生活防衛力を備えたい場合。
- 勤務先で週30時間以上のシフトに入れる人:時給の上昇トレンドを活かし、年収170万〜180万円以上まで稼ぎを伸ばせる環境がある場合。
- 配偶者の勤め先に「配偶者手当」がない、または少額な人:手当打ち切りによる追加の手取り減リスクがないため、働けば働くだけ世帯年収が増加します。
扶養内(130万円未満)に「意図して留まるべき」人
- 育児・介護などで勤務時間の延長が物理的に不可能な人:週の労働時間を増やせず、年収が135万〜150万円にとどまってしまう場合は、明確な「働き損ゾーン」に陥るため、129万円以下にコントロールする方が合理的です。
- 世帯主の勤務先から多額の「配偶者手当」が支給されている人:手当が月2万〜3万円規模である場合、それを相殺して手取りを増やすには年収180万〜190万円以上の壁を越える必要があり、慎重な計算が不可欠です。
【160万の壁】に関するよくある質問(FAQ)
Q1:年収160万円で働いた場合、実際の手取りはいくらになりますか?
A1:お住まいの自治体や加入する健康保険組合によって多少前後しますが、社会保険料(健康保険・厚生年金・雇用保険)で約23万〜24万円、住民税と所得税で約5万円が差し引かれ、実際の手取り額はおよそ131万〜132万円程度となります。年収129万円で扶養内に留まっていたときの手取り(約125万円)をようやく数万円上回る計算です。
Q2:160万円を超えると、夫の税金が一気に跳ね上がるというのは本当ですか?
A2:誤解です。税制上の「配偶者特別控除」は、妻の年収が150万円を超えると段階的に減額されていきますが、急激に控除がゼロになるわけではありません。年収160万円時点では控除額が38万円から31万円へと7万円減少する程度であり、夫の所得税率にもよりますが、世帯主側の税負担増は年間数千円〜1万数千円程度にとどまります。
Q3:160万円を目指す場合、社会保険の加入手続きは自分でやる必要がありますか?
A3:勤務先を通じて手続きを行います。雇用契約の週所定労働時間が正社員の4分の3以上(または特定適用事業所で週20時間以上)となる場合、勤務先が健康保険・厚生年金の被保険者資格取得届を日本年金機構に提出します。同時に、配偶者の勤務先へ「被扶養者異動届」を提出して扶養から外れる手続きを行う必要があります。
まとめ:今後の動向と失敗しないための判断基準
「160万の壁」は、制度の狭間で生じる手取りの谷を乗り越えるための現実的な関門です。年収130万円を超えた直後は、社会保険料の負担によって一時的に手取りが落ち込みますが、160万円を超えて労働時間を増やしていけば、手取り額は確実に増加基調へと転じます。
目先の手取り額だけを見てシフトを抑え続けるのか、それとも厚生年金の加入や自身のキャリアアップを見据えて160万円、さらには180万円以上へと突き抜けるのか。自身のライフステージや家庭の事情、そして会社の各種手当の規程を正確に照らし合わせながら、後悔のない選択を組み立てることが肝要です。 (出典: 160 万 の 壁(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
