領収書とは?レシートとの違いやインボイス下の2026年最新ルール
ビジネスの現場から日常の買い物まで、お金が動く場所で必ずやり取りされる「領収書」。金銭の支払いを法的に証明する証憑書類として当たり前のように扱われていますが、インボイス制度(適格請求書等保存方式)が社会に定着し、電子帳簿保存法への完全移行が進んだ2026年現在、その実務と現場のルールはかつてない激変期を迎えています。
「手書きの領収書でなければ経費で落とせない」「宛名は『上様』でも通用する」といった昭和・平成の商慣習を漫然と踏襲している企業や個人事業主は、税務調査での経費否認や仕入税額控除の剥奪という極めて重いペナルティに直面しかねません。紙からデジタルへとシフトが進む中、領収書が持つ法的な役割、レシートとの決定的な証拠力の差、そして知らないと痛手を負う最新の保管義務まで、徹底取材をもとにその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書は金銭の授受を証明する法的証憑であり、民法第486条により金銭を支払った弁済者は受取証書の交付を請求できる法的な権利を持ちます。
- 要点2:インボイス制度下では「手書き領収書」よりも品名・税率・事業者登録番号が印字された「レシート」の方が証拠能力が高く、宛名なしや「お品代」記載は税務否認の重大リスクとなります。
- 要点3:電子帳簿保存法のスキャナ保存や国税庁が定める法人最長10年・原則7年の保管期間を遵守し、5万円以上の紙発行時の収入印紙税対応など2026年の実務基準を押さえることが不可欠です。
領収書とはどんな役割を持つ書類?レシートとの決定的な違いと発行義務の真相
領収書とは、商取引において代金の支払いと受け取りが完了した事実を直接証明するために、金銭を受け取った側が発行する「証憑(しょうひょう)書類」です。企業会計や確定申告における経費精算の根拠となるだけでなく、民事取引における過失弁済や代金の二重請求を防止する防御壁としての役割を果たします。
法律上の観点から見ると、領収書発行義務の法的な理由は民法第486条に明記されています。同条は「弁済をした者は、弁済を受領した者に対して、受取証書の交付を請求することができる」と規定しており、代金を支払った側は相手方に対して領収書(受取証書)の発行を法的に要求する権利を有しています。代金の受取側が正当な理由なくこれに応じない場合、支払側は領収書が交付されるまで支払いを拒絶する「同時履行の抗弁権」を行使することすら認められています。
現場で最も頻繁に議論されるのが「領収書とレシートの違い」です。かつては「宛名が手書きされた領収書こそが正式な書類」と信じられていましたが、現代の税務においてその序列は完全に逆転しています。レシートは機械で印字されるため改ざんが難しく、購入した品目、単価、数量、適用税率が1行ずつ詳細に記録されます。一方、従来の手書き領収書は宛名や但し書きが包括的になりがちで、証拠能力としては脆弱とみなされるケースが増加しています。
| 項目 | 手書きの領収書 | 機械印字のレシート | 編集部の見解・実務評価 |
|---|---|---|---|
| 記載内容の詳密さ | 総額のみ、「お品代」等で要約 | 品目名、単価、税率別の内訳 | 税務調査ではレシートの内訳が圧倒的に有利 |
| 宛名の有無 | 支払者の会社名・氏名を明記 | 原則として宛名なし | 宛名がなくてもインボイスの要件を満たせば有効 |
| 改ざん耐性 | 筆跡加筆・偽造のリスクが残る | レジ印字のため不正が困難 | 手書きは架空経費計上を疑われやすい温床 |
| 印紙税(5万円以上) | 紙発行なら200円以上の収入印紙が必要 | 売上受領証として印紙貼付が必要 | 電子データ(PDFやWeb発行)なら非課税 |
| 税務上の証拠能力 | 但し書きが曖昧だと否認リスク大 | 税務調査官への説明が極めて容易 | 現在の経理実務ではレシート添付が標準 |

【実態検証】「手書き至上主義」の崩壊|経費精算と税務調査の現場で見えたリアル
都内中堅メーカーの経理部長(50代)は、近年の現場の変化についてこう証言します。「かつては営業マンが飲食代や手土産代を精算する際、『手書きの領収書でないと会社が出してくれない』と頑なにレジで手書きを要求していましたが、今は真逆です。経理部から『品目が分からない手書き領収書は受け付けない。レシートをそのまま提出しろ』と厳命しています」。
ネット上のコミュニティやSNS上でも、「店員の手を止めさせてまで手書き領収書をもらったのに、社内経理で『何を買ったかわからないから内訳レシートを再提出して』と突き返された」という嘆きが後を絶ちません。この摩擦の背景にあるのが、経費精算と税務調査の真相です。
元国税調査官への取材によると、税務調査において調査官が真っ先に目を光らせるのは、まさに「手書きでまとめられた領収書」の束です。調査官が疑うのは私的流用と架空計上であり、「お品代」と書かれた領収書は、業務に関係のない私物(高級家電、家庭用食材、私的な書籍など)の購入を隠蔽する典型的な手口として警戒されます。一方で、商品名が完全に印字されたレシートであれば、事業関連性を一目で立証できるため、調査官からの質問攻めに遭う時間を最小限に抑えられます。形式的な手書き書類を崇拝する時代は、名実ともに終焉を迎えています。
【インボイス制度と2026年最新ルール】適格簡易請求書の記載要件と領収書再発行の壁
2023年10月のインボイス制度施行から時を経て、事業者が発行・受領する領収書には厳密な記載ルールが課されています。領収書インボイス制度対応において、買手側が消費税の仕入税額控除を適用するためには、その書面が「適格請求書(インボイス)」または「適格簡易請求書(簡易インボイス)」の要件を完全に満たしていなければなりません。
飲食業、小売業、タクシー業、写真業、旅行業など、不特定多数の顧客に対して商品やサービスを提供する業種では、通常インボイスに代えて適格簡易請求書の記載要件を満たした領収書・レシートの交付が認められています。その必須記載項目は以下の5点です。
- 適格請求書発行事業者の氏名または名称、および「T+数字13桁」の登録番号
- 課税資産の譲渡等を行った年月日(取引日時)
- 取引内容(資産または役務の内容、軽減税率の対象である旨)
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 税率ごとに区分した消費税額等、または適用税率
特筆すべきは、適格簡易請求書においては「書類の交付を受ける事業者の氏名または名称(宛名)」の記載が法的に免除されている点です。つまり、コンビニや飲食店、タクシーのレシートに会社の名前が入っていなくても、上記の要件さえ印字されていれば、仕入税額控除の証拠として法的に完全に通用します。
また、実務で頻発するトラブルが領収書再発行できない理由です。紛失した利用客が「もう一度発行してほしい」と店舗に詰め寄る光景が見られますが、発行側はこれを断るのが原則です。民法上の受取証書交付義務は弁済時に一度果たせば終了する上、再発行を行うと「同一の支払いで2枚の領収書が存在する」ことになり、架空経費の計上や印紙税の二重課税リスク、さらには共謀による不正受還付に問われる危険があるからです。やむを得ず再発行に応じる場合でも、「再発行」と大きく赤字で明記し、初回発行の番号を控えるなどの厳格な内部統制が求められます。
知らなきゃ大損する税務マナー|領収書収入印紙5万円以上の壁と正しい但し書き
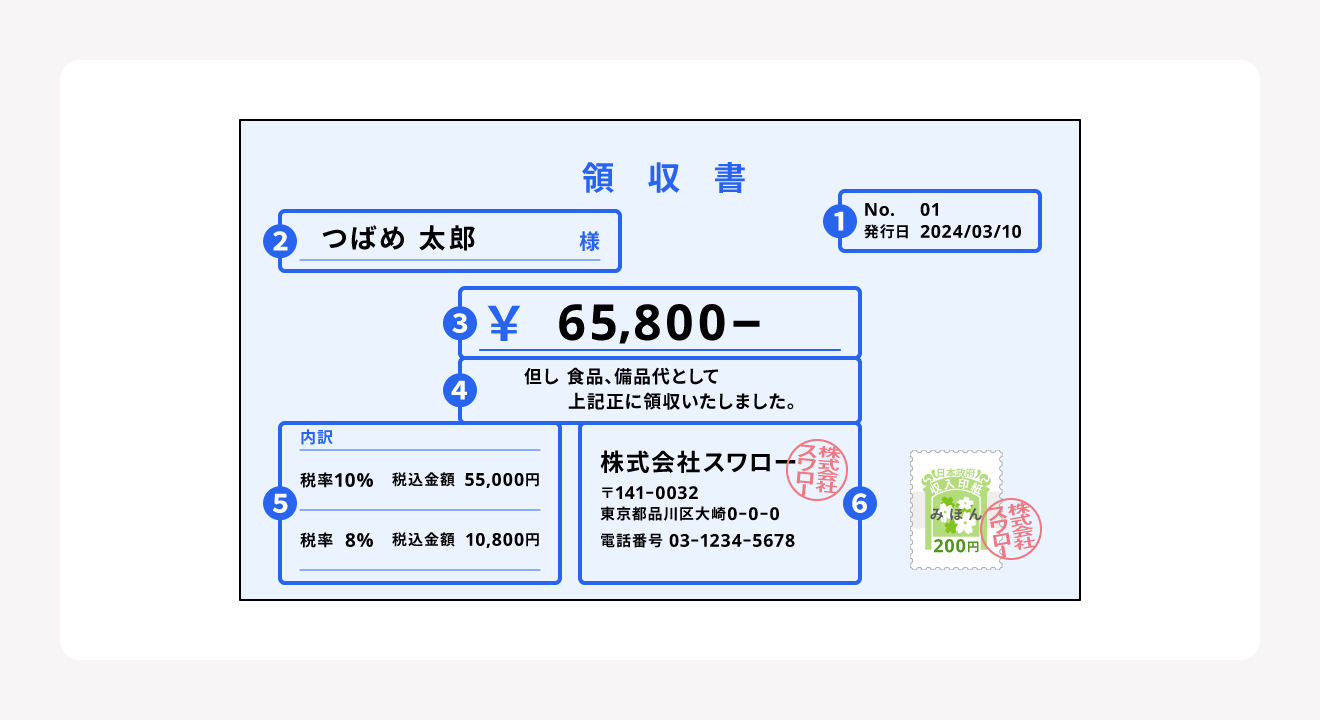
領収書を正しく発行・受領するためには、伝統的な商習慣と法規が交錯するマナーを理解しておく必要があります。まず作成者が徹底すべき領収書の書き方とマナーとして、金額の改ざんを防ぐためのルールが存在します。金額の先頭に「¥」や「金」、末尾に「-」や「※」を付け、3桁ごとにカンマを入れるのは、後から数字を書き足される不正を防ぐための実用的な防衛策です。
次に、金銭トラブルの火種になりやすいのが領収書収入印紙5万円以上の貼付義務です。印紙税法に基づき、記載された受取金額が「5万円以上」の紙の領収書(売上代金に係る受取書)には、原則として200円の収入印紙を貼り、消印を押さなければなりません。この基準に関して、現場が見落としがちな重要ポイントが2つあります。
第1に、消費税抜きの価格判定です。領収書上に「税込53,900円(うち消費税額等4,900円)」と消費税額が明記されている場合、記載金額は税抜本体価格の49,000円として扱われるため、印紙の貼付は不要となります。消費税額の内訳を記載せずに「53,900円」とだけ書いた場合は5万円を超えたとみなされ、印紙税が課されるため注意が必要です。
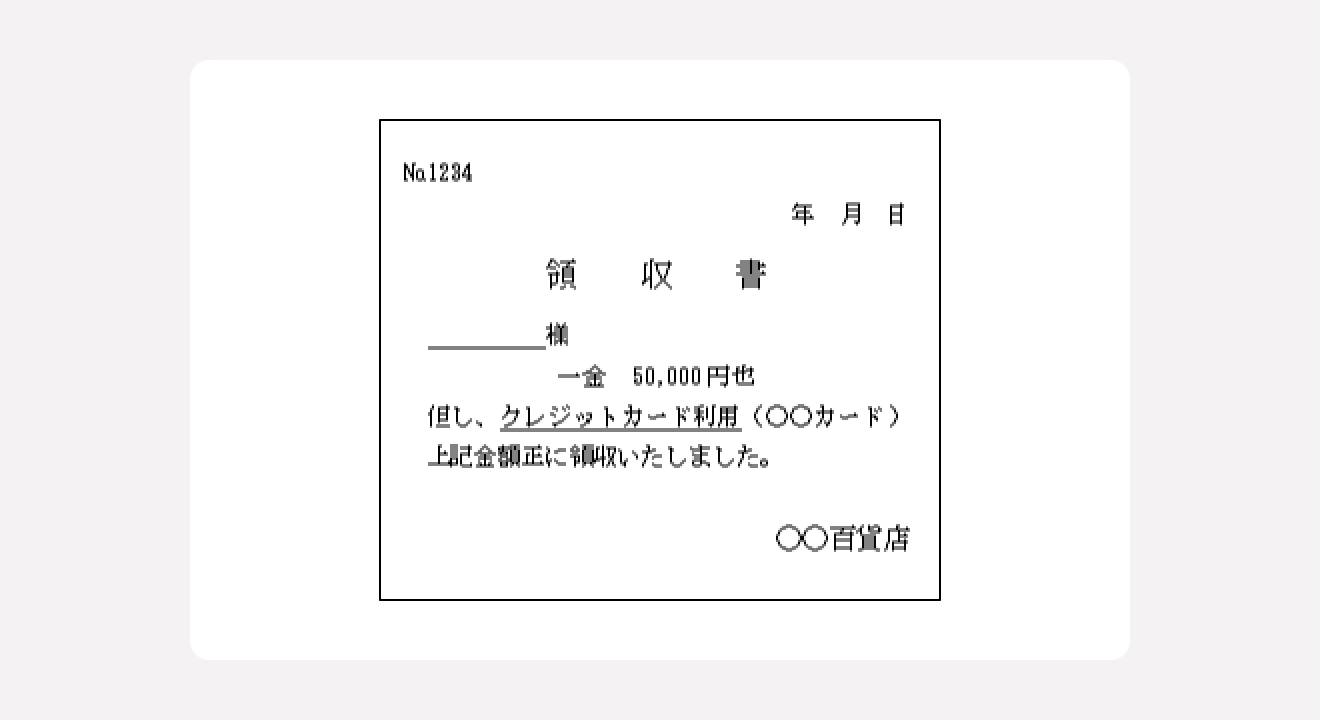
第2に、キャッシュレス決済の特例です。クレジットカードや電子マネーで決済した場合、金銭の直接的な授受は発生しておらず信用取引となるため、領収書に「クレジットカード利用」などと決済手段を明記すれば、記載金額が5万円を超えていても印紙税は非課税となります。さらに、領収書をPDFやメール添付などの電子データで発行した場合も、紙の文書ではないため金額にかかわらず印紙税は発生しません。
そして受領側が死守すべきは、領収書但し書きの正しい書き方と領収書宛名なしのリスクです。「お品代」という表記は、実質的に記載がないことと同義とみなされます。「書籍代(『〇〇』購入代)」「クライアントとの会食代(参加者3名)」のように、支出の客観的な使途が第三者にも分かる形で記載を求めるのが鉄則です。宛名についても、宛名なしや「上様」表記は、簡易インボイスが認められる特定業種を除き、原則として税務調査で私的支出を疑われる致命的な脆弱性となります。
一般に知られていない盲点とネットの誤解|国税庁領収書保管期間7年と電帳法スキャナ保存の真実
ネット上の情報では「領収書はとりあえず7年間保管しておけば安心」という言説が散見されますが、これは半分正しく、半分は危険な誤解です。国税庁領収書保管期間7年という基準はあくまで原則論であり、法人の財務状況や個人事業主の区分によって法律上の年数は細かく分岐しています。
法人税法において、法人の領収書(帳簿書類)の保管期間は原則7年間ですが、「青色申告書を提出した事業年度で欠損金(赤字)が生じた年度」については、最長10年間の保存が義務付けられています。将来の黒字と相殺して税金を圧縮する「欠損金の繰越控除」の適用を受けるためには、10年前の領収書であっても国税当局から提示を求められた際に提示できなければなりません。一方、個人事業主の場合は、青色申告で原則7年間、白色申告や前々年の事業所得が300万円以下の場合は5年間に緩和されるケースもありますが、実務上は一律7年(法人は10年)として管理するのが安全基準です。
また、2024年の猶予期間終了を経て完全義務化された電子帳簿保存法スキャナ保存のルールについても、現場での誤解が絶えません。「スマホで撮影したら、原本の紙はすぐにシュレッダーにかけてよいのか」という疑問に対し、結論から言えば、一定の要件を満たせば即座の破棄が可能です。
ただし、紙を破棄するためには「解像度200dpi以上」「カラー画像(赤・緑・青各256階調以上)」「取引情報の入力(日付・金額・取引先による検索機能の確保)」「最長約70日以内のタイムスタンプ付与または改ざん防止システムへの保存」という厳格な要件をクリアしなければなりません。これらの要件を社内規程で担保できていない状態で紙を廃棄してしまうと、税務調査時に「帳簿書類が存在しない」と判断され、青色申告の承認取り消しや重加算税のリスクに晒されます。
【プロの結論】経理・フリーランスが実践すべき判断基準とコンプライアンス防衛策
社会心理学や組織統制の観点から見ると、領収書の扱いはその組織が持つ「コンプライアンスに対する心理的バウンダリー(境界線)」を如実に反映します。「少額だから適当でいい」「上様で処理しておけば波風が立たない」という甘えは、組織内に私的流用の土壌を育て、やがて大規模な不正会計や脱税へと発展する引き金になります。2026年のビジネスシーンを生き抜くために、以下の明確な判断基準を組織に導入することを推奨します。
- 機械印字レシートを選ぶべき人・場面:飲食、日用品購入、タクシー移動、消耗品調達など。内訳が明確に印字されるため、税務上の安全性は手書き領収書を圧倒します。
- 手書き領収書を要求すべき例外的な場面:高額な慶弔費、レジシステムのない小規模な個人商店、宛名を指定しなければ社内監査を通過できない特殊な稟議決済など。その際も「但し書きの具体化」と「宛名の会社名フルネーム」を絶対に妥協してはなりません。
- 紙保存を避けてデジタル化を徹底すべき事業者:月間の取引件数が50件を超える中小企業およびフリーランス。クラウド会計ソフトと連携したスキャナ保存へ完全に移行することで、保管コストの削減とインボイス突合の自動化を実現すべきです。
【領収書とは】に関するよくある質問(FAQ)
Q1:レシートがあれば手書きの領収書はもらわなくても経費精算できますか?
A1:完全に精算可能です。それどころか、購入品目ごとの明細や適用税率が印字されているレシートの方が、税務調査における証拠能力は手書き領収書よりも高くなります。インボイス制度の要件(登録番号、税率区分ごとの消費税額等)が記載されていれば、会社経理でも法的に問題なく受領されます。
Q2:宛名が「上様」や空欄の手書き領収書は、税務調査で無効になりますか?
A2:直ちに無効になるとは限りませんが、税務調査官から私的利用を疑われる重大なリスク要因となります。なお、小売業や飲食店、タクシーなどの「適格簡易請求書」が認められる業種を除き、インボイスとして仕入税額控除を受けるためには交付を受ける事業者の氏名・名称の記載が原則必須です。宛名は必ず正式な社名・屋号で記載してもらってください。
Q3:領収書を紛失してしまった場合、再発行してもらえない時はどうすればいいですか?
A3:出金伝票を作成し、取引の日時、相手先の名称、購入内容、支払金額を克明に記録することで、帳簿上の代替証拠として機能させることができます。併せてクレジットカードの利用明細書、銀行振込の受領書、注文確認メールなどを添付することで、税務調査官に対する事実証明の確度を高めることが可能です。
Q4:クレジットカードで支払った場合でも、領収書の発行を請求できますか?
A4:販売者側に民法上の発行義務はありません。クレジットカード決済は信販会社を通じた信用取引であり、店舗とその場で現金の授受が発生していないためです。店舗側のサービスとして発行される場合もありますが、その際は「クレジットカード利用」と明記されるのが通例であり、印紙税の対象外となります。税務上はカードの利用明細書とレシートをセットで保管するのが基本です。
まとめ:2026年の領収書管理は「透明性とデジタル整合性」が勝敗を分ける
かつて「形式的な紙の証拠」として扱われていた領収書は、インボイス制度の成熟と電子帳簿保存法という二大税制改革を経て、「取引の実態とデジタルデータの完全な一致を証明するキーパーソン」へとその姿を変えました。手書きの風習にすがる曖昧な処理は、もはや組織にとってリスクでしかありません。
日々の支払いでレシートの記載内容を確認し、5万円以上の紙文書には印紙税のルールを適用し、クラウド基盤上で法令に即した保管を徹底すること。この当たり前の透明性を積み重ねることこそが、税務調査の脅威から事業と信頼を守り抜く最大の防壁となります。 (出典: 領収 書 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
