借用書の書き方完全版!無効を防ぐ必須項目と法的効力の全真実【2026】
友人や親族、あるいはビジネスの知人から「まとまったお金を貸してほしい」と頼まれたとき、多くの人が直面するのが借用書の作成という壁です。親しい間柄であればあるほど「書面を交わすのは相手を信用していないようで気が引ける」と躊躇しがちですが、金銭トラブルの現場を取材すると、曖昧な口約束や不備だらけのメモ書きが原因で人間関係が破綻し、最終的に資金も回収できなくなった悲痛な叫びが後を絶ちません。
2026年現在の法実務において、金銭の貸し借りを証明し、万が一の事態から自らの権利を守るためには、法的に隙のない書面を整えることが絶対条件となります。たった1行の記載漏れや数字表記のミスが原因で、法廷において借用書の証拠能力が否定されてしまう落とし穴も潜んでいます。本稿では、個人間融資で失敗しないための実務知識から手書きテンプレート、税務や時効のトラップまで、現場取材の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は必須7項目と「大字(だいじ)」による金額表記を厳守しなければ、改ざんや裁判での無効化リスクを招く。
- 要点2:押印は実印と印鑑登録証明書の併用が鉄則であり、高額な貸借では公正証書の作成が最も確実な防衛策となる。
- 要点3:親子間融資でも無利息・返済実態の欠如は「みなし贈与」と判定され、税務署から多額の贈与税を課される危険がある。
【2026年最新借用書の正しい作成手順】法的効力を左右する7大必須項目
借用書とは、借主(債務者)が貸主(債権者)から金銭を借り入れた事実を認め、返済を約束するために差し入れる証書です。裁判実務や法務相談の現場において、借用書の法的効力と無効になる理由を検証すると、形式的な不備によって証拠価値を失っているケースが目立ちます。確実に法的効力を持たせるためには、2026年最新借用書の正しい作成手順として以下の7項目を漏れなく網羅する必要があります。
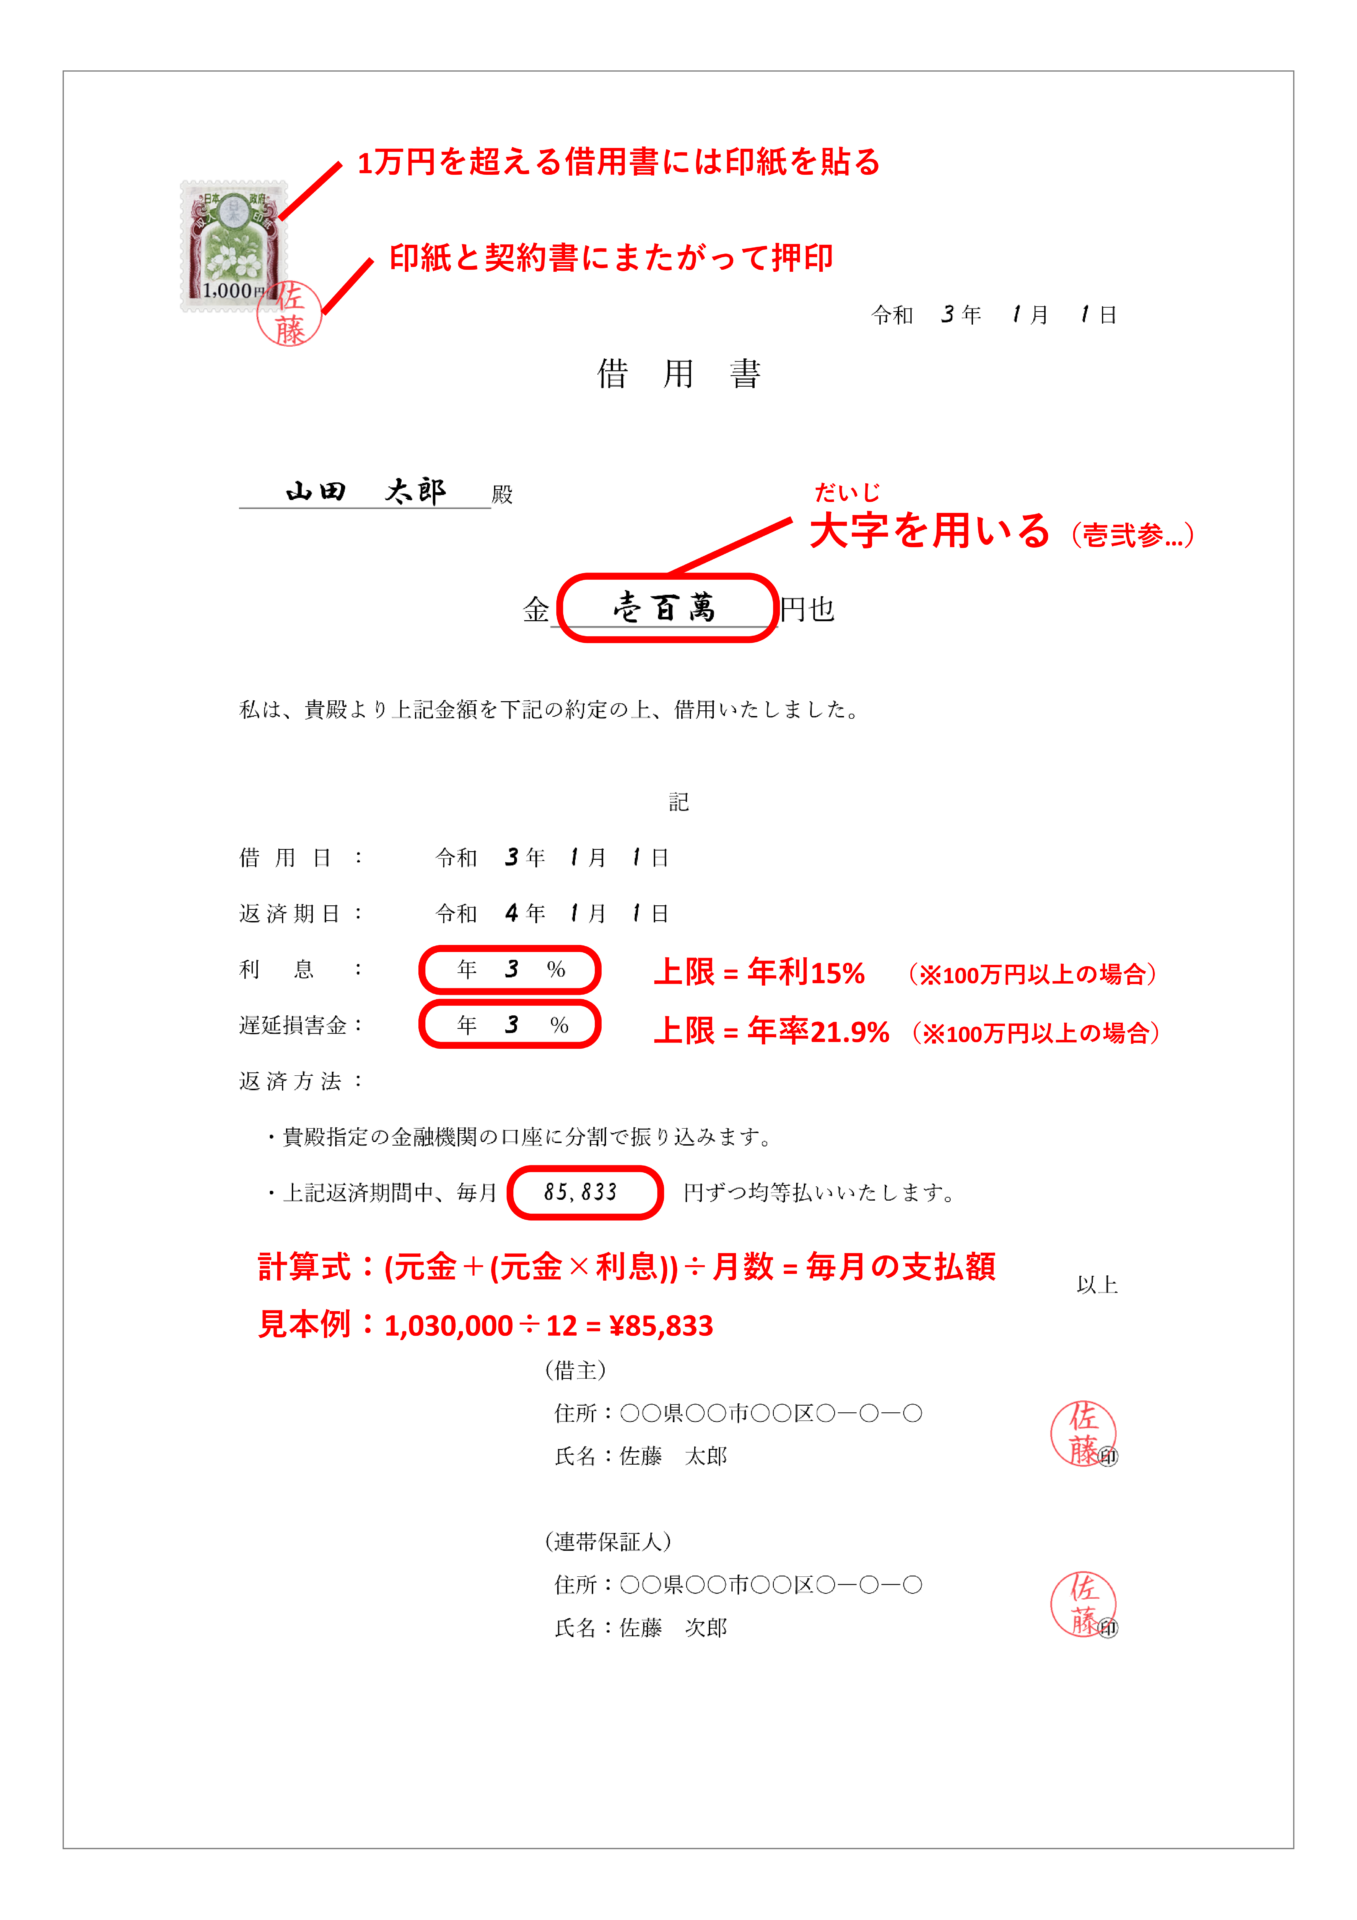
第一に「表題(タイトル)」と「作成日付」です。表題は「金銭借用書」または「借用書」と明記し、作成日は金銭を実際に交付した日付と完全に一致させます。第二に「貸主の氏名」および「借主の氏名・住所・生年月日」、第三に「借入金額」です。この金額表記には決定的なルールが存在します。アラビア数字(1, 2, 3)や通常の漢数字(一、二、三)を使用すると、後から線を書き足して改ざんされるリスクがあるため、法実務では「金 壱拾萬円也」のように日本の伝統的な「大字(だいじ)」で記入することが強く推奨されます。
第四に「金銭を確かに受領した旨の文言」です。「借りる予定である」といった将来の約束ではなく、「令和〇年〇月〇日、上記金額を確かに受領いたしました」という過去完了形の文言を入れなければ、要物契約としての成立要件を争われる火種になります。第五に「返済期日と返済方法(銀行振込の場合は振込先口座および振込手数料の負担者)」、第六に「利息および遅延損害金の取り決め」、第七に「借主本人の自署および押印」です。これら1つでも欠落すると、裁判所が合意内容を特定できず、返済請求が難航する事態を招きます。
ネットの疑問を解明|1文字の不備で借用書が無効になる決定的な落とし穴
「たかが個人同士の貸し借りなのに、1文字のミスで無効になることなど本当にあるのか」という疑問を抱く読者は少なくありません。しかし、法廷や調停の現場では、まさにその「1文字の曖昧さ」を突かれて貸主が敗訴する事例が現実化しています。代表的な落とし穴が、前述した金額の誤認・改ざんと、返済期日を記載しない法的リスクです。
例えば、金額欄に「金1000000円」と手書きし、コンマの位置が不自然だったり、前後に余白が空いていたりすると、「後から『1』を書き足された」「元々は10万円だった」と債務者から主張された際に、貸主側が反証できなくなる危険があります。また、「出世したときに返す」「余裕ができたら返済する」といった主観的で不確実な条件(出世払条項)を記載した場合、民法上は「不確定期限」や「停止条件」と解釈され、借主が「まだ余裕がない」と言い張り続ける限り、返済期日が到来したと認められない事態に陥ります。
さらに見落とされがちなのが、金銭消費貸借契約書との違いです。借用書は借主が貸主に対して一方的に差し入れる「差入書面」であり、通常は貸主の手元に1通しか残りません。そのため、借主から「そんな書面は偽造されたものだ」「白紙の便箋に名前を書かされただけだ」と否認された場合、立証責任の重い貸主側が不利な立場に立たされます。双方が合意内容を確認し、各自が原本を1通ずつ所持する金銭消費貸借契約書と比べ、借用書はより一層、記載の正確さと証拠性の補強が求められるのです。
【手書きテンプレート見本】個人間融資の借用書書き方と実践例文
手元にパソコンやプリンターがない場合でも、便箋や白紙を用いた手書きの借用書は法的に完全に有効です。鉛筆や消せるボールペンは改ざんの危険があるため絶対に使用せず、必ず黒の油性ボールペンまたは万年筆を用います。以下に、個人間取引でそのまま活用できる借用書手書きテンプレート見本を提示します。
【金銭借用書 手書き記載見本】
金銭借用書
貸主 [貸主の氏名] 殿
借主である私は、本日、貴殿より以下の通り金銭を借り入れ、確かに受領いたしました。
一、借入金額:金 壱百萬円也(¥1,000,000-)
一、借入期日:令和〇年〇月〇日
一、返済期日:令和〇年〇月〇日
一、返済方法:貸主指定の下記銀行口座へ一括して振り込み送金する方法による。
(振込手数料は借主の負担とする)
〇〇銀行 〇〇支店 普通預金 口座番号:〇〇〇〇〇〇〇
口座名義:[貸主の氏名]
一、利息:年 〇.〇%(年365日の日割計算とする)
一、遅延損害金:年 〇.〇%(年365日の日割計算とする)
一、期限の利益喪失条項:借主が返済期日までに元金の支払いを怠ったときは、何らの通知催告を要せず当然に期限の利益を失い、直ちに残元利金および遅延損害金を一括弁済する。
令和〇年〇月〇日
借主(債務者)
住所:東京都〇〇区〇〇丁目〇番〇号
氏名:[借主本人の自署] (実印)
生年月日:昭和/平成〇年〇月〇日生
電話番号:090-〇〇〇〇-〇〇〇〇
ここで焦点となるのが、借用書の押印は実印か認印かの真相です。法的な効力自体は認印や拇印(指印)であっても有効に成立します。しかし、民事訴訟法第228条第4項が定める「私文書の真正な成立の推定(二段の推定)」を強固にするためには、市区町村に登録された実印の押印と、作成日から3か月以内に発行された「印鑑登録証明書」の原本添付が不可欠です。認印の場合、「三文判を他人に勝手に押された」と弁解されると、貸主側が「本人が押印した事実」を立証しなければならず、裁判で著しく不利になるためです。

【比較検証】借用書に必要な収入印紙の金額一覧と公正証書の費用対効果
金銭の貸借において書類を作成する際、税務上の義務と法的防衛の観点から避けて通れないのが「収入印紙の貼付」と「公正証書化の検討」です。借用書は印紙税法上の「消費貸借に関する契約書(第1号の3文書)」に該当し、記載金額に応じた印紙を貼り、消印を押す必要があります。また、金利設定に関しても利息制限法に基づく上限金利を遵守しなければ、超過部分は法的に無効となります。
以下の比較表は、借入金額別の印紙税額、利息制限法の上限金利、そして公証役場で作成する公正証書の費用基準を整理したものです。
| 借入金額の区分 | 必要となる収入印紙税額 | 利息制限法の上限金利 | 公正証書作成手数料の目安 |
|---|---|---|---|
| 1万円未満 | 非課税(0円) | 年20.0% | 5,000円(100万円以下一律) |
| 1万円以上 〜 10万円以下 | 200円 | 年20.0% | 5,000円 |
| 10万円超 〜 50万円以下 | 400円 | 年18.0% | 5,000円 |
| 50万円超 〜 100万円以下 | 1,000円 | 年18.0% | 5,000円 |
| 100万円超 〜 200万円以下 | 2,000円 | 年15.0% | 7,000円 |
| 200万円超 〜 500万円以下 | 2,000円 | 年15.0% | 11,000円 |
仮に収入印紙を貼り忘れたとしても、借用書自体の契約効力が無効になるわけではありません。しかし、税務調査等で発覚した場合は、本来納付すべき印紙税額の3倍(自発的に申し出た場合は1.1倍)に相当する過怠税が貸主側に課されます。法的なリスクを回避し、公的機関へ提出する際の手続きを円滑にするためにも、借用書に必要な収入印紙の金額一覧を確認し、過不足なく貼付して借主の印鑑で消印することが肝要です。
さらに貸付金額が100万円を超える場合は、借用書を公正証書にする手続きと費用を積極的に投じる価値があります。公正証書に「強制執行認諾文言(支払いを怠った場合は直ちに強制執行に服する旨)」を記載しておけば、万が一不履行が生じた際、裁判を起こして確定判決を得ることなく、相手の銀行口座や給与を即座に差し押さえる強力な執行力を発揮します。
【実態検証】利用者の生の声とトラブル現場に見る「身内・知人」の修羅場
ネット上の相談コミュニティや弁護士窓口には、個人間融資の借用書書き方を巡る深刻なトラブル体験談が日々寄せられています。大手掲示板やSNS上で交わされる生の声を検証すると、貸主が善意で応じたはずの貸借が、書類の不備によって泥沼化する典型的なパターンが浮き彫りになります。
「学生時代の親友に『来月必ず返すから』と頼まれ、メモ用紙に名前と金額だけ書いて30万円を渡した。しかし期日を過ぎても返済されず、督促したところ『あれは借金ではなく応援資金として貰ったものだ』と開き直られた」「LINEのトーク履歴があるから大丈夫だと思っていたが、相手がアカウントを削除して失踪。弁護士に相談したが、相手の現住所も本名も確定できず、回収費用の方が高くつくと言われて泣き寝入りした」といった証言は氷山の一角です。
また、家庭内において深刻な税務問題へと発展するのが、親子間借用書と贈与税の注意点まとめに直結する事例です。住宅購入資金や開業資金として親から子へ数千万円単位の資金を貸し付けるケースでは、税務署から「実質的な贈与」とみなされるリスクが跳ね上がります。贈与税の基礎控除枠である年間110万円を超えているにもかかわらず、返済期日があいまいだったり、無利息であったり、実際の返済が銀行振込履歴として残っていなかったりすると、数年後の税務調査で追徴税額を含む高額な贈与税を課される事例が多発しています。身内であっても第三者間と同様の借用書を取り交わし、通帳記帳による客観的な返済ログを残すことが、家庭の資産を守る必須防衛策です。

一般に知られていない盲点とネットの誤解|借用書の消滅時効と更新の経緯
借用書を取り交わしたことで安心し、長期間にわたり放置してしまう行為も極めて危険です。民法上の債権には消滅時効が存在し、一定期間が経過すると借主が「時効を援用(主張)する」と宣言した時点で、返済義務が法的に完全に消滅します。2020年4月の改正民法施行に伴い、借用書の消滅時効と更新の経緯は大幅に整理されました。
現行民法第166条の下では、債権者が「権利を行使することができることを知った時から5年間」、または「権利を行使することができる時から10年間」行使しないときに時効が完成します。個人間の金銭貸借では、通常は借用書に記載された返済期日を知っているため、「返済期日の翌日から5年」が経過すると消滅時効にかかってしまいます。
この時効の進行をリセットするためには、民法上の「時効の更新」手続きを講じる必要があります。具体的には、裁判上の請求(訴訟や支払督促)を行うか、借主に「債務の承認」をさせることが有効です。例えば、借主から借用書の残高確認書に署名をもらったり、元本や利息の一部(たとえ1,000円であっても)を振り込ませたりした時点で、法律上の債務承認が成立し、その瞬間から時効期間がゼロクリアされて新たに5年のカウントが始まります。内容証明郵便による督促(催告)は一時的に時効完成を6か月間猶予させる効力しか持たないため、期限切れ寸前の場合は速やかな法的手続きへの移行が不可欠です。
【プロの結論】心理的バウンダリーと人間関係を守るための貸借判断基準
金銭トラブルの根底にある本質的な課題は、単なる法的書面の有無にとどまらず、貸主と借主の間に存在する「心理的バウンダリー(境界線)」の崩壊にあります。家族社会学や心理学の臨床現場において指摘されるように、身内や親しい知人からの借金要請を断れない背景には、相手の問題を自分の責任と混同してしまう共依存関係が潜んでいます。「借用書を書いてほしい」と切り出すことすら気まずいと感じる関係性であれば、その貸借自体がすでに健全な人間関係の限界を超えていると認識すべきです。
金銭の貸与を検討する際は、以下の判断基準を厳格に適用することをおすすめします。
【貸付に応じても破綻しにくい条件】
・借主が自ら公的な借用書の作成や印鑑証明書の提出を快諾する
・返済原資(給与明細や確定申告書など)が明確に提示されている
・万が一全額が焦げ付いても、貸主側の生活やメンタルに一切の支障が出ない余裕資金である
【絶対にお金を貸してはいけない条件】
・「信用してくれないのか」「家族・親友なのに水臭い」と感情論で借用書作成を拒む
・過去に他の金融機関や知人からの借金を滞納した履歴がある
・使途がギャンブル、投機的投資、または使途不明な借金返済の自転車操業である
相手を真に助けたいと願うのであれば、安易に無担保・無利息で現金を渡すのではなく、法テラスや自治体の生活再建窓口、あるいは弁護士による債務整理の相談を勧めることこそが、健全な境界線を保つ大人の対応と言えます。
【借用書の書き方】に関するよくある質問(FAQ)
Q1:手書きとパソコン作成の借用書では、どちらが裁判での法的効力が強いですか?
A1:法的効力そのものに優劣はありません。ただし、パソコン作成の書類は改ざんや「本人が作ったものではない」という反論を受けやすいため、本文をパソコンで印字する場合でも、住所・氏名・生年月日は必ず借主本人の自筆(自署)で記入させ、実印を押印させることが証拠力を高める鉄則です。
Q2:夫婦や恋人間でのお金の貸し借りでも、借用書を作っておくべきですか?
A2:将来的な関係破綻や離婚トラブル、あるいは税務上のトラブルを防止するためには不可欠です。民法上、婚姻中の夫婦間の契約は婚姻中いつでも取り消すことができる(民法第754条)という特殊な規定がありますが、離婚時の財産分与や破局後の金銭返還請求において、書面が存在しなければ単なる生活費の分担や贈与と処理されて回収不能になります。
Q3:借用書に収入印紙を貼り忘れてしまったら、書類自体が無効になりますか?
A3:収入印紙が貼られていなくても、借用書の契約内容や法的効力は完全に有効です。印紙税はあくまで税法上の納付義務であるため、契約の成否には影響しません。ただし、後日裁判所に証拠提出したり税務調査が入ったりした際には、過怠税が追徴されるため、速やかに正規の印紙を貼って消印しておくことが望ましい対応です。
Q4:返済期日を決めずに「いつでもいいから返して」とお金を貸した場合はどうなりますか?
A4:民法上の「返済期日の定めのない消費貸借」となり、貸主は相当の猶予期間を定めて返済を催告しなければ返還を請求できません(民法第591条第1項)。即座に返済を求めることができず、督促の手間や言った言わないの水掛け論に発展するため、必ず具体的な年月日を特定して記載すべきです。
まとめ:金銭トラブルを未然に断ち切るための契約リテラシー
借用書を作成する行為は、決して相手を疑う冷徹な手続きではなく、お互いの信頼関係を法的に保護し、将来の破綻から双方を守るための極めて前向きな防衛策です。どれほど親しい間柄であっても、金銭が絡む以上はプロフェッショナルな契約意識を持ち、必須項目を漏れなく整えた書面を交わす姿勢が求められます。
万が一、相手が借用書の作成を渋ったり、印鑑登録証明書の提出を拒否したりした場合は、その時点で金銭の貸与を毅然と断る決断を下してください。正確な法的知識と揺るぎない心理的バウンダリーを身につけることこそが、大切な資産と人間関係の双方を失わないための最大の知恵となります。 (出典: 借用 書 の 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
