相続税申告書は自力作成可能か?2026年最新ルールと税務調査の真実
身内が亡くなった直後、悲しみに暮れる遺族の元へ容赦なく迫ってくるのが「相続税の申告」という巨大な行政の壁です。とりわけ令和8年(2026年)を迎えた現在、税制改正に伴う生前贈与加算期間の段階的延長(3年から最長7年へ)や、国税庁のシステム高度化によって、申告実務を取り巻く環境はこれまでになく厳格化しています。「税理士報酬を浮かせたいから自分で提出したい」と考える相続人が増える一方で、安易な自己流申告が引き金となり、数年後に税務署から重加算税を含む苛烈なペナルティを突きつけられるケースが後を絶ちません。
税務署の調査官はいったい申告書のどこを凝視しているのか。国税庁が公表する最新の手引きや現場の調査実態を紐解きながら、追徴課税を回避し、確実に申告を完結させるための実践的ノウハウを徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税申告書は自力での作成・提出が可能だが、特例適用漏れや名義預金の申告漏れによる税務調査リスクが極めて高い。
- 要点2:被相続人の死亡を知った日の翌日から10ヶ月という厳格な期限があり、被相続人の最後の住所地を所轄する税務署が提出先となる。
- 要点3:2026年最新のe-Taxを活用すれば添付書類の電子送信が円滑になる一方、土地の評価減など高度な税務判断には専門家の検証が不可欠。
【2026年最新】相続税申告書は自分で提出できる?税務署が見逃さないチェック項目と追徴課税の防ぎ方
「相続税の申告書は、専門家である税理士に頼まなければ受け付けてもらえないのではないか」という疑問を抱く方は少なくありません。法律上の結論を明確に言えば、納税者本人が自分で作成して提出することは完全に可能です。実際に国税庁も一般納税者向けに手引きを公開しており、自力申告そのものを排除してはいません。
国税庁が公表している「相続税の申告書等の様式一覧(令和8年分用)」および『相続税の申告のしかた(令和8年分)』によると、最新の様式には詳細な記載例(約14MBにおよぶ手引書)が用意されており、形式的には誰でも穴埋め式で書けるよう設計されています。しかし、現場の最前線で起きている現実は甘くありません。実務上、相続税申告において自力提出を選択する割合は全体の約10〜15%程度にとどまり、残り約85%以上が税理士を代理人として署名・提出しています。その最大の理由は、「形式通りに書くこと」と「適法に財産を正しく評価すること」の間に絶望的な技術的ギャップがあるからに他なりません。
税務署の資産課税部門が申告書を受け取った際、真っ先に走らせるチェック項目には明確なパターンが存在します。
第1のチェック項目は、「被相続人名義以外の口座(いわゆる名義預金)」の洗い出しです。税務署は国税総合管理システム(KSK)を駆使し、被相続人の過去10年分以上の銀行口座履歴はもちろん、配偶者や子供、孫の預金口座の資金移動まで完全に把握しています。「生前に妻名義でコツコツ貯めていた定期預金」や「孫名義で作った通帳を故人が保管していたもの」は、税法上ほぼ100%被相続人の財産と判定されます。自力申告でこれらを「家族名義だから関係ない」と除外した瞬間、税務署のスクリーニング機能に探知されます。
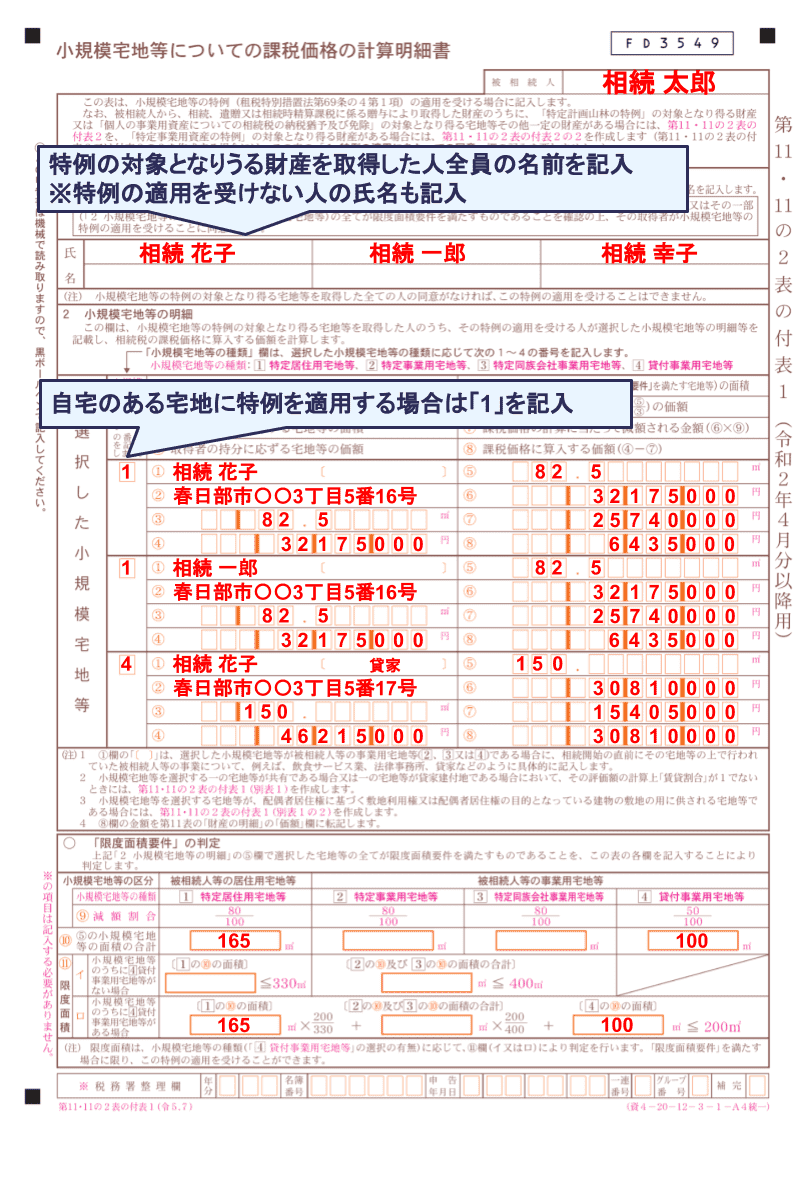
第2のチェック項目は、「小規模宅地等の特例」や「配偶者の税額軽減」といった税額軽減措置の適用要件です。これらの特例を適用すれば相続税額を数千万円単位で圧縮できる、あるいはゼロに抑えられます。しかし、「申告期限(10ヶ月以内)までに遺産分割協議が整っていること」や「必要添付書類が1点も欠落していないこと」が絶対条件となります。自力作成で書類の記載ミスや添付漏れがあると、特例の適用が否認され、突如として数百万〜数千万円の課税通知が届く危険性を孕んでいます。
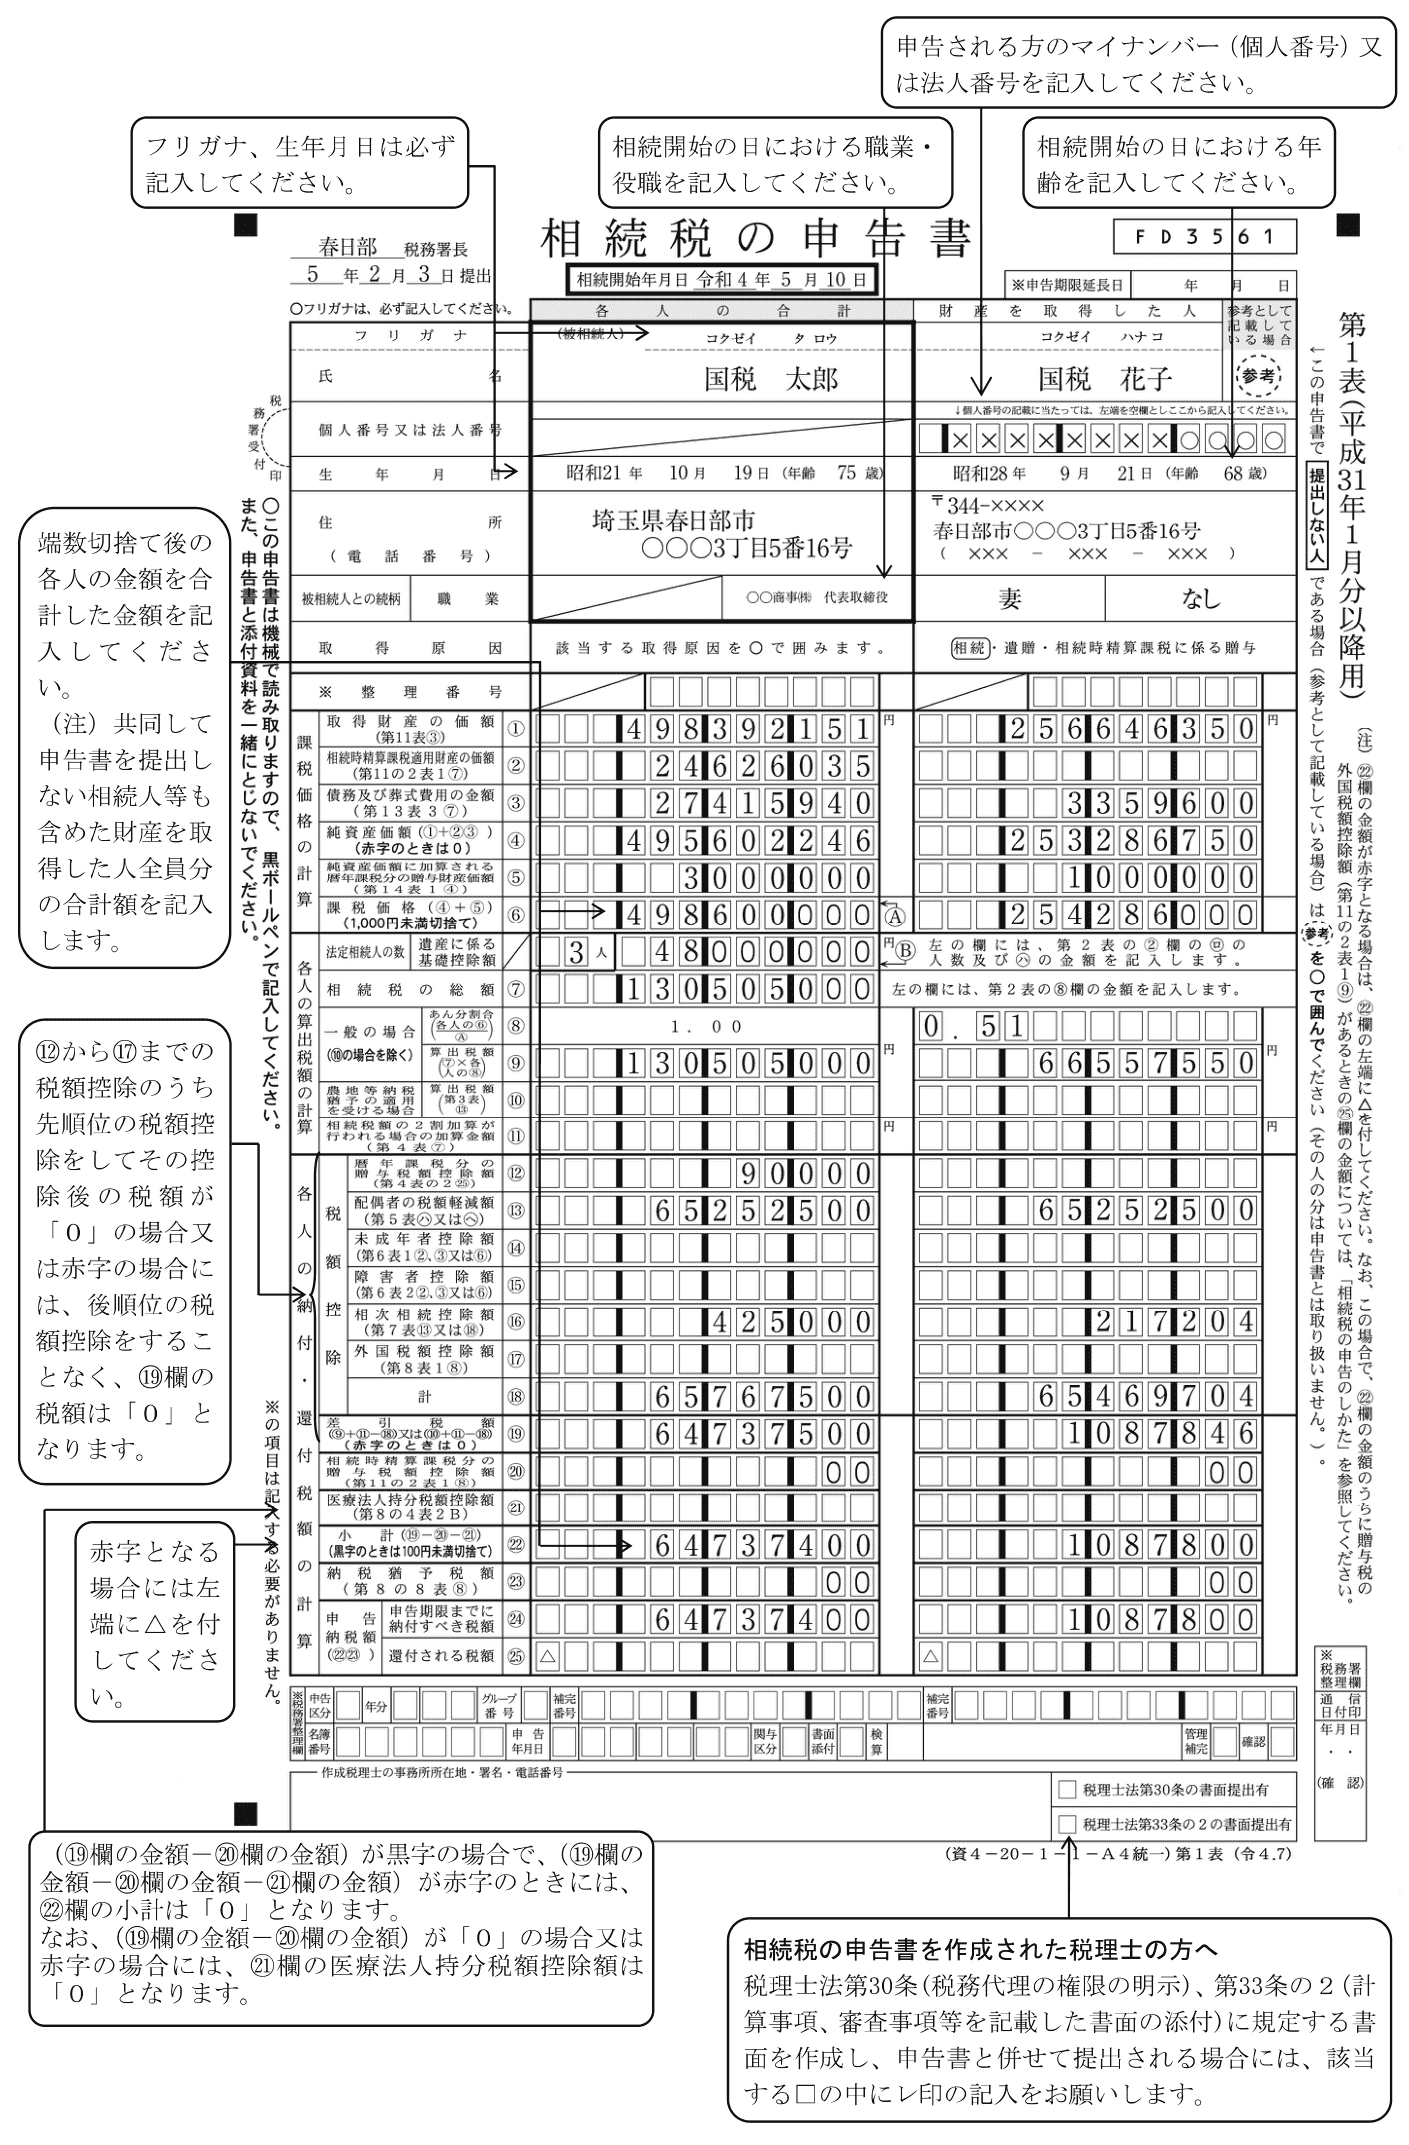
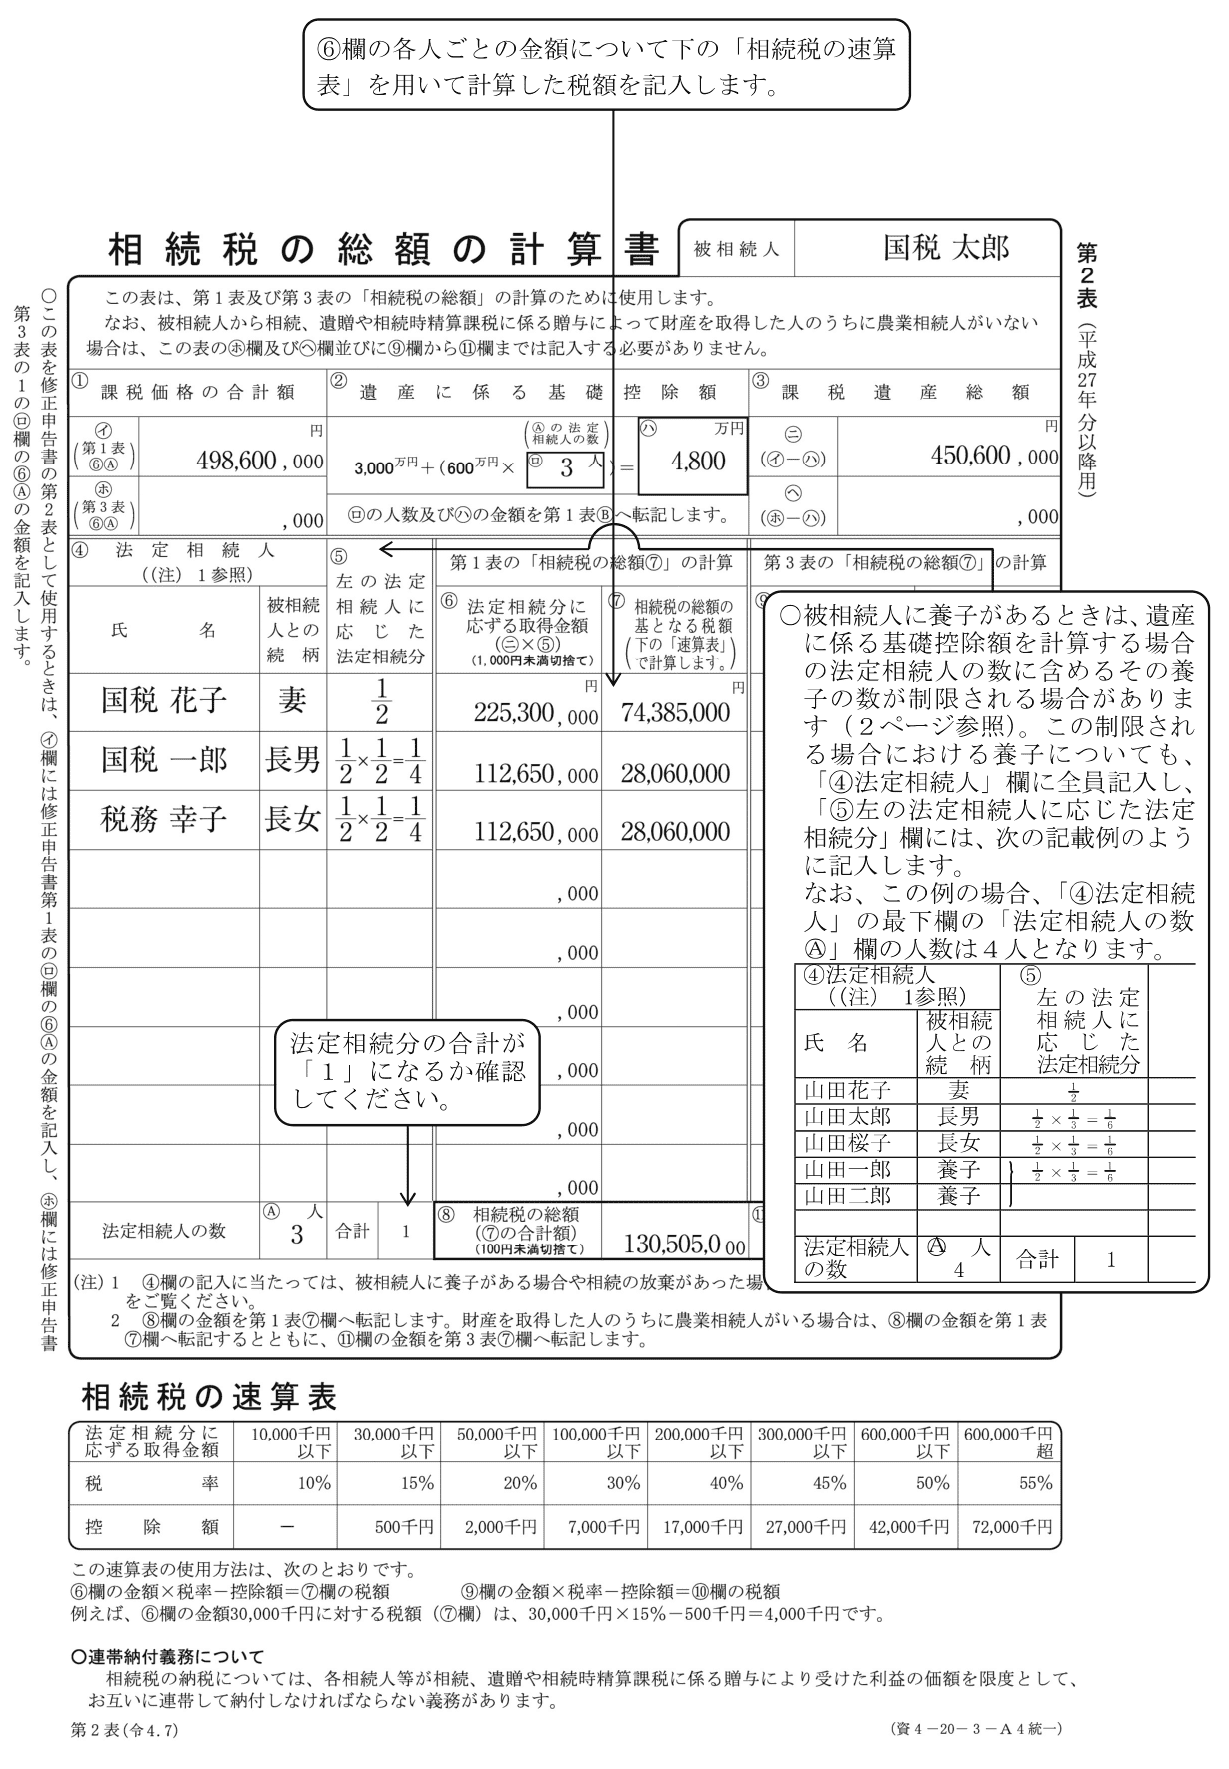
自力で挑戦する場合の「相続税申告書の書き方」には鉄則があります。多くの初心者がやりがちな致命的ミスは、合計額を記載する「第1表」から書き始めてしまうことです。国税庁の正規手順では、まず財産の種類ごとに「第9表(生命保険金等)」「第11表(土地・家屋等)」「第11・15表の付表」「第13表(預貯金・有価証券等)」などの各内訳書から作成し、最後にその数値を「第1表(申告書本体)」および「第2表(各相続人の納付税額)」へ集約・転記していく流れをとります。申告用紙は国税庁ホームページの「国税庁 相続税申告書ダウンロード」コーナーから令和8年分用の最新PDFを取得できますが、印刷環境や用紙サイズ(原則A4片面)にも厳格な指定があるため、細心の注意が必要です。
申告期限10ヶ月のカウントダウン|相続税申告書の添付書類一覧と提出先税務署のルール
相続税実務において、何よりも恐ろしいのが「時間の制約」です。法律が定める相続税の申告期限は、「被相続人が死亡したことを知った日の翌日から10ヶ月以内」と厳格に定められています。例えば、1月15日に逝去したことを知った場合、同年の11月15日が申告および納税の法定納期限です。この日が土日祝日に重なる場合はその翌営業日が期限となりますが、1日でも遅延すれば自動的に「期限後申告」として扱われ、後述するペナルティが加算されます。
「10ヶ月も猶予がある」と油断するのは致命的です。申告書本体を作成する前段階として、膨大な公的証明書や金融機関の残高証明を収集しなければならず、これだけで2〜3ヶ月があっという間に消滅します。国税庁の指針に基づく「相続税申告書 添付書類一覧」は、大きく以下の3階層に分類されます。
【全員共通で必須となる公的書類】
・被相続人の出生から死亡までの連続した「戸籍謄本(改製原戸籍・除籍謄本含む)」一式
・相続人全員の現在の戸籍謄本および住民票(マイナンバー記載要領に準拠)
・遺産分割協議書(相続人全員の実印が押印された原本または写し)
・相続人全員の印鑑証明書(遺産分割協議書作成時点のもの)
・相続関係説明図(法務局発行の「法定相続情報一覧図の写し」があれば戸籍謄本の大半を代替可能)
【各種特例・控除を適用するための追加書類】
・配偶者の税額軽減:遺産分割協議書および印鑑証明書
・小規模宅地等の特例:居住実態を証明する住民票の除票、戸籍の附票、賃貸借契約書(貸付事業用の場合)など
【財産評価のために独自に揃える書類】
・不動産関係:固定資産税評価証明書(亡くなった年度分)、登記事項証明書、公図、地積測量図、名寄帳
・預貯金・証券関係:金融機関発行の「残高証明書(死亡日基準)」、既経過利息計算書、過去5〜10年分の預金通帳コピーまたは取引推移明細書
・その他:生命保険金支払通知書、借入金の残高証明書、葬式費用の領収書一式
書類が完成した後の「相続税申告書 提出先 税務署」にも罠が存在します。提出先は「相続人(自分)が住んでいる地域の税務署」ではなく、「被相続人(亡くなった方)の最後の住所地を所轄する税務署」です。地方の実家に住んでいた親が亡くなり、東京に住む子が相続した場合、提出先は地方の所轄税務署となります。
また、窓口提出や郵送時に見落とされがちなのが「相続税申告書 控え 返却方法」の実務です。銀行口座の解約手続きや不動産の相続登記、将来の税務署対応において「税務署の収受日付印が押された申告書控え」は極めて重要な法的証明力を持ちます。郵送で提出する場合は、「提出用申告書一式」に加えて「控え用申告書」と「切手を貼付し宛先を記載した返信用封筒」を同封しなければ、控えは返送されません。なお、後述する電子申告(e-Tax)を利用した場合は、収受印の代わりにシステムから発行される「受信通知(メール詳細)」を印刷して保管する運用が定着しています。
【徹底比較】自力申告と税理士依頼の損益分岐点|税理士費用の評判とペナルティリスク
自力申告に踏み切る最大の動機は、数十万円から百万円単位に及ぶ「税理士費用の節約」です。しかし、節約できるコストと、申告漏れや財産評価の過大計上によって被る金銭的損失を冷静に天秤にかけなければ、結果として大赤字を招くことになります。現在の業界相場と実態データを比較整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 専門家費用(税理士報酬) | 遺産総額の0.5%〜1.0%が基本。 遺産1億円なら50万〜100万円程度。 | 自力なら実費(数千〜数万円)のみで表面コストはゼロ。 | ネット上の評判では「高額」との声もあるが、土地評価の減額ノウハウで報酬以上の節税を実現する例が多勢。 |
| 税務調査への選定率 | 全体平均は約10%。 自力申告案件では選定率が約20〜30%へと急上昇。 | 税理士の「書面添付制度」がある申告は調査率が数%まで低下。 | 税理士の署名押印がない申告書は、税務署側から「素人作成=粗がある」と見なされ優先的なターゲットになりやすい。 |
| 追徴課税ペナルティ | ・過少申告加算税:10〜15% ・無申告加算税:15〜20%(最大30%) ・重加算税:35〜40%+延滞税 | 法定申告期限内に完全適法申告を行えば発生確率0%。 | 後から「相続税 修正申告 ペナルティ経緯」を辿ると、節約した税理士費用を大幅に超える追徴税額を徴収される事例が頻発。 |
| 所要時間と精神的負担 | 公的書類収集から財産目録作成まで平均100〜150時間以上を消費。 | 税理士依頼時は面談と確認作業の約10〜20時間程度に短縮。 | 平日に役所や銀行窓口へ何度も足を運ぶ労力、親族間での書類督促による心理的ストレスは金銭以上の負荷となる。 |
そもそも、申告義務があるかどうかの分岐点となるのが「相続税 基礎控除額 詳細まとめ」で把握すべき法定計算式です。
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
例えば、相続人が配偶者と子2人の計3人であれば、基礎控除額は「3,000万円 +(600万円 × 3)= 4,800万円」となります。課税価格の合計がこの基礎控除額を下回っていれば、相続税申告書の提出義務自体が生じません。しかし、「小規模宅地等の特例」や「配偶者の税額軽減」を使って初めて基礎控除以下に収まるケースでは、税額が0円であっても申告書の提出が法律上の絶対要件となります。ここを誤認して放置した結果、無申告と判定されるトラブルが後を絶ちません。
e-Taxによる相続税申告の2026年最新動向|デジタル化の恩恵と紙提出に残る落とし穴
「e-Tax 相続税申告 2026年最新」事情に目を向けると、国税庁のDX施策推進により、オンライン申告の利便性は飛躍的に向上しました。かつて相続税申告といえば、バインダー数冊分にも及ぶ膨大な紙書類を税務署窓口へ台車で運び込む光景が通例でしたが、現在では申告書データおよび添付書類(PDF)の全面的な電子送信が標準化されています。
2026年におけるe-Tax相続税申告の主な改善ポイントは以下の通りです。
1. マイナポータル連携と添付書類のPDF送信拡大
従来は原本郵送が必須とされていた一部の公的証明書について、電子化されたデータ連携や高解像度PDFによる代替送信がより柔軟に認められるようになりました。これにより、複数の共同相続人が遠方に分散して居住している場合でも、オンライン上で署名・集約するハードルが下がっています。
2. 24時間受付と送信即時の受領ステータス確認
申告期限当日の消印有効を気にして郵便局の夜間窓口へ駆け込む必要がなく、期限日の23時59分まで送信が可能です。送信完了直後に発行される「即時通知」および「受信通知」により、税務署側の受領証明を瞬時に確保できます。
しかし、デジタル化が進んだからといって「申告書の作成自体が簡単になった」と錯覚してはなりません。e-Taxの入力フォームは、あくまで数値を打ち込むためのインターフェースに過ぎず、「その数値をどうやって算出したのか」という不動産鑑定や各種特例の判断ロジックを肩代わりしてくれるわけではないからです。不正確な評価額を画面に入力して送信ボタンを押せば、電子署名付きの「誤った申告書」が瞬時に国税庁のサーバーへ格納され、即座にデータ分析アルゴリズムによる監査対象にリストアップされるという諸刃の剣でもあります。
【実態検証】「自分でやった」相続人の告白と税務調査で暴かれた申告漏れの真相
自力申告を選択した人々が現場でどのような現実に直面しているのか、実際の事例を取材しました。都内在住の50代会社員・A氏の手記と証言は、自己流申告の危うさを雄弁に物語っています。
「父が亡くなり、遺産は実家の土地建物(路線価で約4,000万円)と預貯金約3,000万円の計7,000万円でした。ネットで調べて『小規模宅地等の特例』を使えば実家の評価額を8割減らせると知り、税理士費用60万円を浮かすために自力で申告書を書き上げました。税務署の窓口へ持参した際、職員の方に『控えに収受印を押しておきますね、お疲れ様でした』とあっさり受理されたので、完全に終わったと胸を撫で下ろしていたのです」(A氏の手記より)
しかし、悪夢は申告書の提出から約1年半が経過した秋に訪れました。税務署の資産課税部門から一本の電話が入り、後日2名の調査官が自宅へやってきたのです。
「税務調査というと怒鳴られるようなイメージを持っていましたが、調査官は非常に物腰柔らかく、父の趣味や昔の仕事、晩年の療養生活について雑談のように聞いてきました。しかし、途中でおもむろに取り出された資料を見て血の気が引きました。父が亡くなる直前3年間に私の口座へ移動していた資金、そして私が大学生の時に父が開設してくれていた私名義の通帳(残高約800万円)の全履歴がコピーされていたのです」(A氏の証言)
税務署は、自力申告書が提出された時点でその不自然な資金の歪みを察知し、銀行への反面調査を水面下で完了させていました。結果として、名義預金の申告漏れに加え、小規模宅地等の特例に関する添付書類の一部不備を指摘され、本税の追加納付に加えて「過少申告加算税」と「延滞税」が重くのしかかりました。結果的に、浮かせたはずの税理士報酬を遥かに上回る約180万円のペナルティを支払う結末となったのです。
税務調査官が自宅に足を踏み入れた際、リビングの調度品や故人の書斎、金庫の有無、さらには趣味の骨董品やゴルフ会員権の痕跡まで視線を巡らせます。「税務署が見逃してくれるはず」という素人考えの期待は、高度な情報収集網の前では無力に等しいのが実情です。
一般に知られていない盲点とネットの誤解|「税務署のお尋ね」が来なければ安全という大嘘
インターネット上の掲示板やSNSでは、相続税申告に関して無責任かつ危険な俗説がまことしやかに語られています。取材班が確認した代表的な「3大誤解」の真相を暴きます。
誤解①:「税務署から『相続税についてのお尋ね』が届かなかったから、申告しなくて大丈夫」
税務署は死亡届が提出された後、市区町村からその情報を受け取り、過去の確定申告データや固定資産税情報と照合して「相続税が発生しそうな家庭」へ事前にお尋ね文書を送付します。しかし、お尋ねが届かないからといって「申告不要」とお墨付きを得たわけではありません。税務署側の書類発送基準から一時的に漏れていただけのケースも多く、期限が過ぎた数年後に「無申告事案」として突然調査に入られ、最高20〜30%の無申告加算税を課されるパターンが後を絶ちません。
誤解②:「配偶者は1億6,000万円まで非課税だから、申告書を出さなくてもお咎めなし」
これも非常に多くの遺族が陥る致命的な罠です。「配偶者の税額軽減」は、期限内に相続税申告書を正しく提出して初めて効力を発揮する特例規定です。申告書を提出しないまま放置していると、税法上はこの特例の適用が認められず、法定相続分に応じた本来の税額に対して無申告加算税が上乗せされるリスクが生じます。
誤解③:「タンス預金で現金を自宅に隠しておけば絶対にバレない」
税務署は被相続人の過去数年間の「年収推移」「年金受給額」「生前の預金引き出し履歴」を完全にプロファイリングしています。入院直前や逝去直前に毎月数十万〜数百万円単位で引き出された使途不明金は、調査官が最も執拗に追及するポイントです。自宅の仏壇、押し入れの奥、屋根裏などに隠された現金は、税務調査においてあっけなく発見され、意図的な財産隠蔽とみなされて最も重いペナルティである「重加算税(35〜40%)」の対象となります。
【プロの結論】相続手続きが家庭崩壊を招く深層心理と「自力vs依頼」の明確な判断基準
相続実務を長年取材してきた専門家や家族問題のカウンセラーが口を揃えるのは、「相続税申告の失敗は、単なる金銭的損失にとどまらず、家族関係そのものを不可逆的に破壊する」という警告です。
親の死という極限のストレス下において、遺族間には家族社会学でいう「心理的バウンダリー(境界線)」の崩壊が起きやすくなります。生前の介護負担に対する不公平感、長男と次男の格差、配偶者と義理の家族の軋轢などが、遺産分割という金銭的契機を通じて一気に噴出します。
ここで長男などの代表相続人が「費用を浮かすために自分が全部申告書を書く」と抱え込んでしまうと、他の兄弟からは「あいつは遺産を独り占めして隠蔽しているのではないか」「税務調査でペナルティを受けたらどう責任を取るのか」といった激しい不信感が生まれます。税理士という国家資格を持った中立的な第三者を介入させることは、適正な税務申告を行うだけでなく、家族間の疑心暗鬼を防ぎ、健全な親族関係を維持するための「心理的防波堤」としての機能を果たしているのです。
これらを踏まえ、自力申告に踏み切ってよい人と、直ちに専門家に依頼すべき人の明確な判断基準を提示します。
【自力申告に挑戦しても良い人の条件(すべて満たすことが必須)】
・相続人が1人のみ(単独相続)、または極めて関係が良好な配偶者と実子1人のみ
・遺産構成が「普通預金」と「自己居住用の単純な整形地の自宅」のみで争いが皆無
・遺産総額が基礎控除額をわずかに超える程度であり、複雑な特例計算を要しない
・被相続人の過去の通帳履歴に不透明な大口出金や親族間送金が一切存在しない
・平日日中に役所や金融機関へ通い、100時間以上の精査・作成作業に充てられる時間的余裕がある
【絶対に税理士へ依頼すべき人の条件(1つでも該当すれば依頼推奨)】
・相続人が複数おり、過去の人間関係や介護負担を巡って不協和音がある
・遺産に「歪な形状の土地」「賃貸アパート」「非上場株式」「名義が複雑な不動産」が含まれる
・「小規模宅地等の特例」や「配偶者の税額軽減」を使って納税額を大幅に圧縮したい
・過去3〜7年以内に親から子・孫への生前贈与や資金移動が頻繁に行われていた
・亡くなる直前に多額の現金引き出しがあり、使途を証明する領収書が揃っていない
・平日は仕事や家事で多忙を極め、10ヶ月の申告期限まで残り半年を切っている
【相続 税 申告 書】に関するよくある質問(FAQ)
Q1:相続税申告書の様式はどこで入手できますか?2026年(令和8年分)の最新版でないと無効ですか?
A1:国税庁ホームページの「相続税の申告書等の様式一覧」から無料で最新様式のPDFをダウンロード・印刷できます。また、全国の税務署窓口でも紙の申告書一式を無料配布しています。申告書は「被相続人が亡くなった年(令和8年分など)」に対応した様式を使用することが原則です。過去の古い年分の様式を使用すると、適用される税制条項や計算枠が異なり、税務署から再提出を求められる原因となるため必ず最新の該当年分を使用してください。
Q2:申告書を郵送で提出した場合、税務署の収受印(控え)はどうやって受け取ればいいですか?
A2:税務署へ郵送提出する際、「提出用」の申告書類一式に加えて「自分用の控え(提出用と全く同じ内容のもの)」を1部同封し、さらに「必要額の切手を貼り、返送先の氏名・住所を記載した返信用封筒」を同封してください。これらを怠ると、税務署側で控えに受付印(収受日付印)を押して返送してくれません。なお、e-Taxによる電子申告の場合は、データ送信後に発行されるメッセージボックス内の「受信通知」が紙の収受印と同等の公的効力を持ちます。
Q3:申告期限の10ヶ月を過ぎてしまった場合、どんなペナルティが科されますか?
A3:法定申告期限を1日でも過ぎて申告・納税を行った場合、本税に加えて「無申告加算税(原則として税額の15〜20%、悪質な場合は最大30%)」および納期限の翌日から完納までの日数に応じた利息に相当する「延滞税(年利数%〜最大十数%)」がペナルティとして課されます。さらに「小規模宅地等の特例」など期限内申告が要件となる有利な減税制度が原則として適用できなくなるため、納税額が数倍に膨れ上がる危険があります。万が一期限に間に合わない恐れがある場合は、直ちに相続専門の税理士へ相談してください。
まとめ:追徴課税と親族トラブルを回避し、悔いのない相続を完了させるために
相続税申告書の提出は、単なる税金の清算手続きではありません。故人が生涯をかけて築き上げた大切な資産を、次の世代へと平和に、そして法的に正しく引き継ぐための厳粛な通過儀礼です。
自力申告による費用の削減は一見魅力的に映ります。しかし、税務調査による追徴課税リスク、複雑な土地評価における過大納税(払いすぎ)、そして遺産分割を巡る親族間の亀裂といった見えないコストを考慮すれば、専門家を活用する選択は極めて合理的な「保険」となります。遺産の内容や家族の状況を客観的に見極め、迷った際には無理に独力で抱え込まず、信頼できる専門機関への相談を視野に入れながら、後悔のない相続手続きを進めてください。 (出典: 相続 税 申告 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
