抵当権とは?住宅ローンの落とし穴と完済後の放置リスクをプロが解説
マイホームの購入時に避けて通れない「抵当権」という言葉。金融機関との金銭消費貸借契約で分厚い書類に署名・押印する際、多くの人が「要するに借金の担保だろう」と深く考えずに手続きを済ませてしまいがちです。しかし2026年、金利環境の歴史的な転換期を迎え、不動産市況の流動性が激変する今、この権利の本質や潜在的リスクを曖昧にしたまま多額の負債を抱える行為は極めて危険です。
万が一住宅ローンの返済が滞ったときに不動産が辿る過酷なカウントダウンから、ローン完済後に多くの所有者が陥る「放置の罠」、さらには事業融資で用いられる根抵当権との決定的な違いまで、現場の実態を取材したジャーナリストの視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:抵当権とは住まいを手元に残したまま設定できる担保権であり、返済不履行時は競売による強制的な差し押さえと売却が執行される。
- 要点2:住宅ローンを全額完済しても登記上の抵当権は自動消滅せず、抹消手続きを放置すると将来の売却や遺産相続が事実上ストップする。
- 要点3:普通抵当権と根抵当権の違い、登録免許税や司法書士への報酬相場を正しく把握することで、無駄な出費と法的手続きの停滞を未然に防げる。
【民法の基礎から解剖】抵当権とは何か?抵当権者と設定者の違い
法律用語としての抵当権をわかりやすく民法の条文から紐解くと、民法第369条第1項にその本質が明記されています。「抵当権者は、債務者又は第三者が占有を移転しないで債務の担保に供した不動産について、他の債権者に先立って自己の債権の弁済を受ける権利を有する」という規定です。
ここで極めて重要なのが「占有を移転しない」という法的要件です。同じく担保権の一種である「質権(しちけん)」の場合、質屋に高級時計を預けるように、目的物を債権者に引き渡さなければ効力が生じません。これに対して抵当権は、不動産の引き渡しを一切要しないため、マイホームを購入した所有者がそのまま自宅に暮らし続け、あるいは第三者に賃貸して家賃収入(収益)を得ながら、月々のローンを返済することが法的に認められています。
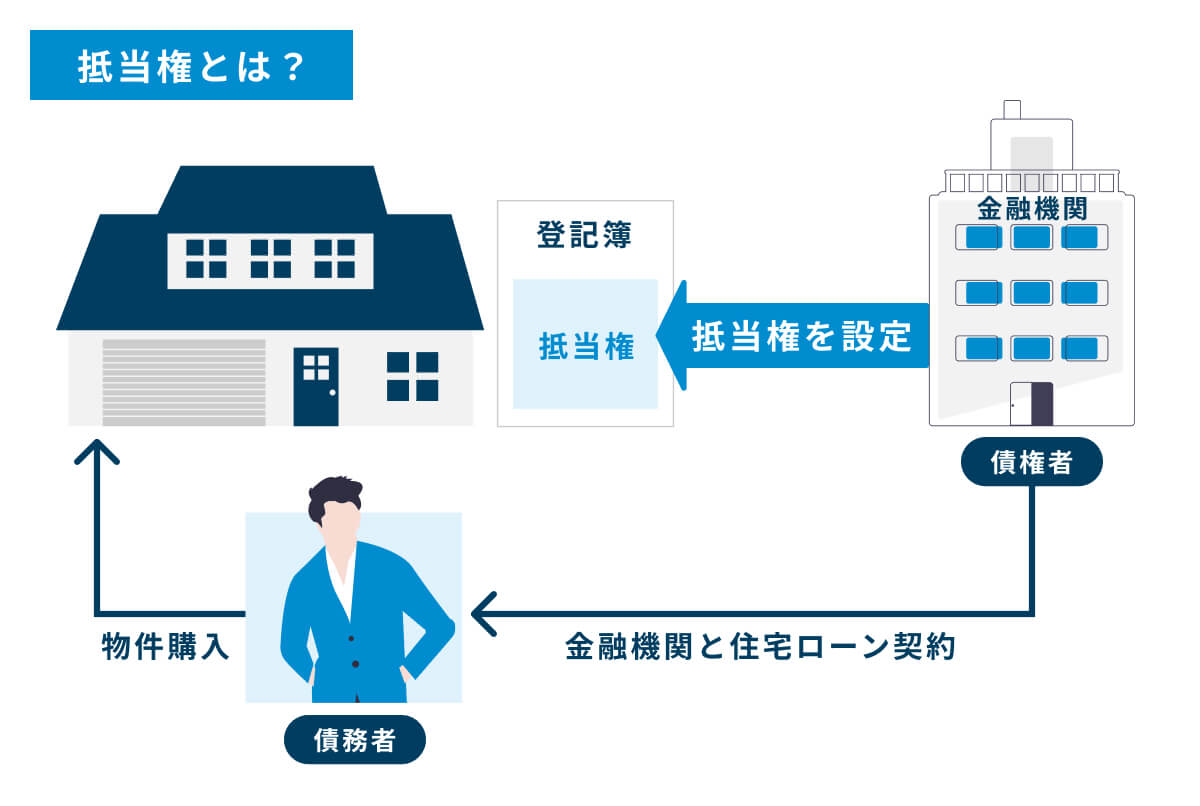
不動産取引の現場で混乱を招きやすいのが、「抵当権者と設定者の違い」という当事者の関係性です。法的な役割は明確に分かれています。
・抵当権者(債権者):資金を貸し出し、担保として不動産に優先弁済権を確保する側。具体的には銀行、信用金庫、住宅金融支援機構などの金融機関が該当します。
・抵当権設定者(不動産の所有者):自分の所有する土地や建物に抵当権を設定して提供する側。通常はローンを借り入れる債務者本人ですが、親名義の土地に子が家を建てるようなケースでは、土地の所有者である親が「物上保証人(ぶつじょうほしょうにん)」として抵当権設定者になります。
この抵当権によって法的に担保される債権のことを「被担保債権」と呼び、住宅ローンの場合は残元本や利息、遅延損害金などがこれに該当します。口約束だけでも契約自体は成立しますが、第三者(他の債権者や不動産の買主)に対して「私が第一順位の担保権者である」と法的に主張するためには、法務局で不動産登記簿の乙区に登記を行うことが不可欠です。
返済が滞ると一体どうなる?抵当権の実行・競売・差し押さえの過酷な現実
住宅ローンの返済が厳しくなったとき、一体どのようなプロセスで抵当権が実行に移されるのか。最前線の債務整理現場や裁判所の執行現場を取材すると、契約者が想像する以上に冷徹かつ機械的に手続きが進行していく現実が浮かび上がります。
返済が1〜2ヶ月遅れた段階では、金融機関から督促状や電話連絡が入る程度で済みます。しかし、滞納が3ヶ月から6ヶ月連続して続いた瞬間、決定的な事態が発生します。「期限の利益の喪失」です。分割払いで少しずつ返済してよいという法的な特権が消滅し、金融機関から「残債務全額(数千万円単位)を一括で返済せよ」という催告書が届きます。
当然ながら一括返済は不可能なケースがほとんどであり、保証会社が債務者に代わって銀行へ立て替え払いを行う「代位弁済」が実行されます。債権が銀行から保証会社へ移転した直後、保証会社は地方裁判所に対して抵当権の実行による不動産競売の申立てを行います。
裁判所が競売開始決定を下すと、不動産登記簿には「差し押さえ」の登記が刻まれます。かつて都内のマンションを購入しながらリストラによってローン破綻に追い込まれた元会社員(50代男性)は、当時の恐怖を次のように手記で告白しています。
「ある日突然、裁判所の執行官と不動産鑑定評価の専門家が自宅のチャイムを鳴らし、鍵を開けて室内をくまなく撮影していきました。ポストには競売開始の通知。近所の人々や競売屋と呼ばれる不動産業者が自宅の周りをうろつき始め、家族全員の精神が限界まで削られました」
裁判所の競売にかけられた不動産は、市場価格の約6割〜7割程度という著しく低い基準価格で売却されてしまいます。しかも売却代金が全額借金の返済に充当されても残債が消えるとは限らず、住む家を失った上でなお多額の借金が残るという最悪の結末を招きます。
この悲劇を回避するための現実的な防衛策が、抵当権付き不動産の売却方法として知られる「任意売却」です。競売の入札が開始される前に、抵当権者である金融機関や保証会社の書面承諾を得た上で、市場価格に近い水準で一般市場に向けて売却を試みる手法です。任意売却が成功すれば、残債を大きく圧縮できるだけでなく、プライバシーを守りながら引っ越し費用の一部を確保できる道も開かれます。
【データ比較】普通抵当権と根抵当権の違い|費用・手続き・リスクの決定打
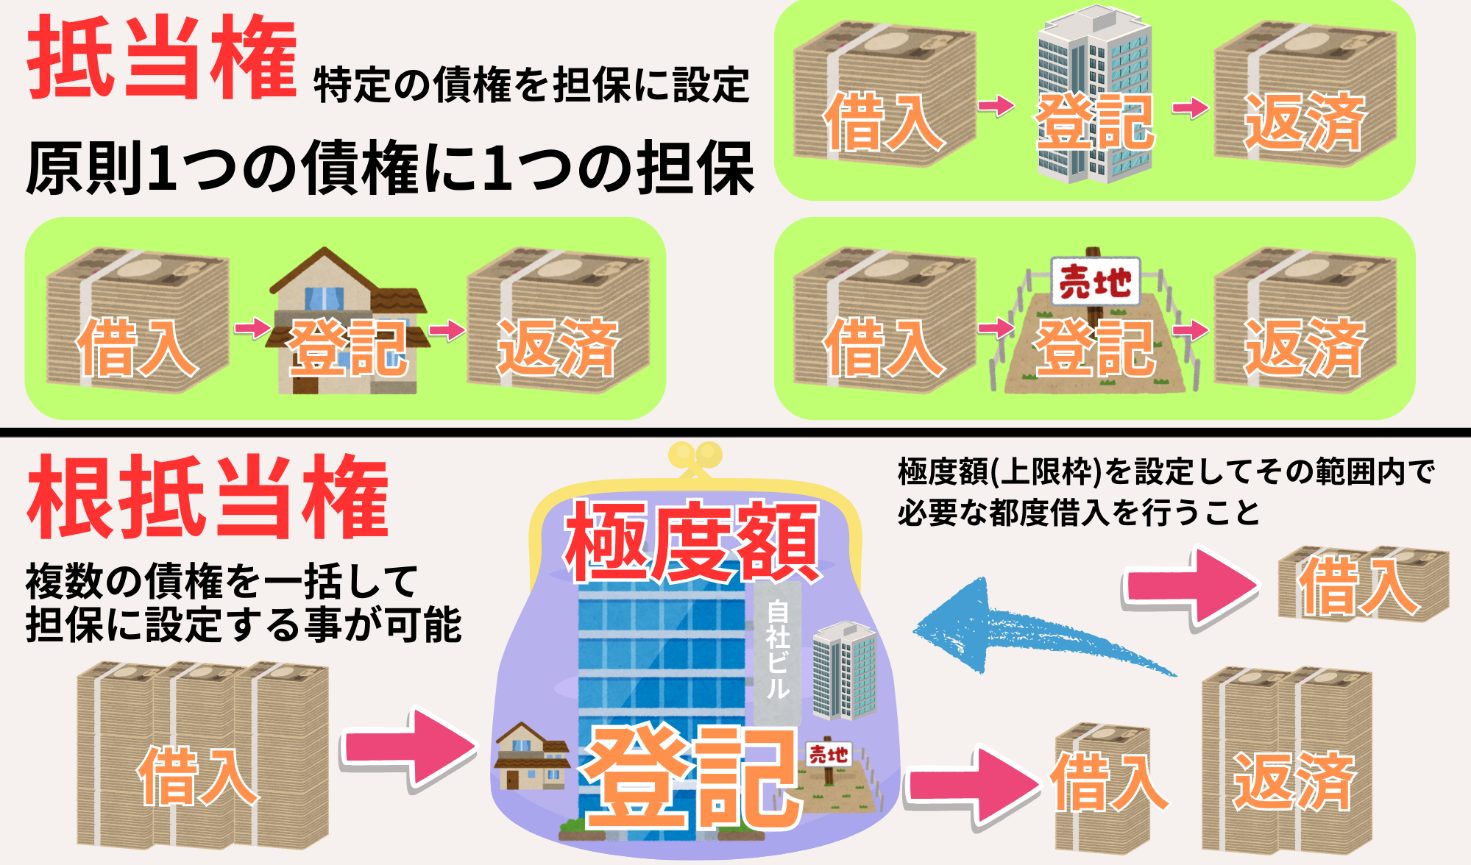
不動産取引や融資の現場で頻出するもう一つの重要テーマが、「抵当権と根抵当権の違い」です。個人が組む一般的な住宅ローンでは「普通抵当権」が使われますが、個人事業主の店舗兼住宅や法人代表者が自宅を担保に入れるケースでは「根抵当権(ねていとうけん)」が設定される場面が多々あります。
普通抵当権は、特定の1つの借金(例:3,000万円の住宅ローン)と運命を共にします。借金を1円まで完済すれば、法意上、担保権としての効力は自動的に消滅します(附従性)。一方の根抵当権は、継続的な取引から生じる不特定の借金を、あらかじめ定めた限度額(極度額)の範囲内でいくらでも繰り返し担保できる権利です。そのため、一度借金をゼロにしても枠が残り、登記も消滅しません。
実務上の違い、発生する登記費用や税率、専門家への委託費用を比較した詳細データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 担保する債権の性質 | 普通抵当権:特定の単一債権 根抵当権:極度額までの不特定債権 | 個人住宅ローン=普通抵当権 事業資金枠=根抵当権 | 個人のマイホームで安易に根抵当権を設定するのは絶対に避けるべき構造 |
| 完済時の権利消滅(附従性) | 普通抵当権:完済により消滅 根抵当権:残高ゼロでも存続 | 普通抵当権:抹消登記が可能 根抵当権:合意解除または確定が必要 | 根抵当権は銀行側の合意が得られないと枠を抹消できず、不動産売却の大きな足かせとなる |
| 登録免許税(設定時) | 債権額(または極度額)の0.4% ※住宅用家屋の軽減措置で0.1% | 借入3,000万円で通常12万円 (軽減措置適用時は3万円) | 自ら居住する住宅の場合、床面積50㎡以上等の要件を満たせば0.1%へ大幅減税される必須チェック事項 |
| 司法書士への報酬相場(設定) | 設定登記1件あたり30,000円〜80,000円前後 | 借入金額や物件の筆数によって変動 | 銀行指定の司法書士が担当することが多く、相見積もりによる値下げ余地は少ないのが通例 |
| 抹消登記の税・費用相場 | 登録免許税:不動産1個につき1,000円 司法書士報酬:10,000円〜25,000円 | 土地1筆+建物1棟なら税2,000円+報酬 | 後述の通り、自力で申請すれば実費数千円で完結可能。放置するコストのほうが圧倒的に高い |

【実態検証】利用者の生の声と現場目線で見えた「住宅ローン抵当権設定」のリアル
不動産を購入して「住宅ローンの抵当権設定」に臨む際、現場の契約室ではどのようなやり取りが交わされているのか。大手銀行の融資窓口担当者や司法書士法人への取材から、一般の住宅購入者が直面する生々しい現実が見えてきます。
通常、残代金決済の当日は、売主、買主、仲介不動産業者、金融機関担当者、そして登記を担う司法書士が一堂に会します。ここで司法書士が厳密に確認するのが「抵当権設定登記の必要書類」です。
・金融機関から発行される「抵当権設定契約書(金銭消費貸借兼抵当権設定契約書)」
・不動産の権利証、または法務局から発行された「登記識別情報通知書」
・抵当権設定者(購入者・所有者)の「印鑑証明書(発行から3ヶ月以内)」
・購入者の「住民票」
・司法書士への「登記原因証明情報」および「委任状(実印を押印)」
「万が一、実印の印影が印鑑証明書とミリ単位でズレていたり、住所の記載に旧字体・新字体の齟齬があったりするだけで、登記申請は即日却下され、数千万円の融資金実行そのものがその場でストップします」と都内のベテラン司法書士は語ります。
SNSやネット掲示板、知恵袋などのコミュニティを検証すると、融資契約時の心理的ストレスに関する生々しい書き込みが目立ちます。
「司法書士から『もし万が一支払えなくなったら、この家は銀行に競売で持っていかれますがご納得ですね?』と淡々と意思確認された瞬間、背筋に冷や汗が流れた」
「親の土地に家を建てる際、親を物上保証人にしたが、銀行から『親御さんが亡くなっても抵当権は消えず、兄弟間の遺産分割で揉めると家全体が競売にかかる恐れがある』と言われ、家族会議が紛糾した」
特に「物上保証」を巡るトラブルは後を絶ちません。債務者本人は子であっても、担保を提供した親は「自分の土地を守りたいなら子の借金を代わりに返済せざるを得ない」という極めて重い人質状態に置かれます。抵当権は単なるペーパー上の権利ではなく、家族関係の力学をも劇的に変貌させる破壊力を秘めています。
一般に知られていない盲点|完済後も消えない「抵当権放置」の恐るべきリスク
住宅ローンを30年、35年かけて見事に完済したとき、多くの人は「これで家は名実ともに完全に自分のものになった」と胸をなでおろします。しかし、ここに不動産実務における最大の落とし穴が存在します。「抵当権はローンを完済しても、登記簿上から勝手に消えてくれることは絶対にない」という事実です。
被担保債権がゼロになれば実体法上の権利は消滅しますが、法務局にある登記記録(乙区)には「抵当権設定」の文字がそのまま堂々と残り続けます。これを消すためには、法務局へ「抵当権抹消手続き」を自ら申請しなければなりません。
完済後、金融機関からは「抵当権抹消書類一式(弁済証書・解除証書、登記識別情報、委任状、金融機関の代表者事項証明書など)」が郵送されてきます。問題は、この重要書類を受け取りながら「そのうちやればいいだろう」と引き出しの奥へしまい込み、数年から10年以上も放置してしまう所有者が後を絶たない点です。
「抵当権の完済後放置リスク」には、以下のような致命的なダメージがあります。
1. 金融機関の代表者変更・統廃合による書類の無効化
銀行から届いた「代表者事項証明書」や「資格証明書」には有効期限(発行から3ヶ月以内)があります。長期間放置すると期限が切れ、法務局へ再発行を求めるか、会社法人等番号を提供して登記官に確認させる余計な手間が発生します。さらに、地方銀行や信託銀行の合併・再編、保証会社の組織変更が起きていると、現在の承継会社を探し出し、抹消書類一式を最初から作り直してもらう必要があり、発行手数料や膨大な期間を浪費します。
2. 不動産の売却・リバースモーゲージ・新規融資の完全停止
将来、老人ホームの入居一時金を作るために自宅を売却しようとしたり、自宅を担保にリバースモーゲージを組もうとしたりした際、登記簿に古い抵当権が残っている物件を買う買主や金融機関は一人もいません。「抹消登記が完了するまで決済・契約不可」と突き返され、好機を逃すことになります。
3. 所有者の死亡による相続トラブルの泥沼化
完済した名義人が抹消登記を行わないまま他界した場合、事態は一気に深刻化します。抵当権抹消登記を行う前提として、まず「遺産分割協議を行って相続登記を完了させる」という二重の手続きが強制されます。相続人の一人が行方不明だったり認知症を発症していたりすると、抹消手続きを進めるだけで数十万円の弁護士・司法書士費用と1年以上の年月を奪われます。
なお、この手続きは「抵当権抹消を自分で行う方法」を選択すれば、費用を劇的に抑えられます。銀行から送られてきた書類に必要事項を記入し、法務局のホームページから申請書をダウンロードして印刷、登録免許税分の収入印紙(土地1筆・建物1棟なら合計2,000円)を貼って管轄法務局へ提出するだけです。法務局の「登記手続案内(予約制相談窓口)」を活用すれば、一般の個人でも平日数時間の対応で自力完結が十分に可能です。平日に時間が取れない場合や書類を紛失してしまった場合は、無理をせず司法書士へ依頼(費用相場1万〜2.5万円程度)するのが賢明な選択と言えます。
【プロの結論】「家の所有」を巡る心理的バウンダリーと失敗しない判断基準
住宅ローンと抵当権の問題を長年取材して痛感するのは、これが単なる金融契約の枠組みを超え、日本人の「家族関係」や「心理的執着」と密接に結びついているという事実です。
昭和から平成にかけて定着した「持ち家神話」は、多くの日本人に「家を持ってこそ一人前の社会人であり、家族の城である」という強烈な固定観念を植え付けました。しかし、抵当権という法的な人質を取られた状態で無理な返済計画に固執すると、家族関係の中に潜む「共依存」や「心理的バウンダリー(境界線)の崩壊」が顕在化します。
「親のために無理して二世帯住宅のローンを全額背負った」「夫の収入激減を認めたくなくて、妻がパートを過剰に掛け持ちして抵当権実行(競売)から逃げ回る」といったケースです。サンクコスト(これまでに投じた金と労力への執着)に囚われ、「家を手放す=人生の敗北」という認知の歪みが生じる結果、本来なら早期の任意売却でやり直せたはずの生活が完全に破綻へと追いやられます。
抵当権という劇薬を使いこなし、健全な資産形成を成し遂げるための判断基準は明確です。
▼ 抵当権を設定して住宅ローンを組むのに向いている人
・万が一の収入減や金利上昇時でも、最低6ヶ月〜1年以上の生活防衛資金を別にプールしている人
・「家はあくまで生活の道具であり、維持が不可能になればいつでも売却して賃貸に移ればよい」と心理的バウンダリーを明確に引ける人
・名義関係(単独名義か共有名義か、親の土地か自己所有か)をシンプルに保ち、物上保証などの複雑な権利関係を持ち込まない人
▼ 住宅ローンの設定に極めて慎重になるべき人
・返済負担率(年収に対する年間返済額の割合)が手取りベースで30%を超えている限界借入の人
・親の不動産を担保に組み入れるなど、親族間の金銭・境界線トラブルの火種を抱えている人
・「完済後の登記抹消」や「法的手続きの期限管理」を面倒くさがって放置してしまう性質の人
【抵当権とは】に関するよくある質問(FAQ)
Q1:住宅ローンを全額完済したら、自動的に抵当権の効力や登記は消えるのではないですか?
A1:借金が消滅すれば法意上の担保権は効力を失いますが、法務局の登記簿から抵当権の文字が自然に消えることは一切ありません。金融機関から送られてくる抹消書類を持参し、管轄の法務局に対して「抵当権抹消登記」を申請しなければ、登記簿上はずっと抵当権が残った状態になります。
Q2:抵当権がついたままの不動産を誰かに売却することは可能ですか?
A2:法律上、抵当権付き不動産の売買契約を結ぶこと自体は禁止されていません。しかし、前の所有者の借金未払いで家を差し押さえられるリスクがあるため、そのまま買う買主は通常存在しません。実務上は、不動産の引き渡し当日に「買主から受け取った売買代金で住宅ローン残債を一括完済し、その場で抵当権抹消登記と所有権移転登記を同時に行う」という決済手順を取ることで安全に売却します。
Q3:抵当権抹消登記を自分で行う場合、いくらくらいの費用がかかりますか?
A3:自分で行う場合の実費は、法務局へ納める登録免許税のみです。税額は不動産1個につき1,000円と定められているため、土地1筆と建物1棟の一般的な一戸建てであれば合計2,000円で済みます(マンションの場合は敷地権の数に応じて数千円程度加算)。司法書士へ代行を依頼する場合は、これに加えて10,000円〜25,000円前後の専門家報酬が発生します。
まとめ:住宅ローンと抵当権を正しくコントロールするために
抵当権とは、数千万円という巨額の融資を長期間・低金利で受けるために社会が構築した合理的な法システムです。所有権を手放さずに夢のマイホームを手に入れられる恩恵がある一方、そこには「万が一の滞納時には裁判所を通じて強制競売に処される」という極めて厳格な対価が組み込まれています。
住宅ローンを組む際は、登録免許税や司法書士報酬などの登記諸費用を正しく算定し、決して背伸びをしない返済計画を立てること。そして長年の返済を果たした暁には、金融機関から届く書類を放置せず、速やかに抵当権抹消登記を完遂すること。この2つの基本行動を徹底することこそが、大切な不動産と家族の平穏を守り抜く唯一の防壁となります。 (出典: 抵当 権 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
