給付付き税額控除とは?2026年動向と仕組み・デメリットを徹底解説
物価高が家計を直撃し続ける中、税制調査会や国会で連日のように議論の的となっているのが「給付付き税額控除」です。減税の恩恵を十分に受けられない低所得層に対し、差額を現金で直接届けるというこの仕組みは、長年「抜本的な格差是正の切り札」と称されながらも、幾度となく導入が見送られてきた歴史を持ちます。
折しも2026年9月15日、政府は税制改正大綱の閣議決定に踏み切り、2027年4月からの先行措置として「就業者負担軽減支援金」の創設と、2029年度の本格稼働へ向けた工程表を提示しました。従来の定額減税や一律給付金と何が違い、なぜここまで実現に時間がかかったのか。日米欧の政策現場を追ってきた記者視点から、複雑な制度の仕組みと利害関係の真相をわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「所得税の控除枠」を使い切れない低所得世帯に対し、控除しきれない差額を現金給付する“減税+給付”のハイブリッド社会保障。
- 要点2:2026年9月15日の大綱閣議決定により、2027年4月から先行支援金が始動し、2029年度の本格導入スケジュールが確定。
- 要点3:資産・所得の正確な把握(マイナンバー実効性)や確定申告負担、軽減税率との住み分けが長年の見送り理由であり、2026年現在も設計上の論点が残る。
【基礎から整理】給付付き税額控除の仕組みと対象者|減税×現金のハイブリッド
税制の議論はどうしても専門用語が先行しがちですが、給付付き税額控除の仕組みの本質は極めてシンプルです。一言で言えば、「税金を引くだけでは救えない層に、引ききれなかった分を現金で手渡す」システムを指します。
通常の所得税計算では、まず収入から経費や基礎控除などを差し引く「所得控除」を行い、算出された税額からさらに差し引く「税額控除」が適用されます。住宅ローン控除などがその代表例です。しかし、そもそも所得が低く、納めるべき所得税額がゼロあるいはごくわずかな世帯の場合、いくら手厚い税額控除を用意しても恩恵を受けられません。これがいわゆる「減税の頭打ち」問題です。
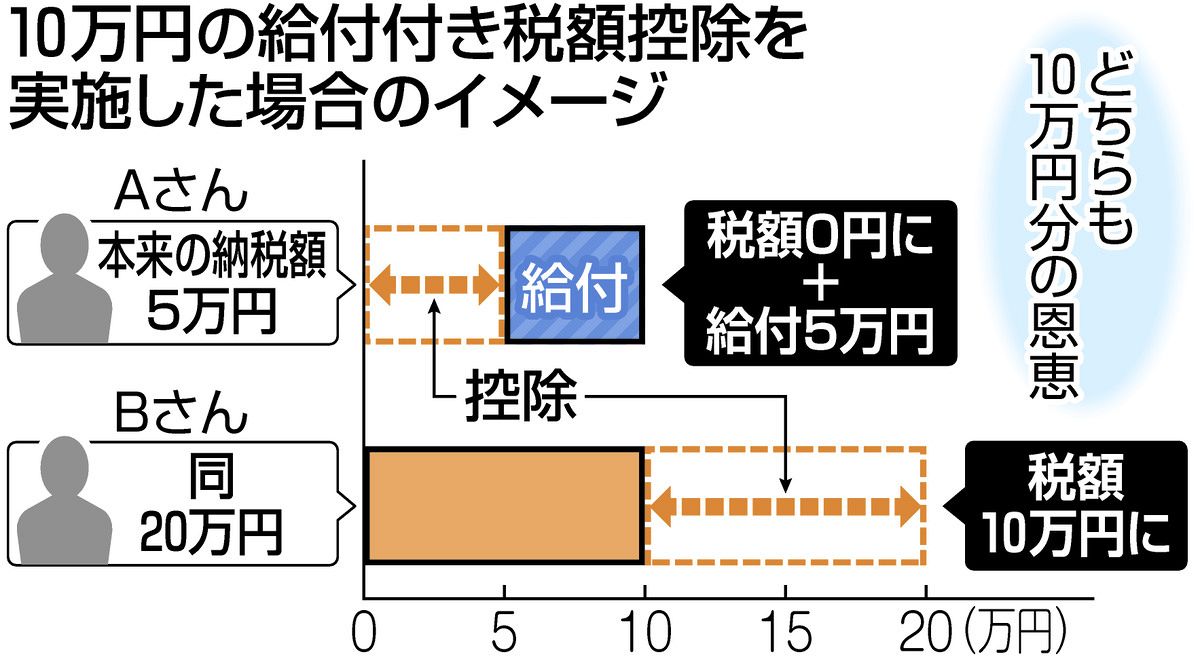
ここで登場するのが給付付き税額控除です。仮に1世帯あたり年間10万円の税額控除枠が設定されたモデルを想定してみましょう。
- 本来納める所得税が15万円の世帯:10万円全額が税額から引かれ、納税額は5万円に軽減されます(純粋な減税)。
- 本来納める所得税が3万円の世帯:3万円が減税されて納税額はゼロになり、引ききれなかった残り7万円が国から現金給付されます(減税+給付)。
- 住民税非課税世帯など納税額が0円の世帯:減税枠は使えないため、10万円全額が指定口座へ現金で振り込まれます(純粋な給付)。
このように、所得水準に応じて自動的に「減税」から「給付」へとグラデーションのように役割が切り替わる点が最大の特徴です。欧米ではアメリカの勤労所得税額控除(EITC)やイギリスのユニバーサル・クレジットの一部として定着しており、所得再分配の基本インフラとして機能しています。
ここで混同されやすいのが、ノーベル経済学賞受賞者のミルトン・フリードマンが提唱した負の所得税との違いや、思想的潮流としてのベーシックインカムとの比較です。負の所得税は、一定の基準所得を下回るすべての人に差額の一定割合を一律に逆所得税として支払う包括的構想であり、勤労意欲の喚起(就労条件)を必ずしも厳密に前提としません。一方、給付付き税額控除は「働いて収入を得ていること」を給付の加算要件にするケースが多く、就業インセンティブの維持が設計思想の中心に組み込まれています。また、全国民へ無条件・均等に現金を配るベーシックインカムと比べても、財政規模を抑えつつ真に支援が必要な層へ傾斜配分できる合理性を持ちます。

なぜ日本で導入が見送られてきたのか?財務省の検討経緯と立ちはだかった「3つの壁」
給付付き税額控除は決して降って湧いた新しいアイデアではありません。歴史を振り返れば、民主党政権時代の2010年頃から真剣に検討され、2012年の「社会保障と税の一体改革」関連法案の付則にもその検討が明記されていました。それから十数年もの長きにわたり、なぜ日本で導入が見送られてきたのでしょうか。財務省の検討経緯と当時の政治判断を丹念に洗い直すと、政策現場を阻んだ「3つの巨大な壁」が浮かび上がってきます。
第1の壁は、マイナンバーによる所得資産把握の遅れと実効性の欠如です。税務当局は給与所得者の収入を「源泉徴収票」で捕捉できますが、自営業者やフリーランスの正確な所得、さらには保有する金融資産(預貯金や有価証券)までをリアルタイムで正確に把握する仕組みが長年整っていませんでした。所得だけを基準に現金を配れば、「帳簿上の所得はゼロだが莫大な預金や不動産を持つ富裕層」へ公金が流れるモラルハザードを招きます。「資産捕捉が不完全な状態での給付は国民の公平感を根底から壊す」という財務省税制第一課の慎重論は、歴代政権を強く拘束し続けました。
第2の壁は、低所得者支援と確定申告に伴う膨大な行政コストです。現在、日本の給与所得者の大半は年末調整だけで納税関係が完了し、自ら確定申告を行う必要がありません。しかし、給付付き税額控除を正確に行うには、控除しきれない額を算出するために数千万人規模の国民が確定申告を行うか、あるいは国税庁と自治体が全世帯の課税情報を精緻に突き合わせる必要があります。税務署の窓口がパンクし、システムの運用コストだけで天文学的な予算が消える懸念が、実務上の強い抵抗勢力となりました。
第3の壁が、2019年の消費税率10%引き上げ時に導入された「軽減税率」の存在です。本来、給付付き税額控除は消費税の逆進性対策(所得が低い人ほど所得に対する消費税負担率が高くなる現象)に対する本命の本質的処方箋として議論されていました。ところが、当時の与党連立協議において、公明党が強く主張した食料品等の消費税を8%に据え置く「軽減税率」が政治決断として優先採択されたのです。結果として「逆進性対策は軽減税率で手当て済み」という大義名分が成立し、給付付き税額控除の検討作業は霞が関の奥底へ事実上棚上げされることになりました。
【徹底比較】軽減税率・定額減税・ベーシックインカムとの決定的な違い
政策論争を整理するため、これまで日本で実施・検討されてきた代表的な所得再分配策と給付付き税額控除を多角的に比較します。制度ごとの構造的長所と短所を一覧化しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給付付き税額控除 (2026年大綱モデル案) | 控除枠最大10万円想定。 2027年4月より先行支援、2029年度に全国共通基盤へ移行。 | 米英では年収300万〜400万円未満の就労世帯が主対象。 | 就労意欲を損なわずにピンポイントで格差を是正できる最善手だが、事務設計の難易度が極めて高い。 |
| 軽減税率 (現行制度) | 飲食料品等の消費税を8%据え置き。 年間減税規模は約1兆円超。 | 一律適用のため、消費金額の多い富裕層ほど絶対的な減税額が大きい。 | 逆進性対策としての費用対効果は低く、インボイス導入など事業者の事務負担増を招いた側面が否めない。 |
| 過去の定額減税・ 一律給付金(2024等) | 1人あたり4万円減税、非課税世帯へは給付金等のパッチワーク運用。 | 実施コストに数百億円を要し、給付までに数ヶ月のタイムラグ発生。 | 一時しのぎの緊急避難策に過ぎず、給与明細表記義務化など現場の混乱を極めた。恒久制度への脱皮が急務。 |
| ベーシックインカム (構想段階) | 全住民へ月7万〜10万円を一律支給。 年間所要財源は約100兆円規模。 | 既存の年金・生保・健康保険等の解体再編が前提条件。 | 理論的明快さはあるものの、巨額の追加増税を伴うため現実的な政治選択肢としては合意形成が極めて困難。 |
軽減税率と給付付き税額控除の違いを俯瞰すると、前者が「消費行動全体に網をかける間接的アプローチ」であるのに対し、後者は「個人の実所得に直接働きかける直接税的アプローチ」である点が根本的に異なります。高額な高級食材を買う富裕層にも恩恵が及ぶ軽減税率の非効率さを排し、財政規律を保ちながら弱者を支えるという意味で、政策学的には給付付き税額控除の優位性が証明されています。
【実態検証】給付付き税額控除2026年最新動向と「損する人・得する人」の境界線
死角に入っていた給付付き税額控除が一転して現実味を帯びたのは、2026年春以降の政治力学の激変によるものです。定額減税の一過性に批判が集まり、物価上昇に賃金が追いつかない中間層・低所得層の疲弊が限界に達する中、与野党の税調協議が一気に加速しました。
給付付き税額控除2026年最新動向を時系列で辿ると、潮目が変わったのは2026年5月の政府方針転換でした。制度の一括導入を目指せばシステム改修に5年を要するというデジタル庁の試算を受け、財務省と内閣官房は「複雑な税額控除を待たず、既存のマイナンバー公金受取口座を活用した給付先行型」へと舵を切りました。そして2026年9月15日の大綱決定において、2027年4月から「就業者負担軽減支援金」を先行実施し、2029年度に完全統合型の給付付き税額控除へ移行するという2段階ロードマップが正式合意に至ったのです。
しかし、制度設計の具体化に伴い、現場からは「制度の谷間で損をする人が出るのではないか」という懸念が噴出しています。特に議論を呼んでいるのが、いわゆる「逆転現象(貧困の罠)」のシミュレーションです。
年収別に試算した場合、恩恵を最大化できるのは年収150万円から250万円前後の単身ワーキングプア層や、扶養親族を抱える年収350万円前後の子育て世帯です。これらの層は所得税が少額であるため、控除枠の大部分を現金給付として受け取ることができます。
一方で、警戒されているのが「年収が上がると給付が急激に減額(逓減)される設計」にした場合の逆転現象です。政府検討案のモデル②では、年収280万円の就労者が、残業や昇給によって年収300万円へ到達した際、控除・給付の減額幅が所得増加分を上回り、社会保険料の負担増と重なって実質的な手取りが目減りするリスクが指摘されています。
さらに見逃せないのが、住民税非課税世帯への影響です。長年、住民税非課税世帯には臨時給付金や医療費・介護保険料の減免など手厚い行政支援が集中してきました。しかし、給付付き税額控除が「就労インセンティブ(働いた実績に対する上乗せ給付)」を核に据えた場合、年金暮らしの高齢非課税世帯への配分が従来のバラマキ給付より抑制される可能性があります。SNSや街頭インタビューでは「真面目に働いて少し税金を払っている層が一番報われない社会はおかしい」という現役世代の支持と、「高齢者を切り捨てるのか」というシニア層の反発が真っ向から対立しています。
一般に知られていない盲点とネットの誤解|「全員にお金が配られる」は本当か?
ネット上の言説やポータルサイトのコメント欄を精査すると、この制度に対する決定的な誤解が散見されます。無用な期待や混乱を避けるため、特に多い3つの誤謬を検証します。
誤解1:「全国民に毎月数万円が振り込まれる神制度である」
これはベーシックインカムとの完全な混同です。給付付き税額控除は「税額を減額し、引ききれない分を補填する」仕組みであるため、一定水準以上の所得がある高所得者やアッパーミドル層(年収700万〜800万円以上など)には給付は一切発生しません。高所得層にとっては、単なる既存の税額控除の上限適用にとどまるか、あるいは高所得者特例の縮小によって実質的な増税となる可能性すら孕んでいます。
誤解2:「申請しなくても国が勝手に口座にお金を振り込んでくれる」
「プッシュ型給付」という言葉が独り歩きしていますが、実態は異なります。国が給付額を算定するためには、納税者の前年の正確な所得情報と世帯構成が不可欠です。マイナンバーに公金受取口座を紐付けていることは前提条件に過ぎず、自営業者やパート・アルバイトの掛け持ちなどで年末調整が完結していない層は、自ら確定申告を行わなければ給付の権利自体を喪失する危険性(テイクアップ率の低下)が依然として残ります。
誤解3:「不正受給が横行して真面目な納税者がバカを見る」
海外事例において、給付付き税額控除の不正受給(偽装離婚や個人事業主の意図的な所得過少申告)が問題視されたのは事実です。しかし、2026年現在の日本における検討案では、国税庁のインボイス電子データ連携および金融機関口座のマイナンバー付番義務化の進展をトリガーとしており、過去の特別定額給付金のような杜撰な審査体制とは一線を画しています。当局関係者の証言によれば、過年度の所得推移との乖離をAIで自動検知する不正受給スクリーニングシステムの導入が検討されています。

給付付き税額控除のメリット・デメリット|制度が抱える功罪を丸裸にする
あらゆる税制改革と同様に、給付付き税額控除も万能薬ではありません。制度の導入がもたらす構造的なプラス面とマイナス面を、客観的な視座から整理します。
給付付き税額控除メリット・デメリットの核心は、「公平性と効率性のトレードオフ」に集約されます。
【3大メリット】
- 就労意欲の阻害を防ぐセーフティネット:生活保護のように「働いて収入を得るとその分給付が全額削られる」仕組みではなく、「働いて収入を得るほど一定ラインまで給付が上乗せされる」設計が可能なため、貧困の固定化を防ぎ労働参加を促します。
- 低所得層への支援の取りこぼし解消:従来の所得減税では恩恵がゼロだった層に対し、納税システムを介してダイレクトに現金を注入できるため、景気対策・格差是正のターゲットが極めて正確になります。
- バラマキ給付金の乱発に終止符:選挙のたびに繰り返されてきた「一律数万円の非課税給付」という巨額の執行事務費(数百億円単位の振込・審査費用)をかける場当たり的パッチワークを、恒久的な単一インフラへ一本化できます。
【3大デメリット】
- 行政・企業側のシステム改修コスト:年末調整を担う民間企業の総務部門や税理士、税務署の現場における業務フローは激変を余儀なくされます。2026年現在も中小企業団体から事務負担増への強い懸念が表明されています。
- 「資産持ち低所得者」への給付問題:フロー(所得)は年金のみで低くても、ストック(金融資産や不動産)を潤沢に持つ高齢者層への給付をどう除外するかという基準線引きが極めて困難です。
- 給付のタイムラグ(時間差):税額控除をベースにする以上、前年の確定申告を経てからの給付となるため、「今まさに職を失って困窮している」というリアルタイムの危機に対する即効性には限界があります。
【プロの結論】「就労インセンティブ」と日本型セーフティネットの転換点
日本の社会保障は長年、「皆保険・皆年金」と「企業による終身雇用・福利厚生」を土台にして構築されてきました。しかし、非正規雇用の増大と単身世帯の急増により、既存のセーフティネットからこぼれ落ちるワーキングプアが定着しています。さらに、困窮しても「生活保護を受けるのは恥」という心理的スティグマ(社会的偏見)が根強く、申請をためらう人々が孤立を深めてきました。
給付付き税額控除の真の価値は、社会保障を「お恵みとしての給付」から「納税インフラの一部としての権利」へと心理的パラダイムを書き換える点にあります。自立して働く意志を持つ人が、税制の枠組みの中で堂々と支援を受け取れる環境を整備することは、崩壊しかけた中間層を再構築するための不可欠な投資と言えます。
この制度の恩恵を最大化し、生活防衛に役立てるべき人と、慎重な構えが必要な人の判断基準は以下の通りです。
- 積極的に活用すべき人:年収150万〜350万円の単身就労者、パート・アルバイトを掛け持ちする非正規雇用者、子育て中の共働き低〜中所得世帯。自ら確定申告を行うリテラシーを高めることで、手取りを直接押し上げることが可能です。
- 警戒と準備が必要な人:「年収の壁」のギリギリで就労調整を行っているパート主婦層や、個人事業の経費処理が曖昧なフリーランス。控除の逓減カーブや社会保険料との兼ね合いをシミュレーションしておかないと、手取り逆転のリスクに直面します。
【給付付き税額控除 わかりやすく】に関するよくある質問(FAQ)
Q1:給付付き税額控除はいつから始まりますか?申請は必要ですか?
A1:2026年9月15日の大綱決定により、2027年4月から先行措置として「就業者負担軽減支援金」が開始され、2029年度から税制と完全に統合された本格導入が予定されています。給与所得者で年末調整のみの人は勤務先経由またはマイナポータルでの確認で簡素化される方針ですが、自営業や複数就労者は確定申告が必要となる見込みです。
Q2:定額減税やこれまでの給付金とは何が違うのですか?
A2:定額減税は「納める税金がある人だけ」が対象で、低所得者には別途自治体から臨時給付金を配るという二重の手間が発生していました。給付付き税額控除は、これらを1つの統一された税務システムに統合し、「減税できる分は引き、引ききれない分は自動的に口座へ給付する」という恒久的な恒常制度である点が根本的に異なります。
Q3:年金生活の高齢者や、まったく働いていない無職の人も対象になりますか?
A3:所得要件を満たせば対象になり得ますが、給付額の設計によって差が生じます。今回の2026年検討案では「就労への支援」を重視する方向性が強まっており、勤労所得がない完全無職の単身世帯や一定以上の資産を持つ高齢世帯については、就労世帯に比べて給付額が抑制されるか、別枠の生活保護・福祉手当等との調整が行われる可能性が濃厚です。
まとめ:今後の動向と失敗しないための判断基準
給付付き税額控除は、単なる一時的な減税や給付のテクニックではありません。それは、昭和・平成を通じて機能不全に陥った日本の所得再分配システムを、デジタル時代に適応した構造へと根本から作り直す大改革です。
2027年春の先行支援金スタート、そして2029年度の本格稼働に向けて、これから控除額の算定基準や所得制限の線引きといった細部の法案化が本格化します。確定申告の電子化やマイナンバーカードと公金受取口座の連携など、受け手側のデジタル準備がそのまま「給付の取りこぼし」を防ぐ自衛策となります。政治の動きを注視しつつ、自らの世帯年収と控除の関わりを正しく把握しておく姿勢が求められています。 (出典: 給付 付き 税額 控除 わかり やすく(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
