会計士と税理士の違いとは?年収や難易度、将来性を2026年最新比較
数字とお金を扱う国家資格の最高峰として並び称される「公認会計士」と「税理士」。資格取得を検討するビジネスパーソンや学生の間では「どちらも決算書や税金を扱う職業」とひと括りに捉えられがちですが、実務の現場に足を踏み入れると、その業務内容、求められる思考回路、そして対峙するクライアントの規模には決定的な隔たりが存在します。
双方が持つ法的な独占業務の性質や組織構造、そして2026年現在におけるAI台頭を踏まえた市場価値の推移まで、表面的なスペック比較にとどまらない業界の真相を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は「大企業の財務諸表を第三者として監査する警察役」、税理士は「中小企業や個人の税務と経営に伴走する味方役」という本質的な役割の違いがある。
- 要点2:初任給や30代前半までの平均年収は大企業を相手にする監査法人勤務の会計士が優位だが、独立開業後の年収の天井や定年のない生涯現役性では税理士に軍配が上がるケースも多い。
- 要点3:試験制度は「全科目一括合格が基本の短期集中型(会計士)」と「1科目ずつ生涯かけて積み上げられる科目合格型(税理士)」に大別され、生活環境によって選ぶべきルートが根本から異なる。
【徹底解剖】会計士と税理士の決定的な違い|独占業務と仕事内容の境界線
両者の本質的な違いを理解する鍵は、法律によって定められた「独占業務」にあります。日本公認会計士協会および日本税理士会連合会の基本規定に明記されている通り、両者が背負う社会的使命はまったく異なるベクトルを向いています。
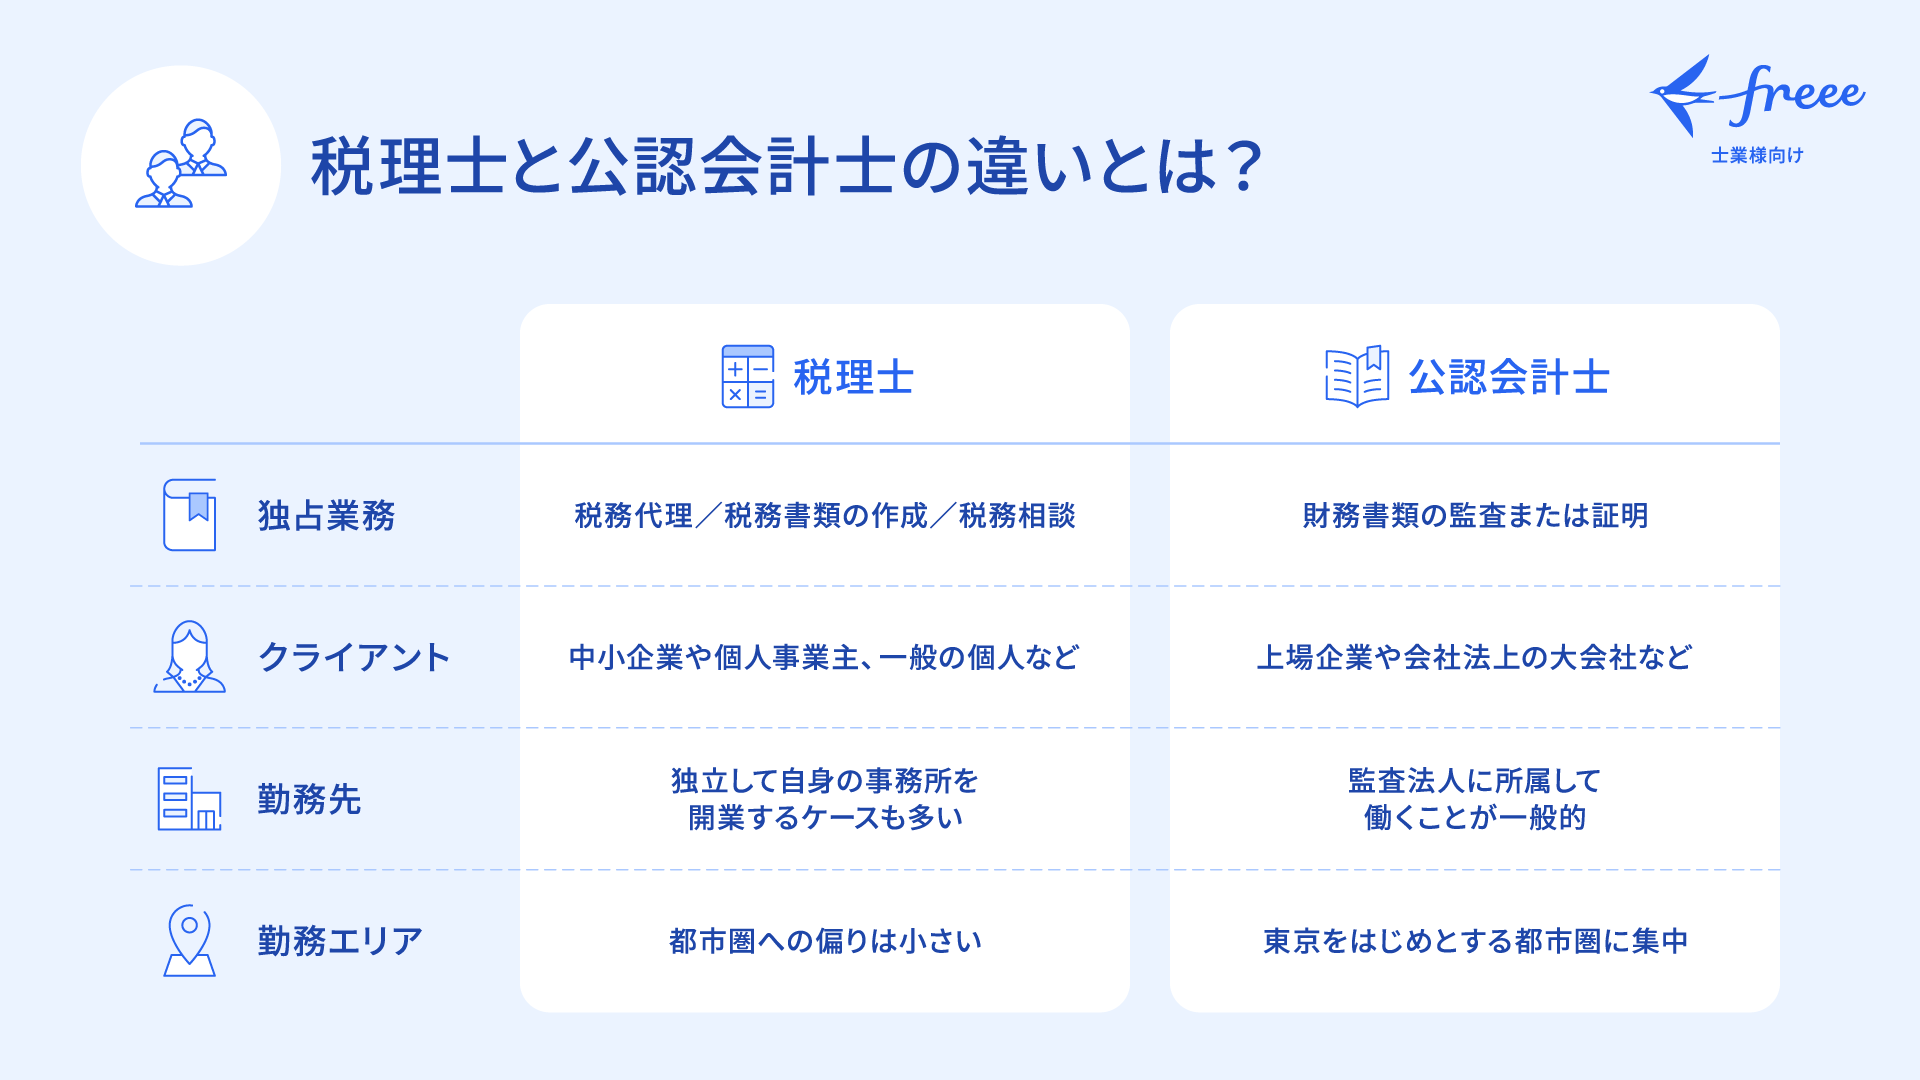
公認会計士の唯一無二の独占業務は財務諸表監査です。上場企業などの大企業が作成した有価証券報告書や決算書に粉飾や重大な誤りがないかを、株主や投資家といったステークホルダーに代わって第三者の視点から厳しくチェックします。いわば「資本主義市場の番人」であり、企業の不実開示を見逃さないための批判的思考や独立性が何よりも重んじられます。
対する税理士の独占業務は税務代理、税務書類の作成、税務相談の3点です。こちらは顧客である中小企業の経営者や個人事業主、資産家の側に立ち、複雑を極める税制の中で適切な申告を行ったり、適法な節税プランを助言したりすることが任務となります。立場としては明確に「納税者の擁護者・サポーター」であり、相手の懐に飛び込んで信頼関係を築く対人折衝力が問われます。
この独占業務の相違は、主な活躍の舞台である「監査法人と税理士法人の違い」にそのまま直結しています。監査法人は数千人規模の組織でチームを組み、東証プライム上場企業などの巨大組織を厳正に審査するプロジェクト型ワークが中心です。一方の税理士法人は、少数精鋭で数十社から数百社の中小企業をきめ細かく巡回訪問し、日常的な記帳指導から資金繰り相談まで幅広く請け負う伴走型ワークが主軸となります。

【2026年最新データ】年収と生涯賃金の格差|初任給から独立後の天井まで
職業選択において最大の関心事となる「会計士税理士年収の違い」ですが、厚生労働省の「賃金構造基本統計調査」や大手転職エージェントの2026年最新集計データを紐解くと、年齢層やキャリアステージによって興味深い逆転現象が確認できます。
| 項目 | 公認会計士 | 税理士 | 編集部の分析と評価 |
|---|---|---|---|
| 平均年収の相場 | 約950万〜1,100万円 | 約700万〜850万円 | 大手監査法人の給与ベースが高いため、全体の平均値では会計士が150万〜250万円ほど先行する傾向。 |
| 初任給(20代前半) | 額面約35万〜38万円 (年収約550万〜600万円) | 額面約25万〜30万円 (年収約350万〜450万円) | 四大監査法人(Big4)の初任給引き上げ競争により、会計士の若手スタートダッシュが際立つ。 |
| 独立開業のしやすさ | 難易度:高 (監査業務の個人受注は極めて困難) | 難易度:中〜低 (個人の顧問契約獲得モデルが確立) | 税理士は顧客基盤を1社ずつ積み上げることで盤石なストック収入を構築しやすい。 |
| 独立後の年収上限 | コンサルやIPO支援で2,000万〜5,000万円超も可能だが競争激化 | 事務所規模拡大により3,000万〜1億円超を稼ぎ出す所長も実在 | 独立して組織化に成功した場合の青天井ぶりは、税理士法人の代表に軍配が上がる例が目立つ。 |
新卒や資格取得直後の待遇差は歴然としています。四大監査法人(PwC、デロイト、EY、KPMG)を中心とする会計士の就職先は給与水準が高く、入社5〜7年目のインチャージ(現場責任者)クラスに昇格すれば年収800万〜900万円に到達します。シニアマネージャーやパートナーになれば1,500万円以上の大台に乗ることも珍しくありません。
一方の税理士は、中小規模の会計事務所からキャリアをスタートする場合が多く、下積み期間の待遇はお世辞にも恵まれているとは言えないケースが存在します。しかし、税理士の真骨頂は「顧客の囲い込みによるストックビジネス化」にあります。顧問先を40社、50社と増やし、自らスタッフを雇って事務所を経営するフェーズに入ると、監査法人の勤務年収を軽々と超えていく個人税理士が多数出現します。若手の確実な高収入を狙うなら会計士、一国一城の主として自らの才覚で富を築きたいなら税理士という構図が浮かび上がります。
【難易度と合格率】公認会計士税理士難易度比較と2026年試験最新情報
受験生の頭を悩ませる「公認会計士税理士難易度比較」ですが、両者の試験は単純な偏差値の上下では測れない、構造的な思想の違いを持っています。
公認会計士試験は、マークシート式の短答式試験(年2回実施)と、記述式の論文式試験(年1回実施)で構成されます。金融庁の公認会計士・監査審査会が公表する最終合格率は例年7〜10%前後を推移しています。最大の特徴は、短期間で財務会計論、管理会計論、監査論、企業法、租税法、選択科目の膨大な範囲を網羅しなければならない点です。必要な勉強時間は一般的に3,500〜5,000時間とされ、大学在学中や退職後の専念期間に1日8〜10時間を投じる「短期集中型・一気突破型」の性質が極めて濃厚です。
これに対し、国税庁が管轄する税理士試験は「科目合格制」を採用しています。会計科目2科目(簿記論・財務諸表論)と税法科目3科目(法人税法や所得税法など)の合計5科目に合格すれば最終合格となります。1度受かった科目は一生涯有効であるため、「今年は簿記論、来年は財務諸表論」といった具合に1科目ずつ攻略していくスタイルが可能です。各科目の合格率は10〜15%程度で、5科目揃うまでの最終的な累積合格率は2〜3%という極小の数値になります。
2026年試験最新情報として注目すべきは、両資格における受験要件の緩和とデジタル化対応の進展です。税理士試験では会計科目の受験資格制限が撤廃されたことで、大学生や初学者の参入障壁が大きく下がりました。さらに2026年に向けては、出題範囲において電子帳簿保存法やインボイス制度の定着、国際的な脱炭素開示基準(SSBJ基準)への対応など、実務直結型の論点が色濃く反映される傾向が強まっています。
まとまった専念時間が確保できる20代前半なら会計士、仕事を続けながら5〜8年スパンの長期戦で着実にキャリアアップを図る社会人なら税理士という選択が、合格戦略上の王道となります。
一般に知られていない盲点とネットの誤解|「会計士なら税務も万能」の罠
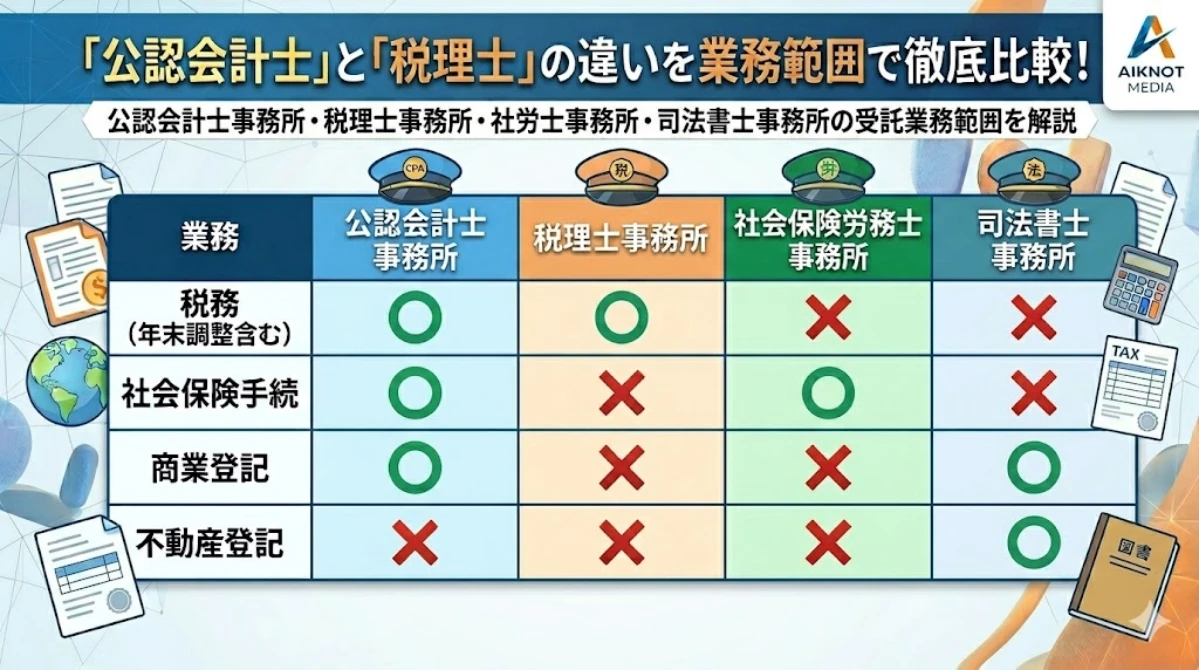
受験界隈やネット上の掲示板で広く信じられている俗説の代表例が、「公認会計士は無試験で税理士になれるのだから、会計士を目指した方が絶対にお得」というロジックです。法律上、公認会計士試験に合格して実務補習所を修了すれば「公認会計士の税理士登録」を行う権利が与えられます。しかし、実務のリアルを知る関係者は、この考え方に潜む深刻な落とし穴を一様に指摘します。
第一の盲点は、「監査法人の経験は、中小企業の税務実務にほとんど役に立たない」という残酷な事実です。大手監査法人で巨大企業の連結会計や内部統制を何年も検証してきたエース会計士であっても、いざ独立して個人の確定申告や中小企業の消費税申告、親族間での事業承継対策を任されると、手も足も出ない事態に陥ります。上場企業の財務諸表をチェックすることと、街の工務店や飲食店の領収書を整理して泥臭く節税策を提案することは、まったく別の筋肉を使う作業だからです。
第二の盲点は、ダブルライセンスのメリットを過大評価しすぎることです。「会計士資格と税理士資格の両方を持っていれば無敵」と思われがちですが、実務の世界で両方の看板を並べても、クライアントから見れば「結局、何が得意な人なのか」がぼやけてしまう危険を孕んでいます。独立後に税務をメインにするならば、監査法人を辞めた後に中堅税理士事務所へ転職し、年収を大幅に下げて数年間の「丁稚奉公」を経験する会計士も少なくありません。「肩書きの自動付与」と「現場で通用するスキルの獲得」は完全に別物であるという認識が不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手資格予備校の受講生コミュニティやSNS、現役実務家の発信を調査すると、それぞれの道を選んだプロフェッショナルたちの葛藤と充実感が如実に浮かび上がってきます。
大手監査法人に勤務する30代の現役会計士は、社内インタビューや自身の体験談として次のような実感を語っています。「入社後すぐに大企業の役員室へ入り、経理部長と高度な会計処理について議論できる経験は他では得られません。同年代のサラリーマンとは比較にならないスピードで年収1,000万円を超えた点には満足しています。ただし、自分の仕事が社会にどう役立っているのかという直接的な手応えを感じにくく、監査という『批判的な粗探し』の毎日に精神的な消耗を覚える瞬間があるのも事実です」
対照的に、地方都市で独立開業した40代の税理士は、顧客との距離感の近さを最大のやりがいとして挙げます。「顧問先の社長から『先生のおかげで資金ショートを回避できた、従業員の賞与を払えた』と涙ながらに感謝される瞬間があります。数字の計算だけでなく、社長の愚痴を聞き、後継者の悩みに寄り添う家庭教師のような存在です。泥臭い人間関係のトラブルに巻き込まれるストレスはありますが、自分が組織の盾になっているという強い実感があります」
就職先とキャリアパスの広がりを見ても、会計士は大企業を舞台にしたCFO(最高財務責任者)やベンチャー企業のIPO(株式上場)準備責任者、外資系コンサルティングファームへの転身など、華々しいビジネス領域へ舵を切りやすい特徴があります。一方の税理士は、地域社会や地場産業に深く根を張り、世代を超えて顧客の財産を守り抜く地域密着型のリーダーとして信頼を集めています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
人間関係の心理的距離感や、自立したプロとしての職業倫理という観点から、双方が求める資質には明確な境界線が存在します。
会計士に求められるのは、健全な心理的バウンダリー(境界線)を保つ冷徹な客観性です。どれほど親しい関係になろうとも、クライアント企業の不正の兆候を見逃さず、毅然とした態度で「ダメなものはダメ」と指摘できる強い独立心がなければ務まりません。共感性が高すぎて相手に感情移入してしまう性格の人は、監査現場においてクライアントとの心理的癒着や過度なストレスに苦しむリスクがあります。
一方の税理士に求められるのは、相手の人生や経営の痛みに寄り添い切る深い共感力と傾聴力です。数字の正しさ以上に「この先生なら腹を割って話せる」という人間的魅力が顧問契約の生命線となります。しかし同時に、ワンマン経営者の無謀な要求や脱税まがいの相談に引きずられない「自立した専門家としての防壁」も不可欠であり、過干渉や共依存に陥らないバランス感覚が勝負を分けます。
公認会計士を強くおすすめできる人
- 20代前半までの時間を集中的に勉強へ投資できる環境にある人(学生や専念可能な休職者など)
- グローバル企業、東証プライム上場企業など、規模の大きな経済活動の最前線でダイナミックに働きたい人
- 組織に属しながら20代・30代前半のうちに確実に年収800万〜1,000万円以上を狙いたい人
- 将来的に事業会社の役員、CFO、M&Aアドバイザーなど、経営の参謀役へキャリアを広げたい人
公認会計士の受験に慎重になるべき人
- 現在フルタイム勤務で、1日2〜3時間しか勉強時間が捻出できない社会人
- 個人や町の中小企業経営者と密に関わり、感謝の言葉を直接浴びることにやりがいを感じる人
税理士を強くおすすめできる人
- 働きながら科目合格を積み上げ、中長期計画で着実に資格を取りたい社会人
- 将来的に自分の看板で地元に事務所を構え、定年を気にせず70代、80代まで生涯現役で稼ぎ続けたい人
- 人の相談に乗るのが好きで、数字の分析だけでなく営業活動やコミュニケーションに抵抗がない人
- 相続や事業承継といった資産管理領域で、個人の富裕層に深く寄り添いたい人
税理士の受験に慎重になるべき人
- 人とのコミュニケーションが苦手で、淡々と机上の分析や高度な理論構築だけを行いたい人
- 20代のうちから手っ取り早く高額な初任給や手厚い福利厚生を享受したい人
【会計士 と 税理士 の 違い】に関するよくある質問(FAQ)
Q1:公認会計士を取得すれば、無試験で税理士になれるというのは本当ですか?
A1:事実です。公認会計士法および税理士法の規定に基づき、会計士試験に合格し実務補習所を修了して公認会計士登録を済ませた者は、日本税理士会連合会に登録申請を行うことで税理士資格を無試験で取得できます。ただし、税理士会への入会金や年会費が二重にかかるほか、監査のスキルと税務実務のノウハウは別物であるため、名義だけを登録しても即座に税務の仕事を受注できるわけではありません。
Q2:社会人が働きながら目指すなら、どっちがおすすめですか?
A2:圧倒的に「税理士」が現実的です。税理士試験は1科目ずつ合格を積み上げる科目合格制が確立されており、残業の少ない職場を選びながら1年に1科目を目標に勉強を進めるルートが定着しています。対する公認会計士試験は、短答式・論文式ともに広範な全科目を一度に仕上げる必要があるため、専念組が極めて有利であり、社会人が片手間で合格することは並大抵の覚悟では困難です。
Q3:生成AIの急速な進化によって、将来的に需要がなくなる心配はありませんか?
A3:定型的な仕訳入力や単純な申告書作成、数値の照合作業はAIによって代替が進んでいます。しかし、会計士の担う「企業の内部統制に潜む構造的リスクの見極めや不正の看破」、税理士の担う「経営者の人生観を踏まえた事業承継の合意形成や泥臭い資金繰り支援」といった人間力に基づく領域は代替不可能です。むしろ単純作業から解放され、より高度なアドバイザリー業務に特化できるプロフェッショナルにとっては、2026年以降も将来性と市場価値が高まり続けています。
まとめ:今後の動向と失敗しないための判断基準
公認会計士と税理士は、どちらかが一方の上位互換にあるわけではありません。大企業の財務を冷徹な視点で審査する「資本市場のインフラ」である会計士と、中小企業や個人の財産を最も近い場所で守り抜く「経営のパートナー」である税理士は、求められる適性も生き方も明確に二分されています。
判断に迷った際は、単に「試験の難易度」や「初任給の数字」だけで決めるのではなく、「自分は誰を相手に、どんな距離感でビジネスをしたいのか」「20代の時間をすべて勉強に捧げられるのか、それとも仕事をしながら数年かけて形にしたいのか」という原点に立ち返ることが肝要です。ご自身の生活背景と適性を見据えた上で下した決断こそが、2026年以降のキャリアにおいて後悔しない最大の推進力となります。 (出典: 会計士 と 税理士 の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
