超高齢化社会のリアルと2026年の分岐点|年金・医療崩壊の真相を追う
団塊の世代がすべて75歳以上の後期高齢者に達した今、日本社会は前例のない人口構造の転換期を迎えています。街を行き交う人々の構成が変わり、駅や病院の風景が変わる中、ネット上では「年金はいずれ破綻する」「病院に行っても治療を受けられない医療崩壊が迫っている」といった不穏な言説が飛び交っています。
しかし、感情的な不安に流されるだけでは、本質的なリスクも見落としてしまいます。公的統計が示す冷徹な数字の裏で、医療現場や介護の現場にはどのような変化が起きているのか。2026年現在の最新課題と制度改革の進捗、そして個人が生活と資産を防衛するための具体策を、客観的なデータと当事者の証言から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の高齢化率は29%台後半で推移し世界1位を独走、「団塊の世代」全員が後期高齢者となった2025年を越えて医療・介護需要は未曾有のピーク局面へ突入。
- 要点2:公的年金の「完全破綻」は制度上あり得ないもののマクロ経済スライドによる実質給付水準の目減りは確実であり、医療費負担増や介護離職が家計を直撃。
- 要点3:2040年問題(現役世代の激減)を見据えた社会保障改革が進む中、家族間の「心理的バウンダリー(境界線)」の確立と個人の資産防衛が最大の自衛策。
【2026年最新】超高齢社会の定義と日本の現状|世界ランキング1位が突きつける数字
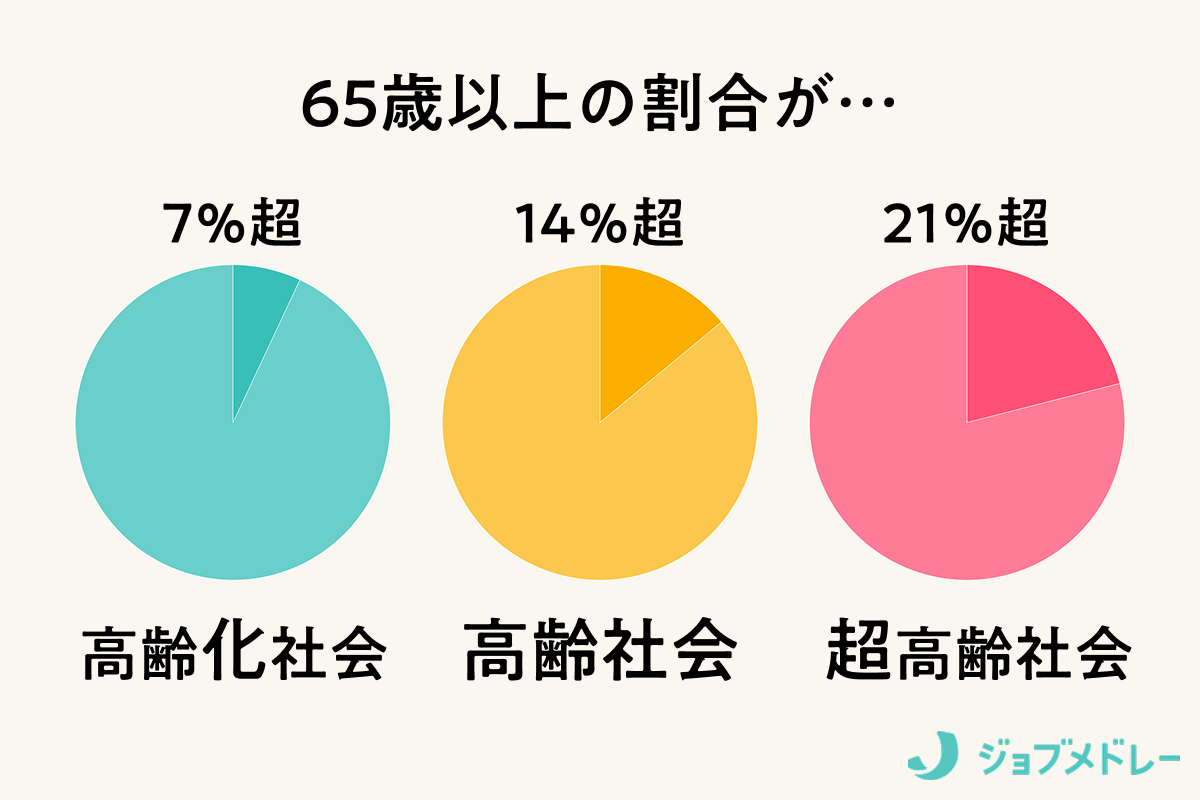
日常会話では混同されがちですが、人口統計における高齢化の表現には明確な国際基準が存在します。世界保健機関(WHO)や国連の定義によると、総人口に占める65歳以上の割合(高齢化率)に応じて、社会の区分は以下のように明確に定義づけられています。
高齢化率が7%を超えると「高齢化社会」、14%を超えると「高齢社会」、そして21%を超えると「超高齢社会」と分類されます。日本は1970年に高齢化率7.1%を記録して「高齢化社会」に突入し、1994年には14%を超えて「高齢社会」へ移行。そして2007年には21.5%に達し、世界に先駆けて「超高齢社会」の領域に足を踏み入れました。
内閣府が公表した公式統計(『高齢社会白書』)のデータを時系列で検証すると、日本の変化は一段と加速している現実が浮き彫りになります。令和5年(2023年)10月1日時点での総人口は1億2,435万人、65歳以上人口は3,623万人で、高齢化率は29.1%でした。さらに翌年、令和6年(2024年)10月1日時点の公表値では、総人口が1億2,380万人に減少する一方で65歳以上人口は3,624万人(男性1,572万人、女性2,053万人)となり、高齢化率は29.3%へと上昇しました。
世界各国の高齢化率ランキングと比較しても、日本の特異性は際立っています。第2位のイタリア(約24%)、フィンランドやドイツ(約22〜23%)を大きく引き離し、日本は名実ともに「世界で最も高齢化が進んだ国家」のトップを走り続けています。出生数の急速な減少と平均寿命の延伸が重なり合う「少子高齢化の現状と課題」は、単なる人口構造の変化にとどまらず、税収、インフラ、地域コミュニティの存続そのものを揺るがす構造的危機へと発展しています。

「2025年問題」のその後と「2040年問題」の違い|医療崩壊・年金破綻の噂を検証
数年前から警鐘が鳴らされていた「2025年問題」。約800万人にのぼる「団塊の世代(1947〜1949年生まれ)」が全員75歳以上の後期高齢者に達したことで、社会はどう変わったのか。ネット掲示板やSNSでは「社会保障費の増大と医療費負担の爆発によって、病院の窓口が閉鎖される」「年金制度は早晩パンクする」といった極端な噂が拡散されました。
現場取材と制度設計の分析から判明したのは、「崩壊ではなく、ジリジリと進む生活水準の圧迫」という地味ながら深刻な現実です。まず公的年金制度の破綻リスクと真相について言えば、賦課方式(現役世代が高齢者を支える仕組み)を採用している日本の年金制度が、民間保険会社のように「倒産して給付金がゼロになる」ことは制度設計上あり得ません。政府が年金を刷る権限や税金を投入する仕組みがあるためです。
本当のリスクは「破綻」ではなく、「マクロ経済スライドによる実質受給額の段階的削減」にあります。物価や賃金が上がっても年金の伸びが意図的に抑えられるため、年金の購買力は今後10〜20年で2割程度目減りすると試算されています。「もらえるが、それだけでは生活できない」状態が日常化するわけです。
さらに視野を広げると、日本には次の巨大な波である「2040年問題」が迫っています。両者の本質的な相違点を整理すると、危機の質が根本から異なることが分かります。
「2025年問題」が「高齢者人口が急増し、医療・介護の給付費が膨れ上がる問題」だったのに対し、「2040年問題」は「団塊ジュニア世代(1971〜1974年生まれ)が高齢者となり、それを支える現役世代(20〜64歳)が急激に激減する問題」です。2040年頃には高齢者の総数自体はおおむね頭打ちになりますが、担い手となる生産年齢人口が年間数十万人規模で消失します。医療崩壊の危機とは「病床が足りない」ことではなく、「現場を支える医師・看護師・介護士そのものが存在しなくなる」人材枯渇の危機を意味しています。
【データ比較】日本が直面する超高齢社会のインパクトと諸指標
超高齢社会が日本経済と国民生活に与える影響を多角的に把握するため、各種省庁の統計および白書データから主要指標を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 高齢化率(65歳以上) | 29.3%(令和6年推計値、約3,624万人) | 国連基準「超高齢社会」:21.0%以上 | 世界首位。2030年代半ばには3割を突破する見通し。 |
| 社会保障給付費 | 年間約140兆円規模(年金・医療・介護計) | 国家一般会計税収(約70兆円前後)を大幅超過 | 保険料と国債発行で賄う構造が限界に近く、現役負担増へ直結。 |
| 要介護(要支援)認定者数 | 700万人超(75歳以上の認定率は約3割超) | 65〜74歳では約4%程度にとどまる | 75歳を超えると要介護リスクが急伸。施設待機の長期化要因。 |
| 年間介護離職者数 | 年間約10万人前後で高止まり推移 | 働き盛りの40〜50代(管理職層)が過半数 | 個人の生涯収入を数千万円毀損させ、企業の生産性を削ぐ主因。 |
| 介護分野の有効求人倍率 | 3.5倍〜4.0倍前後(全職種平均の約3倍) | 全職種平均:1.2〜1.3倍水準 | 深刻な人手不足。処遇改善や外国人材導入も追いつかない状況。 |
【実態検証】介護難民と介護離職のリアル|家族崩壊を防ぐ心理的境界線
統計上の「介護離職者10万人」という数字の背後には、個々の家庭における壮絶な葛藤があります。特別養護老人ホーム(特養)への入所待ちが数百人にのぼる自治体も珍しくなく、希望する施設に入れない「介護難民」が都市部を中心に深刻化しています。
取材現場で耳にした大手メーカーの元営業部長(52歳・男性)の手記には、痛切な実態が綴られていました。
「80代の母が認知症を発症し、徘徊と夜間せん妄が始まりました。ケアマネジャーと相談しながらデイサービスを利用していましたが、ある日自宅で転倒して骨折。仕事を抜け出して病院に駆けつける日々が続き、重要なプロジェクトから外されました。『自分が面倒を見るしかない』と責任感から退職を決断しましたが、それが破滅の始まりでした。24時間母の介護に追われ、自分の貯金は底をつき、再就職先も見つからない。母の寝顔を見ながら『いっそ二人で消えてしまいたい』と泣いた夜は数え切れません」
ネット上のQ&AサイトやSNSでも、「親の介護で自分の人生がすべて奪われた」「家族だから面倒を見るのが当たり前という周囲の圧力が苦しい」という現役世代の悲痛な叫びが絶えません。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
この悲劇を回避するために必要なのは、精神論ではなく「家族社会学」と「心理的バウンダリー(境界線)」の視点です。
日本には伝統的な「孝行の倫理」や「家族の恥を外注してはならない」という無言の規範が根強く残っています。昭和・平成期に議論された「毒親問題」や「母娘の共依存関係」と同様に、介護の現場でも「親を見捨ててはならない」「自分が犠牲になれば丸く収まる」という過剰適応が生じやすいのです。しかし、家族だけで介護を抱え込むことは、共倒れへの最短ルートにほかなりません。
専門家が一致して提言する鉄則は、「介護はプロに丸投げし、家族は生活費と愛情のマネジメントに徹する」という境界線の引き方です。親の年金と資産の範囲内で利用できる介護サービスを徹底的に使い倒し、自分の生活とキャリアを守ることを最優先にしなければ、支える側が先に崩壊してしまいます。
自治体の地域包括ケアシステムと認知症対策・成年後見制度の最新動向
増大する高齢者を施設だけで収容することは財政的にも物理的にも不可能です。そこで厚生労働省が推進しているのが、住み慣れた地域で最期まで暮らすための「自治体の地域包括ケアシステム」です。これは、各市区町村において「住まい」「医療」「介護」「予防」「生活支援」を一体的に提供するネットワークを指します。
しかし、このシステムには「自治体格差」という重い課題が横たわっています。財政力や医療資源が豊かな自治体では、地域包括支援センターの手厚いサポートや見守りボランティアが機能している一方、過疎地域や財政難の地方都市では、サービスの縮小やケアマネジャー不足によって十分な支援が届かない事例が報告されています。
並行して急務となっているのが、推計数百万人規模に達する「認知症対策」と「成年後見制度」の活用です。認知症基本法が施行され、共生社会の実現に向けた啓発が進む中、注目されているのが成年後見制度の最新見直しです。
従来の成年後見制度は、「一度利用すると原則として本人が亡くなるまで解任できない」「親族ではなく見知らぬ専門職(弁護士や司法書士)が選任され、毎月数万円の報酬が発生する」「本人の財産保全が優先され、融通の利く資産運用や生前贈与が一切できなくなる」といった使い勝手の悪さが批判されてきました。これを受け、政府は制度利用を必要な期間に限定する「スポット利用」の導入や、本人の意思決定支援を重視した柔軟な運用への法改正議論を加速させています。親の判断能力が衰える前に、「家族信託」や「任意後見制度」などの予防的な法的手続きを講じておくことが、資産凍結を防ぐ決定打となります。

労働力不足に立ち向かう企業の対策と「超高齢化社会のメリット・デメリット」
生産年齢人口の激減は、日本企業の現場を直撃しています。コンビニエンスストアの深夜営業短縮、物流の停滞、バスやタクシーの減便など、インフラの維持そのものが危機に瀕する中、各企業はかつてないスピードで対策を講じています。
企業の主たる対抗策:
- 定年延長とシニア再雇用制度の拡充:高年齢者雇用安定法の改正に伴い、70歳までの就業機会確保を進め、ベテラン社員の技能を維持する動きが定着。
- 外国人材(特定技能制度)の受け入れ拡大:介護や建設、製造業を中心に、高度な技能を持つ外国人労働者の定着支援を強化。
- 徹底した業務DXと省人化テクノロジー:介護ロボット、見守りセンサー、生成AIを活用した事務処理の自動化により、少人数での運営体制を構築。
超高齢化社会を論じる際、暗い側面ばかりが強調されがちですが、冷静に鳥瞰すれば表裏一体のメリットとデメリットが存在します。
【デメリット】
- 現役世代の社会保険料率引き上げによる可処分所得の圧迫。
- 国内内需市場の縮小に伴う経済成長率の低迷。
- 過疎地を中心とする生活インフラ(交通、水道、小売)の撤退。
【メリット】
- シニア向けヘルスケア、介護テック、スマートシティなど新産業(シルバーエコノミー)の開拓。
- 健康なシニア層による地域貢献活動やボランティア、事業承継の担い手としての活躍。
- 労働力不足を契機とした自動化・ロボティクス技術の劇的な進化と、世界への輸出産業化。
【プロの結論】自衛できる人・リスクに呑まれる人の明確な判断基準
超高齢社会という不可逆の環境下で、生活の質を維持できる人と困窮に追い込まれる人の間には、明確な分水嶺が存在します。
▼ 超高齢社会のリスクを回避できる人の条件:
- 公的年金だけに依存せず、新NISAやiDeCo等を活用して早い段階から資産形成を進めている人。
- 親の健康状態や資産状況(通帳の場所、暗証番号、保険契約)を元気なうちに共有できている人。
- 介護保険制度や地域包括支援センターの仕組みを事前に学び、「介護は外部に頼む」と割り切れる人。
- 自身の「健康寿命」を延ばすための運動・食生活習慣を投資として実践している人。
▼ リスクに呑まれやすい人の条件:
- 「年金があるから国がなんとかしてくれる」と楽観視し、自助努力を怠っている人。
- 親のお金の話を「縁起が悪い」とタブー視し、認知症発症後に口座凍結に直面する人。
- 「世間体」や「家族の愛情」を盾に、仕事を辞めて自力で親の介護を抱え込もうとする人。
- 住まいのバリアフリー化や生活拠点の集約(ダウンサイジング)を先送りし続ける人。
2026年最新の社会保障改革まとめ|私たちの生活を守るためのロードマップ
制度の持続可能性を保つため、政府が進める社会保障改革は待ったなしの局面にあります。2026年現在、私たちが直視すべき最新の制度改定ポイントは以下の通りです。
第一に、「医療費自己負担割合の見直し」です。一定以上の所得がある後期高齢者(75歳以上)の窓口負担について、従来の1割から2割、あるいは3割への引き上げ対象範囲を段階的に拡大する議論が進んでいます。これにより、現役世代の拠出金負担を抑制する狙いがあります。
第二に、「厚生年金の適用拡大」です。短時間労働者(パート・アルバイト)に対する社会保険の加入義務化が進み、企業規模要件の撤廃や週所定労働時間要件の緩和が進行しています。手取り給与の一時的な減少を伴うものの、将来受け取る年金額の底上げと保障機能の強化が図られています。
第三に、「介護保険制度の自己負担・ケアプラン見直し」です。要介護度が比較的低い「要支援1・2」に対する生活援助サービスの自治体事業への移行や、2割・3割負担となる高所得層の判定基準の厳格化が焦点となっています。
これらの一連の改革が意味するのは、「国や自治体による手厚い保障の時代から、応能負担(払える能力がある人が相応に払う)と自助共助の時代への移行」です。私たちが取るべき生活防衛策は、国の制度改定のスケジュールを正確に把握し、医療費控除や高額療養費制度などの既存セーフティネットを熟知した上で、個人のポートフォリオを組み直すことに尽きます。
【超高齢化社会】に関するよくある質問(FAQ)
Q1:日本の高齢化率は今後どこまで上昇し、いつピークを迎えるのですか?
A1:国立社会保障・人口問題研究所の将来推計人口によると、日本の高齢化率は2040年頃に約35%前後に達し、2060〜2070年頃には約38〜39%近くまで上昇すると推計されています。65歳以上の「人口そのもの」は2040年代前半にピークを迎えてその後減少に転じますが、少子化によって総人口がさらに激しく減少するため、割合としての「高齢化率」は長期にわたり高止まりを続ける見通しです。
Q2:公的年金の受給開始年齢は70歳や75歳へ強制的に引き上げられるのでしょうか?
A2:原則的な支給開始年齢(現在65歳)が一律で70歳以上に強制引き上げられる決定は現時点でなされていません。現在導入されているのは「受給開始時期の選択肢拡大」であり、希望すれば60歳から75歳までの間で受給開始月を自由に選択できる制度です。75歳まで繰り下げた場合は受給額が最大84%増額されますが、本人の健康状態や平均余命を考慮した慎重な受給プラン設計が必要です。
Q3:親が倒れたり認知症の疑いが出たりした際、真っ先にどこへ相談すればよいですか?
A3:自治体が設置している「地域包括支援センター」が最初の総合相談窓口です。保健師、社会福祉士、主任ケアマネジャーなどの専門職が常駐しており、介護保険の要介護認定申請の代行や、利用可能な福祉サービス、成年後見制度の紹介などを無料で受け付けています。仕事を辞めるなどの重大な決断を下す前に、必ずセンターへ相談して専門家のネットワークを活用してください。
まとめ:不可避の人口構造と向き合い、自律的な未来を切り拓く
世界で類を見ない超高齢社会を歩む日本の現状は、決して悲観論だけで語り尽くせるものではありません。人口構造の変化という避けられない波の中で起きているのは、昭和・平成型の右肩上がりの社会モデルが寿命を迎え、新たな適応を迫られている過渡期の軋みです。
年金の購買力低下や医療費負担の増加、介護の現場崩壊といった課題は確かに深刻です。しかし、制度の仕組みを客観的に理解し、過度な家族依存から脱却して適切な専門サービスを活用すること、そして新NISAなどを通じた個人の資産形成を粛々と進めることで、個人の生活と尊厳は十分に防衛できます。
超高齢社会を「先行きが見えない不安の時代」にするか、「世界に先駆けて自律的な生き方を確立する実験場」にするかは、私たち一人ひとりの情報感度と決断にかかっています。 (出典: 超 高齢 化 社会(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
