固定資産税とは?2026年最新の計算方法から納付時期・軽減の裏ワザまで
マイホームの購入や実家の相続を経験した人が、毎年春先になると直面する重い負担が「固定資産税」です。市町村から送られてくる振込用紙の金額を見て「なぜこんなに高いのか」「どうやって計算されているのか」と疑問を抱きつつも、内容を精査しないまま納付しているケースは少なくありません。しかし、その無関心こそが大きな損失を生む原因です。
固定資産税は、税額の算定根拠や各種の特例措置、さらには自治体による評価基準を正しく把握していれば、適正な負担にとどめたり、劇的な減額を受けられたりする制度設計になっています。2026年現在の最新法改正動向や評価替えの影響、さらにはキャッシュレス決済を駆使した実質的な負担軽減策まで、不動産所有者が知っておくべき防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定資産税は毎年1月1日時点の所有者に課される地方税で、「課税標準額×標準税率1.4%」が税額計算の根本原則。
- 要点2:住宅用地特例や新築住宅の軽減措置を適用すれば税額は最大6分の1に圧縮されるが、申告漏れや特例終了に伴う急増リスクに警戒が必要。
- 要点3:納税通知書は4月から6月に到着し、延滞金リスクを回避しつつ地方税統一QRコード(eL-QR)を活用した有利な納付ルートの選択が不可欠。
【基礎知識】固定資産税とはどのような税金か?都市計画税との違いと歴史的背景
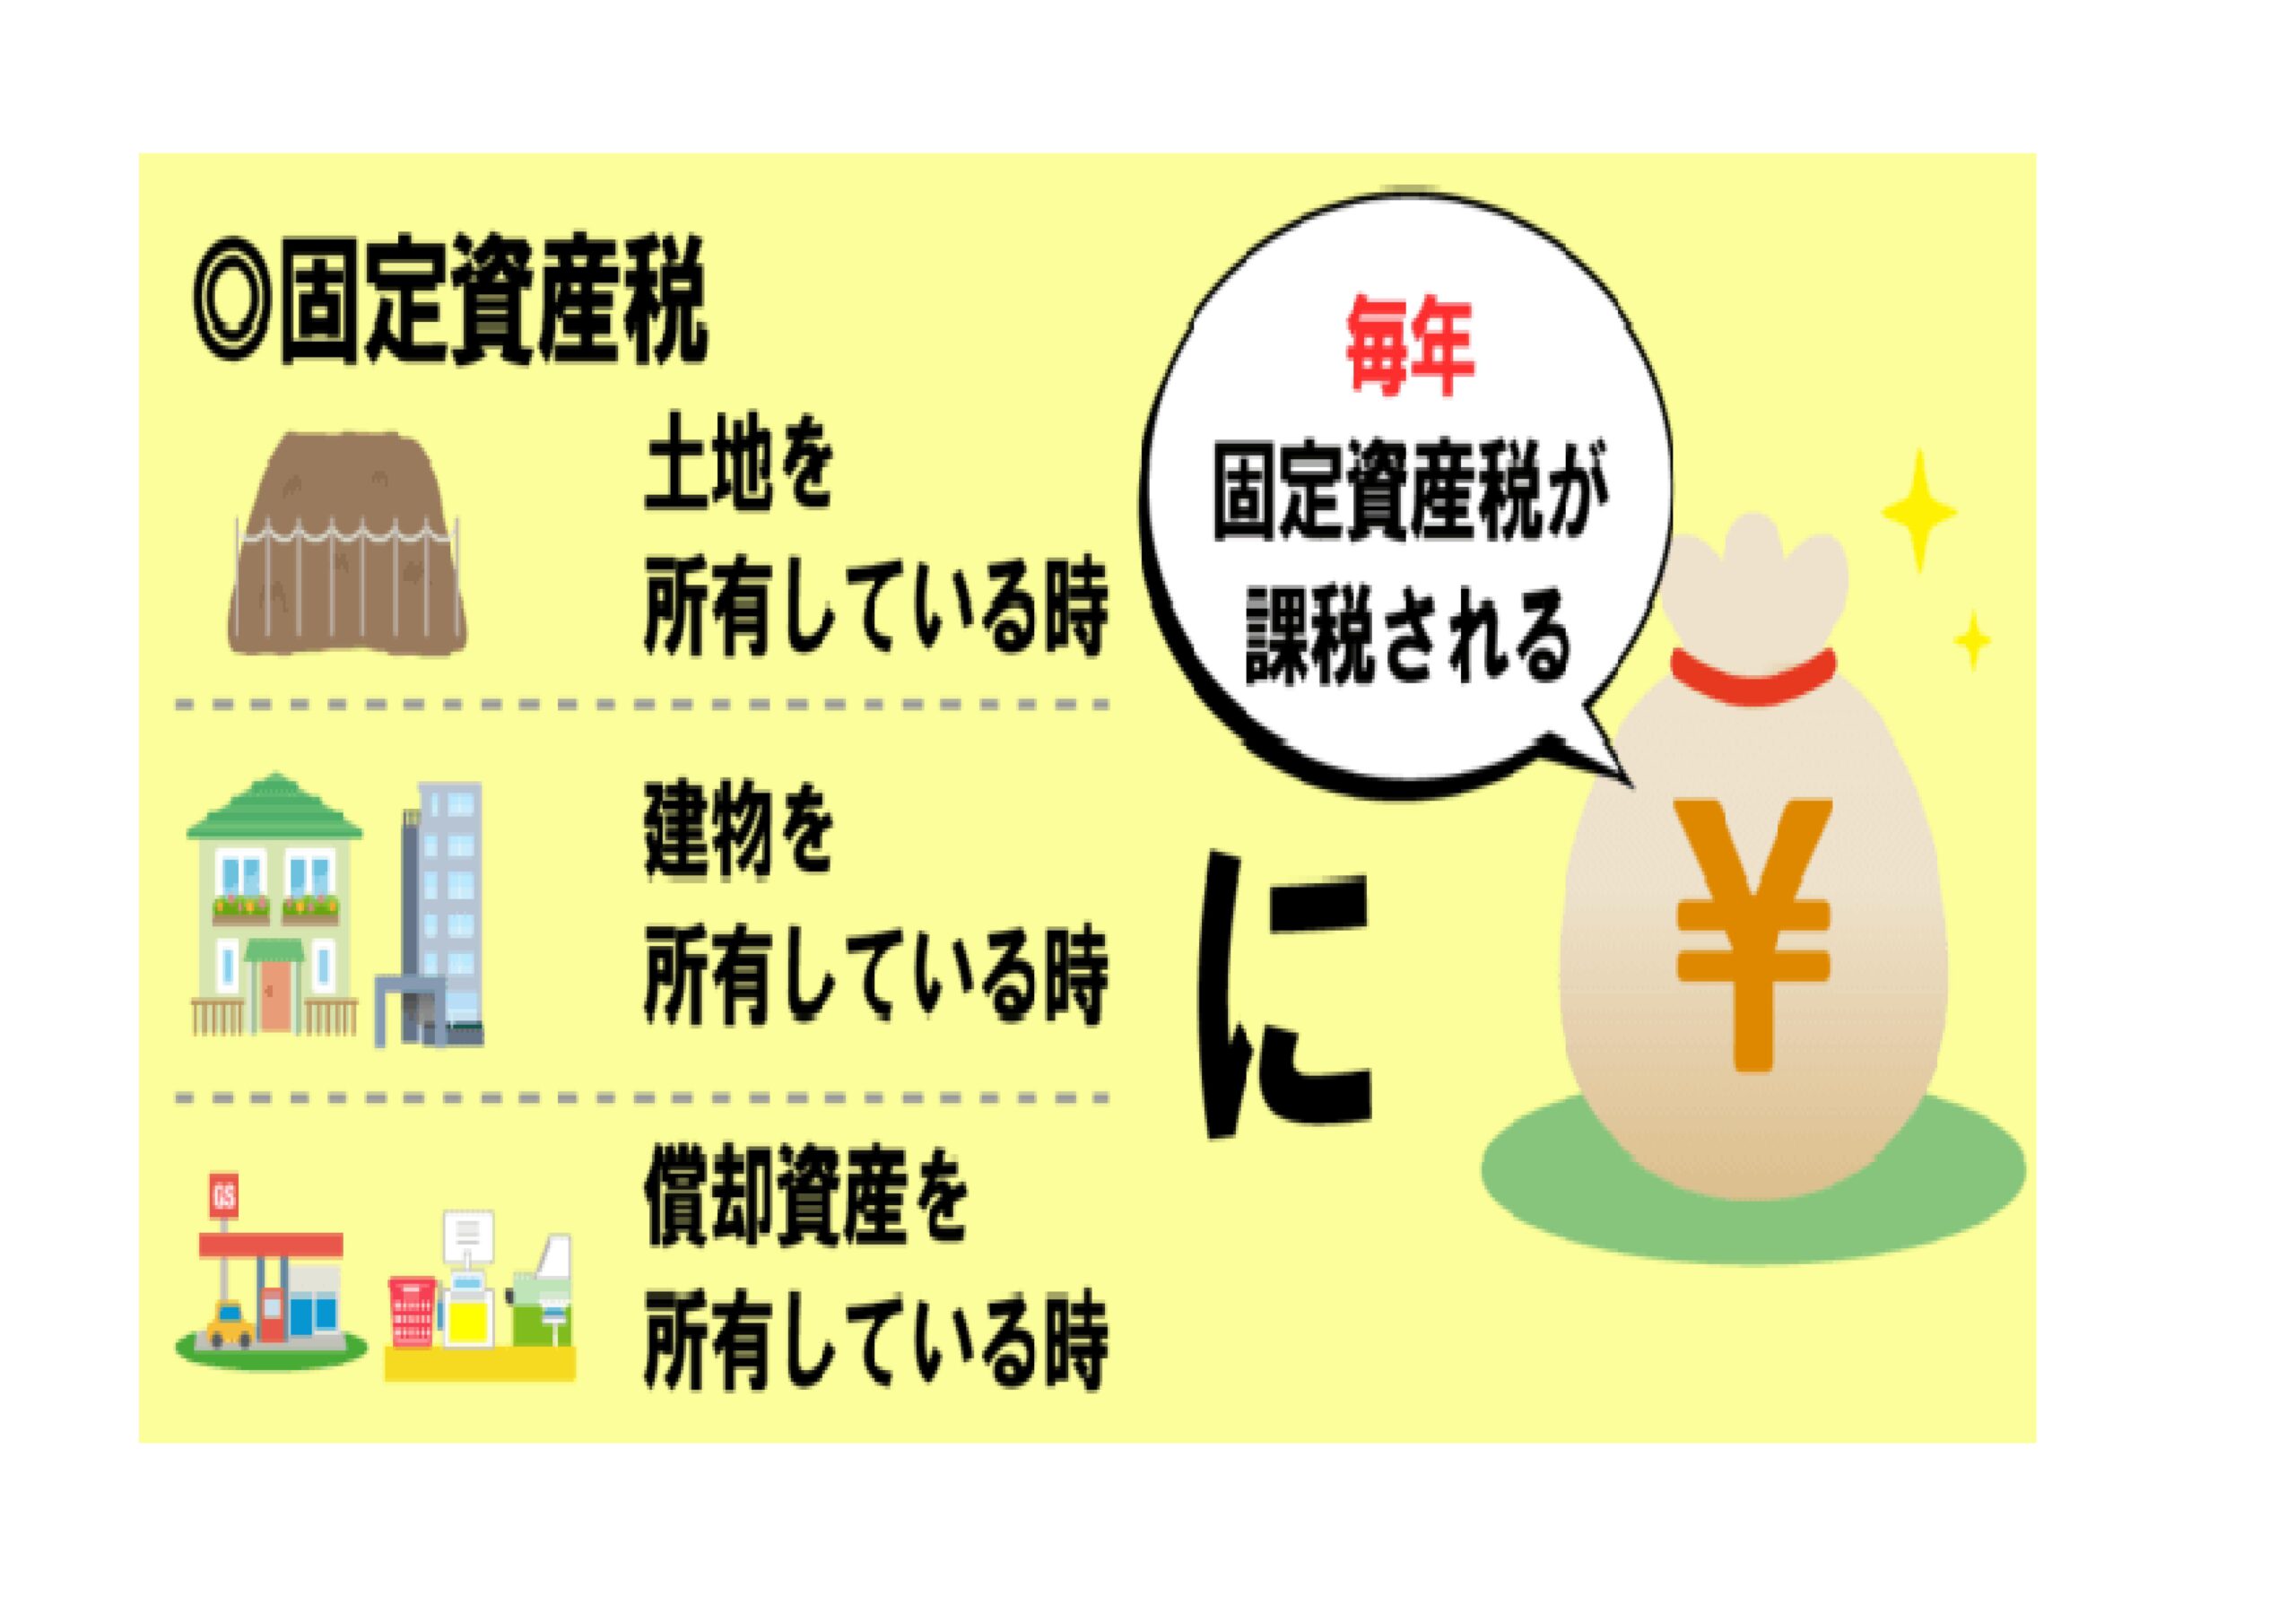
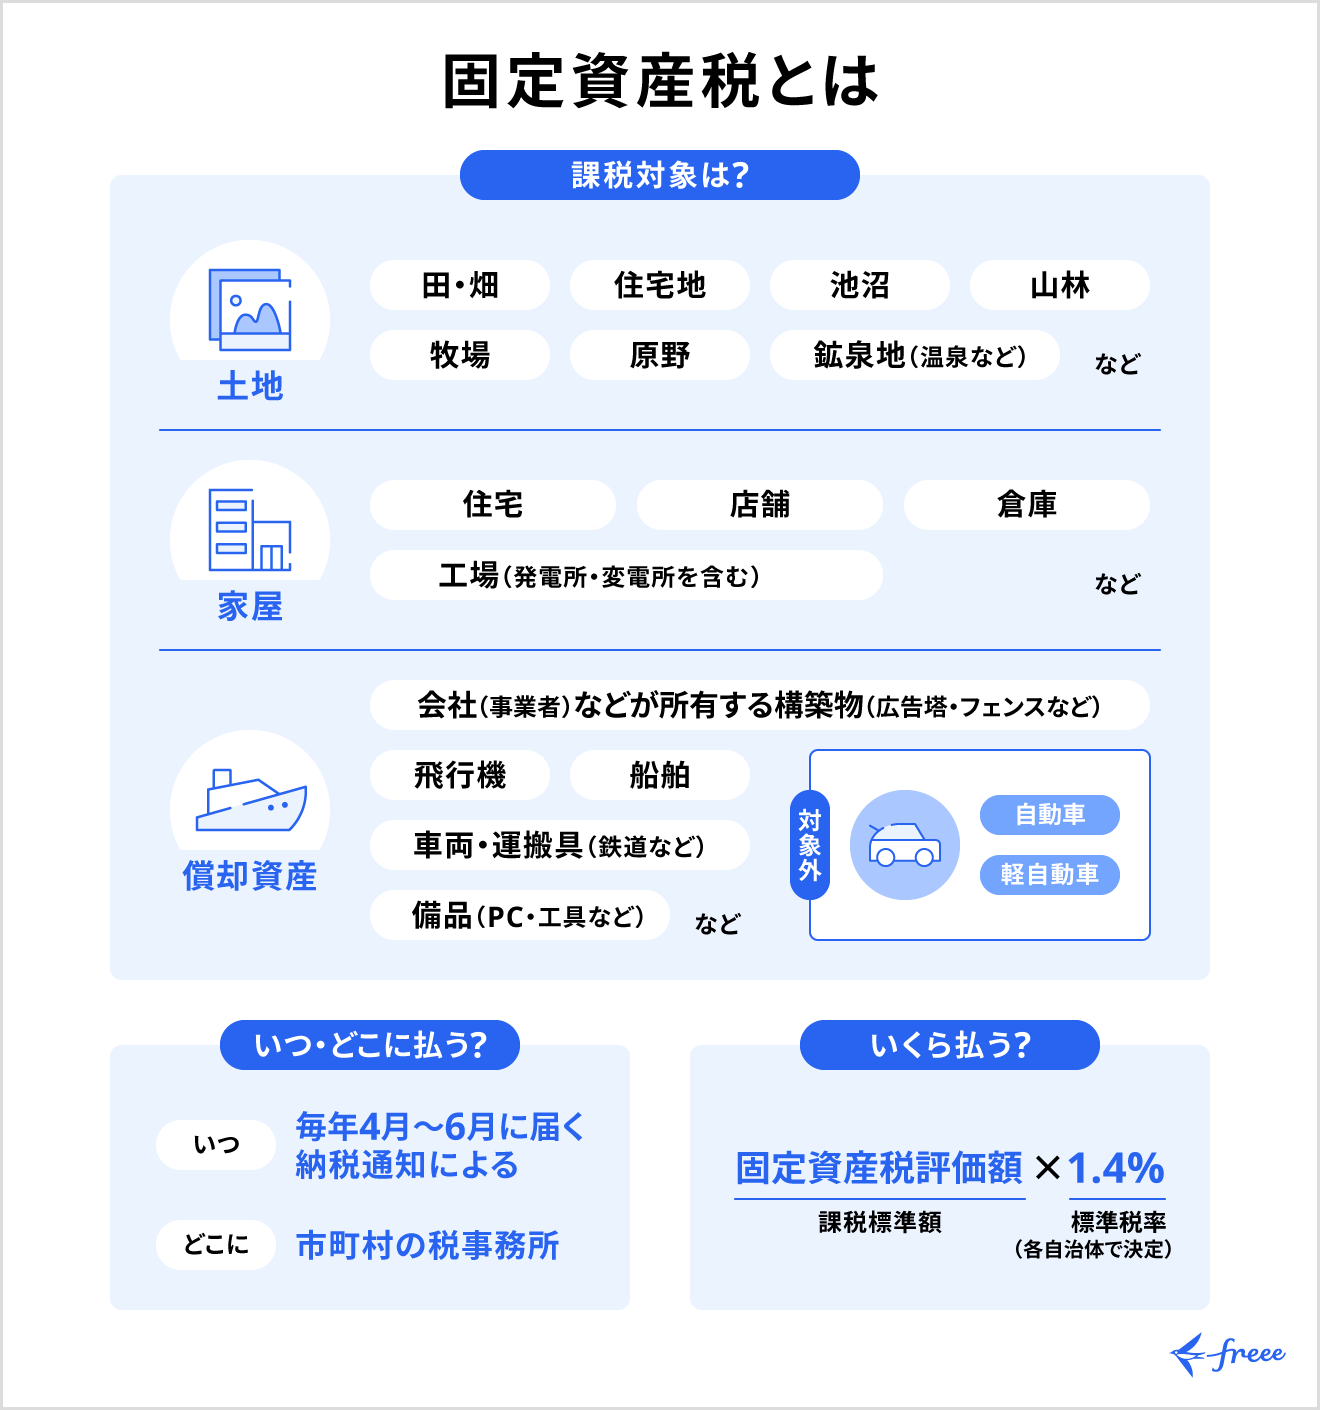
固定資産税とは、毎年1月1日現在において、日本国内に所在する土地、家屋(建物)、および事業用の償却資産を所有している個人や法人に対して課される地方税です(地方税法第343条)。納付先は不動産が所在する市区町村(東京23区内のみ特例として東京都)となります。
税制の起源を紐解くと、戦前の「地租」や「家屋税」にまで遡ります。戦後の1950(昭和25)年、米国の財政学者カール・シャウプによる「シャウプ勧告」を受け、地方自治体の独立財源を確保する目的で地方税法が抜本改組され、現在の固定資産税として一本化されました。不動産を取得した際に一度だけ支払う「不動産取得税」とは異なり、資産を保有し続ける限り毎年課税される「保有税」としての性格を持っています。
納税通知書を開いた際、多くの人が固定資産税とセットで請求されている税目に気付きます。それが都市計画税です。両者は課税目的と対象地域において明確な違いが存在します。
固定資産税が市区町村の一般的な行政サービス(福祉、教育、ゴミ処理など)に充てられる普通税であるのに対し、都市計画税は道路や下水道、公園整備といったインフラ開発に充当される目的税です。また、すべての不動産にかかる固定資産税とは異なり、都市計画税は都市計画法で定められた市街化区域内に所在する土地・家屋にのみ課税されます。標準税率は固定資産税の1.4%に対し、都市計画税は上限0.3%(自治体によって0.2%〜0.3%の間で設定)となっており、両者を合算した実質約1.7%が毎年の税負担の目安となります。

【完全解説】固定資産税の計算方法と仕組み|課税標準額と実勢価格の乖離
税金の計算方法は一見シンプルに見えますが、基礎となる数値の決定プロセスには複雑な仕組みが存在します。基本的な計算式は以下の通りです。
固定資産税額 = 課税標準額 × 標準税率1.4%
ここで極めて重要なのが、「固定資産税評価額」と「課税標準額」、そして市場で実際に取引される「実勢価格(時価)」の違いを理解することです。購入時の売買代金にそのまま1.4%が掛けられるわけではありません。
固定資産税評価額は、総務省が定める「固定資産評価基準」に基づいて自治体が個別に算定する公的価格です。原則として3年に1度の「評価替え」(直近では2024年度に実施)で見直されます。一般的な目安として、土地の評価額は国が公表する公示地価の約70%、新築建物の評価額は建築費(請負工事金額)の50%〜70%程度に設定されます。
さらに、土地には地価の急激な上昇による税負担の急増を緩和するための「負担調整措置」が取られており、固定資産税評価額に特例や調整を加味した最終的な金額が「課税標準額」となります。
自身の所有物件の固定資産税評価額を調べるには、毎年手元に届く納税通知書に同封された「課税明細書」を確認するのが最も手軽です。購入検討中や明細書を紛失した場合は、自治体の窓口で「固定資産課税台帳の縦覧・閲覧」を行うか、「固定資産評価証明書」(1通数百円程度)を取得することで正確な数値を把握できます。
【2026年相場比較】新築一戸建て・中古マンションの平均額とリアルな維持費
不動産を購入する際、毎年のランニングコストとして固定資産税がいくらになるかは生活設計を大きく左右します。一戸建てとマンションでは、土地と建物の持分割合が根本的に異なるため、税額の推移や平均相場にも顕著な差が現れます。
新築一戸建ての場合、建物部分が木造であれば経年減価が早く進むため、年数の経過とともに税額は順調に下がっていきます。一方、中古マンションは鉄筋コンクリート(RC)造であるため法定耐用年数が47年と長く、建物の減価償却スピードが緩やかです。敷地全体の土地評価額を全戸数で割るため土地分の税額は極めて低い反面、建物分の税金が長期間高止まりしやすいという構造的特徴を持っています。
2026年時点の代表的な住居形態における固定資産税の相場と評価ポイントを以下の比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新築一戸建て(木造・土地30坪) | 建物評価額:約1,200万円 土地評価額:約1,500万円 | 当初3年間:約10万〜13万円/年 4年目以降:約18万〜22万円/年 | 新築減額の特例終了(4年目)で税額が約1.5〜2倍に跳ね上がるため、事前の資金計画が必須。 |
| 築15年中古一戸建て | 建物評価額:約400万円 土地評価額:約1,400万円 | 通年:約8万〜11万円/年 | 建物の経年減価がほぼ底値に近づいており、税額の変動リスクが最も少なく家計予測が立てやすい。 |
| 新築タワーマンション(70㎡) | 建物評価額:約2,200万円 土地持分評価:約300万円 | 当初5年間:約18万〜25万円/年 6年目以降:約30万〜40万円/年 | 高層階補正(階層別課税)が適用される。専有面積あたりの負担は戸建てより重くなりやすい。 |
| 築20年ファミリーマンション | 建物評価額:約800万円 土地持分評価:約250万円 | 通年:約10万〜14万円/年 | RC造特有の耐用年数の長さにより、築20年超でも戸建てほど税額が下がらない点に留意。 |
【損をしない裏ワザ】住宅用地特例と軽減措置の仕組み|2026年最新の改正動向
固定資産税を劇的に安く抑えている最大の要因が、国の税制優遇措置である住宅用地特例です。居住用建物の敷地として利用されている土地には、強力な減額措置が自動適用されます。
- 小規模住宅用地(200㎡以下の部分):固定資産税の課税標準額が6分の1、都市計画税が3分の1に軽減
- 一般住宅用地(200㎡を超える部分):固定資産税の課税標準額が3分の1、都市計画税が3分の2に軽減
例えば、本来の土地評価額に基づく税額が年間18万円であったとしても、小規模住宅用地に該当すればわずか3万円にまで圧縮されます。居住用財産の保有を促すための極めて手厚い保護規定です。
さらに、新築住宅の建物自体にも減免措置が設けられています。床面積が50㎡以上280㎡以下といった要件を満たす場合、120㎡相当分までの固定資産税額が一定期間2分の1に減額されます。軽減期間は一般住宅(木造など)で新築後3年間、3階建て以上の中高層耐火建築物(マンション等)や長期優良住宅の認定を受けた戸建て住宅では新築後5年間(認定長期優良マンションは7年間)適用されます。
しかし、2026年の税制環境において最も注視すべきは、空き家対策特別措置法の強化に伴う特例解除リスクです。
従前は倒壊の危険が著しい「特定空家」のみが住宅用地特例の解除対象でしたが、改正法の本格運用により、窓ガラスの破損や雑草繁茂など管理が不十分な「管理不全空家」に対しても市町村から指導・勧告が出せるようになりました。勧告を受けると住宅用地特例が剥奪され、翌年度から土地の固定資産税が実質最大6倍(負担調整措置を加味しても3〜4倍)に急増します。実家を相続して放置している所有者にとって、これは深刻な増税リスクです。
【納付スケジュール】納税通知書はいつ届く?納付時期とクレジットカード決済の得失
固定資産税の納税通知書は、毎年4月中旬から6月上旬にかけて各自治体から届きます(東京23区は例年6月初旬に発送)。通知書には年税額のほか、全期一括納付用の振込票と、年4回に分かれた期別納付用の振込票が同封されています。
納付時期(納期限)は自治体の条例によって定められていますが、一般的には以下の4回に設定されているケースが大半です。
- 第1期:4月末日または5月末日
- 第2期:7月末日または8月末日
- 第3期:9月末日または12月末日
- 第4期:翌年1月末日または2月末日
一括で納めても分割で納めてもトータルの税額は変わりません。かつて存在した「前納報奨金制度」は財政難を理由にほぼすべての自治体で廃止されたため、資金繰りを圧迫しない期別分割払いを選択するのが合理的です。
近年急速に普及した納付方法が、地方税統一QRコード「eL-QR(エルキューアール)」を用いたキャッシュレス納付です。納税通知書に印刷されたQRコードを読み取ることで、全国の自治体でクレジットカードや各種スマートフォン決済アプリによる納付が可能になりました。
ただし、クレジットカード決済には注意が必要です。地方税お支払サイトを利用した決済では、納付額1万円ごとに約0.8%前後(税込)のシステム利用料が発生します。還元率1.0%のカードで10万円を納付した場合、得られるポイントは1,000円分ですが、決済手数料として約800円が差し引かれるため、実質的な利益は200円程度にとどまります。一方、楽天ペイやPayPayなどの請求書払いでは決済手数料が無料となるケースが多く、事前のチャージキャンペーンやポイント還元ルートを精査して活用するのが賢明な納税テクニックです。
【実態検証】払えない場合の減免猶予と一般に知られていない自治体の課税ミス
不動産を保有しているものの、失業や病気、収入激減などにより「どうしても固定資産税が払えない」という事態に陥った際、絶対にやってはならないのが督促状の放置です。
納期限を過ぎると、年率2.4%〜最大14.6%の重い延滞金が日割りで加算されます。法的には督促状の発送から10日を経過した日までに完納されない場合、自治体は財産の差し押さえ(預貯金、給与、不動産本体など)に着手できる規定になっています(地方税法第373条)。SNSや相談窓口の実態調査でも、「税務署より市役所の税務課のほうが差し押さえまでのスピードが容赦ない」という証言が多数見られます。
支払いが厳しい局面では、督促が届く前に市役所の税務窓口へ出向き、「徴収猶予」や「換価の猶予」を申請することが鉄則です。災害や病気、事業の著しい損失が認められれば、原則1年以内の納付猶予や延滞金の全額免除が認められる制度が存在します。
また、納税者が無批判に信じ込んでいる「行政の計算は正しい」という前提にも、調査報道の視点から疑問を呈さざるを得ません。総務省の過去の調査でも明らかなように、全国の自治体において固定資産税の過大徴収・計算ミスは日常的に発生しています。
実際にあったミスの類型として、「木造住宅なのに鉄骨造の単価で計算されていた」「住宅を取り壊して更地にしたのに、住宅用地特例が外れただけで新築扱いになっていた」「セットバック(道路後退)した非課税敷地が課税対象のまま放置されていた」といった事例が報告されています。毎年4月1日から最初の納期限まで設けられている「縦覧(じゅうらん)制度」を利用すれば、近隣類似の土地・家屋の評価額と比較し、自らの評価額が不当に高くないかを無料で確認できます。明らかな誤りがある場合は、納税通知書の交付を受けた日の翌日から起算して3か月以内に自治体の「固定資産評価審査委員会」へ審査の申出を行う権利が保障されています。
【プロの結論】持ち家信仰の罠と資産防衛|向き・不向きの明確な判断基準
高度経済成長期から平成初期にかけて日本社会を支配した「土地神話」と「マイホーム信仰」。家を持つことこそが一国一城の主であり最大の資産形成であると信じられてきましたが、人口減少社会に突入した現在、その前提は完全に崩壊しました。
不動産は所有しているだけで、利用価値の有無に関わらず毎年固定資産税という固定負債を生み出し続けます。特に地方や郊外の利用価値が乏しい土地は、資産ではなく維持費を垂れ流す「負動産」と化し、手放すこともできずに世代を超えて相続人を苦しめる事例が社会問題化しています。
不動産所有と固定資産税の負担において、資産形成を成功させられる人と、慎重になるべき人の境界線は明確です。
【不動産保有に向いている人・資産防衛に成功する人】
- 立地適正化計画の居住誘導区域内など、将来にわたって地価と賃貸需要が維持される不動産を選定できる人
- 固定資産税を年間コストとしてあらかじめ織り込み、ローン返済額と合算した実質キャッシュフローを管理できる人
- 省エネ改修やバリアフリー改修などのリフォーム減税制度を熟知し、行政の支援策を能動的に引き出せる人
【慎重になるべき人・固定資産税で破綻しやすい人】
- 「家賃を払うのはもったいない」という感覚だけで、返済比率ギリギリの借入をして新築を購入した人(4年目・6年目の税額急増に耐えられなくなるリスク大)
- 利用予定のない実家の空き家や山林を、「いつか使うかもしれない」と放置し続けている相続人
- 固定資産税評価額の明細を一度も確認せず、送られてきた納付書通りに払い続けている無関心層
不動産を保有することは、市区町村という共同体のインフラ維持コストを背負い続ける契約を結ぶことと同義です。そのコストに見合う価値や生活の豊かさが得られるのか、客観的な数値で冷徹に判断する姿勢が求められます。
【固定資産税とは】に関するよくある質問(FAQ)
Q1:固定資産税を安く抑えるために、今すぐ個人でできる対策はありますか?
A1:最も効果的なのは、適用漏れの確認とリフォーム減税の活用です。敷地の一部が公衆用道路(セットバック部分)になっている場合は非課税申請を行うことで税額が下がります。また、耐震改修、バリアフリー改修、一定の省エネ改修工事(断熱窓の設置など)を行った場合、翌年度の建物固定資産税が最大3分の1〜3分の2減額される制度があります。工事完了後3か月以内の市区町村への申告が必要となるため、領収書や証明書の準備を急ぐ必要があります。
Q2:年の途中で不動産を売却した場合、固定資産税は月割りで戻ってきますか?
A2:市区町村から還付金が戻ることはありません。固定資産税の納税義務者は「1月1日時点の所有者」として確定しているためです。ただし、日本の不動産取引実務では、引渡日を基準として日割り計算(公租公課分担)を行い、引渡日以降の税額相当額を買主から売主へ売買代金の精算金として支払う慣例が定着しています。売買契約書に日割り清算の条項が明記されているか必ず確認してください。
Q3:支払いが遅れた場合、いつ差し押さえが行われますか?
A3:自治体によって運用差はあるものの、納期限から約20日前後で督促状が発送されます。地方税法上は督促状発付後10日を過ぎるといつでも差し押さえが可能と規定されており、早い自治体では納期限から2〜3か月程度で銀行口座や給与の差し押さえ予告通知が届きます。決して督促を無視せず、支払い困難と分かった瞬間に自治体の納税課へ相談し、分納誓約書を交わすことが最悪の事態を防ぐ唯一の手段です。
まとめ:今後の動向と失敗しないための判断基準
固定資産税は、不動産を所有するすべての人に課される避けて通れない義務ですが、仕組みを知る者と知らない者の間で最終的な負担額に決定的な格差が生まれる制度でもあります。
住宅用地特例や新築住宅の減額特例を前提とした資金計画を立てることはもちろん、4年目や6年目の特例終了時に跳ね上がる税額のインパクトをあらかじめ織り込んでおくことが家計防衛の鉄則です。さらに、空き家の管理不全に対するペナルティ強化など、法改正の波は放置された資産に対して一段と厳しくなっています。
手元に納税通知書が届いたら、単なる請求書として処理するのではなく、「課税明細書」を隅々まで点検してください。評価額が適正か、特例が正確に反映されているかを確認するそのわずかな行動が、長期にわたる大切な家計資産を守り抜く強固な防波堤となります。 (出典: 固定 資産 税 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
