資産運用とは?預金が危ない理由と新NISA初心者の始め方【2026】
通帳に記帳された数字を見て、「お金を銀行に預けているから安心だ」と信じ込んでいるなら、今すぐその認識を改めなければなりません。日本銀行がマイナス金利政策を解除し「金利ある世界」へと本格的に舵を切った現在も、物価上昇(インフレ)の勢いは普通預金金利をはるかに上回るペースで続いています。額面上の数字が減っていなくても、スーパーの食品や光熱費、日用品の値上がりによって、手元にある現金の「購買力」は日々確実に削り取られているのが現実です。
一方で、「資産運用という言葉は耳にするけれど、元本割れが怖くて一歩を踏み出せない」「新NISAやiDeCoの制度が複雑でよくわからない」と立ち止まっている方も少なくありません。資産運用とは、一攫千金を狙う危険なギャンブルではなく、インフレから生活を守り、将来の生活基盤を整えるための現実的な防衛策です。制度の基本構造から失敗しないポートフォリオの組み方まで、余すところなく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:インフレ局面における「預金のみ」の保有は実質的な資産目減りを招くため、適切な資産運用は現代の必須スキルである。
- 要点2:初心者は非課税制度である「新NISA」を最優先に活用し、少額からの長期・積立・分散投資を徹底することが鉄則。
- 要点3:失敗の元凶は「リスクの取りすぎ」と「暴落時のパニック売り」にあり、生活防衛資金を確保した仕組み化が成否を分ける。
【2026年最新動向】なぜ今「預金だけ」では危険なのか?知っておくべき決定的な理由
かつての日本であれば、銀行の定期預金に預けておくだけで年利5%前後の利息が付き、元本が保証されたまま資産を増やすことができました。しかし、金融庁や日本銀行が公表している金融経済統計を振り返るまでもなく、そのような高金利環境は過去の遺物です。日本銀行の利上げによってメガバンクの普通預金金利が引き上げられたとはいえ、依然として年0.1〜0.2%程度の低水準にとどまります。
対して、総務省が発表する消費者物価指数(CPI)は、食料品やエネルギー価格の高騰を背景に前年比で2〜3%台の持続的な上昇を記録し続けています。ここに生じるのが、預金と資産運用の違いを語る上で欠かせない「実質金利のマイナス」という落とし穴です。
例えば、100万円を普通預金(金利0.1%と仮定)に預けた場合、1年後に得られる利息は税引き前でわずか1,000円です。一方、同じ期間に物価が年2.5%上昇すると、1年前に100万円で買えたモノを買うためには102万5,000円が必要になります。通帳の数字は100万1,000円に増えていますが、実際には2万4,000円分の価値が消失した計算になります。何もしないこと自体が、実は「資産を減らすリスク」を背負い続けている状態に他なりません。
資産運用とは何か?「投資」との違いと初心者が知るべき基本の仕組み
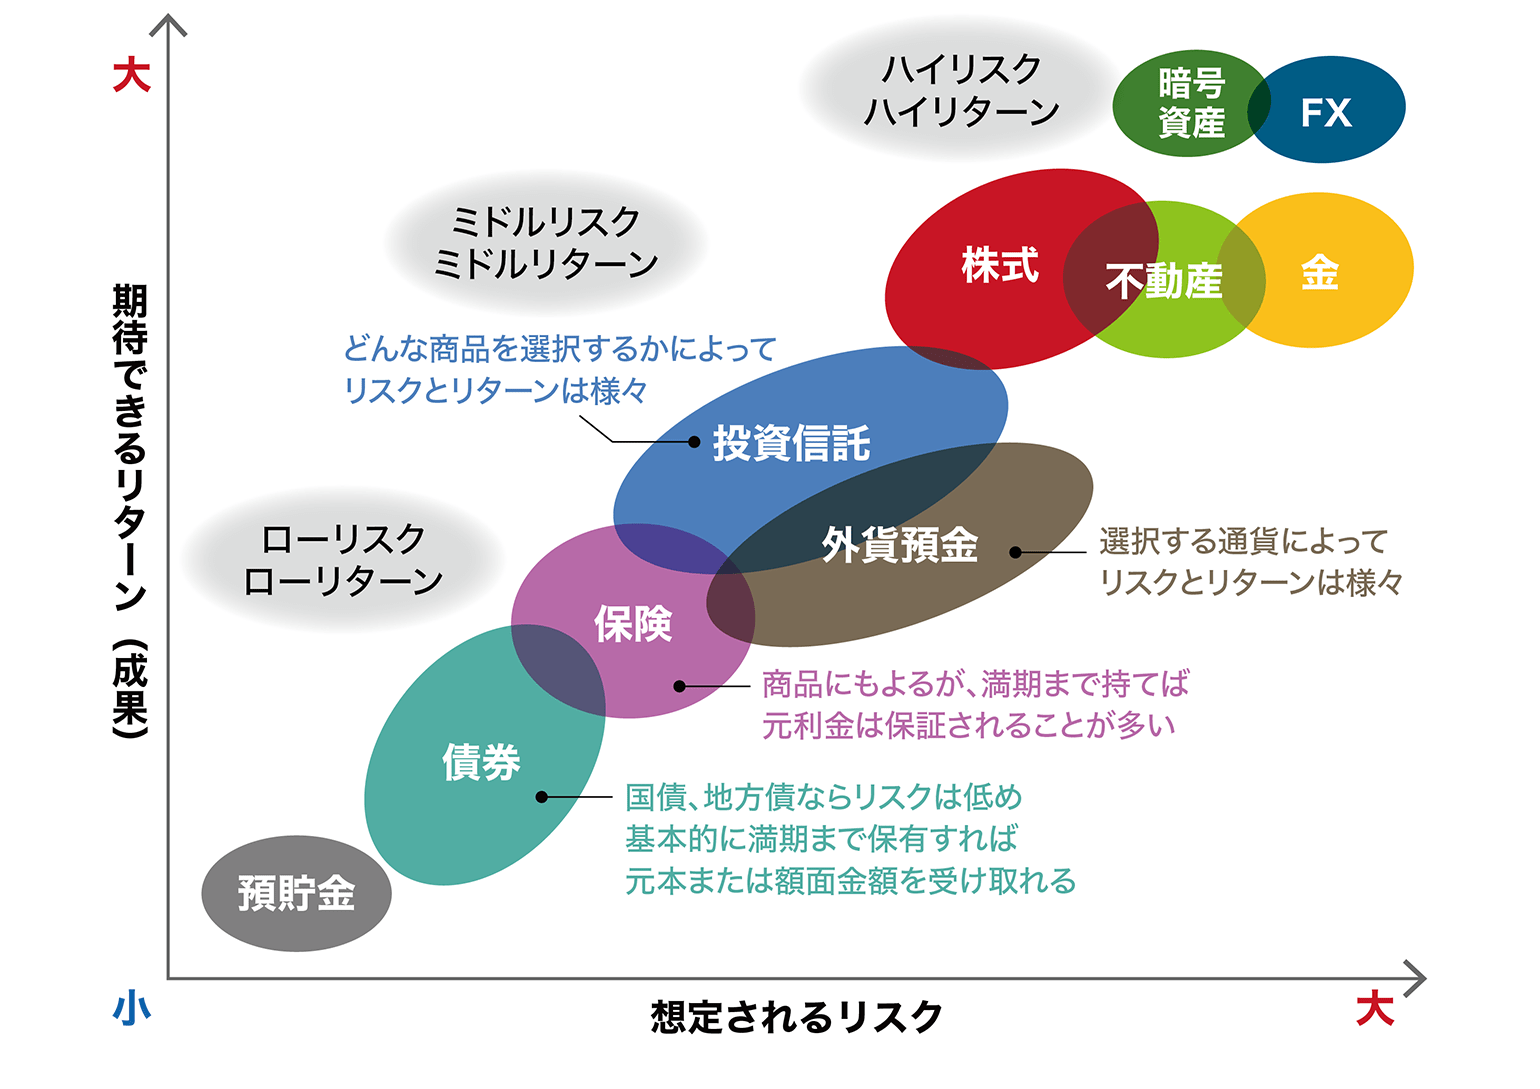
三菱UFJ銀行や各種金融機関の公式解説資料においても定義されている通り、資産運用とは「自身が保有するお金(資産)を単に貯蓄するだけでなく、投資を通じて将来に向けて効率的に形成・保全していく行為」を指します。ここで混同されやすいのが「貯蓄」「投資」「投機」という3つの概念です。
「貯蓄」はお金を貯めて安全に保管することであり、いつでも引き出せる流動性と安全性が最大の利点です。一方の「投資」は、中長期的な企業の成長や経済発展に対して資金を投じ、その事業が生み出す利益の一部を配当や値上がり益として受け取る行為を意味します。これに対して「投機」は、短期的な市場の価格変動だけに着目し、資金を奪い合うゼロサムゲーム(ギャンブル)に近い性格を持ちます。
資産運用初心者おすすめの王道アプローチは、経済全体の成長に乗る「投資信託」を活用した長期運用です。世界中の株式に広く分散投資するインデックスファンドの場合、過去数十年の歴史データに基づく投資信託平均利回りは年4〜7%程度(為替要因を除く複利ベース)に収斂してきた実績があります。もちろん年ごとの上下変動はあるものの、15年以上の長期保有を前提とすれば、複利の力が働き、インフレ率を大きく上回るリターンを享受できる可能性が高まります。
【徹底比較】主要な運用手法の特徴とリスク・リターン一覧
資産運用には複数の選択肢が存在し、それぞれリスク許容度や目的に応じた使い分けが求められます。初心者が押さえておくべき主要手法の違いを一覧表にまとめました。
| 運用手法・商品 | 期待利回りと特徴 | 一般的な基準・リスク度 | 編集部の見解・評価 |
|---|---|---|---|
| 普通・定期預金 | 年0.1%〜0.5%前後 元本1,000万円まで保護 | リスク:極小 ※インフレ負けリスクあり | 日常の生活防衛資金や数年内に使う資金の置き場所として必須。 |
| 新NISA(つみたて投資枠) | 年4%〜7%(全世界株想定) 非課税保有期間が無期限 | リスク:中 年間投資枠120万円まで | 全世代の資産形成の基盤。手数料最安のインデックス投資一択で推奨。 |
| iDeCo(確定拠出年金) | 年4%〜7%+掛金全額所得控除 受取時まで非課税 | リスク:中 原則60歳まで引出不可 | 節税メリットは絶大。資金拘束の制約を受け入れられる余裕資金で活用。 |
| 個別株・高配当株投資 | 年3%〜5%(配当)+株価変動 企業分析次第で高リターン | リスク:中〜高 業績悪化による減配・株安 | 配当金を実感したい中級者向け。初心者がいきなり集中投資するのは危険。 |
| 暗号資産・FX | 短期間で数倍〜大幅マイナス 雑所得(最大55%課税) | リスク:極めて高い ボラティリティ激甚 | 資産形成ではなく「投機」。初心者が手を出して資産を溶かす典型例。 |
非課税制度の比較において注目すべきは、新NISA活用法の柔軟性です。生涯投資枠1,800万円まで利益に対する税金(通常約20.315%)がゼロになる上、いつでも売却して現金化できます。これに対して、iDeCoメリットデメリットを冷静に比較すると、掛金が全額所得控除になり所得税・住民税が安くなる破格の税制優遇がある反面、60歳まで途中解約できない強制ロックがかかります。可処分所得とライフイベントに応じた優先順位付けが欠かせません。
【実態検証】利用者の生の声と現場目線で見えた失敗の真相
SNSやネット掲示板、ファイナンシャルプランナーの相談窓口には、「資産運用を始めたものの、大損してやめてしまった」という生々しい声が後を絶ちません。現場の事例を検証すると、失敗する人たちには驚くほど共通した行動パターンが存在します。
大手金融機関の元相談窓口担当者は、取材に対して次のように明かしています。
「2024年の新NISA開始直後や株価の急変動期に、周囲のブームに乗って手持ちの現金をほぼ全額投じてしまったお客様がいました。その後、日経平均株価や米国株の一時的な急落(いわゆる調整局面)に見舞われた際、マイナス表示に耐えきれず、底値で全て解約して損失を確定させてしまったのです」
知恵袋やコミュニティサイトでも、「毎日の基準価額が気になって仕事が手につかない」「SNSのインフルエンサーが推奨する個別急騰株に飛びついて半値になった」といった告白が散見されます。これらはまさに資産運用失敗の真相を物語っています。失敗の根本原因は運用商品そのものではなく、自身の心理状態と資金管理の破綻にあります。
行動経済学の代表的理論である「プロスペクト理論」が示す通り、人間は10万円を得る喜びよりも、10万円を失う苦痛を約2倍から2.5倍も強く感じます。下落局面で感情に任せて売却してしまうのは生物学的な本能ですが、その本能に従うと確実に資産形成は失敗します。だからこそ、機械的に積立を継続し、市場の暴落時にも平然と構えていられる元本割れリスクヘッジの仕組み作りが不可欠となるわけです。
一般に知られていない盲点と「資産運用をおすすめしない理由」の真実
世間には「資産運用は危険だから絶対におすすめしない」と主張する専門家や実業家も一定数存在します。この主張を単なる暴論と切り捨てるのではなく、その裏にある合理的な背景を理解しておく必要があります。実は、誰にとっても資産運用が正解とは限りません。
資産運用おすすめしない理由として最も論理的なのは、「生活防衛資金がゼロの状態で投資を始める危険性」です。病気やケガ、失業、突発的な家電の故障などで急な支出が必要になった際、投資口座のお金を崩さざるを得なくなれば、仮にその時期が相場の暴落期と重なっていた場合、大きな損失を確定させることになります。
また、リボ払いや消費者金融、カードローンなど、年利10%〜18%に及ぶ高金利の借金を抱えている場合、年利4%〜7%の投資信託で運用しても差し引きで確実にマイナスになります。借金の返済こそが「確実に年利十数%のリターンを生む最高の運用」であることを忘れてはなりません。
一方で、「大金がなければ始められない」という認識は完全な誤解です。現在では主要ネット証券を通じて、少額資産運用10万円からどころか、100円や1,000円といったワンコイン感覚で世界中に分散投資できるインフラが整っています。「まとまった資金ができるまで待つ」のではなく、少額で値動きに慣れながら徐々に投資枠を広げていくのが、現代の賢明な処方箋です。

資産運用の始め方5ステップ|失敗しないポートフォリオ作成手順
迷わず安全にスタートを切るための実践的なロードマップを5つのステップに凝縮しました。感情を排除し、手順通りに設定を進めることが成功への近道です。
ステップ1:生活防衛資金を確保する
まずは万が一のトラブルに備え、生活費の3〜6ヶ月分(自営業なら1年分)を普通預金口座に現金として残します。この資金には絶対に手をつけず、残りの余剰資金を運用に回します。
ステップ2:ネット証券で新NISA口座を開設する
銀行や大手対面証券の窓口ではなく、手数料が圧倒的に安い「SBI証券」や「楽天証券」などの大手ネット証券を選びます。窓口で勧められる商品は、金融機関側の販売手数料が高いパッケージ商品であることが多いため注意が必要です。
ステップ3:低コストのインデックスファンドを選ぶ
金融庁の厳しい基準をクリアした投資信託から、信託報酬(保有コスト)が年0.1%前後と極めて低い「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」を選定します。これ1本で数千社に自動分散されます。
ステップ4:資産形成ポートフォリオ作成
年齢やリスク許容度に合わせて資産の配分(アセットアロケーション)を決定します。20代〜30代の単身者であれば「株式100%」でも回復の時間を十分確保できますが、40代〜50代や教育資金を控える世帯は、国内債券や個人向け国債、現金の比率を20〜40%組み入れることで、暴落時の下落幅を緩やかに抑えられます。
ステップ5:自動積立を設定し、日々の価格を見ない
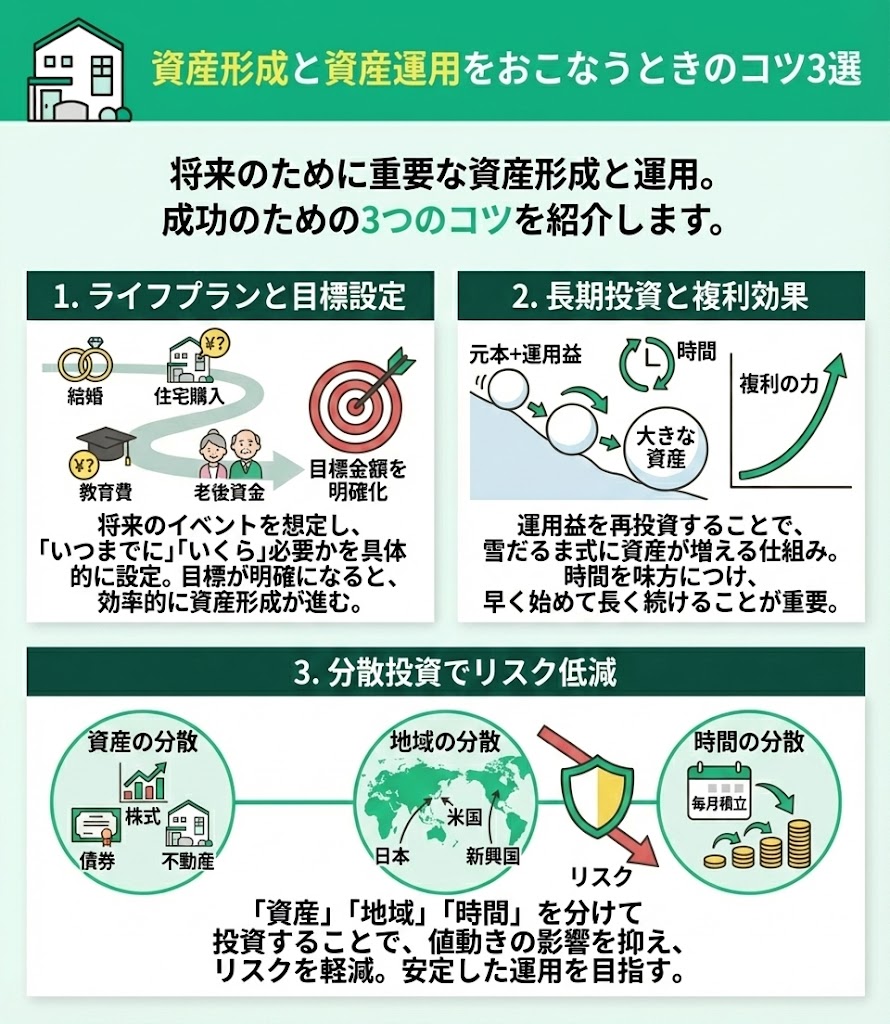
クレジットカード決済や銀行自動引き落としで毎月の積立日と金額を設定します。設定が完了したら、毎日の株価変動を追うのをやめ、仕事や趣味、本業の収入アップにエネルギーを注ぎましょう。時間の経過とともに複利が働き始めます。
【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
情報が溢れる中で、自分が今どの立ち位置にいるのかを客観視することが欠かせません。金融行動学の視点から導き出した判断基準は以下の通りです。
【資産運用を今すぐ始めるべき人】
- 生活防衛資金(生活費3〜6ヶ月分)がすでに手元に確保されている人
- 5年〜10年以上先まで使う予定のない余剰資金を保有している人
- 物価高による現金の目減りに危機感を抱き、自立した資産防衛を目指す人
- 毎月一定額を自動で積み立て、値動きに一喜一憂せず放置できる人
【一旦立ち止まり、家計見直しを優先すべき人】
- 消費者金融やリボ払いなど年利利息の発生する負債を抱えている人
- 半年屋内に結婚資金や住宅頭金、学費など全額を使う予定が決まっている人
- 一時的な10%〜20%の下落表示を見るだけで激しい不安に襲われ眠れなくなる人
- 一攫千金を夢見て「短期間で元手を何倍にもしたい」と考えている人
【資産 運用 と は】に関するよくある質問(FAQ)
Q1:元本割れがどうしても怖いのですが、リスクが全くない資産運用は存在しますか?
A1:投資において元本割れリスクが完全にゼロで、かつ預金以上の高利回りが得られる商品は存在しません。元本保証を最優先にするなら「個人向け国債(変動10年)」が有力な選択肢です。国が元本と利息の支払いを保証しており、年0.05%の最低金利保証に加え、金利上昇に連動して利回りも上がります。まずは預金と個人向け国債から始め、徐々に投資信託へ分散していくのが賢明です。
Q2:手取り20万円ですが、毎月いくらから積み立てるのが現実的ですか?
A2:無理のない目安は「手取り収入の10%〜15%」、つまり毎月1万5,000円〜2万円程度です。ただし、最初の数ヶ月は月3,000円や5,000円といった少額から始めて、値動きに対する自分の心理的な耐性を確かめることを推奨します。ネット証券なら積立額の変更や一時停止はいつでもオンラインで完結します。
Q3:新NISAとiDeCoはどちらを先に始めるべきでしょうか?
A3:原則として「新NISA」を最優先に検討してください。理由は資金の流動性にあります。新NISAは急な出費の際にいつでもペナルティなしで売却・出金できますが、iDeCoは60歳まで資金を引き出すことができません。まずは新NISAで安定した積立習慣と一定の資産を築き、さらに節税メリットを追求できる余裕資金ができた段階でiDeCoを併用するのが堅実な戦略です。
まとめ:今後の動向と失敗しないための判断基準
物価高と金利復活の局面に突入した今、「現金のまま銀行に眠らせておくこと」自体が確実な目減りを意味する時代となりました。資産運用とは特別な富裕層の贅沢ではなく、自らの大切な労働対価を守り抜くための必須の防衛ツールです。
成否を分けるのは、一時の相場観や派手な儲け話に飛びつかない規律です。生活防衛資金をしっかりと手元に残した上で、新NISAを窓口とし、低コストな全世界株式などのインデックスファンドへ淡々と少額から積み立てていく。この原則を守り続ける限り、短期間の乱高下に惑わされることなく、堅実な資産形成を成し遂げることができます。まずはネット証券の口座開設という小さな第一歩から、将来への確かな備えを始めてみてください。 (出典: 資産 運用 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
