パートの年末調整書き方2026!扶養内でも必須な理由と記入例の全貌
秋風が冷たくなり11月を迎えると、パート先の職場から配られる年末調整の封筒や社内システムからの提出通知。手元に届いた用紙を眺めながら、「自分は夫の扶養内で月数万円しか稼いでいないのに、なぜ書かなければならないのか」「専業主婦に近い短時間パートでも提出義務があるのか」と頭を抱える方は少なくありません。
国税庁の「令和8年分 年末調整のしかた」や各種税制改正に伴う最新データが示す通り、パートやアルバイトであっても勤務先に籍を置く給与所得者である以上、年末調整の手続きは原則として全員に関わる極めて重要な手続きです。知らずに放置してしまうと、払いすぎた税金が戻らないばかりか、思わぬ追徴課税や確定申告の手間に巻き込まれるリスクすら潜んでいます。2026年最新の制度運用の実態を踏まえ、見落としがちな落とし穴と書類の書き方を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「夫の扶養内だから年末調整は不要」という認識は法的な誤解であり、1円でも給与天引き(源泉徴収)されている場合は還付を受けるために提出が必須。
- 要点2:提出する書類は基本的に3枚。2026年税制改正に伴う基礎控除の改定動向や「収入」と「所得」の厳格な書き分けを押さえれば、記入作業はわずか15分で完了する。
- 要点3:パートの掛け持ち(ダブルワーク)をしている場合、年末調整ができるのはメインの1社のみ。サブの勤務先分は源泉徴収票を受け取って確定申告を行う必要がある。
「夫の扶養内なら不要?」と迷う方が見落としがちな重要ルール
主婦層を中心に毎年ネット上の知恵袋やSNSで繰り返される最大の疑問が、「夫の会社の年末調整で配偶者控除の申告をしているのだから、妻側のパート先では提出しなくてよいのではないか」という思い込みです。大手求人情報誌タウンワークの労務解説や国税庁の指針でも明確に示されている通り、年末調整は「企業が従業員一人ひとりに支払った給与に対して、正しい年間所得税額を精算する手続き」であり、扶養に入っているかどうかとは関係なく独立して行われます。
パート先から年末調整を求められる決定的な理由は、毎月の給与明細にあります。月の給与が8万8,000円を超えた月がある場合、あるいは雇用契約上の条件によって、給与からあらかじめ「源泉所得税」が数十円から数千円差し引かれているケースがあります。年末調整の書類を出さなければ、この前払いした税金が精算されず、「国に余分に税金を納めたまま手元に戻ってこない」という純粋な金銭的損失が発生します。
「夫の扶養内パート年末調整の書き方」を考える際、多くの人が混同するのは「夫の勤務先に提出する書類」と「妻自身の勤務先に提出する書類」の違いです。夫側の年末調整では「妻を養っているため、夫自身の税金を安くしてください」という申請を行います。一方で妻側のパート先では「妻自身の年間給与に対する税金を正しく計算してください」という申請を行います。双方は全く別の手続きであり、妻が自身のパート先で年末調整を出したからといって、夫の扶養から勝手に外れてしまうような事態は起こりません。
【2026年最新】パート年末調整の書き方完全ガイド|提出書類3枚の記入例詳細
職場から渡される書類は主に3種類あります。デジタル申請を導入している企業でも入力する項目は完全に同一です。「パート年末調整書き方2026年最新」の実務に沿って、各書類の要所を整理しました。
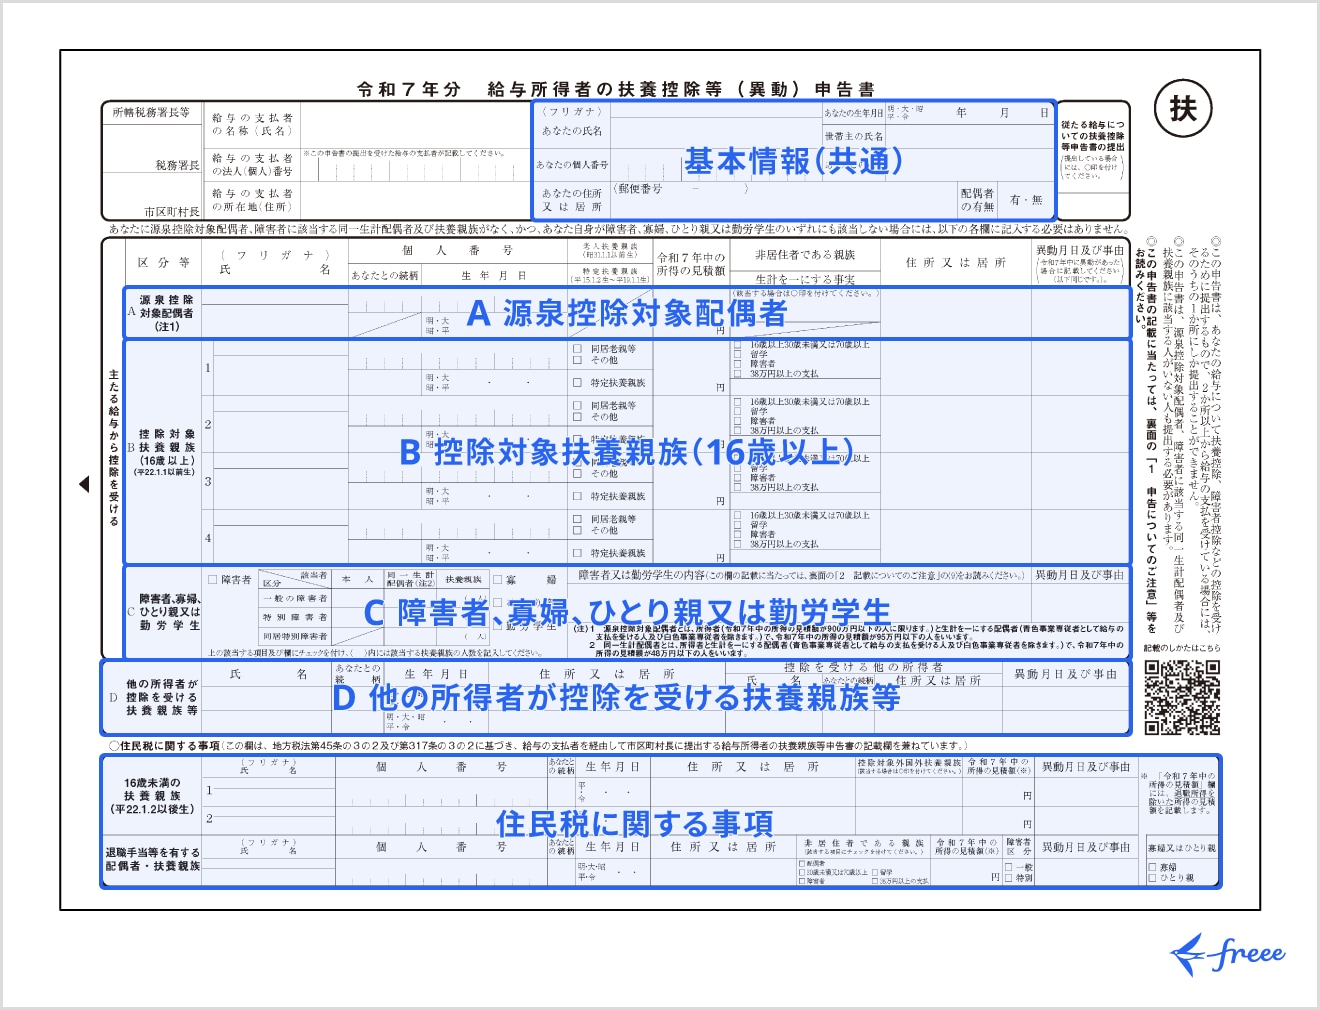
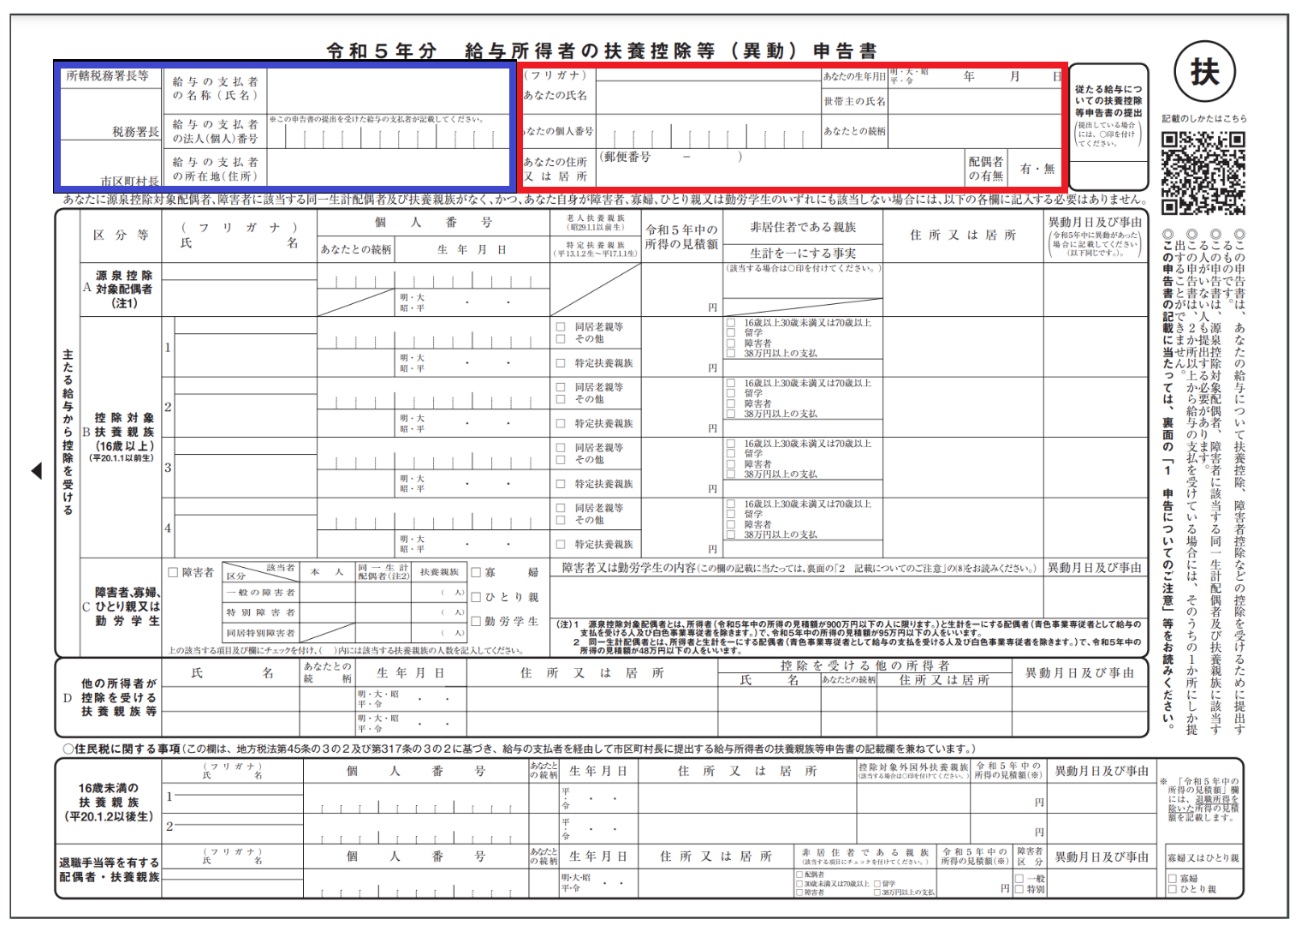
1. 扶養控除等申告書パート記入例詳細まとめ
正式名称は「給与所得者の扶養控除等(異動)申告書」です。この用紙は、パート先を自分の「主たる勤務先(甲欄)」として登録するために絶対不可欠な書類です。
扶養家族がいない扶養内パートの方であれば、記入すべき場所は極めて限定的です。 用紙上部の「あなたの氏名」「マイナンバー」「生年月日」「世帯主の氏名・続柄」「住所」を記入するだけで、中央から下段に広がる扶養親族欄はすべて「空欄」のままで構いません。世帯主の欄には、夫名義の家に住んでいるなら夫の名前を書き、続柄には「夫」と記入します。
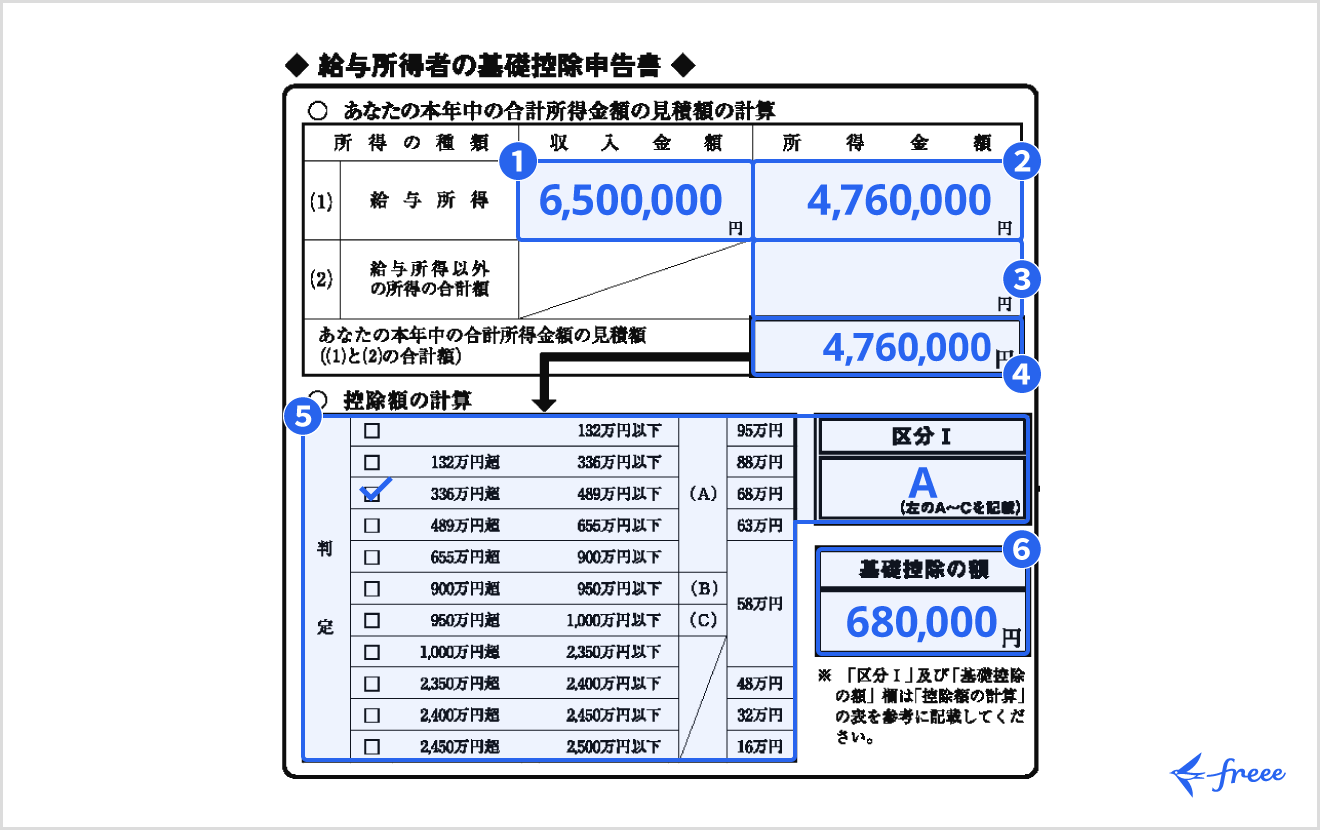
2. 基礎控除申告書の書き方パート&配偶者控除申告書パートの記入方法
1枚の用紙に「基礎控除」「配偶者控除等」「所得金額調整控除」の3つが合体している横長の書類です。令和8年分の国税庁の手引きにもある通り、基礎控除の適用を受けるためにはこの書類の提出が法令上必須となっています。
パート勤務の方が記入するのは、主に左側の「給与所得者の基礎控除申告書」のブロックです。「収入金額」と「所得金額」の見積額を算出して記入し、判定欄のチェックボックスにレ点を入れます。独身パートや自身が配偶者特別控除を受けない(=夫の扶養に入っている側)である場合、右側の「配偶者控除等申告書」欄は記入不要(空欄)となります。
3. パート給与所得者の保険料控除申告書
自身名義で生命保険、個人年金保険、地震保険、あるいはiDeCo(個人型確定拠出年金)などを支払っている場合に提出します。 注意すべきは、「契約者名義および実際の保険料引き落とし口座がパート本人であるかどうか」です。夫名義の生命保険料控除証明書を妻のパート先に提出することはできません。パート本人が自ら保険料を支払っていなければ、この用紙は氏名・住所のみ記入するか、そもそも提出不要となる職場もあります。
「収入金額」と「所得金額」の違いは?見積額の計算方法と103万円の壁の真相
申告書を書く際、9割以上の人が立ち止まる難所が「パート収入金額と所得の見積額計算方法」です。行政文書特有の表現ですが、仕組みは至って明快です。
「収入金額」とは、1月1日から12月31日までに支給される給与の総支給額(額面年収)を指します。手取り額ではなく、税金や保険料が引かれる前の金額であり、非課税とされる通勤手当(交通費)はここから除外して計算します。11月時点では12月分の給料が確定していないため、給与明細を見ながら「12月はこのくらいシフトに入るだろう」という見込みの概算額を足し合わせて記入します。
対する「所得金額」とは、収入金額から国が認めたみなし経費である「給与所得控除」を差し引いた後の金額です。年収が162万5,000円以下の場合、給与所得控除は一律55万円となります。したがって計算式は以下のようになります。
【所得金額の計算式】
給与の総支給額(収入金額) - 給与所得控除(55万円) = 所得金額の見積額
(例:年収見込みが98万円の場合 → 98万円 - 55万円 = 所得金額は「43万円」)
かつて「パート年末調整103万円の壁の真相」として語られてきたのは、この「基礎控除48万円」と「給与所得控除55万円」の合算が103万円であったためです。2026年税制改正を巡る議論では、この非課税枠の引き上げ論争(手取りを増やすための上限178万円への引き上げ議論など)が大きく世間を賑わせました。制度改正の過渡期にあっても、実務上の基本原理は「年間の額面総額から法的控除を引く」という点に尽きます。
| 年収レンジ(額面) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 〜100万円以下 | 所得割・均等割ともに住民税非課税の自治体が多い水準(自治体基準による)。 | 税金・社会保険の負担ゼロ。完全扶養内。 | 源泉徴収されていれば年末調整で全額還付。書類提出を怠ると損が生じる代表格。 |
| 103万円〜106万円 | 従来の所得税発生ライン。従業員51人以上の企業では社会保険(106万)適用のボーダー。 | 世帯手取りの逆転現象が最も警戒される境界領域。 | 2026年最新の税制改正議論で基礎控除枠の緩和が進むものの、社保加入条件の確認が必須。 |
| 130万円以上 | 企業規模問わず、すべての夫の健康保険・厚生年金扶養から外れる法的基準。 | 自身で国民健康保険・年金、または職場の社保へ加入。 | 年末調整だけでなく、配偶者控除から「配偶者特別控除」へと枠組みがシフトする。 |
| 178万円近傍 | 2026年度税制改正論議で注目された「新たな所得税非課税上限」の目安。 | 働き控えを解消し、手取りを最大化するための政策目標値。 | 税の壁は大幅に引き上げられる一方、社会保険の壁(130万)の調整が各家庭の課題。 |
【実態検証】パート掛け持ちと源泉徴収票のリアル|現場で多発するトラブルと知恵袋の生の声
近年、物価高騰を背景に「平日の昼はスーパー、週末はカフェ」のようにパートを掛け持ちするダブルワーカーが急増しています。しかし、この働き方には税務上の厳格なルールが存在します。
「パート掛け持ちの年末調整の経緯と注意点」として知っておくべき鉄則は、「年末調整は日本国内で同時に1箇所(メインの勤務先)でしか行えない」という法律上の制約です。給与所得者の扶養控除等申告書は、主たる給与を受ける1社にしか提出できません。2社以上に同時に提出してしまうと「扶養控除の二重適用」という重大な違反となり、後日税務署から勤務先へ調査や是正通知が入ることになります。
SNSや知恵袋の生の声を見ると、次のような切実な混乱が毎年噴出しています。
「メインの職場で年末調整を出したのに、サブの職場からも『出してください』と用紙を渡されてパニックになった」
「両方に出してしまった結果、翌年の春に住民税の金額がおかしいと夫の会社から指摘され、大慌てで修正申告した」
掛け持ちをしている場合、給与の高いメイン企業で「甲欄」として年末調整を行い、サブの企業には申告書を出さず「乙欄(源泉所得税が高めに引かれる区分)」で給与を受け取ります。そして翌年1月〜2月に双方の職場から交付される書類を見比べて対応します。
ここで混同されやすいのが「源泉徴収票パート年末調整違い」です。年末調整は「計算・精算をする作業そのもの」であり、源泉徴収票は「精算された最終結果(1年間の総支給額や納付税額)を証明する通知書」です。年末調整を行ったメイン先からも、年末調整を行わなかったサブ先からも、1月頃にそれぞれ「源泉徴収票」が発行されます。掛け持ちパートの労働者は、この2枚の源泉徴収票を合算して、2月16日〜3月15日の確定申告期間に税務署へ申告することで、乙欄で取られすぎていた税金の還付を受けられます。
一般に知られていない盲点とネットの誤解|「出さないとどうなる?」ペナルティと還付金の実態
「自分は数百円しか引かれていないし、書類を書くのが面倒だから出さなくてもいいや」と放置してしまうケースがあります。これがいわゆる「パート年末調整出さない理由とデメリット」の核心です。
書類を出さないことによる不利益は、単に「還付金がもらえない」だけにとどまりません。企業側の労務担当者は、扶養控除等申告書の提出がない従業員に対して「乙欄」の税率を適用しなければならない義務があります。乙欄が適用されると、毎月の給与から引かれる所得税率が跳ね上がり、翌年以降の給与手取りが激減するという手痛いしっぺ返しを受けることになります。
さらに見過ごせないのが「パート年末調整還付金が戻る時期の最新情報」です。年末調整によって発生した過納額(還付金)は、国の税務署から直接口座へ振り込まれるわけではありません。勤務先を経由して「12月の給与(あるいは1月の給与)」に上乗せされる形で支給されます。給与明細の控除欄にマイナス表記がされていたり、「年末調整還付金」という独立した項目で数千円から数万円が振り込まれるのが通例です。書類を提出した人だけが手にする、いわば1年の労働に対する正当な「冬のプチボーナス」です。
専門家が分析する家計と就労の心理的境界線
家族社会学や労働経済学の視点から見ると、日本のパートタイマーが直面する年末調整の混乱は、単なる事務処理の煩雑さではなく、昭和から平成にかけて構築された「企業中心社会」と「性別役割分業モデル」の歪みが令和の現在も尾を引いている構造的課題と言えます。
長年、専業主婦世帯を優遇する形で機能してきた配偶者控除は、女性の就労意欲を無意識に抑え込む「心理的シーリング(上限意識)」を形成してきました。「夫の扶養から外れてはならない」「年収を抑えなければ家計が破綻する」という過剰な防衛意識は、妻側のキャリア形成を阻むだけでなく、夫婦間の経済的依存関係を固定化させる要因にもなっています。個人の経済的自立と家計全体の幸福を両立させるためには、根拠のない不安から解放され、正確なルールに基づいて自らの働き方をデザインする姿勢が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年末調整や働き方の調整において、どのようなスタンスを取るべきか。各家庭のライフスタイルに応じた明確な判断基準は以下の通りです。
- 扶養内キープを最優先すべき人:夫の勤務先から手厚い「家族手当(配偶者手当)」が支給されており、自身が社会保険料を負担すると世帯全体の純手取りが一時的に減少してしまう家庭。この層は、年末調整での年収見積額を上限内に厳格にコントロールする必要があります。
- 扶養を気にせず上限突破を目指すべき人:中長期的なキャリアアップや自身の厚生年金受給額の積み増しを重視する人。2026年の税制論議の潮流を踏まえ、手取りの逆転現象を恐れずに週30時間以上のフルタイム勤務へシフトすることで、生涯賃金と保障の最大化が図れます。
【年末 調整 書き方 パート】に関するよくある質問(FAQ)
Q1:12月途中でパートを退職する場合、年末調整はどうなりますか?
A1:年末調整は「12月31日時点で在籍している従業員」に対して行われるのが原則です。12月途中に退職した場合、そのパート先では年末調整を受けられません。退職後に交付される「源泉徴収票」を受け取り、翌年2月以降に自身で確定申告を行って税金の精算をする必要があります。
Q2:給与明細にある通勤手当(交通費)は「収入金額」に含めて計算しますか?
A2:含めません。電車代やバス代、規定に基づいたマイカー通勤の交通費は、法律で定められた限度額内(月額15万円まで)であれば非課税所得となります。年末調整用紙に記入する「収入金額」は、基本給や残業代などの課税支給額のみを合計して算出してください。
Q3:夫の会社に提出する書類と、妻のパート先に提出する書類はどう違いますか?
A3:夫の会社には「夫が受ける配偶者控除・配偶者特別控除」のための書類(夫が妻の所得見積額を書いて提出)を出します。妻のパート先には「妻自身の給与所得控除や基礎控除」を適用するための申告書を出します。双方は別個の手続きであり、妻がパート先に書類を出すことで夫側の扶養から外れることはありません。
Q4:年の途中で別のパート先から転職してきました。前の職場の給与はどうすればいいですか?
A4:現在のパート先でまとめて年末調整を行うことが可能です。その際は、以前の職場から交付された「前の職場の源泉徴収票の原本」を、現在のパート先に提出する年末調整書類に添付する必要があります。
まとめ:今後の動向と失敗しないための判断基準
「パートだから」「扶養内だから関係ない」という先入観は、不要な税金の払い損やトラブルを招く元凶です。年末調整の書類は一見すると複雑怪奇に見えますが、扶養内パートであれば記入箇所は氏名などの基本情報と、年間の給与見込み額の試算というごく限られた範囲にとどまります。
2026年以降、税制改正や社会保険適用の要件見直しにより、パート労働者をめぐる所得控除の枠組みは今後も変化し続けます。職場から配布される案内に目を通し、毎月の給与明細を確認しながら、期日を守って確実に提出することを強く推奨します。正当な権利として還付金をしっかり受け取り、クリアな状態で新しい年を迎えましょう。 (出典: 年末 調整 書き方 パート(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
