個人事業主の社会保険加入は無理?負担を劇的に減らす裏ワザと真実
独立して事業を軌道に乗せたフリーランスや自営業者を待ち受ける最大の障壁が、前年の所得に応じて容赦なく跳ね上がる国民健康保険料と国民年金の支払い負担です。「売上は順調に伸びているのに、毎月の保険料が高すぎて手取りが残らない」という悲鳴は、確定申告を終えた現場の至るところから聞こえてきます。
ネット上では「個人事業主は社会保険(健康保険・厚生年金)に入れない」という情報が定説のように語られています。しかし、制度の仕組みを冷静に読み解くと、合法的に社会保険の恩恵を受けながら年間数十万円単位で支出を抑える現実的な選択肢が存在します。2026年に向けた公的年金制度改革や被用者保険の適用拡大が進む今、事業主が知っておくべき社会保険の真実と防衛策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主本人は原則として社会保険の被保険者になれないが、「マイクロ法人」の活用や「文美国保」などの選択肢で負担の大幅圧縮が可能。
- 要点2:国民健康保険には「扶養」の概念がなく傷病手当金もないため、厚生年金・健康保険への切り替えは保障面でも圧倒的な格差が存在する。
- 要点3:2026年の法改正動向により従業員の社会保険強制加入ルールが強化されつつあり、事業規模や所得に応じた最適な出口戦略が不可欠。
【真相解明】個人事業主の社会保険加入は本当に無理なのか?国民健康保険との決定的な違い
「個人事業主は社会保険に加入できない」という言説は、制度上は半分正しく、実態としては不十分な理解です。法律上の定義として、個人事業主本人は「事業主」であって労働基準法上の「労働者」ではないため、自身が営む個人事業所で協会けんぽ等の社会保険(被用者保険)に加入することは認められていません。公的保険制度の基本原則として、個人事業主は地域保険である国民健康保険および国民年金(第1号被保険者)に加入することが義務付けられています。
しかし、会社員時代に加入していた健康保険・厚生年金と、自営業者が加入する国民健康保険・国民年金には、単なる名称以上の決定的な格差が横たわっています。
第一の格差は「扶養家族に対する保険料の仕組み」です。健康保険(社会保険)では、被保険者本人が保険料を納めていれば、一定の収入要件を満たす配偶者や子どもは追加の保険料なしで扶養に入ることができます。一方、国民健康保険には扶養の概念が一切存在しません。家族が増えれば「均等割額」が加算され、世帯全体の保険料が容赦なく膨らみ続けます。
第二の格差は「病気やケガで働けなくなったときのセーフティネット」です。社会保険であれば、業務外の病気や休業に対して直近給与の約3分の2が最長1年6カ月支給される「傷病手当金」や、産前産後期間を支える「出産手当金」が保障されています。これに対し、市区町村が運営する国民健康保険には原則として傷病手当金が存在せず、休業はそのまま無収入に直結します。
さらに見過ごせないのが、国民年金から厚生年金への切り替えメリットです。国民年金の満額受給額は月額約6万8000円台(物価スライド改定後)にとどまりますが、厚生年金に加入していれば「2階建て」部分の報酬比例年金が上乗せされます。万が一の障害状態に陥った際も、障害基礎年金に加えて障害厚生年金(3級までカバー)が給付されるため、万一のリスクに対する強度が段違いです。
【裏ワザ検証】マイクロ法人で社会保険料を安く抑える仕組みと合法性の境界線
「個人事業主の社会保険料が高すぎる」という悩みを根本から解決する手法として、SNSや税務関係者の間で定着したのがマイクロ法人の設立です。これは、資産管理や特定の別事業を行う1人社長の合同会社または株式会社を立ち上げ、個人事業と併用するスキームを指します。
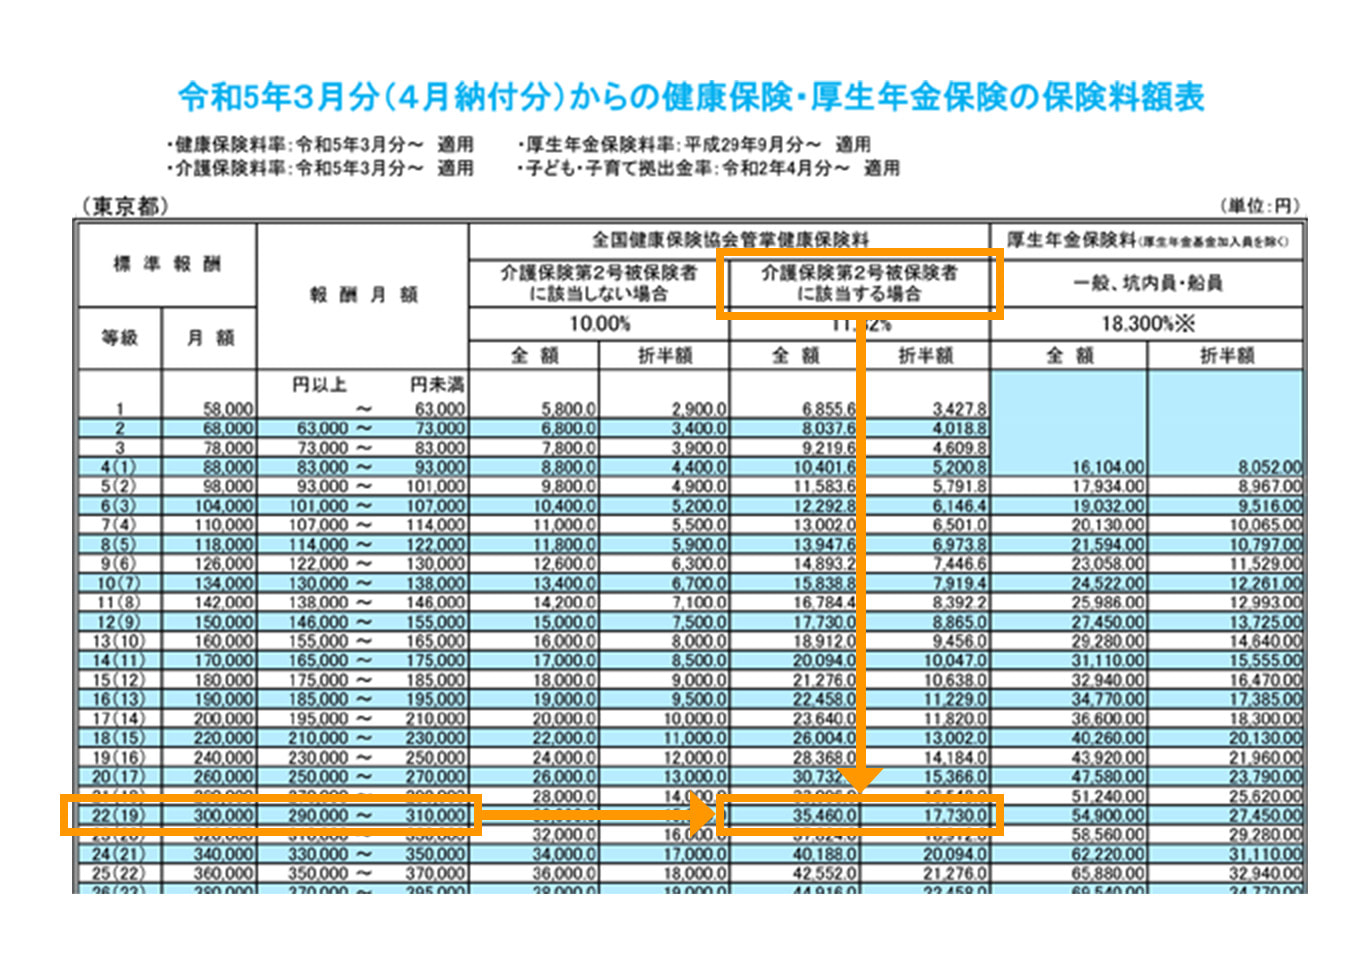
仕組みの核心は、健康保険・厚生年金の保険料が「会社から支給される役員報酬の金額」に基づいて算定される点にあります。個人事業の所得がどれほど大きくても、マイクロ法人からの役員報酬を月額4万5000円(社会保険の標準報酬月額の下限等級)程度に設定しておけば、社会保険料は会社負担分と個人負担分を合わせても月額約2万2000円前後に固定されます。
このスキームを実行すると、法人の代表取締役として協会けんぽ等の健康保険証を取得できるため、個人事業主として加入していた国民健康保険を合法的に脱退できます。その結果、どれだけ個人事業で1000万円超の利益を出そうとも、国保の上限課税(年間100万円超)を完全に回避し、家族全員を自身の社会保険の扶養に入れることが可能になります。
ただし、現場の税理士や専門家が口を揃えて警告するのは「実態のないペーパーカンパニー設立による否認リスク」です。個人事業で行っている事業とマイクロ法人の事業内容が同一である場合、税務署から「租税回避のための仮装行為」と判断される恐れがあります。例えば、個人事業でWeb制作を行い、マイクロ法人でWebコンサルティングや自社コンテンツ販売、不動産管理など、明確に業務・資金の流れ・請求書を切り分ける事業実態の構築が絶対条件となります。
【比較シミュレーション】年間保険料の計算詳細と3つの代替ルート
個人事業主が検討すべき社会保険・医療保険の選択肢は、単純な国保継続だけではありません。前年の事業所得に応じた負担差を可視化するため、課税所得500万円および800万円のケースにおける概算比較を以下の表にまとめました。
| 選択肢・制度ルート | 年間保険料(所得500万/単身) | 年間保険料(所得800万/扶養2名) | 編集部の見解・評価 |
|---|---|---|---|
| 国民健康保険+国民年金 (一般的な個人事業主) | 約72万〜78万円 | 約125万〜135万円(上限適用) | 所得増に正比例して負担激増。家族が多いほど均等割が重くのしかかる。 |
| 社会保険任意継続 (退職直後・最長2年) | 約55万〜62万円 | 約55万〜62万円(上限額頭打ち) | 前職退職後20日以内の申請が必須。1〜2年目の独立直後なら最強の防御策。 |
| 文芸美術国民健康保険 (特定クリエイター組合) | 約51万円(組合費等含む) | 約78万円(家族加算あり) | 所得に関わらず医療分保険料が定額。該当業種(デザイナー等)なら極めて有利。 |
| マイクロ法人二刀流 (社会保険最低等級) | 約26万〜30万円+法人維持費 | 約26万〜30万円+法人維持費 | 扶養家族も含めて劇的な圧縮効果。法人住民税均等割(年7万)等の維持費を考慮要。 |
表から明らかなように、所得が500万円を超えてくると、通常の国保・国民年金ルートは金銭的ディスアドバンテージが顕著になります。退職直後であれば、前職の健康保険をそのまま引き継ぐ社会保険任意継続の手続きが最優先の候補です。保険料の全額自己負担となるものの、多くの健康保険組合で算定基礎に上限(標準報酬月額30万円前後)が設けられているため、独立初年度の保険料を大幅に抑制できます。ただし「退職翌日から20日以内」の厳格な申請期限があり、1日でも遅れると受け付けられない点には細心の注意が必要です。
また、デザイナーやイラストレーター、著述家などのクリエイティブ職であれば、文芸美術国民健康保険組合(文美国保)の加入資格を調査する価値があります。日本イラストレーション協会などの加盟団体への所属・審査が必要ですが、所得に関係なく保険料が一律定額(組合員月額2万円台半ば)となるため、年収が上がったクリエイターの間では根強い支持を集めています。
【制度の盲点】個人事業主の扶養に入る条件と年収の壁|配偶者・家族の真実
独立開業したばかりの時期や売上が安定しないフェーズで頻発するのが、「配偶者の社会保険の扶養に入れるのか」という問題です。ここには、税法上の扶養と社会保険上の扶養という、多くの事業主が混同して失敗する大きな落とし穴が存在します。
税法上の扶養(配偶者控除・配偶者特別控除)は、事業所得(総収入から必要経費を差し引いた金額)をベースに判定されます。一方、会社員の配偶者が加入する健康保険組合の扶養認定基準は、各保険組合の規約によって極めて厳密かつ独自に規定されています。
一般的な社会保険の扶養要件は「年間見込み収入が130万円未満(60歳以上または障害者は180万円未満)」ですが、問題は「何を経費として認めるか」という点です。協会けんぽ等の一般的な指針では「事業を営むために直接必要な原材料費や仕入代金のみを経費と認め、減価償却費や租税公課、青色申告特別控除は収入から控除できない」とするケースが大半です。一部の健康保険組合では「個人事業主である時点で開業届を出している者は収入額に関わらず被扶養者として認めない」と規約で定めている場合すらあります。
ネットの掲示板やSNSでは「青色申告特別控除を引いて所得130万円以下だから夫の扶養に入れるはずだったのに、組合の調査で否認されて過去1年分の国保料を追徴された」といった生々しいトラブル事例が後を絶ちません。配偶者の扶養活用を検討する際は、確定申告の数字だけで判断せず、必ず加入先の健康保険組合の被扶養者認定要件を事前に直接問い合わせるのが安全策です。
【2026年法改正】従業員5人以上の社会保険強制加入ルールと適用拡大の衝撃
一人でビジネスを行っているうちは自己責任で済む社会保険問題ですが、事業が拡大して従業員を雇用するフェーズに入ると、法律上の強制力が一気に高まります。厚生労働省が強力に推進する被用者保険の適用拡大の流れは、2026年に入り個人事業所にも直接的な影響を及ぼしています。
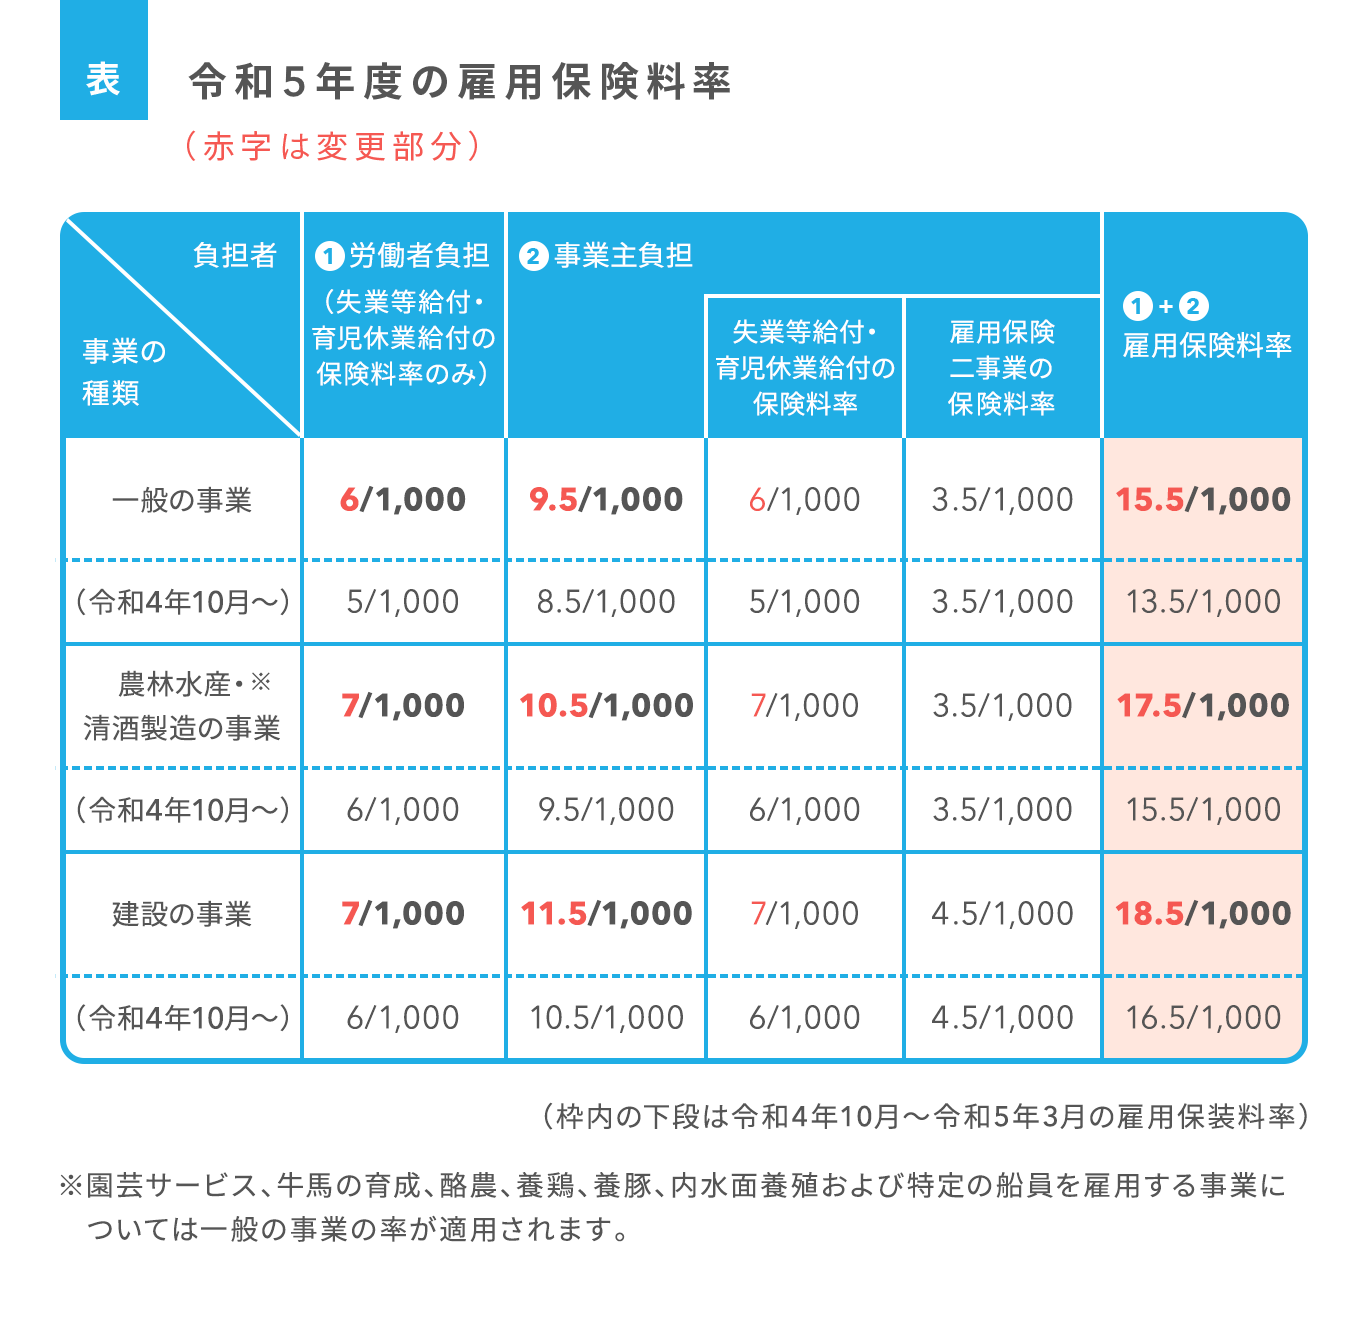
現行法令における大原則として、製造業、建設業、情報通信業、飲食料品製造業などの「法定17業種」に該当する個人事業所において、常時5人以上の従業員(正社員および週30時間以上勤務のフルタイム相当)を雇用している場合、健康保険および厚生年金保険の強制適用事業所となります。事業主の意思や従業員の希望にかかわらず、適用手続きを行わなければ違法状態となります。
一方で、サービス業、飲食業、宿泊業、士業などの非該当業種や、従業員が常時5人未満の個人事業所は現在も社会保険の強制適用の対象外です。ただし、厚生労働省の特設サイトや通達にも示されている通り、従業員の半数以上の同意を得て事業主が申し出を行うことで、任意包括適用によって社会保険を導入することは可能です。
注意すべきは、社会保険の加入対象となる従業員が発生した場合、会社(事業主)が保険料の半分を負担(労使折半)しなければならない点です。従業員1人あたり月額3万〜4万円程度の追加人件費が発生するため、「知らずに従業員を5人雇ったら社会保険の遡及加入を求められ、数百万円の資金ショートに追い込まれた」という個人事業主の悲痛な報告も散見されます。人を雇う計画がある事業主は、法定業種と5人ルールの境界線を綿密に計算しておかなければなりません。

【実態検証】利用者の生の声と現場目線で見えたリアル
社会保険の最適化について、実際に現場で対策を実行した個人事業主たちのコミュニティや税務相談の場からは、制度のメリットだけでなく生々しい運用の苦労が語られています。
大手IT企業から独立してWeb開発を手掛ける30代男性は、独立2年目にマイクロ法人を設立した実体験を次のように明かしています。
「前年の所得が900万円を超えた際、市役所から届いた国保と住民税の納付書を見て背筋が凍りました。慌てて合同会社を設立し、役員報酬を月4万5000円にして社会保険に加入した結果、翌年の医療保険・年金支出は年間70万円以上浮きました。ただし、決算申告の手間や法人住民税の均等割7万円、法人口座の維持など、細かな事務コストは確実に増えます。仕組みを面白がれる人でないと、維持管理そのものがストレスになるはずです」
一方で、慎重な姿勢を崩さない現場の声もあります。都内でデザイン事務所を個人で営む40代女性は、国保から文美国保への切り替えを選んだ理由を語ります。
「マイクロ法人による社会保険圧縮の噂は知人から何度も聞きましたが、法人を作ると決算公告や別個の確定申告が必要になります。私は制作だけに集中したかったので、所属団体経由で文芸美術国保に入りました。所得が高くなっても月額定額なので十分恩恵を感じていますし、ペーパーカンパニーと疑われる心理的不安を抱えずに済むのが最大の利点です」
このように、単に机上の計算で「いくら安くなるか」を追うだけでなく、自身の事務処理能力や事業の性質に合ったスキームを選び取ることが、持続可能な事業運営には欠かせません。
【プロの結論】個人事業主が法人化すべきタイミングと判断基準
事業所得が増大し、社会保険料や税金の負担に直面した個人事業主にとって、最終的な命題となるのが「個人事業のまま対策するか、完全に法人成り(法人化)すべきか」という分岐点です。専門家の視点から、その判断基準を整理しました。
【向いている人】法人化やマイクロ法人設立を進めるべき条件
- 課税所得が700万〜800万円を超えている:所得税の累進課税率が上がり、国保料が上限に達している層は、法人化による給与所得控除や社会保険料のコントロール効果が最も高くなります。
- 扶養家族(配偶者や子ども)が2名以上いる:国民健康保険の均等割負担が重い家庭ほど、社会保険の「追加負担ゼロで扶養に入れられる」恩恵が絶大になります。
- 別個の事業ドメインを確立できる:個人事業と法人の売上・経費を明確に切り分け、合理的な説明が可能なビジネスモデルを構築できる方。
【慎重になるべき人】無理な法人化を避けるべき条件
- 事業所得が400万〜500万円未満:法人住民税の均等割(最低年7万円)や税理士報酬、設立費用の負担が、社会保険料の削減幅を上回るリスクがあります。
- 事務作業や資金管理が極端に苦手:個人口座と法人口座の厳格な分離や、役員報酬の定期同額給与ルール(毎月同額を支給する義務)を守れない場合、税務調査で重加算税等のペナルティを受ける恐れがあります。
- 近いうちに融資や住宅ローンを個人名義で組む予定がある:マイクロ法人で個人役員報酬を極限まで低く抑えていると、個人の給与所得証明が低額になり、個人の信用審査で不利に働くケースが存在します。
【個人事業主の社会保険】に関するよくある質問(FAQ)
Q1:個人事業主が国民健康保険から社会保険に切り替える方法は本当にありますか?
A1:個人事業主本人の身分のまま直接加入することはできません。ただし、①退職直後に前職の「社会保険任意継続」を利用する、②別途「マイクロ法人」を設立して役員報酬を得て協会けんぽ等の被保険者になる、③従業員として別の会社で週の所定労働時間を満たして社会保険に加入する、のいずれかのルートを選択すれば合法的に社会保険の被保険者となることが可能です。
Q2:マイクロ法人を作って役員報酬を低く設定するのは違法ではないのですか?
A2:会社が役員に対していくらの役員報酬を支払うかは会社の自治(株主総会等の決議)に委ねられており、低額報酬自体は完全に合法です。ただし、法人に事業の実体がない場合や、個人の事業売上を不当に移転しているだけと見なされた場合は、税務署から行為計算否認を受けたり、年金事務所から社会保険加入を取り消されたりするリスクがあります。適正な業務の切り分けが不可欠です。
Q3:国民年金から厚生年金に切り替えると将来の年金はどれくらい増えますか?
A3:受け取れる厚生年金の額は「加入期間」と「標準報酬月額(給与額)」に比例します。マイクロ法人等で役員報酬を最低ランク(月額4万5000円前後)に設定して加入した場合、将来受け取れる厚生年金の上乗せ額は年額で数万円程度と限定的です。この手法の主目的は「将来の年金を増やすこと」ではなく、「現役時代の健康保険料・年金保険料を極小化すること」にある点に留意してください。
まとめ:制度の本質を見極めて最適な事業基盤を築く
個人事業主にとって、社会保険や国民健康保険の選択は、単なる固定費の削減にとどまらず、事業の資金繰りと将来の生活防衛を左右する経営判断そのものです。「個人事業主だから高い国保を払うしかない」と思い込む必要もなければ、リスクを無視して過度な節税スキームに飛びつくのも危険です。
2026年以降、公的年金制度の適用拡大やフリーランス保護新法の定着など、個人の働き方を取り巻く法制環境はより透明化された方向へと進んでいます。自身の事業所得の規模、家族構成、事務管理のキャパシティを総合的に勘案し、文美国保や任意継続、あるいは法人化といった現実的なカードの中から、最も納得のいく選択肢を選び取ってください。 (出典: 個人 事業 主 社会 保険(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
