【2026最新】手書き領収書の書き方決定版|インボイス対応の鉄則
キャッシュレス決済やクラウド会計がどれほど普及しようとも、ビジネスの最前線から「手書きの領収書」が消えることはありません。急な会食の割り勘、通信障害時のレジ対応、フリーランス同士の対面取引など、紙とペンに頼らざるを得ない瞬間は日常茶飯事です。弥生株式会社(クラウド請求書作成ソフト「Misoca」公式ガイド)の解説資料でも強調されている通り、民法第486条では金銭のやり取りが発生した際、支払側から求められれば受取側に領収書(受取証書)を発行する法的義務が生じる一方、その書式には一切の制限がなく、手書きであっても法的な証明力は完全に有効とされています。
しかし、2026年現在の税務環境において、昭和や平成の感覚のまま「宛名は上様、但し書きは品代、5万円以上なら無条件で印紙」と手を動かしてしまうのは極めて危険です。国税庁の公式ガイドラインに基づくインボイス制度(適格請求書等保存方式)の経過措置縮小や、電子帳簿保存法の実務定着により、記載漏れひとつで取引先が仕入税額控除を受けられなくなるトラブルが全国で相次いでいます。経費精算の差し戻しや税務調査での否認リスクをゼロにするための、最新ルールと現場の鉄則を徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:手書き領収書でも「必須8項目」と適格請求書発行事業者登録番号を正しく記載すれば、インボイス(適格簡易請求書)として法的に完全有効となる。
- 要点2:税抜金額と消費税額を明確に分けて記載すれば、税込5万円以上(税抜5万円未満)の取引でも200円の収入印紙を貼る義務が免除される。
- 要点3:2026年10月から免税事業者からの仕入れに関する経過措置が「80%控除」から「50%控除」へと縮小されるため、記載内容の正確性が取引継続の生命線になる。
【2026年最新】手書き領収書の書き方で絶対に失敗しないための決定的なルールとは?
手書き領収書の書き方で絶対に失敗しないための決定的なルールとは、単なる「お金を受け取ったメモ」ではなく、「税務署と取引先の経理部門が求める8つの法定要件を1ミリも欠かさず満たす証憑(しょうひょう)」として作成することです。2026年最新のインボイス制度対応から、宛名・但し書き・収入印紙の正しい扱いまで、個人事業主の経費精算ルールや法人の監査基準をクリアするための必須知識を体系的に整理しました。
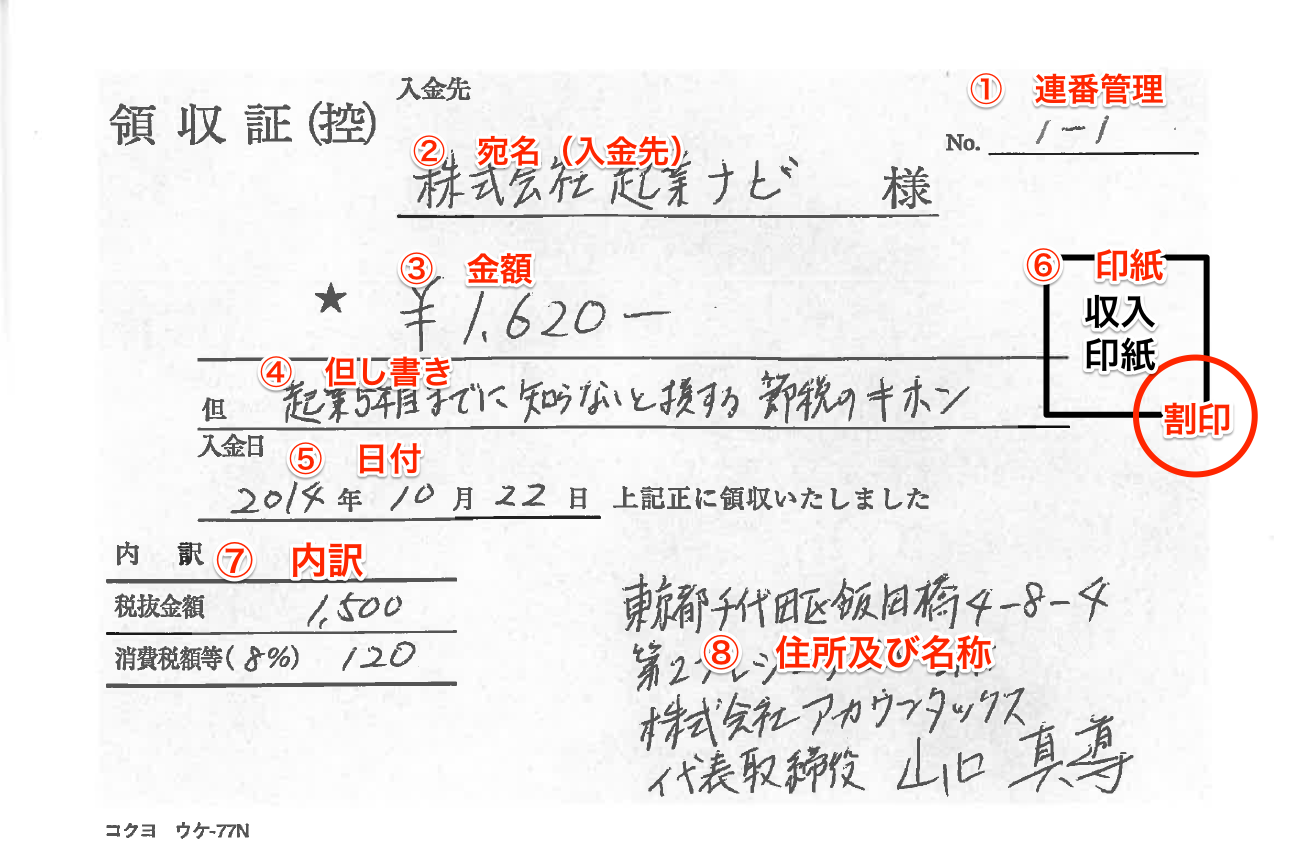
実務情報メディア『請求abc』(2026年3月24日更新データ)や弥生株式会社の調査レポートによると、手書きの領収書が適格簡易請求書(簡易インボイス)として認められるためには、従来の5項目(①取引年月日、②宛名、③金額、④但し書き、⑤発行者情報)に加え、インボイス特有の3項目(⑥適格請求書発行事業者登録番号、⑦税率ごとの区分明細、⑧税率ごとの消費税額または適用税率)を合わせた「必須8項目」の記載が不可欠です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| インボイス制度対応(登録番号) | 「T+13桁の数字」を明記。2026年10月より経過措置が80%から50%控除へ縮小。 | 手書きだと1桁の書き損じが多発するため、ゴム印(スタンプ)併用が主流。 | 番号の誤記は取引先の税負担増に直結。手書き時こそ印影の鮮明さが信用の鍵。 |
| 金額記載(改ざん防止策) | 先頭に「¥」または「金」、末尾に「※」または「也」を付与し、3桁ごとに「,」を打つ。 | 「¥11,000※」または大字で「金壱萬壱阡圓也」と記載。 | 数字の前後に1文字分の空白すら作らないことが、不正加筆を防ぐ最大の防御壁。 |
| 消費税の内訳記載方法 | 標準税率10%と軽減税率8%を区分し、対価の額と消費税額(または適用税率)を併記。 | 簡易インボイス(小売・飲食・タクシー等)は「適用税率のみ」または「消費税額のみ」でも可。 | 税抜金額と消費税額を分けて書くことで、後述する印紙税の節税メリットも同時に得られる。 |
| 収入印紙の金額と貼り方 | 税抜5万円以上(100万円以下)で200円の収入印紙が必要。過怠税は最大3倍(600円)。 | 所定欄に貼付し、領収書本紙と印紙の彩紋にまたがるよう割印(消印)を押す。 | 税込53,900円でも「税抜49,000円・消費税4,900円」と内訳を書けば印紙は不要。 |
| 領収書の保管期間 | 法人は原則7年(欠損金繰越時は10年)、個人事業主は青色7年・白色5年。 | 紙で受領した手書き領収書はそのまま紙保存、またはスキャナ保存(電子帳簿保存法対応)。 | 控え(複写式・感熱紙等)も同期間の保存義務あり。退色防止の管理が必須。 |
とりわけ見落とされがちなのが、消費税の内訳記載方法における端数処理のルールです。国税庁の公式ガイドラインでは、1つの適格請求書につき、税率ごとに1回ずつ端数処理(切り捨て・切り上げ・四捨五入のいずれも可)を行うことが定められています。手書きで複数の商品を合算する場合、商品ごとに消費税を計算して足し上げるのではなく、「10%対象の合計金額×10%」「8%対象の合計金額×8%」という手順で電卓を叩かなければ、インボイスの要件から外れてしまいます。
但し書きの具体例15選と収入印紙の金額・貼り方の実務テクニック
領収書を受け取った側が経費精算で最も頭を抱えるのが、抽象的すぎる「但し書き」です。『士業AIコラム』等の実務テンプレート分析でも指摘されている通り、税務調査において調査官がチェックするのは「その支出が本当に事業に関連しているか」という一点に尽きます。「お品代として」とだけ書かれた領収書は、プライベートな買い物と区別がつかないため、否認されるリスクが跳ね上がります。
現場で迷わないための業種・用途別の但し書きの具体例は、以下の通りに書き分けるのが鉄則です。なお、食品のテイクアウトや新聞購読料など軽減税率(8%)の対象となる品目が含まれる場合は、但し書きの末尾に「※」印を付け、「※は軽減税率対象」と明記する必要があります。
- 飲食・接待関連(3例):「飲食代として(会議費)」「お食事代として(接待交際費)」「茶菓代として(※軽減税率対象)」
- 物品購入・事務用品関連(4例):「文房具代として」「PC周辺機器代として」「書籍代として」「作業用工具代として」
- 交通・移動関連(3例):「タクシー代として」「駐車場代として」「出張旅費として」
- 専門サービス・外注関連(3例):「Webデザイン制作費として」「セミナー受講料として」「システム保守料として」
- 慶弔・その他贈答関連(2例):「生花代として(御祝)」「菓子折代として(※軽減税率対象)」
続いて、収入印紙の金額と貼り方における決定的なノウハウを押さえておきましょう。2014年4月の税制改正以降、金銭または有価証券の受取書(領収書)における印紙税の非課税ラインは「3万円未満」から「5万円未満」へと引き上げられ、2026年現在もこの基準が維持されています。受取金額が5万円以上100万円以下の場合は200円、100万円を超え200万円以下の場合は400円の収入印紙が必要です。
ここで知っておくべき最大の節約術が「税抜判定ルール」です。たとえば、税込52,800円(税抜48,000円+消費税10%分4,800円)の決済があったとします。領収書に「¥52,800※(税込)」としか書かなければ、5万円以上とみなされて200円の収入印紙を貼らなければなりません。しかし、内訳欄や但し書きに「税抜金額48,000円、消費税額4,800円」または「うち消費税額等4,800円」と明記すれば、印紙税法上の記載金額は48,000円(5万円未満)と判定され、収入印紙は一切不要になります。インボイス制度への対応で内訳を書く習慣そのものが、結果的に印紙代の削減につながる仕組みです。
収入印紙を貼った後は、必ず領収書の紙面と印紙の模様(彩紋)にまたがるように消印(割印)を押します。この消印は印紙の再使用を防ぐためのものなので、会社の角印や代表者印である必要はなく、担当者のシャチハタ(浸透印)やボールペンでの署名でも法的に有効です。
一般に知られていない盲点とネットの誤解|「上様」「訂正印」「カード払い」の罠
ネット上の古い知恵袋やSNSの口コミには、現在の税務実務と乖離した危険な誤解が蔓延しています。経費精算や税務調査で痛い目を見ないために、4つの重大な盲点を検証します。
盲点1:宛名の「上様」は無効になる理由と例外の境界線
宛名の上様は無効になる理由について、「どんな領収書でも上様と書いたら一発アウト」と誤解している人が少なくありません。正確には、消費税法上、小売業、飲食店業、写真業、旅行業、タクシー業、駐車場業といった「不特定多数の者に対して取引を行う事業」が発行する領収書は「適格簡易請求書(簡易インボイス)」に該当するため、宛名の記載そのものが法的に省略可能です。つまり、飲食店やタクシーの領収書であれば「上様」や空欄でもインボイスとして有効に機能します。
それにもかかわらず「上様」が実務で無効扱いされる最大の理由は、①上記以外の一般BtoB取引(コンサルティング、業務委託、建設業、卸売業など)では正式な宛名が必須要件であること、そして②企業の社内経費規程や税務調査の現場において、架空計上や使い回しを疑われる証拠能力の低さにあります。特に高額な領収書が「上様」になっていると、税務調査官から「誰が支払ったのか証明できない」として否認されるケースが後を絶ちません。株式会社なら「(株)」と略さず、正式名称で記入してもらうのが絶対の安全策です。
盲点2:訂正印や書き損じの対処法で「二重線+印鑑」がNGな理由
金額や日付を書き間違えた際、一般的なビジネス文書と同じ感覚で「二重線を引いて訂正印を押す」という対応をとる人がいますが、領収書においてこれは事実上のタブーです。領収書は金銭授受の直接的な証拠書類であり、発行後に受取人と支払人のどちらが訂正したのかを第三者(税務署や監査法人)が判別できないため、不正改ざんを疑われる原因になります。訂正印や書き損じの対処法の正解はただひとつ、「間違えた用紙には大きく『×』を書いて破棄(複写式の場合は控えと一緒に綴じたまま保管)し、新しい用紙に一から書き直すこと」です。
盲点3:100均の領収書テンプレートに潜む「旧規格」の罠
ダイソーやセリア、キャンドゥなどで手軽に買える100均の領収書テンプレートは非常に便利で、小規模事業者の強い味方です。しかし、店舗の在庫状況や古くなった買い置き品の中には、8%と10%の税率区分欄や適格請求書発行事業者登録番号の記入欄が存在しない「旧式デザイン」が混在しています。もし旧式の100均領収書を使う場合は、余白や但し書き欄に自力で登録番号(T+13桁)と税率ごとの内訳を書き込まなければなりません。新しく購入する際は、パッケージの表紙に「インボイス対応」「軽減税率対応」と明記された複写式タイプを選ぶことが必須です。
盲点4:クレジットカード払いで収入印紙を貼ってしまう二重の損失
クレジットカードやQRコード決済で5万円以上の支払いを受けた際、お客様から「手書きの領収書もください」と頼まれることがあります。本来、信用取引であるカード決済では金銭の直接受領が発生していないため、法律上は領収書の発行義務はありません。サービスとして手書き領収書を渡す場合は、但し書きや余白に必ず「クレジットカード利用」と明記してください。この一言があれば、たとえ金額が10万円であっても印紙税法上の「金銭または有価証券の受取書」には該当しなくなり、収入印紙は不要になります。逆に「クレジットカード利用」と書き忘れると、現金受取とみなされて印紙税の課税対象となってしまうため注意が必要です。

【実態検証】利用者の生の声と現場目線で見えたリアル
制度変更の波は、実際の商取引の現場にどのような摩擦を生んでいるのでしょうか。報道各社の取材データや、SNS・5ch・Yahoo!知恵袋に寄せられた個人事業主や経理担当者の生の声を検証すると、ルールを知らないことによる生々しいトラブルの実態が浮かび上がってきます。
都内で個人経営のビストロを営む40代の店主は、業界紙の取材インタビューに対して当時の焦りをこう告白しています。
「金曜日の夜、満席のピークタイムに10名様の団体客から『会社の経費にするから手書きで領収書を5枚に分けてくれ』と頼まれました。焦って金額だけを割って渡したところ、翌週になって幹事の方から『インボイス番号も消費税の内訳も書いていないから経理に突き返された。再発行してほしい』と強い口調で電話がかかってきたんです。番号のスタンプすら用意しておらず、13桁の数字を手書きで何枚も書き直したあの冷や汗は二度と味わいたくありません」
また、ネット上の掲示板やQ&Aサイトでも、発行側と受取側の双方が抱える切実な本音が飛び交っています。
- 経理担当者の悲鳴(SNSより):「営業マンが持ってくる手書き領収書、T番号の数字の『1』と『7』、『0』と『6』が潰れていて読めない!国税庁の公表サイトで検索してもヒットせず、結局お店に電話して確認する羽目に。手書きならせめて番号だけでもゴム印にしてほしい」
- フリーランス写真家の嘆き(知恵袋より):「ロケ先で急遽購入した小道具の領収書、個人商店のおばあちゃんが手書きしてくれたけど、宛名が『上様』で但し書きが『品代』。税理士に相談したら『小売店だから簡易インボイスとして宛名なしでも通るが、品代だと何に使ったか分からないので裏面に具体的な品名と使用目的をメモしておきなさい』と指導されました」
こうした現場観察から見えてくるのは、手書き領収書における最大のボトルネックが「記入スピード」と「文字の判読性」にあるという事実です。あらかじめ自社の屋号・住所・適格請求書発行事業者登録番号が刻印されたインボイス対応スタンプ(ゴム印)を領収書冊子とセットで保管し、手書きする箇所を「日付・宛名・金額・内訳・但し書き」だけに絞り込むオペレーションが、現場のミスを劇的に減らす鍵となっています。
2026年最新の税制改正まとめと電子帳簿保存法・保管期間の重要ルール
手書き領収書を取り巻く法制度は、2026年に入りさらなる転換点を迎えています。2026年最新の税制改正まとめとして絶対に押さえておくべき3つの柱と、領収書の保管期間と電子帳簿保存法の実務ルールを確認しましょう。
第1の柱は、2026年10月1日から適用されるインボイス経過措置の縮小です。これまで免税事業者(インボイス未登録の事業者)から発行された手書き領収書であっても、支払側は経過措置として消費税相当額の「80%」を仕入税額控除できていました。しかし、2026年10月1日から2029年9月30日までの3年間は、この控除割合が「50%」へと大きく引き下げられます。つまり、適格請求書発行事業者登録番号のない手書き領収書を受け取ると、買い手側の税負担がこれまで以上に重くなるため、登録番号の記載漏れに対するチェックの目は一段と厳しくなります。
第2の柱は、小規模事業者向けの「少額特例(1万円未満のインボイス保存不要ルール)」と「2割特例」の動向です。基準期間の課税売上高が1億円以下(または特定期間が5,000万円以下)の事業者は、税込1万円未満の課税仕入れについて、インボイスの保存がなくても帳簿の記載のみで仕入税額控除が認められる「少額特例」が2029年9月30日まで継続されます。一方、免税事業者からインボイス発行事業者になった場合の納税額を売上税額の2割に軽減する「2割特例」は、個人事業主の場合2026年分の確定申告(2026年12月31日までの取引)をもって終了し、2027年からは本則課税または簡易課税への移行が迫られます(※2026年度税制改正大綱では個人事業主への激変緩和措置として3割特例等の移行措置も議論・整備されているため、顧問税理士や国税庁の最新発表の注視が必須です)。
第3の柱が、領収書の保管期間と電子帳簿保存法の正しい理解です。手書きの領収書を「紙」で受け取った場合、電子帳簿保存法で義務化された「電子取引データの電子保存」の対象にはなりません(電子保存が必須なのは、PDFやメール、ECサイトのマイページ等でやり取りした電子データのみです)。したがって、紙の手書き領収書は紙のままファイリングして保管しても法的に全く問題ありません。もちろん、スマートフォンやスキャナで撮影し、タイムスタンプ付与や訂正・削除履歴が残るクラウド会計ソフトにアップロードする「スキャナ保存」を行えば、原本の紙を破棄してペーパーレス化することも可能です。
なお、手書き領収書を発行した側の「控え(複写式の2枚目など)」も、受け取った側と同様に法人で原則7年間(青色申告で欠損金が生じた事業年度は10年間)、個人の青色申告で7年間、白色申告で5年間の保存義務があります。インボイス制度下では「発行した適格請求書の写しの保存」が義務付けられているため、切り離し式で控えが残らないタイプではなく、必ずカーボン複写式またはノーカーボン複写式の領収書を使用してください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準と日本社会の心理的構造
なぜ日本のビジネス現場では、これほどデジタル化が叫ばれながらも手書き領収書を巡るトラブルが絶えないのでしょうか。ビジネス社会学および組織心理学の視点から分析すると、そこには昭和・平成から続く日本の商慣習特有の「阿吽(あうん)の呼吸への過度な依存」と、契約社会における「心理的バウンダリー(境界線)の曖昧さ」が横たわっています。
かつての日本の取引関係では、「いつもお世話になっているから宛名は上様でいいよ」「品代と書いておけば経理がなんとかしてくれる」という、いわば取引先同士の甘えや共依存的な空気感が美徳とされてきました。しかし、インボイス制度と電子帳簿保存法が突きつけたのは、「書かれていない事実は税務上存在しないものとみなす」という冷徹なまでの透明性と境界線の明確化です。相手を気遣って曖昧な但し書きにしたつもりが、結果的に相手の経理処理や税務調査で最大の足を引っ張るというパラドックスが生じています。
この構造的変化を踏まえ、2026年現在において「手書き領収書を使い続けてよい人」と「即座にデジタル発行へ切り替えるべき人」の判断基準を明確に提示します。
- 手書き領収書が向いている人(おすすめできる条件):
月間の現金取引件数が10件〜20件未満の小規模店舗・フリーランスであり、あらかじめ「インボイス登録番号入りのゴム印」と「インボイス対応の複写式領収書」を完備している事業者。また、通信障害や停電時のバックアップ手段として常備しておくケース。 - 手書き領収書を避けるべき人(慎重になるべき条件):
8%と10%の軽減税率対象品目を同時に扱う小売・飲食店(手計算での端数処理ミスが極めて起きやすいため)、インボイス番号を手書きしている事業者、および月間数十枚以上の領収書を発行し控えの紙保管コストが経営を圧迫している事業者。これらに該当する場合は、モバイルPOSレジやクラウド請求書ソフト(Misoca、マネーフォワード、freee等)への移行が圧倒的に安全かつ低コストです。

【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:手書きの領収書に印鑑(押印)がなくても経費として認められますか?
A1:法的な結論から言えば、民法上も消費税法(インボイス制度)上も、領収書への押印は必須要件ではありません。必須8項目が正しく記載されていれば、印鑑がなくても有効な領収書として認められます。ただし、日本の商慣習や企業の社内規程では「偽造防止のために発行者の押印があるものに限る」と定めているケースが多いため、角印や屋号印を押しておくのが無難です(なお、5万円以上で収入印紙を貼った場合の「消印・割印」は印紙税法上の義務ですので必ず押してください)。
Q2:免税事業者(インボイス未登録)が手書き領収書を発行する場合、消費税は請求できますか?
A2:免税事業者であっても、仕入れ時に支払った消費税コストを価格に転嫁し、取引先に「本体価格+消費税相当額」を請求・受領すること自体は法的に問題ありません。ただし、適格請求書発行事業者登録番号を持っていないため、領収書に偽の番号を書いたり、適格請求書であると誤認させる表記をしたりすることは厳禁です。従来の領収書と同様、合計金額と但し書きを正確に記載して発行してください。
Q3:消せるボールペン(フリクション等)や鉛筆で手書き領収書を書いてもよいですか?
A3:絶対にNGです。熱や摩擦で文字が消えるボールペンや鉛筆で書かれた領収書は、後から誰でも金額や宛名を改ざんできるため、税務調査において証憑としての信用力を完全に失います。必ず黒または青の油性ボールペン、あるいは耐水性のゲルインキボールペン(万年筆も可)を使用して記入してください。
まとめ:今後の動向と失敗しないための判断基準
2026年10月のインボイス経過措置縮小(80%から50%控除への移行)を控え、手書き領収書1枚に求められる正確性はかつてないほど高まっています。たかが紙切れ1枚と侮ることなく、「①必須8項目の完全網羅」「②改ざんを防ぐ金額表記(¥・※・カンマ)」「③税抜金額と消費税額の明確な区分」「④印紙税の税抜5万円判定とカード利用時の明記」という4つの鉄則を徹底することが、あなた自身の事業と大切な取引先の双方を守る最強の防具となります。
いま手元にある領収書冊子がインボイス対応の複写式になっているか、そして登録番号のスタンプがすぐに押せる状態にあるか、次の取引が発生する前にぜひ一度点検してみてください。正確な証憑をスマートに発行できる体制こそが、これからのビジネスにおける最も確実な信頼の証となります。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
