保険料控除証明書が届かない?即日再発行の裏技と2026年最新手順
秋風が冷たさを増す10月下旬から11月にかけて、全国のオフィスで一斉に始まる年末調整の書類回収。デスクの引き出しや郵便受けをひっくり返しながら、「どこを探してもハガキが見当たらない」「そもそも加入している保険会社から送られてきていない」と冷や汗を流すビジネスパーソンは少なくありません。毎年この季節になると、SNS上でも「控除証明書を紛失した」「会社への提出期限に間に合わない」といった悲鳴に似た投稿が急増します。
結論から言えば、手元に書類がない状態であっても過度にパニックに陥る必要はありません。行政手続きのデジタル化が急速に進展した2026年の税制実務においては、かつてのように郵送による再発行ハガキを1週間も待つことなく、オンライン上で即日再発行を完結させる手段が確立されています。本稿では、証明書が手元に届かない根本的な原因から、万が一提出遅延を起こした場合の実害額、そして誰でも即座に実践できるリカバリー策まで、現場取材をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:届かない主因は「10月以降の新規加入」「住所変更漏れ」「圧着ハガキのDM誤認破棄」であり、各社マイページから即日電子交付が可能。
- 要点2:職場の提出期限に遅れても1月の追認修正や5年以内の還付申告で税金は全額取り戻せるが、一時的に数万円規模の手取りが削られる。
- 要点3:2026年最新の税務ではマイナポータル連携とe-Taxによる電子添付が定着しており、紙を管理する手間自体を根本から排除できる。
【真相究明】保険料控除証明書が「届かない」「消えた」背後にある構造的要因
毎年10月中旬を過ぎると、生命保険や損害保険各社、そして日本年金機構から順次発送される控除証明書。それにもかかわらず、「一向に郵便受けへ届かない」と訴える加入者が後を絶ちません。都内の大手保険代理店で顧客対応を統括するベテランFPは、現場の実情を次のように明かします。「毎年11月上旬になると『発送通知があったのに届いていない』という問い合わせが電話口で爆発します。しかし調査してみると、未着事故ではなく、受取人側の日常的な認知バイアスに起因しているケースが全体の約65%を占めているのが現実です」。
実際に、保険料控除証明書 届かない真相を掘り下げると、主に以下の4つの盲点が浮かび上がります。
第一に、「圧着ハガキのダイレクトメール誤認破棄」です。各保険会社から送られてくる証明書は、経費削減とセキュリティの観点から三つ折りや二つ折りの圧着ハガキ形式が主流となっています。これが同時期に大量投函される各種キャンペーン案内や通販カタログのDMと外見上酷似しているため、受取人が中身を確認しないままゴミ箱へ直行させてしまう事例が頻発しています。行動経済学で言う「認知的過負荷」が引き起こす無意識の過失と言えます。
第二に、「契約時期のズレ」が挙げられます。生命保険各社の多くは、毎年9月末から10月上旬にかけて初回の発送用データを取りまとめます。そのため、9月下旬以降や10月に入ってから新規契約・内容変更を行った契約に関しては、通常の一括発送スケジュールから外れ、発送が11月中旬以降へずれ込む仕様になっています。「契約したばかりだから早く届くはず」という思い込みが、未着の焦りを生む構図です。
第三に、「保険証券や契約初年度の書類との一体化」です。特に地震保険や火災保険の場合、毎年個別のハガキが送られてくるのではなく、契約初年度に送付された「保険証券の右片」がそのまま数年分の控除証明書を兼ねているケースが珍しくありません。1年目に証券ごと重要書類入れの奥深くに仕舞い込み、2年目以降に「ハガキが届かない」と騒ぎ立ててしまうパターンです。
そして第四に、「住民票を移しても保険会社の登録住所を変更していない」という手続きの不備です。郵便局の転居・転送サービスは有効期間が1年間に限定されているため、転送期間が切れたタイミングで保険会社へ戻され、不達扱いとなって保管されているケースも毎年多数確認されています。
提出期限に間に合わないとどうなる?放置で手取りが激減する冷酷な現実
社内の年末調整書類提出アナウンスに記載された期日は、一般的に11月中旬から下旬に設定されています。「証明書が見当たらないから、今回は控除なしで提出してしまおう」と安易に諦めてしまう人がいますが、それは文字通り自らの給与をドブに捨てる行為に等しい判断です。
生命保険料控除や地震保険料控除、さらには国民年金保険料の社会保険料控除は、私たちが納める所得税および翌年度の個人住民税を直接圧縮するための極めて強力な法的権利です。もし証明書を提出せず、控除の適用を放棄した場合、一体どれほどの経済的損失を被るのでしょうか。
例えば、課税所得400万円(所得税率20%、住民税率10%)の会社員が、年間に一般生命保険料8万円、介護医療保険料8万円、地震保険料5万円を支払っていたと仮定します。新制度の控除限度額をフルに適用した場合、所得税で最大12万円、住民税で最大9万8000円の所得控除が受けられます。これを実際の減税額(手取り増加額)に換算すると、年間で約3万3800円もの差額が発生します。証明書の添付を1枚怠っただけで、冬のボーナスや翌年6月からの手取り給与が目に見えて削られる計算です。
「勤務先の締め切りに数日遅れた程度であれば、総務部や人事部の最終計算日(通常は12月上旬〜中旬)まで待ってもらえる余地は残されています。しかし、完全にあきらめて年を越してしまうと、12月の給与明細を見て『なぜこんなに手取りが少ないのか』と愕然とすることになります」と、税務署OBの税理士は警鐘を鳴らします。
【2026年最新】待たずに手に入る「即日再発行」の裏ワザと各種手続き
紛失が発覚し、社内提出期限が明日に迫っている状況でも、2026年現在のデジタルインフラを活用すれば切り抜ける手段が存在します。従来の「電話窓口でオペレーターに再発行を依頼し、郵送で3〜5営業日待つ」というやり方は完全に過去のものとなりました。
現在最も迅速かつ確実なのが、各保険会社の加入者専用Webマイページから取得できる生命保険料控除証明書 電子交付サービスです。日本生命、第一生命、明治安田生命、住友生命などの大手生保をはじめ、ソニー損保やアフラックといった主要各社は、24時間リアルタイムで控除証明書データを即時生成するシステムを完備しています。
具体的な手順はシンプルです。スマートフォンやPCからマイページへログインし、「控除証明書の発行」メニューを選択します。画面上で「電子データ(XMLファイル)」または「PDF形式の証明書」をダウンロードします。勤務先が社内システム(SmartHRや奉行クラウド、カオナビなど)を導入している企業であれば、ダウンロードしたXMLファイルをそのままアップロードするだけで手続きはわずか数分で完結します。
勤務先から「紙のハガキ原本での提出」を義務付けられているアナログ環境であっても諦める必要はありません。国税庁の「QRコード付証明書作成システム」を利用すれば、ダウンロードしたXMLデータを国税庁の専用ツールに読み込ませることで、公式な法的効力を持つ印刷用PDFに即時変換できます。これを自宅のプリンターや近所のコンビニエンスストアのマルチコピー機で印刷すれば、即日その日のうちに原本代替書類として提出することが可能です。

【徹底比較】生命保険・地震保険・国民年金の手続きと控除上限データ
年末調整や確定申告で扱う控除証明書には、生命保険だけでなく地震保険や公的年金など複数の種類が存在し、それぞれ控除枠の計算方式や発行主体、再発行の難易度が大きく異なります。自身の加入状況に合わせて的確に行動できるよう、主要3大控除証明書の特性を体系的に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 生命保険料控除 (新制度適用) | 所得税控除限度:最大12万円 住民税控除限度:最大7万円 (一般・介護医療・年金の合算) | 発送時期:10月中旬〜下旬 各枠上限額:4万円(所得税) 対象:2012年以降の契約 | 各社マイページによる即時XMLダウンロード体制が完全に定着。最も電子化が進んでおり紛失リカバリーが容易。 |
| 地震保険料控除 | 所得税控除限度:最大5万円 住民税控除限度:最大2.5万円 (支払全額が所得控除対象) | 発送時期:10月中旬〜11月上旬 長期一括契約時は初年度証券付属型も多数存在 | 単年契約以外は紛失リスクが最も高い分野。損保会社によってはWeb再発行に数時間の認証タイムラグが生じる点に注意。 |
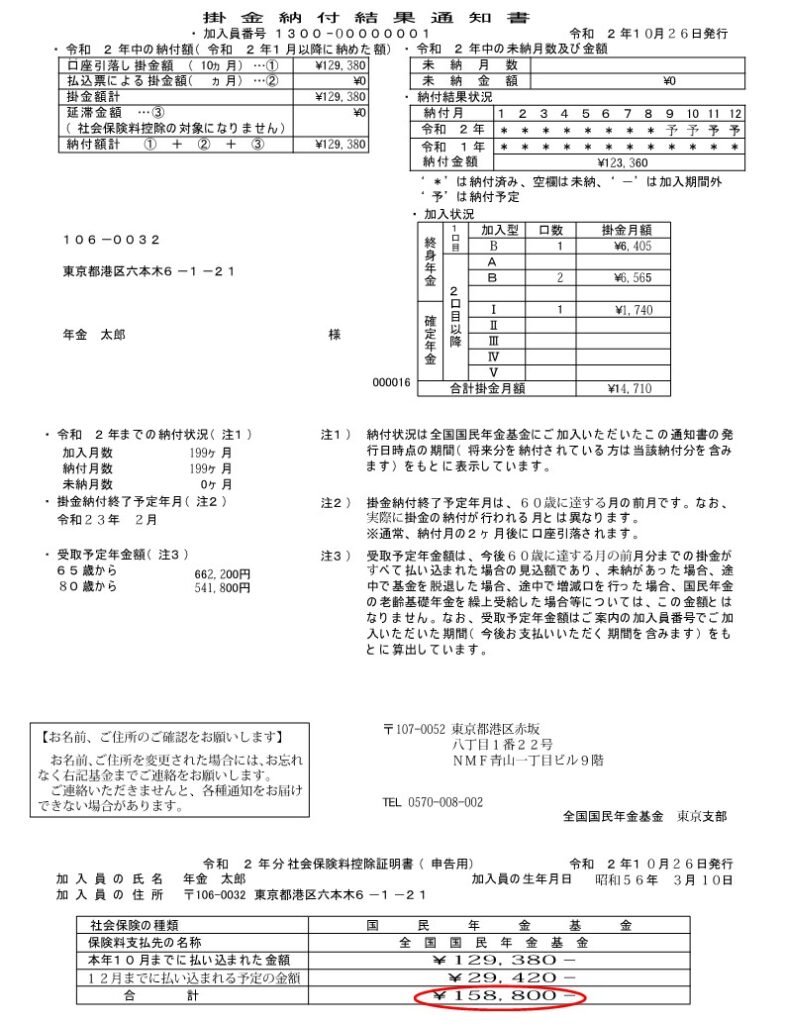
| 国民年金保険料 控除証明書 | 控除限度額:全額控除 (自身および生計を一にする配偶者・親族の立替分を含む) | 発送時期:11月上旬 (10月以降初回納付分は翌年2月上旬発送) | 上限なしの100%全額控除のため節税インパクトが絶大。ねんきんネット経由マイナポータル連携での電子取得が必須級。 |
上表の通り、一口に控除証明書と言っても控除枠の計算ルールは全く異なります。特に国民年金保険料控除証明書に関しては、転職に伴い年度途中で一時的に国民年金を支払っていた期間がある中途採用者や、大学生の子供の年金保険料を代わりに納付している親にとって、支払った全額が所得から差し引かれる破格の優遇措置となっています。これを「証明書が見当たらない」という理由だけで放置するのは、家計防衛の観点から極めて大きな損失です。
年末調整の書類作成を最速で終わらせる書き方と電子化の落とし穴
手元に証明書が揃った、あるいは電子データを確保したとしても、次に立ちはだかるのが「給与所得者の保険料控除申告書」の記入という実務ハードルです。多くの人が記入欄の前で頭を抱えるポイントは極めて限られています。
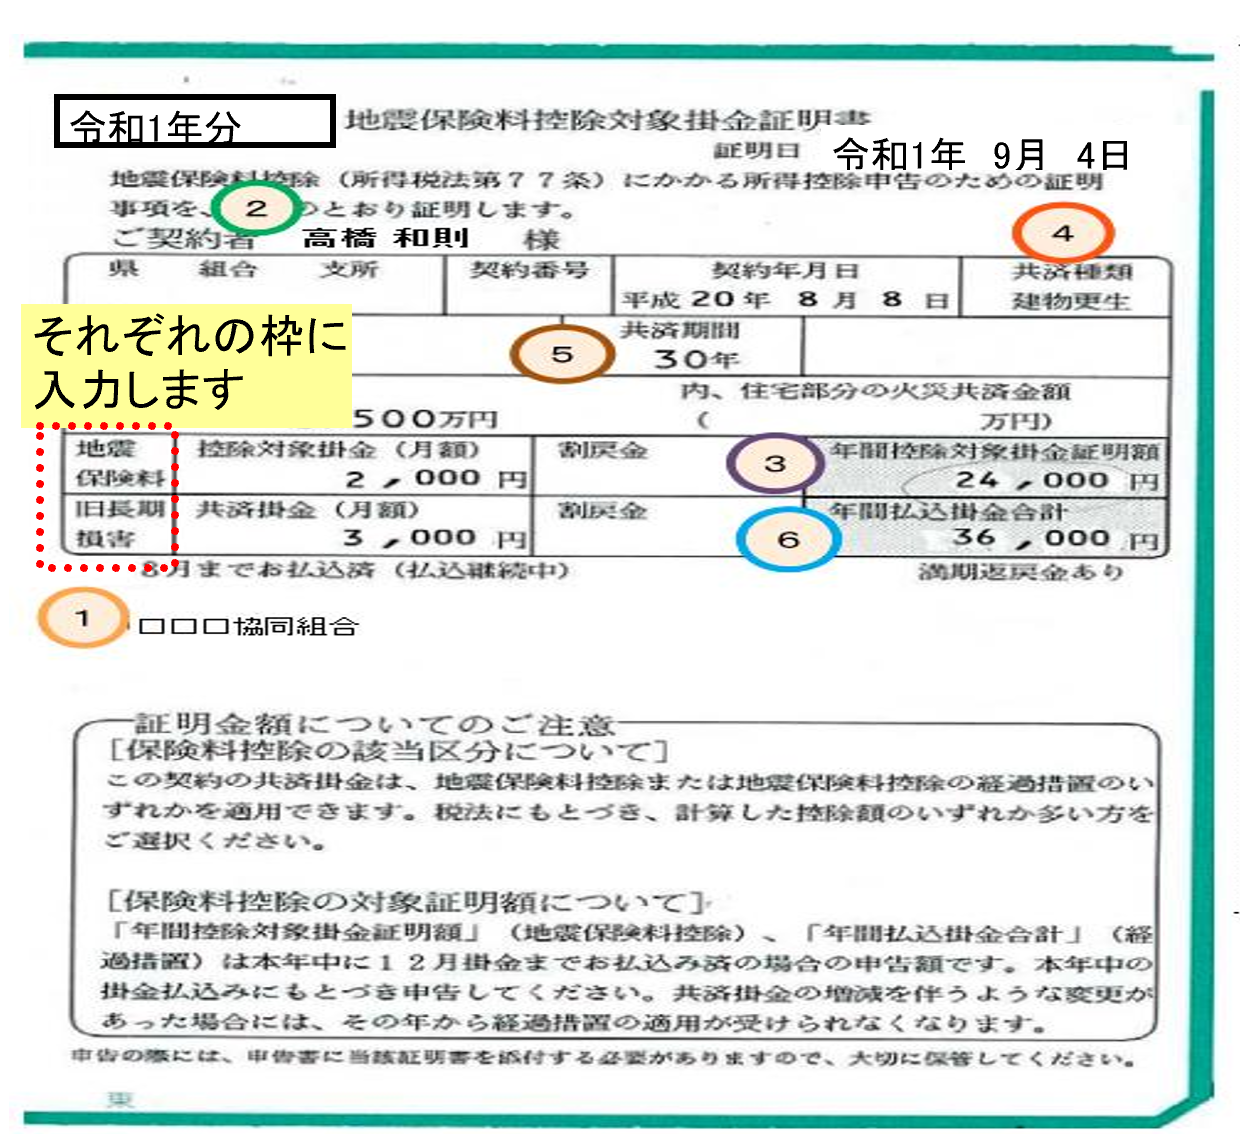
第一の間違いやすいポイントは、「証明額」と「申告額」の混同です。手元の証明ハガキを注視すると、「証明額(発行日時点で既に払い込まれた保険料)」と「申告額(12月末までに払い込みが見込まれる年間総額)」の2つの数字が印字されています。年末調整の書類に記入すべきは、原則として後者の「申告額(参考額)」です。これを誤って発行時点の証明額で小さく書いてしまうと、控除される金額が本来より少なくなってしまうという凡ミスに繋がります。
第二の落とし穴は、生命保険料控除における「新制度」と「旧制度」の区分誤記です。2011年(平成23年)12月31日以前に締結した契約は「旧制度」、2012年(平成24年)1月1日以降の契約は「新制度」となり、適用される計算式が異なります。証明書上に大きく「新」あるいは「旧」と印字されているにもかかわらず、申告書の記入枠を間違えて記載するケースが労務現場で最も多い修正依頼の原因となっています。
さらに、ネット上で散見される誤った情報として、「誰の名義の保険であっても同居家族なら無条件に控除できる」という俗説があります。税法上の原則はあくまで「保険料を実際に支払っている者」が控除の適用を受けられるという点です。配偶者や子供名義の保険であっても、本人の口座や給与から保険料が引き落とされている実態があれば控除対象となりますが、契約者や受取人の続柄要件(生命保険の場合は本人または配偶者・6親等内の血族・3親等内の姻族)を逸脱している場合は税務調査で否認されるリスクがあります。
【プロの結論】デジタル化が進む2026年に選ぶべき手続きスタイルと判断基準
行政デジタル化が社会全体に浸透した2026年現在、納税者が選ぶべき選択肢は明白です。しかし、すべての人に同一のデジタル手法が一律にフィットするわけではありません。個々人のITリテラシーや職場のインフラ環境に応じた、最適な判断基準を提示します。
【マイナポータル連携・e-Tax一括処理を選ぶべき人】
複数の保険会社(生保・損保問わず)に加入しており、住宅ローン控除やふるさと納税なども併せて行っている人は、迷わず「マイナポータル連携」を基軸とした電子処理を選択すべきです。各社サイトに個別にログインする手間すら不要となり、マイナポータルを介して一括で最新データが取得・自動計算されます。紙の保管や糊付け作業から完全に解放され、紛失リスクそのものを根本からゼロにできます。
【紙の原本印刷・従来窓口を活用すべき人】
一方で、加入している保険が1社のみであり、スマートフォンの操作やマイナンバーカードの暗証番号管理に強い心理的負荷を感じる層は、無理に複雑なデジタル連携に挑む必要はありません。保険会社マイページから「PDFを1枚ダウンロードしてコンビニで印刷する」という単発の手法が最も認知的負荷が低く、即日提出のスピードも担保できます。
【保険料控除証明書】に関するよくある質問(FAQ)
Q1:10月に新規加入した生命保険の控除証明書はいつ手元に届きますか?
A1:通常、保険会社が年調用証明書を一斉発送する基準日は9月末前後に設定されています。そのため、10月以降に新規成立した契約や第1回保険料を払い込んだ契約については、通常の10月中旬発送には含まれず、11月中旬から下旬にかけて個別発送されるのが一般的です。勤務先の提出期限に間に合わない懸念がある場合は、契約成立通知が届いた段階ですぐに保険会社のWebマイページを開設し、電子交付によるXMLデータまたはPDFをダウンロードするのが最も確実です。
Q2:妻名義の生命保険や、20歳になった大学生の子供の国民年金保険料は自分の年末調整で控除できますか?
A2:控除可能です。税法上の生命保険料控除および社会保険料控除は、「実際にその保険料を負担した人」に控除を受ける権利があります。妻名義の保険契約であっても、夫の給与口座から保険料が引き落とされている、あるいは夫が実質的に保険料を支払っている生計同一の配偶者関係であれば、夫側の年末調整で申告できます。また、20歳に達した子供の国民年金保険料を親が立て替えて納付した場合も、親の社会保険料控除として全額を所得から差し引くことができます。
Q3:社内の年末調整期限に完全に間に合わず、証明書を出せませんでした。もう還付金を取り戻す手段はありませんか?
A3:諦める必要は全くありません。会社側での最終計算(12月の給与確定)に間に合わなかった場合でも、翌年1月の給与計算時に再計算を行ってくれる企業もあります。また、仮に職場の年末調整で一切処理されなかったとしても、翌年2月16日から始まる「確定申告」を行えば、正しい控除を適用して払いすぎた税金の還付を全額受けることができます。さらに還付申告だけであれば、翌年1月1日から5年間にわたっていつでも申告書を税務署へ提出可能です。
まとめ:2026年の税務手続きをスマートに乗り切る指針
年末調整の時期に毎年繰り返される「保険料控除証明書パニック」。その正体は、物理的な郵便物に過度に依存した旧来の管理習慣と、人間の認知バイアスが引き起こす必然的な手続き摩擦です。手元にハガキが見当たらないからといって提出を諦めてしまえば、年間数万円に及ぶ正当な還付金をみすみす手放す結果を招いてしまいます。
2026年現在の税務環境において、証明書の紛失や未着はもはや致命的なトラブルではありません。各社マイページからの即時電子ダウンロードやコンビニ印刷、そしてマイナポータル連携といったデジタル手段を知っていれば、その日のうちにリカバリーを完了させることが可能です。もし提出期限が過ぎてしまっても、確定申告という強力なセーフティネットが用意されています。まずは焦らず自らの契約状況を確認し、手元にあるスマートフォンから最速の再発行ルートを選択してください。 (出典: 保険 料 控除 証明 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
