給与支払報告書と源泉徴収票の違いは?2026年最新の書き方と期限
毎年1月の年明け早々、全国の人事労務や経理担当者のデスクに重くのしかかるのが給与支払報告書の作成・提出業務です。「年末調整で作成した源泉徴収票と同じ内容に見えるのに、なぜわざわざ各市区町村へ提出しなければならないのか」「万が一、提出期限に遅れたらどのような実務的・法的ペナルティが生じるのか」といった疑問や戸惑いの声は、現場から毎年絶えることがありません。
2026年の実務環境においては、行政手続きのデジタル化推進に伴いeLTAX(エルタックス)による電子提出の義務化基準やデータ連携が完全に定着し、企業の遵法意識と正確な処理スピードがかつてないほど厳格に求められています。従業員一人ひとりの住民税額を決定づける極めて重要な法定調書である給与支払報告書について、曖昧な理解を排し、実務直結の知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与支払報告書は翌年度の住民税算出のために各市区町村へ提出する公的書類であり、国の所得税を確定させる源泉徴収票とは提出先・法的根拠・実務目的が根本から異なる。
- 要点2:提出期限は毎年1月31日であり、パート・アルバイトの雇用形態を問わず原則提出が義務付けられているほか、前々年の源泉徴収票提出枚数が100枚以上の事業所にはeLTAX等による電子提出義務が課される。
- 要点3:提出遅延や未提出を放置すると地方税法第317条の罰則対象となるリスクがあるだけでなく、5月以降の「住民税課税決定通知書」の発送遅延を招き、企業の信用失墜や従業員トラブルへと直結する。
【根本解説】給与支払報告書と源泉徴収票の違い|提出先・目的・様式の決定打
経理や労務の初任者が最も混乱しやすい論点が、給与支払報告書と源泉徴収票との違いです。年末調整の計算処理を終えた後に作成されるこれら2つの書類は、記載されている支払金額や控除額の数値こそほぼ同一ですが、提出する行政機関と果たす役割は明確に分かれています。
源泉徴収票は国税庁(税務署)に対して提出し、従業員個人の「所得税」の納税額を確定・照合するために用いられます。一方、給与支払報告書は従業員が1月1日時点で住民登録を置く各市区町村に対して提出され、新年度(6月から翌年5月)に徴収される「住民税(地方税)」の課税額を自治体が正しく計算するための基幹データとして機能します。
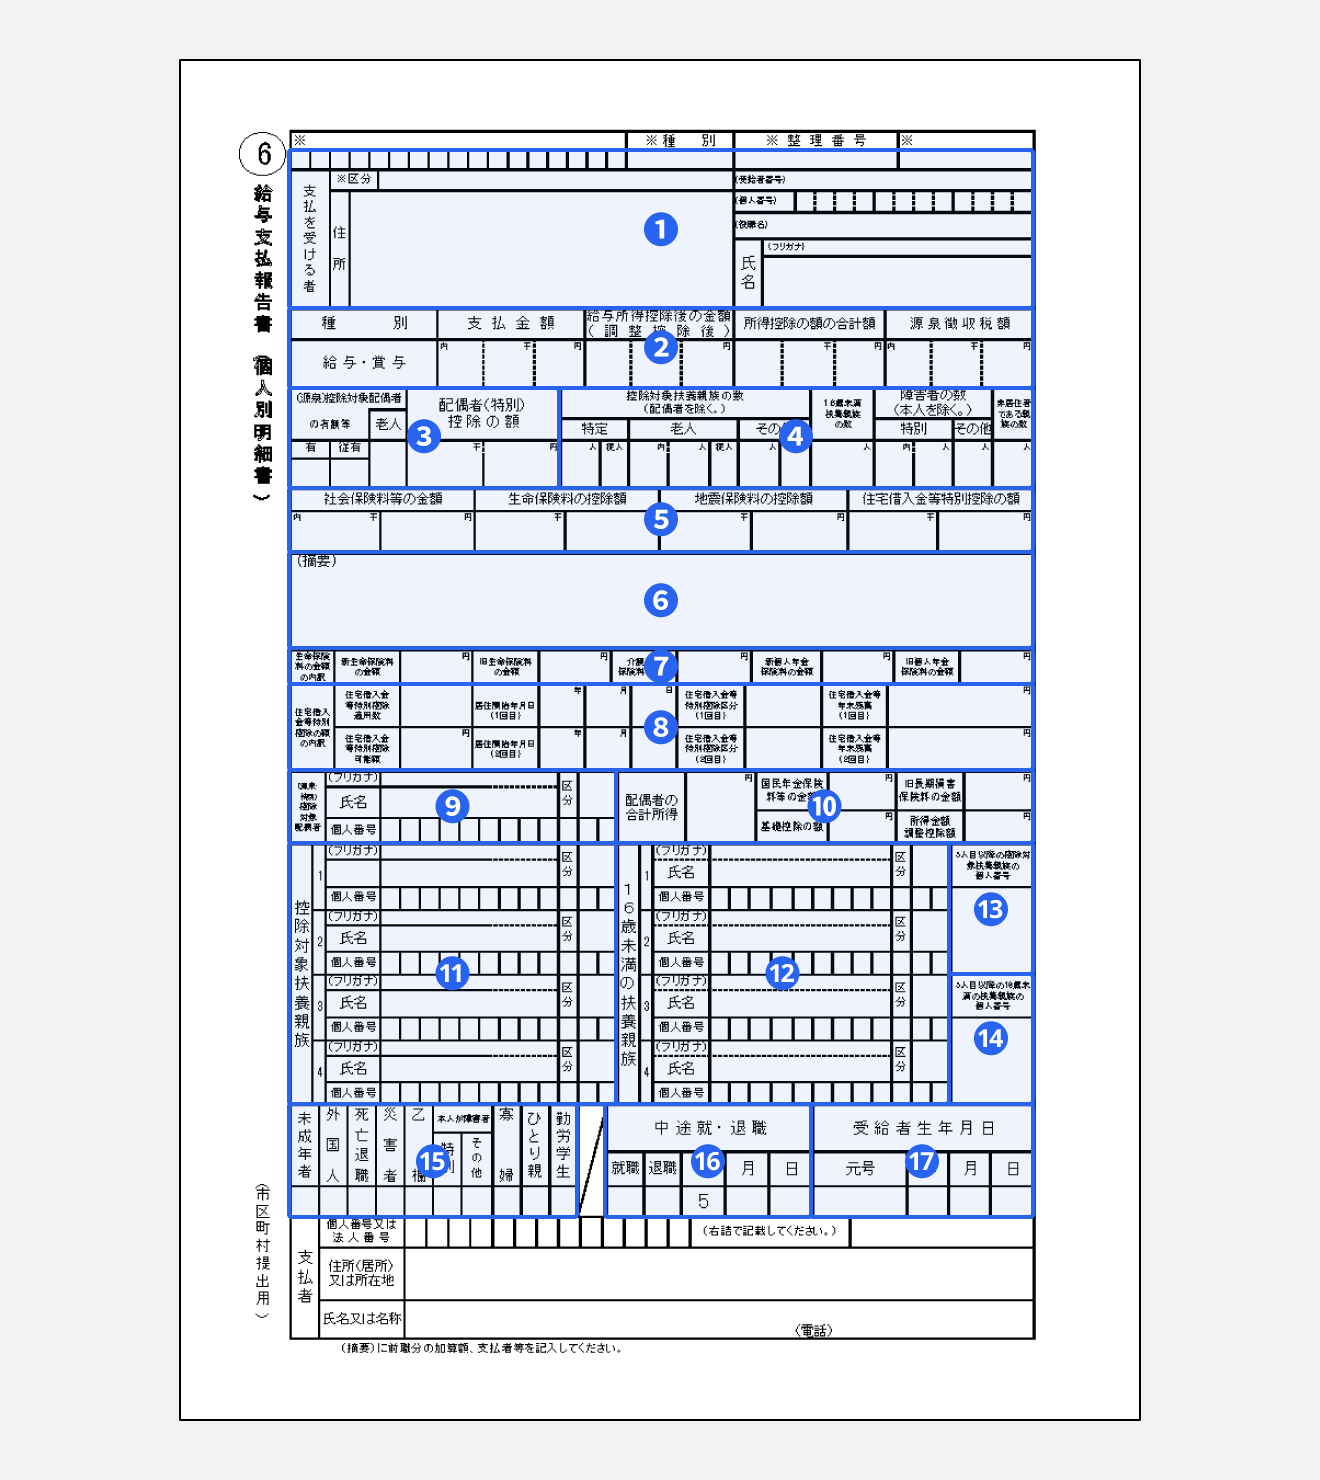
書類の構成自体も異なります。源泉徴収票が従業員ごとの単票であるのに対し、給与支払報告書は事業所全体の情報を集約した「総括表」と、各従業員の支払実績を記した「個人別明細書」を1セットにして提出する仕組みです。この2つの相違点を詳細に比較したデータは以下の通りです。
| 項目 | 給与支払報告書 | 給与所得の源泉徴収票 | 編集部の見解・評価 |
|---|---|---|---|
| 管轄官庁・提出先 | 従業員が居住する市区町村役場 | 所轄の税務署(および従業員本人) | 提出先が分散する点が給与支払報告書の最大の実務的負担 |
| 根拠法令・税目 | 地方税法第317条の6(個人住民税) | 所得税法第226条(所得税) | 地方税と国税という根本的な目的の違いを理解することが必須 |
| 書類の構成 | 総括表 + 個人別明細書 | 源泉徴収票(単票)+法定調書合計表 | 自治体ごとに総括表を添付して仕分ける必要がある |
| 法定提出期限 | 毎年1月31日(土日の場合は翌平日) | 毎年1月31日(税務署提出分・本人交付) | 期日は同一だが、自治体ごとの郵送・確認工数を逆算すべき |
| 提出対象者の範囲 | 原則として全従業員(役員・パート含む) | 支払金額等の条件により税務署提出対象を限定 | 給与支払報告書の方が網羅的な提出を求められる |
給与支払報告書の提出期限と未提出のリスク|遅れると一体どうなる?
給与支払報告書 提出期限は、地方税法によって「給与の支払があった年の翌年1月31日まで」と定められています。1月31日が土曜日や日曜日の場合は翌月曜日が締め切りとなりますが、この期日を単なる努力目標と捉えるのは非常に危険です。
多くの担当者が気にするのが「提出が遅れた場合や未提出だった場合に何が起こるのか」という点です。法的な観点では、給与支払報告書 未提出 罰則として地方税法第317条の7に規定があり、正当な理由がなく提出しなかった場合、「1年以下の懲役又は50万円以下の罰金」が科される可能性があります。実際に即座に刑事告発されるケースは稀であるものの、督促や自治体からの厳しい行政指導が行われることは避けられません。
さらに実務上でより甚大な被害をもたらすのが、従業員との労務トラブルです。各市区町村は、1月末に提出された報告書をもとに2月から4月にかけて個人の住民税額を計算し、5月中旬頃に企業あてに「住民税 課税決定通知書(特別徴収税額決定通知書)」を送付します。この経緯が崩れると以下のような連鎖的混乱が生じます。
提出が遅れると自治体の税額算定作業がストップし、5月中に通知書が届きません。その結果、6月の給与支払時に新年度の住民税額が確定しておらず、天引き処理(特別徴収)が間に合わなくなります。後日、複数月分の住民税が一括で徴収される事態に陥れば、従業員の手取り額が激減し、「会社の不手際のせいで家計が狂った」という激しい不信感を生む要因になります。
【実践ガイド】総括表と個人別明細書の書き方|2026年最新の記載ルール
給与支払報告書を正しく完成させるためには、全体を取りまとめる「総括表」と従業員ごとの「個人別明細書」の整合性を完全に合わせる必要があります。
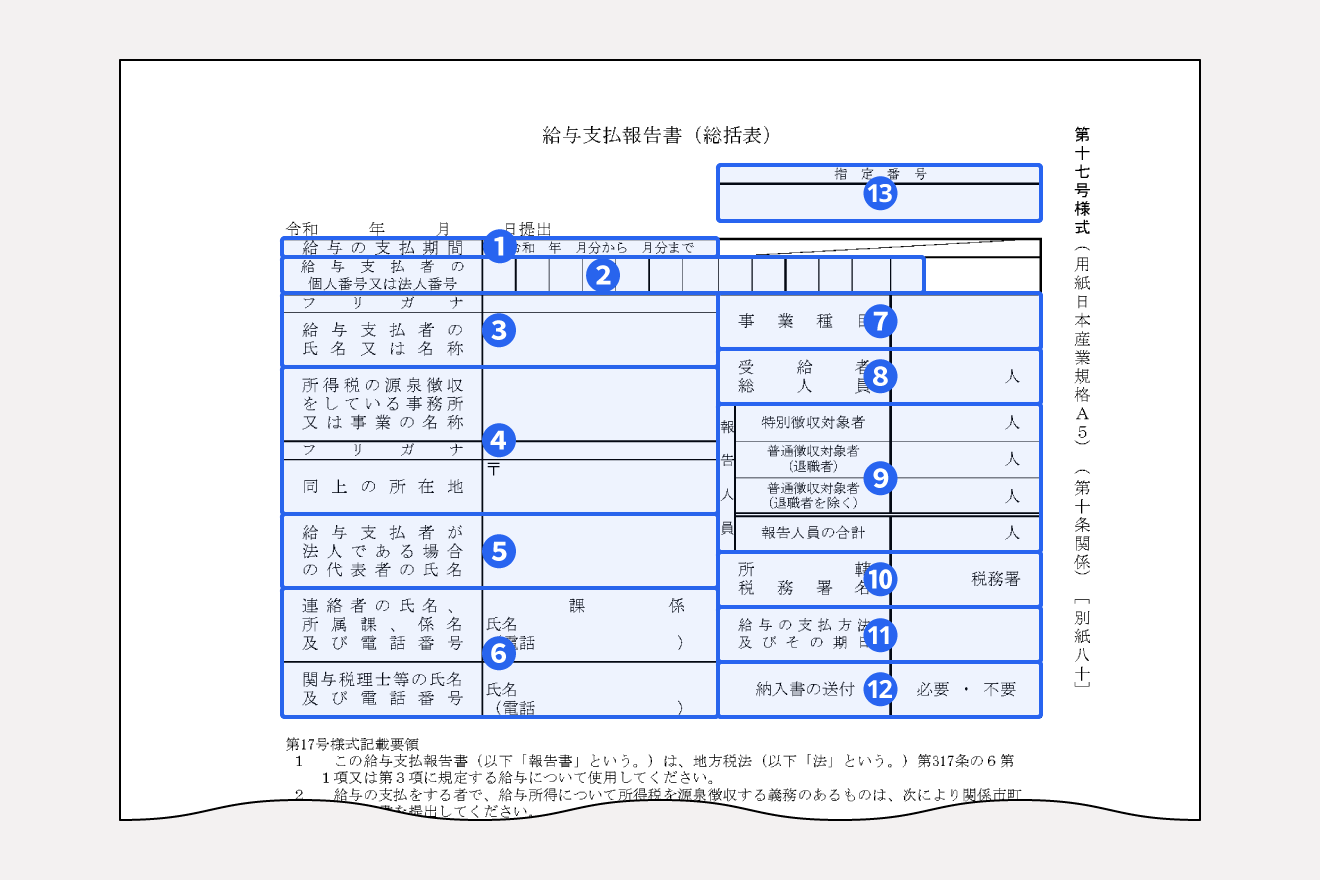
1. 給与支払報告書 総括表 書き方のポイント
総括表は、市区町村ごとに提出するいわば「納品書」の表紙です。前年に提出実績がある自治体からは、あらかじめ事業所番号や指定番号が印字された専用様式が12月頃に郵送されてきます。記載時の核心は以下の項目です。
- 指定番号・事業所番号:各自治体から個別に割り振られている番号を正確に記載する。新規提出の場合は空欄とする。
- 給与受給者総数:1月1日現在で雇用している全従業員(役員・常用パート含む)の総数。
- 報告人員(特別徴収・普通徴収の内訳):その自治体に提出する人員を、給与天引きする「特別徴収」と、本人が直接納付する「普通徴収」に明確に区分してカウントする。
自治体の統一ルールとして、原則は全員「特別徴収」です。退職予定者や給与支払額が少額で天引きしきれない従業員などを普通徴収とする場合は、必ず「特別徴収 普通徴収 切替理由書」を添付し、理由記号(A:総従業員数2人以下、B:他社で特別徴収、C:給与が少なく引ききれない、D:不定期就労・退職者など)を合致させなければなりません。
2. 個人別明細書 作成方法の勘所
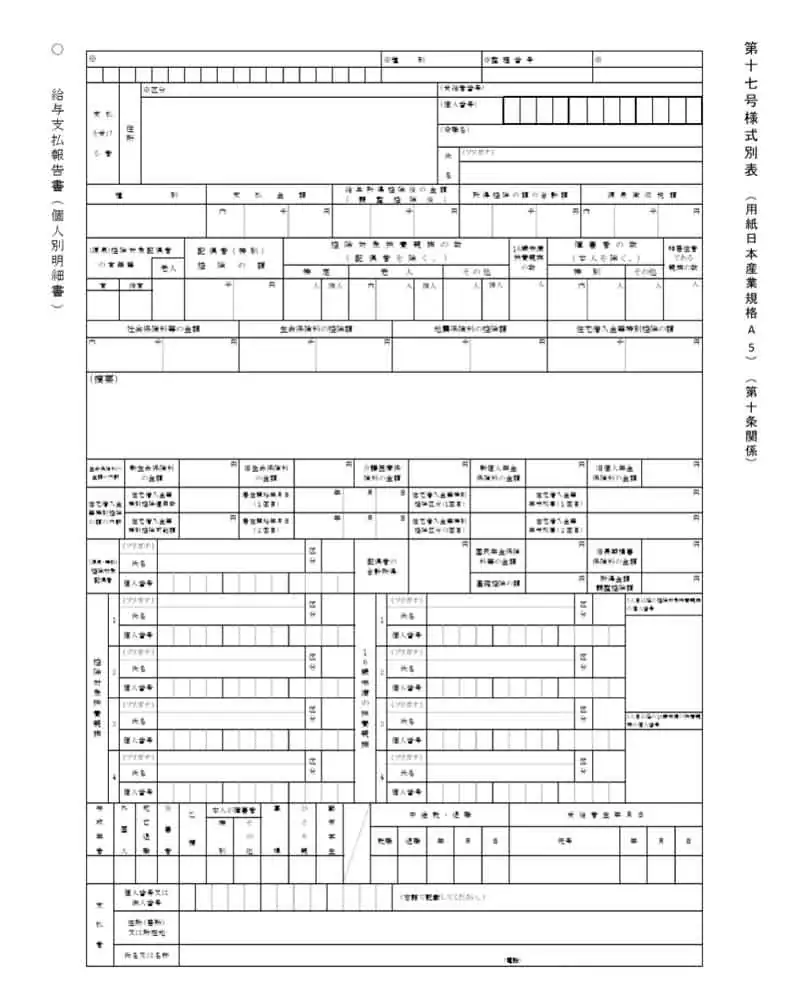
個人別明細書は、源泉徴収票とほぼ同一フォーマットですが、市区町村への提出を前提とした固有の留意点が存在します。
筆頭に注意すべきは「受給者の1月1日現在の住所」です。年末調整時に従業員が申告した住民票上の住所を記載する必要があります。実際に生活している居所と住民票の所在地が食い違っている場合、書類の返戻や調査の原因となるため、社内での事前の現住所確認が欠かせません。また、扶養親族のマイナンバー記載の有無や、直近の税制改正による定額減税関連の控除外額の記載要領など、給与支払報告書 2026年最新の様式要件に適合しているかを給与ソフト上で必ず再検証してください。
【実態検証】パート・アルバイトと退職者の提出義務|「30万円以下」の境界線
経理・労務の現場で長年誤解が続いているのが、短時間労働者や中途退職者の取り扱いです。労務関連のコミュニティやSNS上でも、「パート・アルバイトは提出しなくていいのか」「退職者は30万円以下なら出さなくてよいのか」という議論が毎年のように紛糾しています。
パート・アルバイトの提出義務の実態
パート アルバイト 提出義務に関して、地方税法の原則は「少額であっても給与を支払ったすべての者について提出義務がある」と定めています。いわゆる年収103万円以下の扶養内パートであっても、市区町村側は他の所得との合算や、住民税の非課税限度額(年収約100万円前後、自治体により異なる)を判定する必要があるため、提出を省略することはできません。
退職者「30万円以下」提出基準の落とし穴
特に現場で誤解されやすいのが退職者 30万円以下 提出基準です。地方税法第317条の6第3項では、「年途中に退職した者で、その年中の支払金額が30万円以下の場合は提出を要しない」旨の特例が設けられています。これを見て「30万円以下の退職者はすべて除外してよい」と安易に判断してしまう担当者が少なくありません。
しかし、総務省および多くの市区町村の指導指針では、「公平・適正な課税を確保するため、支払金額30万円以下の退職者についても極力提出すること」を強く求めています。退職者が別企業に再就職していた場合、前職の30万円以下の収入が報告されていないと、新年度の税額更正(追徴課税)が発生し、退職者本人にも次期就職先にも余計な照会負担をかけることになります。実務上は、「退職者も金額にかかわらず全員分を提出する」運用を社内標準とするのが最も安全な防衛策です。
一般に知られていない盲点とネットの誤解|eLTAX電子提出義務の基準
デジタル庁主導の行政DXが進む中、給与支払報告書の実務において最も見落とされやすい盲点がeLTAX 電子提出義務の判定ルールです。インターネット上の古い情報では「従業員規模が小さい企業は紙の郵送で問題ない」と語られていることがありますが、これは明確な誤りです。
所得税法および地方税法の規定により、「基準年(前々年)に税務署へ提出した源泉徴収票の枚数が100枚以上」であった事業所は、税務署への法定調書だけでなく、各自治体への給与支払報告書についてもeLTAXまたは光ディスク等による電子提出が完全義務化されています。2026年現在の判定で言えば、「2024年1月に提出した源泉徴収票が100枚以上」だった場合、現在の従業員数が一時的に50人に減っていようとも、電子提出を行わなければなりません。
義務対象であるにもかかわらず紙で印刷して郵送した場合、自治体側から再提出を求められたり、法令違反として取り扱われるリスクがあります。なお、eLTAXを活用すれば、全国何十箇所もの市区町村へ個別郵送する切手代や封入作業のコストをゼロにできるだけでなく、5月に交付される特別徴収税額決定通知書を暗号化データ(電子署名付き)で即座に受け取れるという決定的なメリットがあります。
【プロの結論】労務コンプライアンスと組織ガバナンスから見る判断基準
給与支払報告書をはじめとする法定調書の提出事務を、単なる「年1回の面倒なバックオフィス作業」と侮る企業体質は、組織のコンプライアンスガバナンスに致命的な亀裂をもたらします。現場観察から見えてくるのは、「税務署への源泉徴収票は納税が絡むから必死に合わせるが、地方自治体への報告書は後回しにする」という企業の危険な心理的バイアスです。
自治体の先には、生活の基盤として住民サービスを受け、住宅ローン控除や保育園の入所選考、各種手当の申請のために正確な課税証明書を必要としている従業員本人が存在します。報告書の提出遅延やデータ記載ミスは、従業員の私生活や信用情報に直接の不利益をもたらす人為的リスクです。
【プロの判断基準】内製化・システム化を推進すべき企業と体制を見直すべき企業
- 直ちにクラウド労務管理へ移行すべき企業:従業員数が30名を超え、複数の市区町村に居住者が分散している組織。手作業での総括表作成や普通徴収切替の仕分けはヒューマンエラーの温床であり、eLTAX連携クラウドソフトの導入による自動仕分けが必須です。
- 業務体制の抜本的見直しが必要な企業:「退職者30万円以下ルールを盾に提出を省く」「住民票の住所確認を怠り、古い住所のまま提出している」といった属人的な判断を放置している組織。これはコスト削減ではなく、将来の税務照会や従業員からのクレームを増大させる潜在的負債です。
【給与支払報告書】に関するよくある質問(FAQ)
Q1:給与支払報告書の提出先 市区町村は、会社の所在地ですか?それとも従業員の住所地ですか?
A1:従業員が「給与の支払いがあった年の翌年1月1日現在に住民登録をしている市区町村」です。会社の所在地を所轄する自治体ではありません。中途退職者の場合は「退職時に住民登録があった市区町村」宛てに提出します。
Q2:パートで年収103万円以下、所得税が非課税の人でも給与支払報告書を出す必要がありますか?
A2:はい、原則として全員分を提出する必要があります。所得税が非課税であっても、自治体側で住民税の均等割・所得割の計算や、国民健康保険料の算定、世帯の所得判定を行うための基礎資料となるためです。
Q3:提出期限の1月31日を過ぎてしまった場合はどうすればよいですか?
A3:期限後であっても、放置せず直ちに作成して対象の市区町村へ提出してください。遅延の理由を付した上で迅速に提出すれば、過料や罰則が科されるリスクを最小限に抑えられます。遅れれば遅れるほど5月の税額通知が間に合わなくなり、従業員の給与計算に重大な支障をきたします。
Q4:従業員が1月2日以降に引っ越しをした場合、提出先はどちらの自治体になりますか?
A4:「1月1日時点」で住民票があった旧自治体に提出します。1月2日以降に新住所へ異動した場合でも、その年の住民税は1月1日現在の住所地に全額納付するルールとなっているため、新住所の役所へ提出してはいけません。
まとめ:今後の動向と失敗しないための判断基準
給与支払報告書は、地方税法に基づく企業の厳格な法的義務であると同時に、従業員の地域社会における生活インフラ(住民税課税・行政サービス)を支える極めて責任の重い実務です。源泉徴収票との本質的な違いを全社的に正しく把握し、パート・退職者の取り扱い基準を平準化することが、労務トラブルを未然に防ぐ唯一の防波堤となります。
2026年以降の税務行政は、デジタル庁と地方税共同機構の連携により、電子申告データの突合とエラー検知の自動化がさらに加速しています。前々年の基準(100枚以上)に該当する企業はもちろん、小規模事業所であってもeLTAXを活用した電子申告体制を速やかに整え、毎年の1月31日という締め切りを万全の態勢で乗り切る業務フローを確立してください。 (出典: 給与 支払 報告 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
