傷病手当金とは?支給条件・計算方法から退職後の継続受給まで徹底解説
突然の病気やケガ、あるいは過重労働や精神的ストレスによるメンタルヘルスの悪化で、ある日突然働けなくなるリスクは誰にでも潜んでいる。無給状態に陥った労働者の命綱となる公的保障が、健康保険から給付される「傷病手当金」だ。しかし、この制度は複雑な要件が絡み合っており、申請の手順やタイミングを一度でも誤ると、本来受け取れるはずの数十万円から百万円規模の手当が一切支給されなくなる恐れを孕んでいる。
働き方の多様化や社会保険の適用拡大が進み、制度の活用機会が増える一方で、「退職日に出勤しただけで権利を永久に失った」「申請書の記入ミスで審査が止まった」といったトラブルが後を絶たない。制度の根幹を支える4つの受給要件から具体的な支給額の計算式、そして退職後も受給を継続するための鉄則まで、現場の実態と客観的データをもとに体系的に解き明かしていく。
📌 【この記事の重要ポイントまとめ】
- 要点1:傷病手当金は業務外の病気やケガで連続3日間休んだ(待期期間)後の4日目から、直近12か月の標準報酬月額平均の約3分の2が支給される。
- 要点2:被保険者期間が継続1年以上あれば退職後も継続受給可能だが、「退職日当日の出勤」を行うと資格を永久喪失する致命的な罠がある。
- 要点3:通算1年6か月まで受給できる最新ルールが定着しており、うつ病などで復職と再休職を繰り返すケースでも柔軟な生活保障が受けられる。
【基本構造】傷病手当金とはどんな制度か|支給される4つの必須条件
傷病手当金とは、会社員や公務員などが加入する公的健康保険(協会けんぽや各健康保険組合、共済組合など)に備わっている所得保障制度だ。被保険者が病気やケガのために労務不能となり、会社から十分な報酬を受け取れない期間の生活を支える目的で支給される。国民健康保険の加入者(自営業やフリーランス)には原則として設けられていない、被用者保険ならではの手厚いセーフティネットといえる。
全国健康保険協会(協会けんぽ)の業務統計や健康保険法の規定に基づくと、手当を受給するためには以下に挙げる4つの支給条件をすべて同時に満たす必要がある。
第1の条件は「業務外の事由による病気やケガの療養のための休業」であること。仕事中や通勤途上の負傷・疾病は労災保険(労働者災害補償保険)の領域となるため、傷病手当金の対象外だ。仮に労災申請中である場合は、労災給付の結果が出るまで傷病手当金の支給が保留されるか、後から精算手続きが必要となる。
第2の条件は「仕事に就くことができない状態(労務不能)」であること。本人が「つらい」と感じている主観だけでは認められず、医学的な見地から労務不能であると認める医師の診断書や申請書への証明が必須となる。業務内容に照らし合わせて、これまで行っていた作業が医学的に行えないかどうかが判断基準だ。
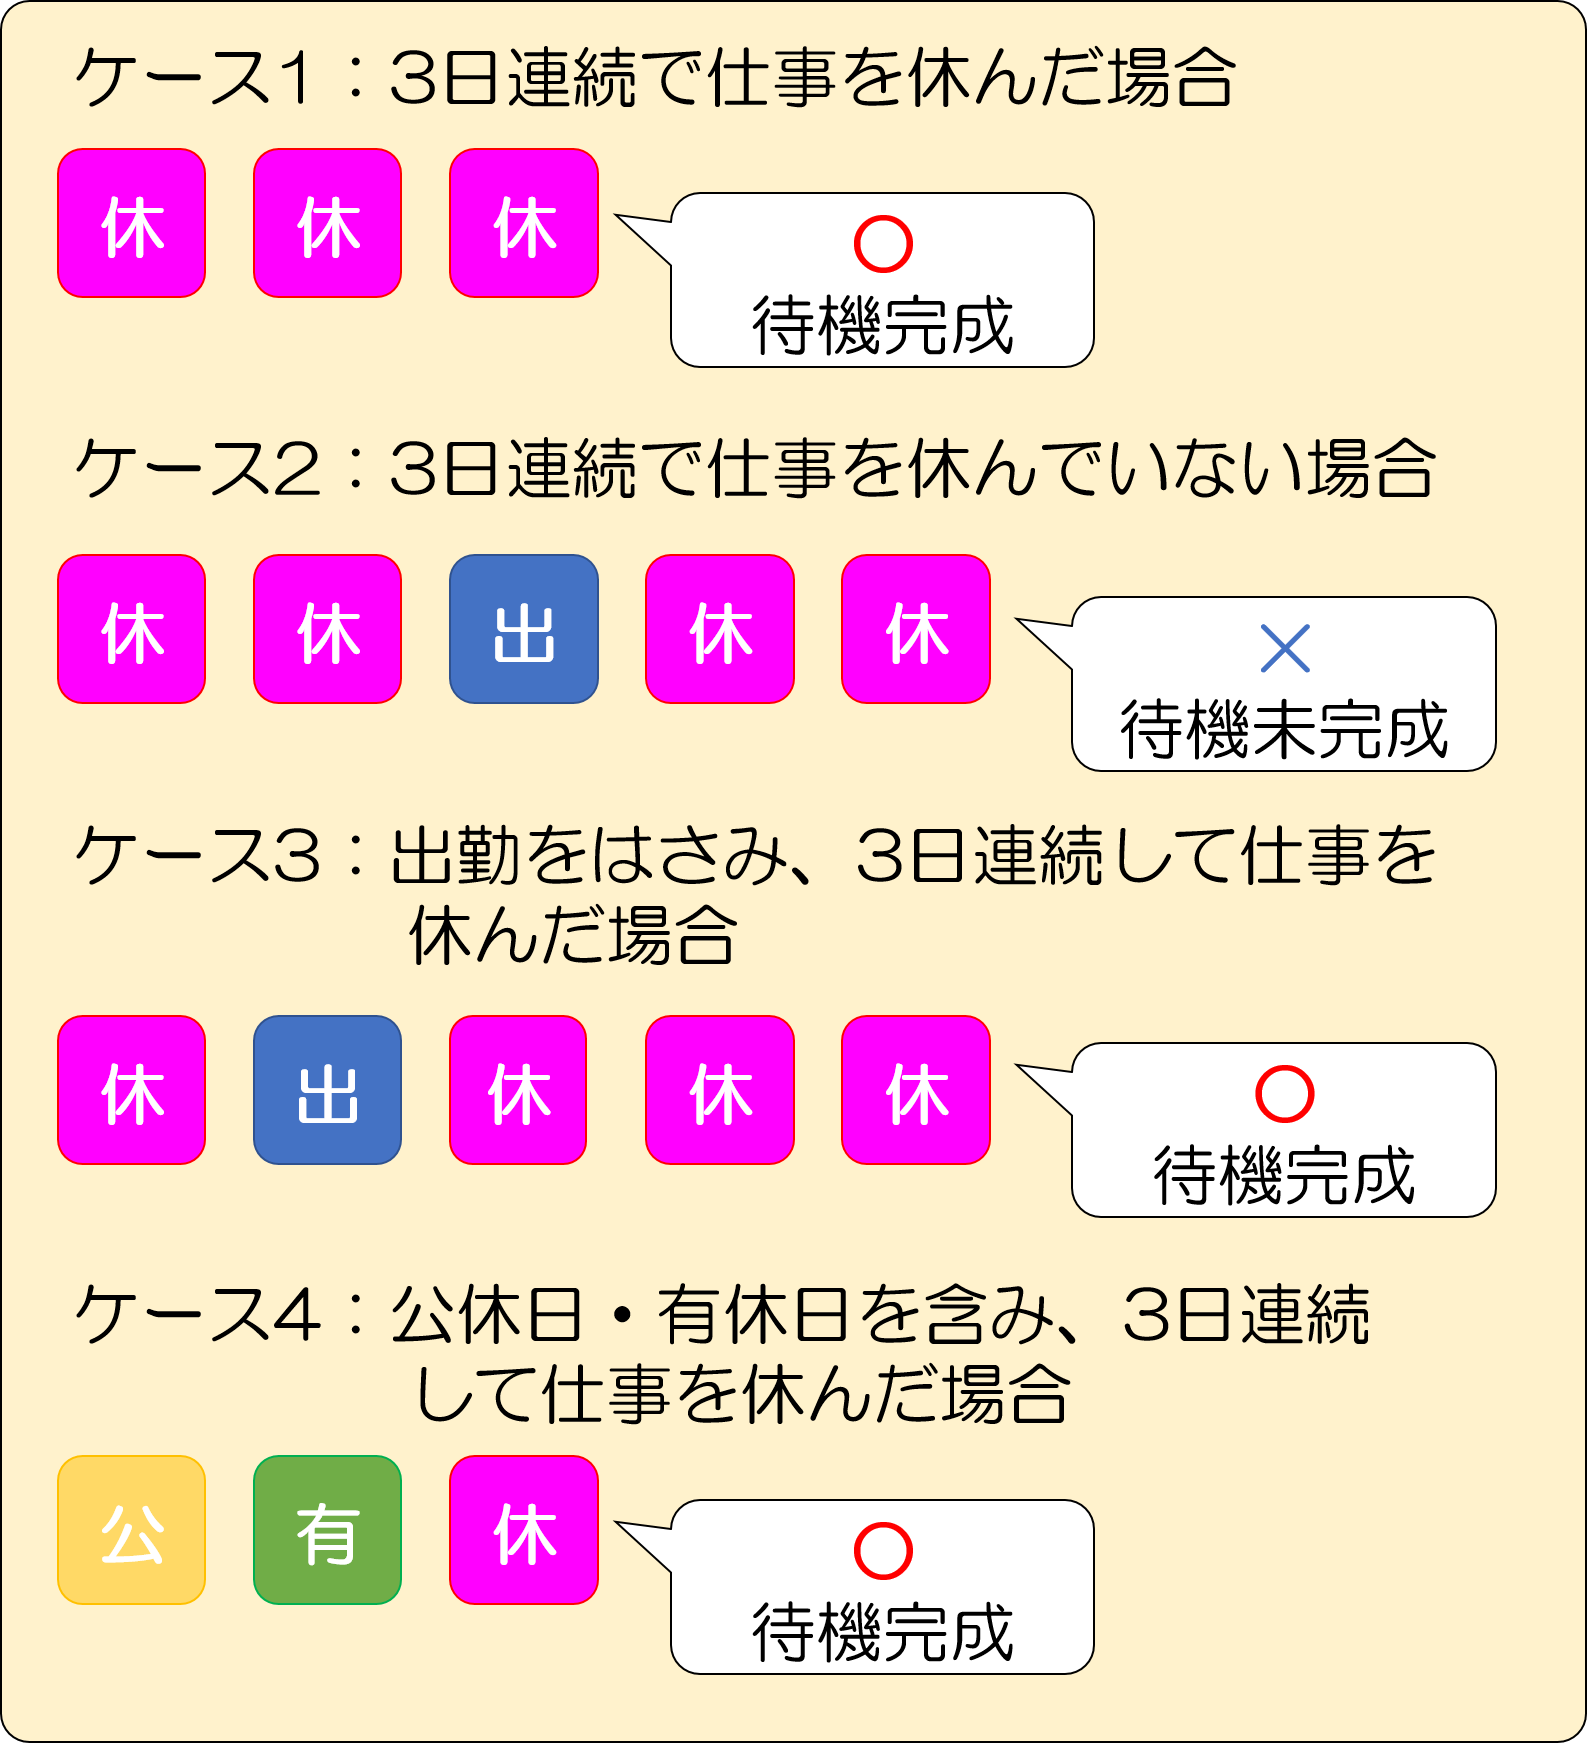
第3の条件は「連続する3日間を含み、4日以上仕事に就けなかったこと」である。健康保険法では、最初に労務不能となって会社を休んだ日から連続して3日間休業すること(待期期間3日間)が義務付けられている。この待期期間には有給休暇や公休日(土日祝日)を含めてもよいが、途中で1日でも出勤すると待期のカウントはリセットされ、最初からやり直しになる。手当金が実際に発生するのは、この3日間の待期が完成した「4日目」以降の休業日だ。
第4の条件は「休業した期間について給与の支払いがないこと」だ。休職中であっても会社から全額給与が支払われている期間は受給できない。ただし、支払われた給与の日額が傷病手当金の日額よりも少ない場合は、その差額分のみが支給される仕組みになっている。
【給付額と計算式】傷病手当金はいくらもらえる?1日あたりの算出シミュレーション
休職期間中に最も切実な問題となるのが「手元にいくら入るのか」という受給額の計算だ。傷病手当金の支給額は、休職直前の給料ではなく、健康保険上の「標準報酬月額」をベースに法律で厳格に計算される。
具体的な日額の計算式は以下の通りだ。
【支給開始日以前12か月間の各月の標準報酬月額を平均した額】 ÷ 30日 × (2/3)
ここでいう「支給開始日」とは、待期期間3日間を満了し、最初に傷病手当金が支給された日を指す。直近1年間にわたり同じ会社で勤務していれば、毎月の基本給や各種手当(残業代や通勤手当を含む)を区分した標準報酬月額の12か月平均値が基準となる。なお、転職などで被保険者期間が12か月に満たない場合は、「支給開始日の属する月以前の直近の継続した各月の標準報酬月額の平均額」か、「協会けんぽの前年度9月30日時点における全被保険者の標準報酬月額の平均額(例:30万円前後)」のいずれか低い方の額が採用される特例がある。
具体例として、直近1年間の標準報酬月額の平均が30万円の会社員が、1か月(30日間)丸ごと休職した場合を試算してみよう。
・1日あたりの支給額:30万円 ÷ 30日 × (2/3) = 6,667円
・30日間の支給合計額:6,667円 × 30日 = 200,010円
傷病手当金は非課税所得であるため、所得税や住民税は課税されない。手取り額の感覚としては、額面給与のおよそ6割強から7割弱が手元に残る計算だ。ただし注意しなければならないのは、休職中であっても健康保険料や厚生年金保険料、住民税の支払い義務は免除されないという点である。これらは通常、会社から後日請求されるか手当金から相殺・振込対応を行う必要があるため、給付額の全額を生活費として使い切ってしまわないよう資金計画を立てる必要がある。
【実態検証】メンタルヘルス休職とうつ病での受給|現場データが示すリアル
協会けんぽが公表している現金給付受給者状況調査によると、傷病手当金の支給件数において長年トップを占めていたがん(悪性新生物)を抜き、近年最大の構成比を占めているのが「精神及び行動の障害」、すなわちうつ病や適応障害などのメンタル疾患だ。全受給件数の3割以上を精神疾患が占めており、20代から40代の現役世代においては半数近くに達する支部もある。
メンタルヘルス不調による傷病手当金の申請では、身体的な骨折や内科疾患とは異なる特有のハードルが存在する。現場の休職者への取材や労働問題専門弁護士へのヒアリングから浮き彫りになるのは、「主治医の初診日」と「労務不能の判断時期」を巡るトラブルだ。
自覚症状があり会社を何日も欠勤していたとしても、心療内科の初診が休んだ日の2週間後だった場合、医師は診察していない過去の期間について「労務不能であった」と証明できないことが多い。その結果、初診日より前の欠勤期間は待期期間にも手当支給対象にもカウントされず、無給のまま処理されてしまうケースが頻発している。心身の限界を感じた際は、我慢して市販薬で耐えるのではなく、早急に医療機関の診察枠を確保することが経済的防衛の観点からも極めて重要だ。
さらに、法改正によって定着した「通算1年6か月」の支給期間ルールは、メンタル休職者にとって大きな救済措置となっている。かつては「支給開始日から暦の上で1年6か月」が経過すると、途中で体調が回復して数か月出勤していたとしても給付期間が打ち切られていた。しかし現行ルールでは、休業して手当を受け取った日数のみをカウントし、復職した期間は除外される。うつ病や双極性障害のように「復職したものの数か月後に再発して再休職する」という波がある疾患でも、通算で540日分に達するまで権利が維持される仕組みへと現場の運用は改善されている。

【比較データ】傷病手当金と他制度の決定的な違い|労災・雇用保険との対比表
病気で働けなくなった際、公的な支援制度は健康保険の傷病手当金だけではない。労働基準法に基づく休業補償、労災保険の休業補償給付、雇用保険の基本手当(失業保険)、そして障害年金など複数の窓口が存在する。どの制度を選択すべきか混乱するケースが多いため、制度ごとの決定的な差異を以下の比較表にまとめた。
| 制度名 | 管轄・根拠法令 | 給付割合・金額基準 | 受給期間・主な制約 |
|---|---|---|---|
| 健康保険の傷病手当金 | 協会けんぽ・健保組合(健康保険法) | 標準報酬月額平均の約67%(2/3) | 通算1年6か月。業務外の病気・ケガが対象。自営業者は対象外。 |
| 労災保険の休業補償給付 | 労働基準監督署(労働者災害補償保険法) | 給付基礎日額の計80%(休業補償60%+特別支給金20%) | 療養中労務不能である限り支給。業務起因性・通勤起因性の立証が必要。 |
| 雇用保険の基本手当(失業給付) | ハローワーク(雇用保険法) | 賃金日額の約50〜80%(上限あり) | 所定給付日数(90〜330日)。「いつでも働ける状態」が必須(休職中は受給不可)。 |
| 障害厚生年金・障害基礎年金 | 日本年金機構(国民年金法・厚生年金保険法) | 等級(1〜3級)と過去の年金納付額に応じた定額+報酬比例 | 初診日から1年6か月経過(障害認定日)以降に申請可能。基準が厳格。 |
この表から明白なように、病気で退職した直後に「とりあえず失業保険をもらおう」とハローワークへ行くのは制度の趣旨から外れる行為だ。失業保険は「働く意思と能力があり、求職活動ができる状態」でなければ受け取れない。病気で療養が必要な間は、健康保険の傷病手当金を受け取り、病状が回復して就労可能になった段階で失業保険へ移行するのが法律上も経済的にも最も合理的である。
【最大の落とし穴】退職後も継続受給できる決定的な理由と「退職日出勤」の罠
休職期間が長引き、会社の就業規則に定められた休職満了期間を超えてしまったり、体調不良を機に退職を決意したりするケースは少なくない。ここで多くの人が「会社を辞めたら健康保険の手当金も打ち切られるのではないか」と誤解している。しかし、健康保険法第104条に規定された「資格喪失後の継続給付」という制度を使えば、会社を退職した後であっても、残りの受給期間について手当金を受け取り続けることが法的に認められている。
退職後も傷病手当金をもらい続けるための決定的な要件は、以下の2点だ。
1点目は、「退職日(資格喪失日の前日)までに、健康保険の被保険者期間が継続して1年以上あること」。転職して間もない場合でも、前職の健康保険と1日も空かずに切り替わっていれば通算が認められるケースがあるが、原則として同一健保等での継続1年以上の加入実績が求められる(任意継続期間は含まれない)。
2点目は、「退職日において、現に傷病手当金を受けているか、受ける条件を満たしていること」。つまり、退職日よりも前に3日間の待期期間を完了しており、かつ退職日当日も労務不能の状態で休業していなければならない。
そして、社労士や支援団体が口を酸っぱくして警告するのが、「退職日当日の挨拶出勤」という致命的なトラップだ。
「最後の日くらい、お世話になった同僚や上司に私物を整理して挨拶に行こう」「退職書類を受け取りに会社へ顔を出して、タイムカードを半日だけ押した」――こうした誠実な行動が、最悪の結果を招く。退職日に1時間でも業務を行ったり、出勤扱いとなってタイムカードが記録されたりすると、保険者の審査において「退職日当日は労務可能であった」と機械的に判定される。
その瞬間に健康保険法第104条の要件を満たさなくなり、退職日翌日以降の傷病手当金の受給資格は永久に消滅する。一度失われた資格は、後から診断書を書き直しても二度と復活しない。退職日の私物整理や手続きは郵送や代理人を介して行い、退職日当日は必ず「労務不能による欠勤(または有給消化)」の状態で過ごさなければならない。

【申請手続きと不支給対策】申請書の書き方と審査で落とされる主な不支給理由
傷病手当金の支給申請書は、大きく分けて4つのパートから構成されている。1・2ページ目は「被保険者本人が記入する欄」、3ページ目は「会社(事業主)が休業と賃金不支給を証明する欄」、4ページ目は「主治医(療養担当者)が労務不能を証明する意見書欄」だ。申請は通常、1か月ごとに区切って給料の締日経過後に行うのが一般的となっている。
手続きを進める上で、特に審査の差し戻しや不支給判定につながりやすい落とし穴は以下の通りだ。
まず、医師の意見書欄の「労務不能と認めた期間」のズレである。医師は未来の日付について「この先も働けない」と証明することはできない。そのため、申請期間が「4月1日〜4月30日」の場合、医師の証明日は「4月30日以降(または5月1日以降)」でなければならない。期間の途中で医師に書いてもらうと、証明日以降の日数分が無効となり、再提出を求められる。
次に、申請期間中に副業や軽作業を行っていた事実の発覚だ。近年、休職中に「在宅ならできる」とクラウドソーシングやSNSでの収益活動を行い、その報酬が銀行口座や税務申告から発覚して「労務不能ではない」とみなされ、不支給および過去の給付金の返還命令を受けた事例が報告されている。労務不能とは「本来の業務ができない」だけでなく、いかなる就労によっても報酬を得ていない状態が審査の前提となる。
さらに、申請の時効にも留意しなければならない。傷病手当金の請求権は、「労務不能であった日ごとに、その翌日」から起算して2年で時効消滅する。休職から数か月遅れてまとめて申請することは法的に可能だが、期間が空くほど医師の転勤や退職、会社の協力拒否などトラブルのリスクが跳ね上がるため、毎月定期的に申請するのが鉄則だ。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
傷病手当金は労働者の強力な権利だが、すべての休職者が無条件に飛びつくべきとは限らない。本人のキャリアや今後の展望によって、活用すべきか慎重に立ち止まるべきかの判断基準が存在する。
【制度の利用を強く推奨する人】
・医師から明確に休養を指示されており、生活費の枯渇により治療に専念できない人
・就労不能の状態が数か月以上に及ぶ見込みで、当面の固定費(家賃や光熱費)を確保したい人
・被保険者期間が1年以上あり、治療のために心身をリセットした上で退職を考えている人
【申請に慎重になるべき・別ルートを検討すべき人】
・ケガや病気の原因が「明らかなパワハラや過重労働(月80時間超の時間外労働など)」にある人:この場合は健康保険ではなく労災保険(休業補償給付)を優先すべきだ。労災が認定されれば給付割合は80%に跳ね上がり、治療費も全額無料となる上、解雇制限の保護も受けられる。
・数日〜1週間程度の短期休養で職場復帰が確実な人:待期期間の3日間が無給になる上、傷病手当金の2/3の給付よりも、有給休暇を使って100%の給与を満額受け取った方が経済的損失が少ない場合が多い。
【2026年最新情報】マイナ保険証連携と社会保険適用拡大がもたらす手続きの変化
社会保険制度のデジタル化と法制度改革が進み、傷病手当金を巡る実務環境も大きな転換期を迎えている。
最大の変更点は、マイナポータルを通じたオンライン申請の拡充と医療情報の連携だ。従来、申請書を取り寄せて手書きし、病院の窓口に提出して証明料(健康保険適用で数百円)を支払い、さらに会社に郵送して印鑑をもらうという極めて煩雑なアナログリレーが必要だった。現在は健康保険組合や協会けんぽの一部で、被保険者本人の申請および事業主の証明が電子申請に対応し、手続きの大幅な時間短縮が進んでいる。
また、パートやアルバイトなど短時間労働者に対する社会保険の適用拡大が順次進められた結果、週20時間以上勤務する非正規雇用労働者であっても、健康保険に加入していれば正社員と全く同じ条件で傷病手当金を受け取れるようになった。これまで「正社員だけの特権」と誤認されがちだったセーフティネットが、非正規雇用の現場にも急速に浸透している。
こうした利便性向上の裏で、保険者(協会けんぽ等)による受給資格の審査・調査は厳格化の傾向にある。特に長期受給者に対しては、定期的に医療照会が行われ、「現在の病状は固定化(症状固定)して障害年金の領域に入っていないか」「治療継続の意思があるか」が精査される。形式的な申請書の提出にとどまらず、主治医と密に連携して治療経過をカルテに残してもらう姿勢がこれまで以上に求められている。
【傷病手当金とは】に関するよくある質問(FAQ)
Q1:傷病手当金の待期期間3日間に、有給休暇や土日を使っても成立しますか?
A1:成立する。待期期間の3日間は「連続して仕事を休んでいること」が唯一の要件であり、その日に給与が発生しているかどうかは問われない。そのため、有給休暇を取得した日や、会社の所定休日(土日祝日)であっても待期期間としてカウントされる。ただし、4日目以降の手当支給対象日に有給休暇を使うと、給与が優先されるため傷病手当金は支給されない点に注意が必要だ。
Q2:退職後に傷病手当金をもらいながら、失業保険(基本手当)を同時に受け取ることはできますか?
A2:同時に受給することは法的に不可能だ。傷病手当金は「病気で働けないこと」を条件とし、失業保険は「健康で今すぐ働ける状態にあること」を前提としているため、要件が根本から矛盾する。退職後はまずハローワークで「受給期間延長の手続き」を行い、傷病手当金をもらいながら療養に専念し、医師から就労可能の診断が出た段階で失業保険の受給を開始するのが正しい手順となる。
Q3:うつ病などの精神疾患でも本当に傷病手当金はもらえますか?会社に隠すことは可能ですか?
A3:精神疾患であっても、身体の病気と全く同様に支給対象となる。現に現在の受給原因のトップはうつ病や適応障害などのメンタル疾患だ。会社に隠して受給できるかという点については、在職中の申請には「会社(事業主)による休業および賃金不支給の証明」が必須となるため、会社に内緒で申請することはできない。ただし、病名などの詳細な診断書をどの範囲の社内関係者に開示するかは個人情報保護の観点から人事や労務担当者のみに限定する配慮を求めることができる。
まとめ:制度を正しく理解し生活防衛につなげるための判断基準
健康保険の傷病手当金は、予期せぬ疾病やメンタル不調に見舞われた際、労働者が経済的破綻を防ぎ、尊厳を持って療養に専念するための極めて強力な制度だ。直近12か月の標準報酬月額平均の3分の2が非課税で支給され、通算1年6か月にわたり生活を支えてくれる仕組みは、民間の医療保険を凌駕する手厚さを誇る。
しかしその一方で、「待期3日間の連続休業」「医師による適切な労務不能証明」「退職日出勤という致命的な落とし穴の回避」など、法律が定める厳格なルールを逸脱すれば、一瞬にしてその権利を手放すことになりかねない。休職や退職を検討する段階に入ったときは、独断で手続きを進めたりネットの不確かな噂を鵜呑みにしたりせず、主治医や加入先の健康保険窓口、あるいは社会保険労務士などの専門家に相談し、確実な手順を踏んで権利を守り抜くことが肝要だ。 (出典: 傷病 手当 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
