配偶者特別控除で手取りが減る?2026年最新の年収要件と損しない書き方
年末調整の書類が配られる時期を迎えるたび、多くの共働き世帯やパート勤務の家庭を悩ませるのが「税金と扶養のボーダーライン」です。税制改正の議論が活発化した2025年を経て、2026年(令和8年)分の税務実務においては、給与所得控除や基礎控除の改定に伴い、各種控除を受けられる年収基準値の枠組みが整理されました。「これ以上働くと手取りが減ってしまうのではないか」という不安から、年末にかけてシフトを意図的に減らす就業調整を行う労働者は後を絶ちません。
しかし、巷で囁かれる「配偶者特別控除を使うと損をする」という言説には、税金と社会保険料の混同による大きな誤解が含まれています。制度本来の仕組みを正確に把握していれば、過度な就業調整で家計の収入機会を逃すリスクを防ぐことが可能です。国税庁が公表する最新要件に基づき、配偶者控除との本質的な違いから手取り逆転の真因、そして書類の具体的な記載法まで客観的事実をもとに解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年(令和8年分)の配偶者特別控除は、配偶者の給与年収「136万円超〜207万円以下」(満額38万円控除は給与年収169万円まで)が対象枠となる。
- 要点2:税制上の配偶者特別控除自体で手取りが減る現象は原理的に起きず、真の減給要因は「社会保険料(厚生年金・健康保険)の発生」にある。
- 要点3:夫の所得制限(合計所得1,000万円超で適用外)や企業の家族手当支給基準を押さえ、年末調整の申告書を正しく提出することが家計防衛に直結する。
【徹底比較】配偶者控除との違いと2026年最新の年収上限
税制上の優遇措置として双璧をなすのが「配偶者控除」と「配偶者特別控除」です。根底にある目的は共通して「家計を支える配偶者がいる納税者の所得税・住民税負担を軽減すること」ですが、両者には適用要件となる年収基準と控除額の変動システムに明確な境界線が引かれています。
従来の税制において意識されてきた「103万円の壁」は、給与所得控除と基礎控除を合算した水準に基づき設定されていました。2025年以降の法改正を経て、2026年(令和8年分)における配偶者控除は、配偶者の合計所得金額が62万円以下(給与年収に換算すると136万円以下)を満たす場合に適用されます。これに対し、その基準を超えて働いた場合に控除額がゼロへと急落するのを防ぎ、段階的に税負担を調整する緩衝装置として機能するのが配偶者特別控除です。
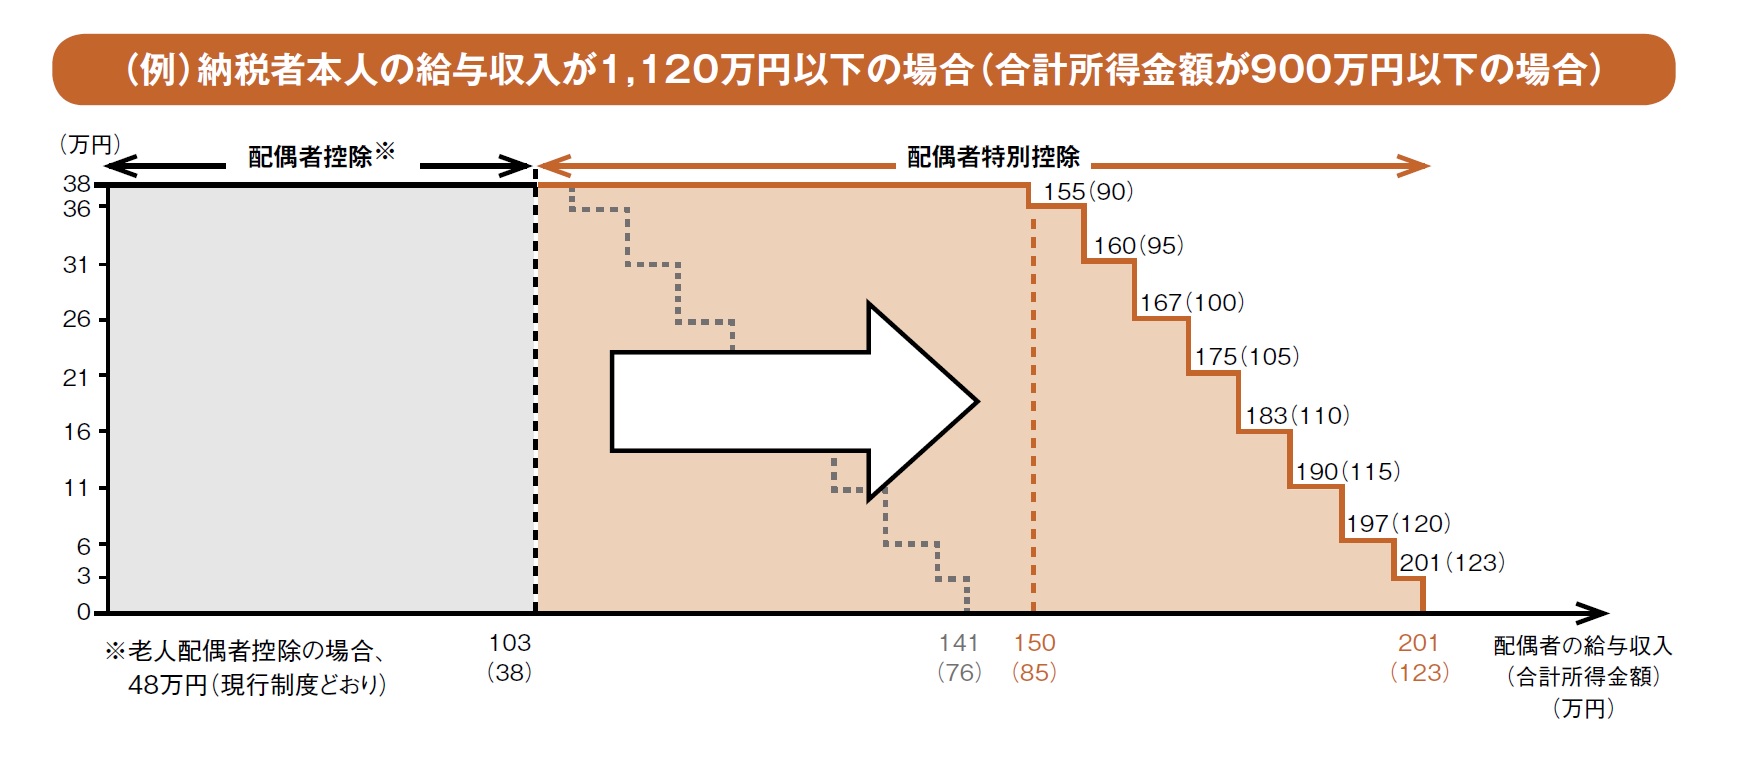
国税庁が発表した2026年(令和8年分)の基準によれば、配偶者特別控除 年収上限は、配偶者の合計所得金額が「62万円超133万円以下」、給与収入ベースに換算すると「136万円超207万円以下」に設定されています。さらに、最大控除額である38万円を維持できる給与年収は「169万円まで」となっており、配偶者の就業形態や労働意欲に配慮した設計がなされています。
| 項目 | 詳細・数値データ(2026年分) | 一般的な基準・従来の相場 | 編集部の見解・評価 |
|---|---|---|---|
| 配偶者控除の対象給与年収 | 136万円以下(合計所得62万円以下) | 103万円以下(長年の通称) | 基礎控除改定に伴い、非課税枠と平仄を合わせた枠組みへと移行。 |
| 配偶者特別控除(満額38万円) | 136万円超〜169万円以下 | 103万円超〜150万円以下 | 満額控除の幅が拡大され、フルタイムに近いパートでも満額の恩恵を受けやすい。 |
| 配偶者特別控除の完全消失ライン | 給与年収207万円超(合計所得133万円超) | 給与年収201.6万円超 | 年収200万円前後のパート・契約社員でも、段階的な控除が受けられる安心設計。 |
| 納税者本人の所得制限 | 合計所得1,000万円以下(給与年収約1,195万円以下) | 合計所得1,000万円超で対象外 | 高所得者層に対する制限措置は継続。世帯主の年収確認が必須となる。 |
忘れてはならないのが、世帯主である夫の所得制限です。納税者本人の合計所得金額が900万円(給与年収約1,095万円)を超えると控除額が減額され始め、1,000万円を超えると配偶者控除・配偶者特別控除ともに適用枠が完全に消失します。夫婦双方の所得バランスを俯瞰して計算することが求められます。
「配偶者特別控除で手取りが減る」噂を検証|手取り逆転現象の真相とは
SNSや職場の休憩室で頻繁に交わされる「配偶者特別控除を使ったせいで、稼いだ分より手取りが減って損をした」という声。この噂は税制の構造上、客観的には誤りです。手取り逆転現象の真相を紐解くには、「税金」と「社会保険料」を峻別して捉える視座が欠かせません。
税制上の配偶者特別控除は、年収が増加するにつれて控除額が38万円から徐々に縮小(36万円、31万円、26万円…)していく緩やかなスロープ状の設計になっています。例えば、妻の給与年収が1万円増えたことで夫側の課税所得が1万円分増え、所得税・住民税が上がったとしても、追加で徴収される税額は数百円から数千円程度にとどまります。妻が得た1万円の収入増を税金の上昇分が上回ることは、数学的・制度的に起こり得ません。
では、なぜ「手取りが逆転した」と感じる人が続出するのでしょうか。その元凶は、税金ではなく社会保険(健康保険・厚生年金)の扶養基準にあります。
パート主婦が扶養内で勤務する場合、従業員数51人以上の企業等では「週所定労働時間20時間以上、月額賃金8.8万円(年収約106万円)以上」で自ら社会保険への加入義務が生じます。また、従業員規模に関わらず年収130万円に達すると、配偶者の健康保険被扶養者から外れ、自ら国民健康保険・国民年金、あるいは職場の社会保険料を負担しなければなりません。年収130万円を超えた瞬間に発生する年間約20万〜25万円規模の社会保険料負担が、手取りを大きく目減りさせるのです。この社会保険の急激な崖(クリフ)が、配偶者特別控除の段階的減額と時期を同じくして発生するため、混同されて「控除のせいで損をした」という誤解が定着してしまいました。
配偶者特別控除の計算方法|段階的に減額される控除額の仕組み
自身がいくらの控除を受けられるのかを算出する際、基準となるのは「給与総支給額」ではなく、経費相当分を差し引いた「合計所得金額」です。ここで鍵となる概念が給与所得控除です。
給与収入から給与所得控除を差し引いた額が「所得」となります。2026年時点における配偶者の配偶者特別控除 計算方法は、以下の手順で進めます。
- 配偶者の給与収入から給与所得控除を引く:給与収入から対応する控除額を差し引いて「合計所得金額」を確定させます。
- 所得金額から控除額の区分を特定する:配偶者の所得が62万円超133万円以下の範囲内において、どの区分に該当するかを確認します。
- 納税者(夫)の所得区分と照合する:納税者本人の合計所得金額が「900万円以下」「900万円超950万円以下」「950万円超1,000万円以下」の3区分のいずれに属するかを突き合わせます。
納税者の所得が900万円以下の場合、配偶者の給与年収が169万円(合計所得95万円)以下であれば、配偶者控除と同額の「満額38万円」が夫の所得から控除されます。年収が169万円を超えると控除額は36万円、31万円、26万円と順次逓減し、年収207万円(合計所得133万円)を超えた時点で控除額がゼロになります。このように、段階的なステップを踏むことで税額の激変を緩和する配慮がなされています。

【2026年最新】年末調整・配偶者控除等申告書の書き方と確定申告の手順
控除を確実に享受するためには、秋から冬にかけて勤務先から配布される配偶者控除等申告書(給与所得者の配偶者控除等申告書)の正確な記入が不可欠です。2026年最新の年末調整における実務上の注意点を整理しました。
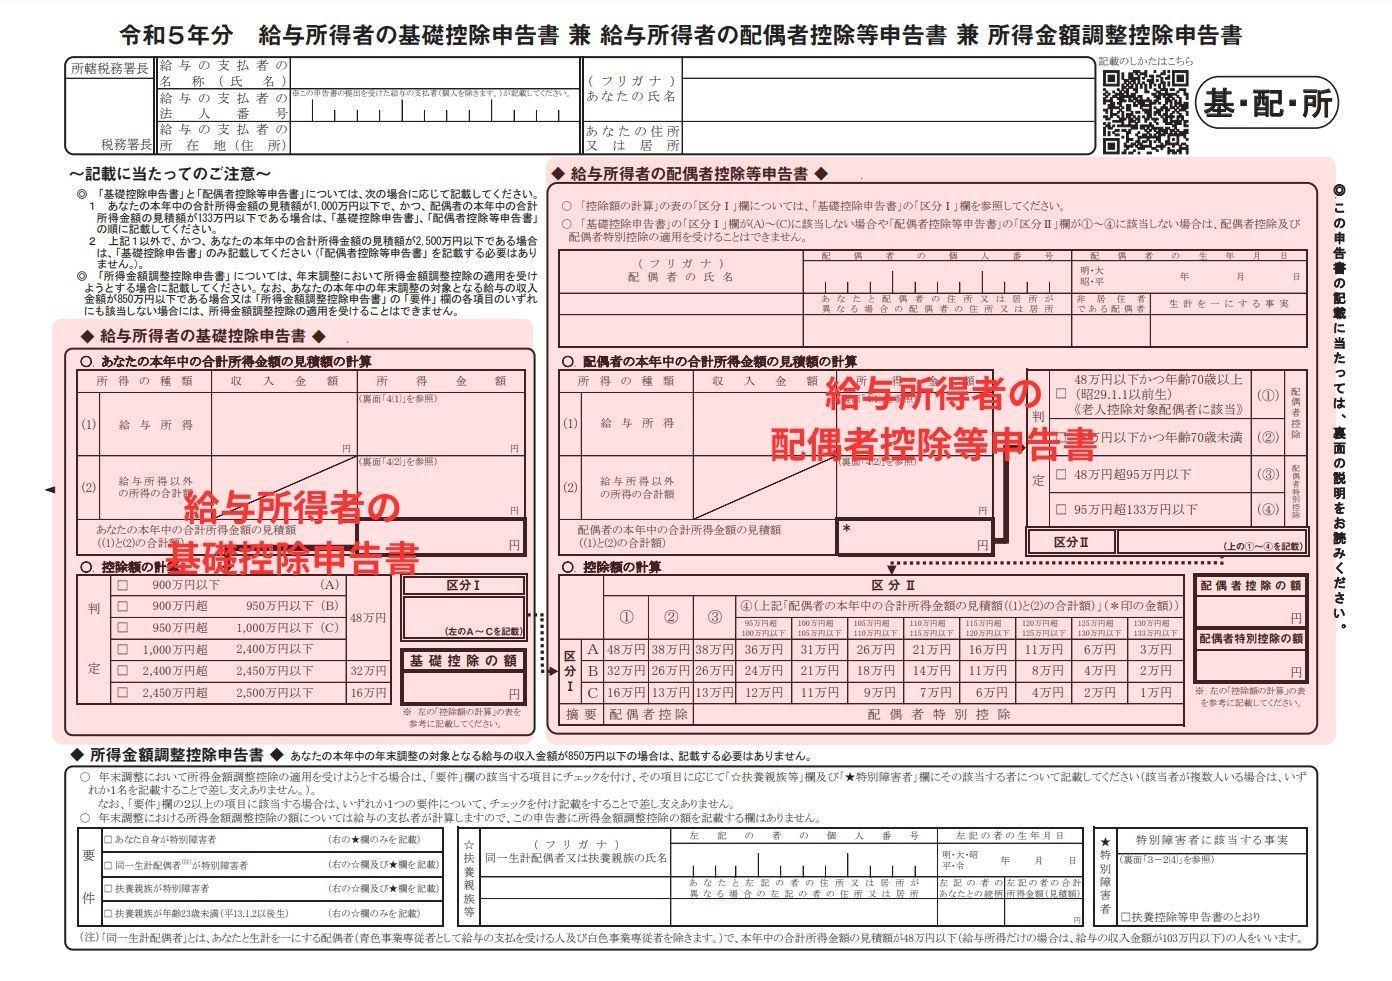
提出書類のフォーマットは「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書 兼 所得金額調整控除申告書」と一枚に統合されているケースが大半です。記入時の致命的なミスを避けるため、以下のポイントを押さえて作業を進めてください。
配偶者控除等申告書の記入ステップ
- 本人の所得見積もり:「あなたの本年中の合計所得金額の見積額」欄に、12月までの見込み年収から給与所得控除額を引いた数値を記入し、判定区分(A・B・C)を導き出します。
- 配偶者の所得見積もり:配偶者の1月〜12月までの給与総支給額を見積もり、給与所得控除を引いた「合計所得金額の見積額」を算出。区分Ⅰ〜Ⅳの該当箇所にチェックを入れます。
- 控除額の判定:申告書下部のマトリクス表を用い、本人の区分と配偶者の区分が交差するマスの金額(配偶者特別控除の額)を転記します。
もし年末に残業が増えたり賞与が出たりして見積もり年収がずれてしまった場合や、書類を勤務先へ提出し忘れてしまった場合でも慌てる必要はありません。翌年2月16日から3月15日までの間に管轄の税務署へ配偶者特別控除 確定申告を行えば、払い過ぎた所得税の還付を受けられます。確定申告書には夫婦双方の源泉徴収票を添付し、所定の控除欄に数値を記載するだけで手続きは完了します。還付請求は過去5年間に遡って行使できる法的権利でもあります。
【実態検証】パート主婦のリアルな葛藤と家計現場のシビアな本音
制度改定が進む一方で、就業現場の労働者や人事担当者の間には依然として深い葛藤が渦巻いています。大手スーパーマーケットでパートリーダーを務める40代女性は、秋口以降のシフト調整について次のように生々しい実態を証言します。
「10月を過ぎると、周囲のパート仲間が一斉に『今月は扶養枠を超えそうだからシフトを減らしてほしい』と申し出ます。店長は人手不足で頭を抱え、出勤できる特定の人に業務負担が集中する悪循環が毎年起きています。税金上の配偶者特別控除が年収200万円近くまで使えると頭では分かっていても、厚生年金や健康保険を引かれたら手取りがごっそり減る恐怖心があるため、どうしても130万円の手前でブレーキを踏んでしまうのです」
ソーシャルメディア上でも、「配偶者特別控除の枠が広がっても、社会保険の壁が低く立ちはだかっている以上、思い切って働く時間を増やせない」「シフトを断るたびに職場への申し訳なさに苛まれる」といった悲痛なポストが散見されます。制度設計が意図する「就労抑制の是正」と、現場労働者が直面する「目先の手取り減少リスク」との間には、依然として埋めがたい心理的・実質的乖離が横たわっています。
一般に知られていない盲点とネットの誤解|企業の家族手当廃止リスク
多くのネット言説で見落とされている極めて重大な落とし穴が、配偶者が勤務する企業ではなく「納税者(夫)の勤務先が独自に設けている家族手当・配偶者手当」の支給基準です。
人事院の調査や民間企業の就業規則分析によれば、依然として多くの企業で「配偶者の年収が103万円以下、または130万円以下であること」を手当の支給条件に設定しています。毎月1万〜2万円前後の配偶者手当が支給されている場合、年間で12万〜24万円もの家計収入になります。
仮に妻が「配偶者特別控除があるから年収150万円まで働こう」と労働時間を増やした結果、夫の会社の家族手当の要件(例:130万円限度)から外れてしまった場合、夫の給与から手当が丸ごとカットされます。税制上の控除や自身の稼ぎでカバーできたとしても、トータルの世帯年収では目減りしかねないという事態が現実化します。配偶者の就業調整を検討する際には、国の税制や公的年金だけでなく、配偶者側の就業規則・福利厚生規定を必ず突き合わせて確認しなければなりません。
【プロの結論】昭和型「内助の功」モデルからの脱却と働き方の最適解
配偶者控除および配偶者特別控除の歴史は、高度経済成長期における「夫は外で働き、妻は家庭を守る」という専業主婦世帯を優遇する税制政策として定着してきました。しかし、共働き世帯数が専業主婦世帯数を圧倒する現在において、控除枠に縛られた就労調整は世帯全体の経済的自立を妨げる要因にもなり得ます。
家族社会学の観点からも、配偶者が自身のキャリアや所得能力を制限して扶養枠に留まることは、将来的な受給年金額の減少や、世帯主の収入途絶時における経済的脆弱性を生み出す構造的リスクを孕んでいます。目先の数万円の手取り逆転を恐れるあまり「心理的バウンダリー(自立の境界線)」を狭めてしまうのではなく、長期的な視座で働き方をデザインすることが求められます。
【判断基準】扶養内維持か、キャリア拡大かの分岐点
扶養内(現状維持)を優先すべき人:
・育児や介護など家庭環境の制約が大きく、週20時間以上の勤務確保が心身の負担になる方。
・配偶者の会社から高額な家族手当(月額2万円以上など)が支給されており、手当喪失の打撃が大きい世帯。
扶養枠を突破して働くべき人:
・週30時間以上の勤務が可能で、年収180万〜200万円以上を確実に目指せる環境にある方。
・自ら厚生年金に加入し、将来受け取る老齢厚生年金額や傷病手当金・出産手当金といったセーフティネットを手厚くしたい方。
【配偶者特別控除】に関するよくある質問(FAQ)
Q1:妻がパートで年収180万円稼いだ場合、夫の税金はどうなりますか?
A1:夫の合計所得金額が900万円以下であれば、2026年分の基準において配偶者特別控除が段階的に適用されます。満額の38万円ではなく減額された控除額(約16万〜26万円程度、所得区分による)が夫の課税所得から差し引かれます。控除額が減った分だけ夫の所得税・住民税は上がりますが、妻自身の増収分の方が遥かに大きいため、世帯全体のキャッシュフローは確実にプラスになります。
Q2:配偶者特別控除を受けると、妻自身の税金(所得税・住民税)も安くなりますか?
A2:安くなりません。配偶者特別控除は「納税者本人(多くの場合は夫)」の所得税・住民税を安くするための制度です。妻自身の税金は、妻の給与年収から妻自身の給与所得控除や基礎控除を差し引いて別途計算されるため、基準年収を超えていれば妻自身には所得税および住民税が課税されます。
Q3:年末調整で書類を出し忘れてしまった場合、もう控除を受ける手立てはありませんか?
A3:諦める必要はありません。勤務先の年末調整に間に合わなかった場合でも、翌年3月15日までに管轄の税務署へご自身で確定申告書を提出すれば、配偶者特別控除の適用を受けることができます。還付申告であれば申告年の翌年1月1日から5年間提出が可能ですので、過去に漏れがあった場合でも遡及して控除を適用できます。
まとめ:今後の動向と失敗しないための判断基準
「配偶者特別控除で手取りが減る」という噂の正体は、税制上のペナルティではなく、社会保険料の負担発生と企業の家族手当基準が引き起こす複合的な現象でした。2026年現在の税制環境下では、控除枠の適用上限は給与年収207万円まで幅広く設けられており、税金単体で世帯収入が逆転することはありません。
今後の労働政策や税制においても、短時間労働者への社会保険適用拡大の流れは加速していく見通しです。控除の範囲内で労働時間を細かくセーブし続ける防衛策だけでなく、社会保険加入のメリット(将来の年金増額や手当金の保障)を受け入れ、年収180万〜200万円以上のゾーンを目指して世帯手取りの絶対額を底上げしていく攻めの選択肢も現実味を帯びています。夫婦で正確な数値を共有し、自らのライフプランに最も合致した働き方を選択してください。 (出典: 配偶 者 特別 控除(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
