終活とは何から始める?放置で後悔する理由と2026年最新全手順
「終活」という言葉が世に出てから15年以上が経過しました。2009年に『週刊朝日』副編集長(当時)の佐々木広人氏が雑誌の連載企画「現代終活事情」で生み出したとされるこの概念は、当初の「葬儀や墓の準備」という狭い枠組みを大きく超え、2026年の今や「人生の最期まで自分らしく生き抜くためのライフデザイン」として定着しています。
しかし現場の相談窓口では、依然として「まだ身体が動くから大丈夫」「死ぬ準備をするようで気が滅入る」と先送りにした結果、取り返しのつかないトラブルに巻き込まれる家族が後を絶ちません。超高齢社会が極限に達し、単身世帯や認知症リスクがかつてなく高まるなか、終活の先送りは本人だけでなく残された家族に深刻な金銭的・精神的打撃を与えます。本稿では、最新の社会状況を踏まえ、後悔しないための終活の全体像と具体的な実践手順を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:終活を「まだ早い」と放置すると、認知症による資産凍結や死後のデジタル遺品トラブルなど、家族に回復不能な負担がのしかかる。
- 要点2:最優先で着手すべきは「エンディングノート」と「生前整理・デジタル終活」であり、法的効力を持つ「遺言書作成」や「家族信託」と使い分けることが極めて重要。
- 要点3:2026年の終活事情では、墓じまいやおひとりさまの死後事務委任など、血縁に過度依存しない持続可能な制度設計が成否を分ける。
終活とは一体何をすればいい?「まだ早い」と放置すると後悔する決定的な理由
終活の第一義は「残された人生の質を高め、万が一の際に周囲へ迷惑をかけないための生前準備」です。かつてのように「死後の準備」と捉えるのは根本的な誤解であり、実態は「これからの生き方を整理する前向きな自己決定」に他なりません。にもかかわらず、多くの人が「まだ早い」と着手をためらう背景には、死と向き合うことへの心理的抵抗があります。
しかし、法律実務家や医療・介護の現場取材を通じて浮かび上がるのは、「先送りの代償は想像以上に重い」という冷徹な事実です。放置によって引き起こされる致命的なリスクは、主に3点存在します。
第1に、認知症発症に伴う資産凍結リスクです。判断能力が低下したと金融機関にみなされると、本人の普通預金口座であっても引き出しや定期解約が原則不可能になります。自宅を売却して施設入居費用に充てようとしても、契約能力が認められなければ売買は成立しません。成年後見制度を利用する手段は残されていますが、手続きの煩雑さや月額数万円に及ぶ後見人報酬の発生など、家族にとって想定外の経済的拘束が続きます。
第2に、家族間での深刻な争族(相続トラブル)です。「うちには揉めるほどの財産はない」と語る家庭ほど危険に晒されます。最高裁判所の司法統計によると、遺産分割事件の約75%は遺産総額5,000万円以下の一般的な家庭で発生しています。分けにくい不動産が主たる財産である場合、明確な遺言書がなければ兄弟姉妹間で感情的な対立が泥沼化し、絶縁状態に追い込まれるケースが日常茶飯事です。
第3に、突発的な死や入院による情報のブラックボックス化です。契約中の有料サブスクリプション、ネット銀行の残高、スマートフォンのロック解除番号、さらには延命治療や終末期医療に対する本人の希望が不明なまま、残された家族が過酷な決断を迫られ、一生消えない精神的自責の念を抱える事態が生じています。

【2026年最新終活事情】何歳から始めるべきか?世代別のリアルな実態
「終活は何歳から始めるべきか」という問いに対し、専門家が口を揃えて答えるのは「判断力と体力、気力が十分に残っている今すぐ」です。大規模な片付けや役所での手続き、公証役場への移動など、終活には強靭なエネルギーを要します。年代ごとに抱える課題とアプローチの優先度は大きく異なります。
【40代・50代の終活アプローチ】
この世代の終活は「親の終活サポート」と「自身のデジタル資産整理」が軸となります。親の健康状態が保たれているうちに実家の片付け方針や財産管理、延命治療の希望を確認しつつ、自身が急病で倒れた際の子どもの養育費確保やネット証券・暗号資産のアカウント情報の明文化を進める必要があります。
【60代の終活アプローチ(黄金期)】
定年退職を迎えて時間的余裕が生まれ、かつ身体が健康に動く60代こそが終活のベストタイミングです。生前整理を本格化させ、不用品の売却や不動産の権利関係の確認、エンディングノートの執筆を完成させます。この時期に資産全体の棚卸しを行い、相続税対策や信託の要否を判断することが肝要です。
【70代以上の終活アプローチ】
体力の衰えを自覚する前に、公正証書遺言の作成や墓じまいの段取りなど、法的手続きを優先して完了させます。特に2026年現在、未婚者や配偶者に先立たれた単身高齢者の急増に伴い、「おひとりさまの終活準備」が社会的な焦点となっています。頼れる親族がいない場合、任意後見契約や見守り契約、死後事務委任契約を行政書士や司法書士らと締結しておくことが絶対条件となります。
【保存版】終活やることリスト完全網羅|何から始めるべきかのロードマップ
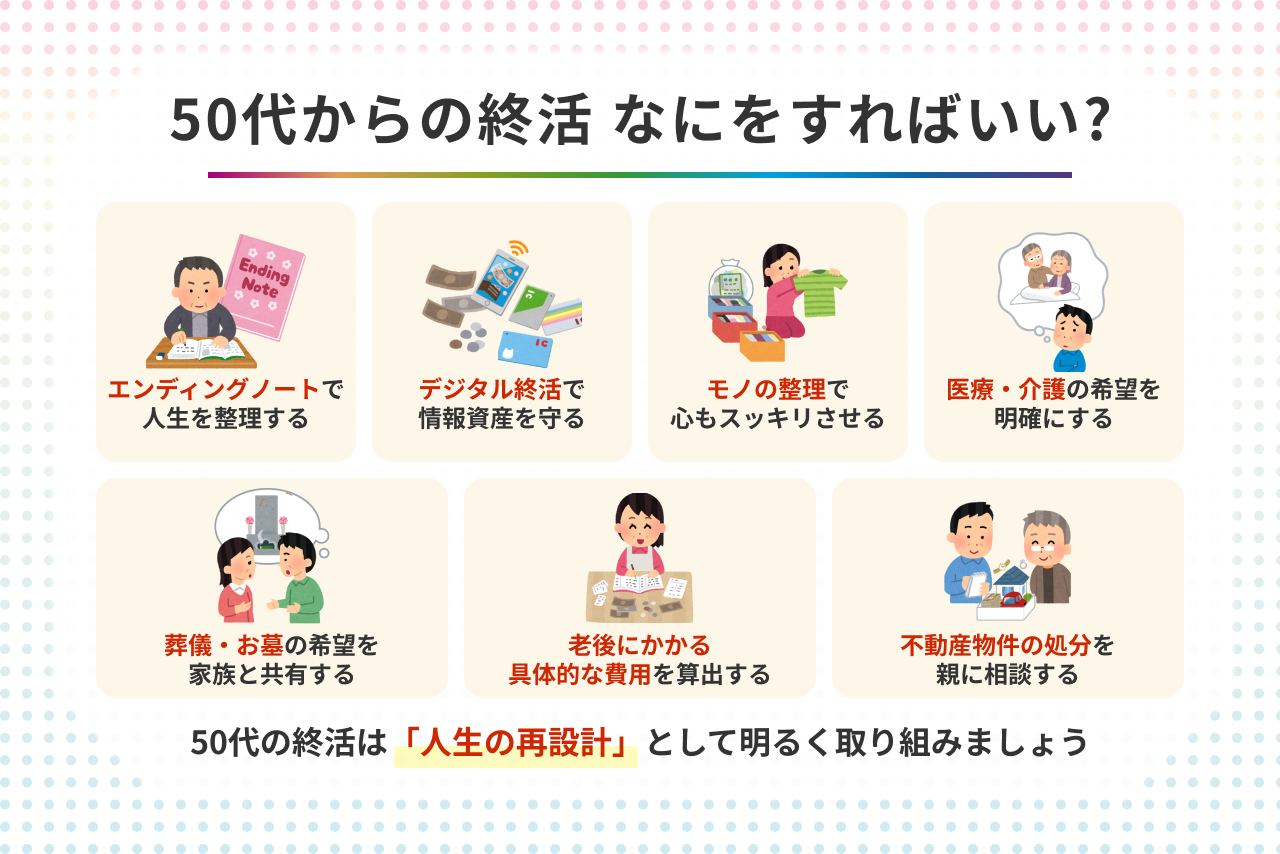
何から手をつければよいか迷う場合は、心理的ハードルが低く、費用のかからない作業から順を追って進めるのが鉄則です。挫折を防ぐための王道ロードマップを整理しました。
ステップ1:エンディングノートの作成
市販の専用ノートや大学ノートを用い、万が一のときに伝えておきたい情報を書き出します。家族への想い、かかりつけ医、アレルギーや持病、友人・知人の連絡先、ペットの処遇などを自由に記載します。形式の厳密な縛りはありませんが、日付を記載し、定期的に見直すことが推奨されます。
ステップ2:生前整理と不用品の処分
生活空間を快適に整える目的で行います。洋服や趣味のコレクション、長年放置された家具など、1年以上使っていないモノは思い切って処分や買取査定に出します。生前整理の要領は「残すモノを厳選する」引き算の思考です。
ステップ3:デジタル終活の徹底
スマートフォンの解除パスコード、利用中のオンラインバンク、証券口座、各種サブスクリプションの一覧を作成します。パスワードそのものをノートに書くセキュリティリスクが気になる場合は、「パスワードを記録した保管場所のヒント」や、Appleの「故人アカウント管理連絡先」などの公式追悼機能を設定しておくのが効果的です。
ステップ4:財産目録の作成と相続対策
預貯金、有価証券、不動産、貴金属などのプラスの財産だけでなく、住宅ローンや連帯保証債務などのマイナスの財産も漏れなくリストアップします。権利証や通帳の保管場所を一覧化するだけでも、相続人の負担は劇的に軽減されます。
ステップ5:法的な遺言書の作成と家族信託の検討
法的拘束力のないエンディングノートでは財産の配分を指定できません。自筆証書遺言(法務局保管制度の活用を推奨)または公証人が作成する公正証書遺言を整備します。また、認知症による資産凍結を完全に防ぎたい富裕層や不動産オーナーの間では、信頼できる子世代に財産の管理処分権を託す「家族信託」の組成が標準的な選択肢となっています。
ステップ6:葬儀・納骨・墓じまいの手配
希望する葬儀形態(一般葬、家族葬、直葬・一日葬)の希望を整理します。遠方の先祖代々の墓を守る継承者が不在の場合は、早めに「墓じまい」の段取りを組み、樹木葬や納骨堂、海洋散骨など永代供養への改葬手続きを検討します。

【費用相場を徹底比較】終活にかかるお金の内訳と最新データ
終活の実行にあたっては、専門家への報酬や実費がどの程度発生するのかを正確に把握しておく必要があります。主な項目別の相場と内訳をまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 生前整理・不用品回収 | 1R〜1K:3万〜8万円 一軒家(3LDK以上):25万〜80万円 | 15万〜40万円(荷物量による) | 自力で少しずつ減らせば費用は激減。早めの着手が最大の節約になる。 |
| 遺言書作成(公正証書) | 公証人手数料:数万円 士業サポート費用:10万〜25万円 | 総額15万〜30万円程度 | 無効リスクを排除できるため、自筆証書よりも公正証書を選ぶのが確実。 |
| 家族信託の組成 | 信託財産の約1%(最低額設定あり)+登記費用等 | 40万〜100万円以上 | 初期費用は高めだが、後見人制度特有の月額固定出費を防げるメリット大。 |
| 墓じまい・改葬 | 墓石解体撤去(1㎡あたり10万〜15万)+離檀料・行政手続き | 30万〜100万円(改葬先含む) | 寺院との事前の丁寧な対話が必須。いきなり離檀を通告すると揉めやすい。 |
| 葬儀費用(家族葬〜一般葬) | 直葬・火葬式:20万〜40万円 家族葬:50万〜120万円 | 全国平均80万〜140万円前後 | 小規模化が主流。事前の互助会積立や生前見積もりで想定外の追加出費を防ぐ。 |
| 死後事務委任契約 | 契約組成費用+死後預託金(葬儀・片付け・清算原資) | 100万〜200万円(実費預託含む) | 身寄りのない「おひとりさま」には必須。信託銀行や専門法人を慎重に選定。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
東京都内の遺品整理現場を取材する遺品整理士は、「亡くなった方の部屋に入って最も困惑するのは、貴重品や契約書類がゴミの中に混ざっていること」と証言します。生前に整理がなされていない家では、タンスの奥や本の隙間に挟まれた数十万円の現金を家族が見落とし、そのまま不用品回収業者へ渡ってしまうケースも決して珍しくありません。
コミュニティやネットの掲示板(知恵袋・5ch等)を調査しても、切実な悲鳴が溢れています。
「父が突然倒れて意識不明になり、スマホのロック解除ができず、仕事関係者への連絡もサブスクの解約も手詰まりになった」(40代女性)
「実家の片付けを手伝おうとしたら『俺に早く死ねと言うのか』と親が激怒して大喧嘩になった」(50代男性)
現場の実態から見えてくるのは、「家族間のコミュニケーション不全」が終活最大の障壁になっているという点です。終活を切り出す側の子世代は「良かれと思って」提案しているつもりでも、親世代にとっては「自身の尊厳の侵害」「人生の幕引きを強制される恐怖」と受け止められがちです。頭ごなしの説得ではなく、「自分自身のエンディングノートを見せる」「もしもの時にあなたの意思を一番に尊重したいから」という傾聴の姿勢が成否を分けます。
一般に知られていない盲点とネットの誤解
ネット上で流布する情報の中には、重大な法意の誤解や危険なアドバイスが含まれています。特に注意すべき2大盲点を浮き彫りにします。
盲点1:エンディングノートに法的な効力は一切ない
「ノートに『長男に不動産を譲る』と書いてあるから安心」と思い込んでいる人が後を絶ちません。しかし、民法が定める厳格な要件(自署、押印、日付の明記など)を満たさない限り、遺言としての法的効力はゼロです。遺留分侵害額請求や寄与分の主張を巡って紛争が起きれば、ノートの記述は何の歯止めにもなりません。財産の配分を指定したい場合は、必ず法的に有効な「遺言書」を別途作成しなければなりません。
盲点2:墓じまいを巡る寺院トラブルと「離檀料の都市伝説」
ネット上では「離檀料として数百万円を請求された」という体験談が恐怖を煽っていますが、法的に離檀料を支払う義務はありません。ただし、感情的にこじれて離檀証明(改葬許可申請に必要な書類)の発行を拒まれると、法的手続きが長期化します。長年先祖を守ってくれたことへの感謝を伝え、相場(5万〜20万円程度のお布施)の範囲で誠実に話し合いを進めるのが円満解決の鉄則です。
【プロの結論】家族社会学・境界線の視点から見出すべき教訓
終活の成否は、家族間における「心理的バウンダリー(健全な境界線)」を保てるかどうかにかかっています。かつての昭和型「イエ制度」を前提とした社会では、長男夫婦が親を看取り、墓を守り、すべての後始末を引き受けることが暗黙の規範でした。しかし2026年の今、核家族化と未婚化が進み、個々人の生活防衛で手一杯なのが各家庭の偽らざる実情です。
親が「最後は子どもが何とかしてくれるはずだ」と甘えたり、子どもが「親の金や持ち物は自分の都合でどうにかできる」と境界線を侵食したりした瞬間、共依存的なトラブルが勃発します。「自分の人生のケジメは自分自身でつける」という自律的な境界線を引くことこそが、家族に対する最大の愛情表現であり、終活の本質です。
【終活を今すぐ進めるべき人】
- 子どもがおらず、配偶者と2人暮らし、または完全な単身世帯
- 所有財産の中に「自宅不動産」が含まれており、相続人が複数いる人
- ネット証券・暗号資産・複数サブスクなど、家族が把握していないデジタル資産が多い人
- 延命治療の可否や葬儀方法について、明確な独自のこだわりを持っている人
【拙速に進めると家族トラブルを招く人の条件】
- 家族への事前の相談や感情の共有を怠り、専門家と勝手に信託や生前贈与を進めてしまう人
- 親の意向を無視し、「早く荷物を捨ててくれ」と強権的に実家の整理を迫る子ども世代
【終活とは】に関するよくある質問(FAQ)
Q1:終活は何から始めるのが一番挫折しにくいですか?
A1:身の回りの不用品を1日1個捨てる「小さな片付け」と、無料のエンディングノートに「かかりつけ医」や「友人関係」など書きやすい項目を1行だけ埋めることから始めてください。最初から遺言書や財産目録といった難度の高い作業に手をつけると挫折しやすくなります。
Q2:40代や50代で終活を始めるのは早すぎませんか?
A2:決して早くありません。突然の病気や事故リスクは全世代に共通しています。特に40代・50代はサブスクやネット銀行などの「デジタル資産」が最も多い世代です。万が一の際に家族が困らないよう、パスコードや加入保険の情報を整理しておくことは危機管理そのものです。
Q3:家族信託と遺言書はどちらを優先すべきでしょうか?
A3:目的によって異なります。本人が亡くなった後の財産配分を指定したいだけなら「遺言書」で十分です。一方、「本人が認知症になった後も、子どもの判断で不動産の修繕・売却や実家の有効活用を行いたい」という場合は、認知症発症前に「家族信託」を結んでおく必要があります。両者を併用するケースも多く見られます。
Q4:墓じまいで親族やお寺ともめないためのコツは?
A4:決定事項として一方的に通告するのではなく、「将来子どもに墓守の負担を残したくない」という理由を早い段階から相談ベースで伝えることです。また、遠戚であっても「お墓参りに定期的に来ている親族」がいないかを事前に確認し、了承を得ておくことで後々の親族トラブルを完全に防ぐことができます。
まとめ:今後の動向と失敗しないための判断基準
2026年以降、行政手続きのデジタル化や相続登記の義務化に伴う罰則適用、さらには単身高齢者支援のための法整備が急ピッチで進んでいます。終活を取り巻く制度環境は日々変化しており、「昔ながらの常識」で放置し続けるリスクは年々跳ね上がっています。
終活は、決して「死へのカウントダウン」ではありません。不要な持ち物を削ぎ落とし、財産の行方を明確にし、周囲に感謝の意を整理して書き記す作業は、これからの余生を不安なく、軽やかに楽しむための強力なパスポートとなります。「思い立ったが吉日」という言葉通り、まずはノートの最初の1ページを開くこと、あるいはスマートフォンの中身を点検することから、後悔のない確かな一歩を踏み出してください。 (出典: 終 活 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
